

Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
У 2026 році планові податкові перевірки знову проводяться у повному обсязі, незважаючи на воєнний стан. Проте для більшості бізнесу залишається відкритим питання: за якими критеріями ДПС включає підприємства до плану-графіка перевірок? І головне – чи може сам платник податків вплинути на це рішення?
Формування плану-графіку перевірок ДПС відбувається на підставі аналізу ризиків, що здійснює податкова служба відповідно до внутрішніх наказів. Результатом цього аналізу є включення підприємств до плану-графіку документальних перевірок, який щорічно публікується у грудні.
На 2026 рік такий план був оприлюднений 25 грудня 2025 року. Надалі він може двічі на рік коригуватися – до:
та
Отже, навіть якщо підприємство вже є у плані – воно має шанс бути з нього виключеним. І навпаки: у разі звільнення місця, податкова може включити інших платників.
Податкова служба офіційно орієнтується на критерії ризику, визначені Наказом Мінфіну від 02.06.2015 №524 «Про затвердження Порядку формування плану-графіка проведення документальних планових перевірок платників податків», а також керується нормами п. 77.2 Податкового кодексу України.
До платників із підвищеним ступенем ризику, які можуть бути включені до плану-графіка перевірок, належать юридичні особи, якщо:
Іншими словами, якщо підприємство сплачує податків значно менше, ніж інші компанії у своїй галузі, або має дисбаланс у структурі дебіторської та кредиторської заборгованості, ймовірність його включення до плану-графіка документальних перевірок ДПС суттєво зростає.
На практиці більшість платників (до 80 – 90%), які потрапляють до плану, відповідають двом ключовим показникам. Саме тому їх і вважають «улюбленими» критеріями ДПС.
Крім цього є ще інші критерії:
Кожен платник податків може перевірити власне навантаження:
Якщо ваше навантаження нижче середнього, існує підвищений ризик потрапити до плану перевірок.
Так. І є конкретні дії, які варто вжити:
Зверніть увагу, що під час воєнного стану штрафи за уточнення податкових зобов’язань не застосовуються. Це створює вікно можливостей для платника податків
Якщо такі дії будуть вжиті до дати коригування плану, є реальний шанс бути виключеним із графіку перевірок.
Але, податкове навантаження – не єдиний критерій. Податкова служба оцінює підприємство комплексно:
Також враховуються всі попередні запити ДПС, які надсилалися платнику: якщо підприємство не надало відповідей, це автоматично додає балів до ризиковості.
Податкові консультанти радять:
Якість відповіді напряму впливає на зниження ризику перевірки.
Після публікації плану можна:
Перший крок – запит на доступ до публічної інформації. У ньому варто просити:
Другий крок – підготовка до захисту:
У багатьох справах суд визнавав результати перевірок нікчемними через порушення процедури призначення, навіть без аналізу суті виявлених порушень.
Якщо підприємство бачить себе у плані-графіку податкових перевірок – зволікати не можна. Підготовка потрібна завжди. Якщо у вас досвідчена команда, вона може впоратись сама. Але фіскальні правила постійно змінюються, і навіть досвід не гарантує повного розуміння нових ризиків.
Підприємствам, які давно не перевірялись або часто змінювали бухгалтерів, краще залучити зовнішнього податкового консультанта. Незалежний спеціаліст зможе провести своєрідну «міні-перевірку» – передаудит, під час якого оцінить ризики, вкаже на слабкі місця, дасть рекомендації, що ще можна виправити до початку офіційної перевірки.
Навіть компанії з власним відділом внутрішнього аудиту періодично потребують незалежного зовнішнього погляду. Це як контрольна закупка – інструмент, що дозволяє перевірити, наскільки об’єктивно і фахово працює внутрішня команда. Такий фіскальний погляд – це не про недовіру до своїх спеціалістів, а про економічну безпеку бізнесу.
Тому якщо підприємство вже потрапило до плану-графіку ДПС, має сенс не просто готувати документи, а підходити до цього процесу системно.
Верховний Суд ще у 2022 році сформував підхід:
саме включення до плану-графіку перевірок ДПС не є порушенням прав платника, а отже – оскарженню не підлягає.
Проте є винятки. Якщо податкова не змогла обґрунтувати критерії включення, деякі суди (переважно першої та апеляційної інстанції) все ж визнавали такі дії незаконними. Але це радше виняток, ніж правило.
Нагадаємо, що на вебсайті ДПС 26 червня 2026 року розміщено оновлений План-графік проведення документальних планових перевірок платників податків на 2026 рік
Сервіс «Моніторинг перевірок»! Цей універсальний помічник допоможе знайти ваше підприємство в реєстрах запланованих перевірок у 2026 році не лише ДПС (з урахуванням останніх змін), ПФУ та інших держорганів у форматі комплексної перевірки, а й у графіках/планах ТЦК та СП. Спробуйте вже зараз!
Читайте більше:
Документальні податкові перевірки
Перевірки ДПС під час воєнного стану
Законні способи відтермінувати / затримати перевірку ДПС
Камеральні перевірки: строки, штрафи та оскарження результатів
Віртуальний мораторій чи реальні перевірки: що чекатиме бізнес?!
НАДС пояснило, що отримання допомоги на оздоровлення під час служби в органі місцевого самоврядування саме по собі не позбавляє особу права на грошову допомогу за статтею 57 Закону України «Про державну службу» після набуття статусу державного службовця. Право на виплату пов’язане з проходженням відповідного виду служби та наданням щорічної відпустки у відповідному статусі
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту — рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Чи можна залишити заблоковану ПН/РК без спроб розблокування та які наслідки це матиме для платника ПДВ? У статті розбираємо, у яких випадках податкова може застосувати штрафні санкції за відсутність зареєстрованої накладної та як на це впливають строки подання документів і оскарження відмови. Також пояснюємо, коли можливий адміністративний штраф для відповідальних осіб
За даними слідства, автомобілі ввозили в Україну через три підконтрольні благодійні фонди як гуманітарну допомогу для ЗСУ, без сплати митних платежів, а потім продавали через OLX та AUTO.RIA. Упродовж 2026 року фігурант реалізував 71 транспортний засіб. Чоловікові повідомили про підозру за ч. 3 ст. 201-2 ККУ, досудове розслідування триває
ДПС обговорила з представниками МВФ і Світового банку результати реформ та подальші кроки з модернізації податкового адміністрування. Серед пріоритетів – масштабування ризик-орієнтованого підходу, запровадження нових показників ефективності роботи служби та реалізація Плану цифрового розвитку ДПС до 2030 року. Оцінювати роботу податкової планують не лише за надходженнями до бюджету, а й за рівнем добровільного дотримання податкових вимог, якістю сервісів та ефективністю аудиту
Роботодавці мають організувати військовий облік працівників, визначити відповідальних осіб, вести облікові документи та своєчасно повідомляти ТЦК та СП про передбачені законодавством зміни. Залежно від чисельності військовозобов’язаних на обліку підприємству може знадобитися окремий інспектор
Розглянемо, в яких випадках, за яких умов та коли платники ПДВ складають зведені ПН, особливості їх заповнення, а також наведемо зразки зведених ПН на компенсуючі ПДВ-зобов’язання згідно з пунктами 198.5 та 199.1 ПКУ, негосподарське використання товарів, продаж нижче мінбази ПДВ, ритмічні постачання
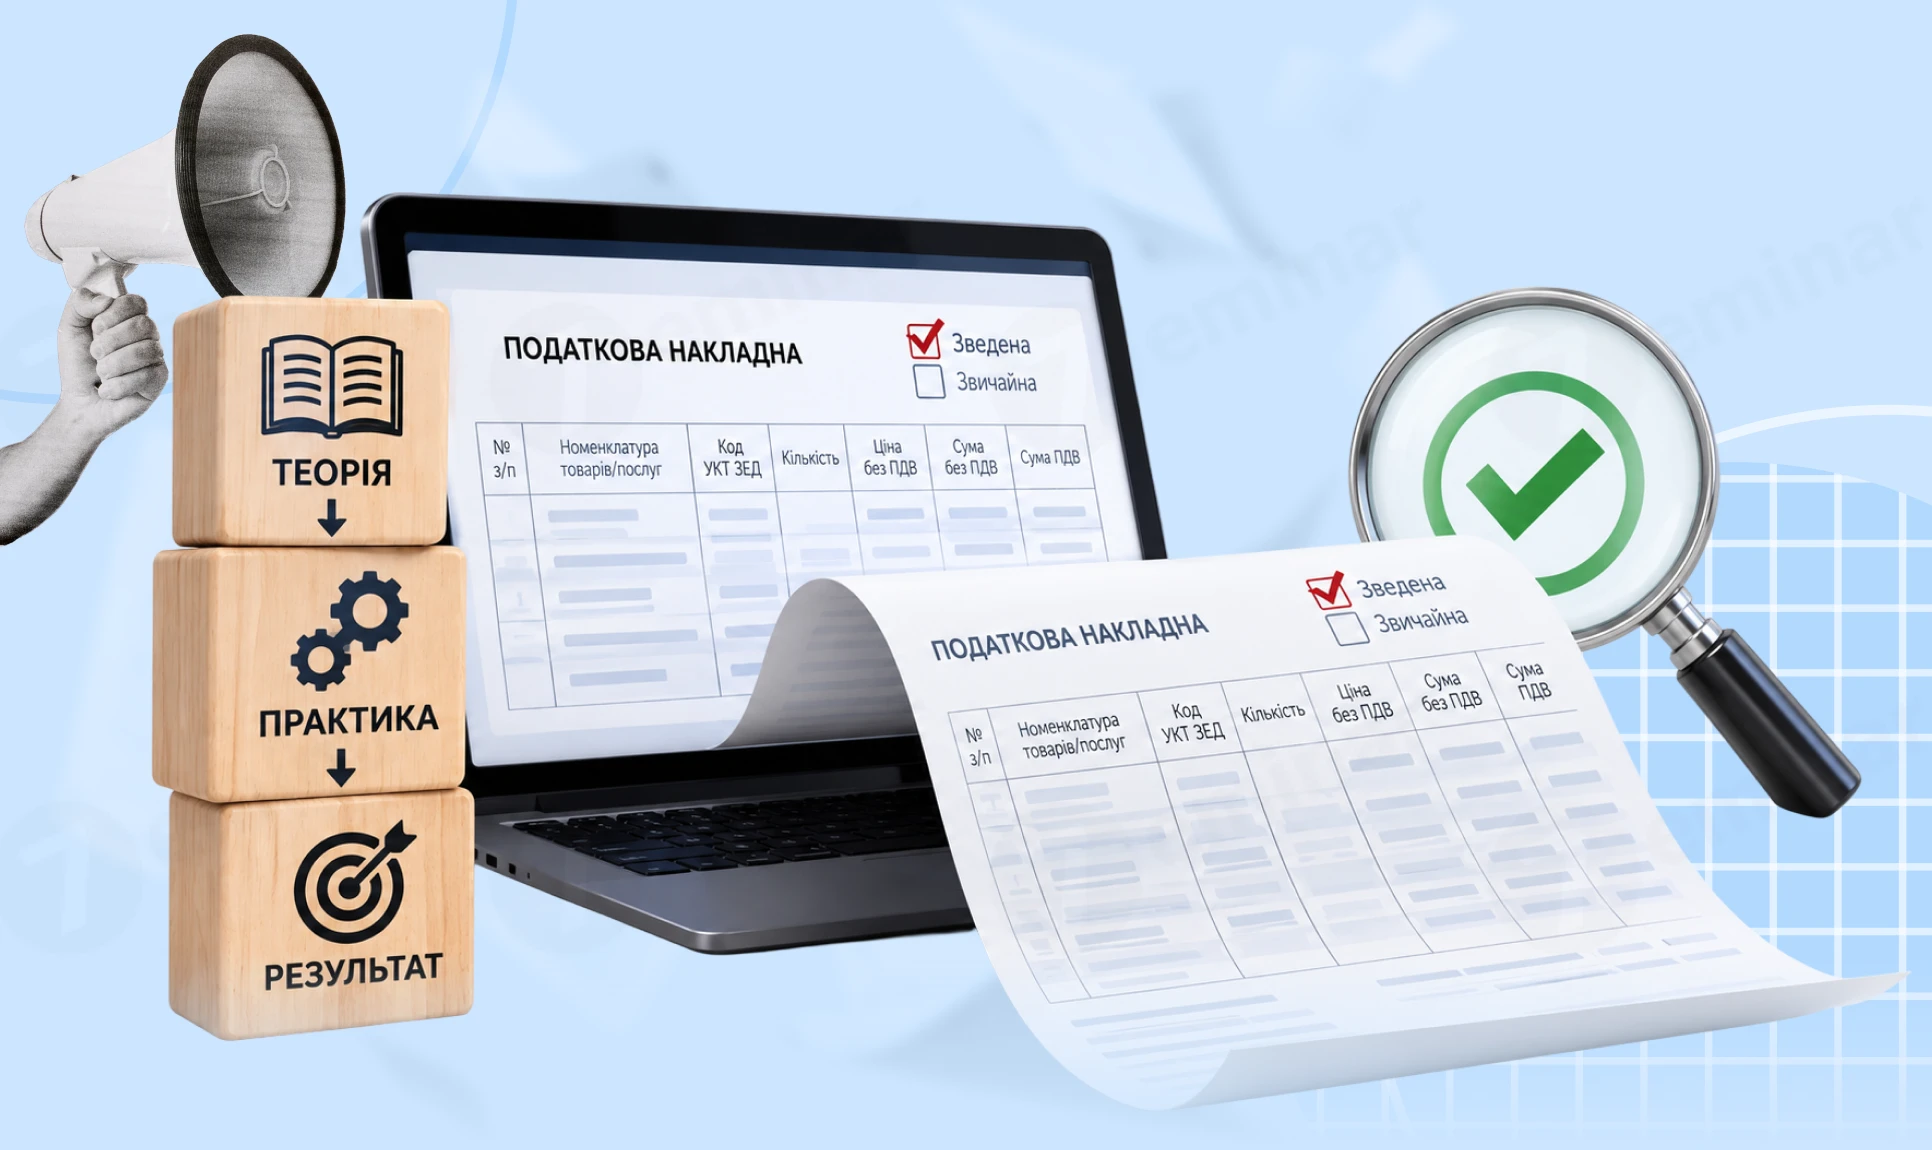
Постанова КМУ від 04.09.2026 №1092 визначає порядок роботи суб’єктів господарювання за жовтого рівня загрози. Для підприємств без укриттів передбачено перехідний період до 4 грудня 2026 року, протягом якого вони можуть продовжувати працювати у звичайному режимі та підготувати необхідні рішення для безпеки працівників і відвідувачів. У передбачених законодавством випадках замість окремої захисної споруди можна облаштувати безпечний простір у будівлі
Уряд поки не виносить на затвердження зміни до правил бронювання військовозобов’язаних, які передбачають скорочення квот для окремих підприємств. За повідомленням нардепа Ярослава Железняка, проєкт доопрацюють, а потім повторно спробують подати на розгляд Кабміну. Водночас від ідеї створити Координаційний центр, який впливатиме на надання та збереження статусу критично важливого підприємства, влада не відмовляється
Під час воєнного стану та протягом 30 днів після його припинення або скасування діють спеціальні правила: до 2000 літрів на кожному об’єкті – без дозвільних документів, понад цей обсяг – на підставі декларації. Розповідаємо, які відомості потрібно зазначити в декларації, як її подати та з якого моменту виникає право на зберігання пального
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 13 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Дія в коментарях вказують, що послуги відновлено. До офіційного повідомлення про відновлення роботи Порталу радимо ним не користуватись

ДПС і Мінцифри передбачили електронні сервіси, які допомагають бізнесу, що постраждав унаслідок російської агресії, дистанційно вирішувати податкові питання та фіксувати завдані збитки. Через Електронний кабінет можна подати заяву про неможливість виконання податкових обов’язків і повідомити про пошкодження чи втрату майна, а через портал Дія – заявити про збитки до Міжнародного реєстру збитків для України. Розбираємо, який сервіс обрати залежно від ситуації та які документи підготувати
Зовнішній сумісник, оформлений саме за трудовим договором, не змінює ознаку доходу через те, що це не основне місце роботи. Для його зарплати у 4ДФ застосовують «101», тоді як «102» призначена для виплат за цивільно-правовими договорами
Сам факт встановлення працівникові інвалідності не означає, що роботодавець зобов’язаний автоматично перевести його на дистанційну роботу. Верховний Суд у постанові від 08.07.2026 у справі №753/9267/25 зазначив, що для застосування дистанційної роботи як форми розумного пристосування має бути підтверджена відповідна потреба працівника, зокрема медичними рекомендаціями. Водночас роботодавець має розглянути можливі варіанти адаптації умов праці та обґрунтувати відмову, якщо характер роботи не дозволяє працювати дистанційно
Суми штрафних (фінансових) санкцій та пені, нараховані за наслідками перевірок контролюючими органами та іншими органами державної влади, визнаються витратами згідно з правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
ФОП прийняв 01 жовтня працівника. Так як військовий облік не веде, ВОД не вимагав. Працівник вже працює і немає паперового ВОД, а Резерв+ не завантажує, тому мабуть у розшуку. Які дії ФОПА? Якщо без ВОД працівник, які штрафи чи наслідки саме ФОПУ будуть?
Верховна Рада прийняла в першому читанні законопроєкт, який пропонує суттєво обмежити можливості судів отримувати певну категорію банківської інформації. Але чи стосується це звичайного бізнесу та ФОП? Розбираємо, що насправді передбачає документ і чого від нього не слід очікувати
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість