

Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Трудове законодавство зобов’язує роботодавців виплачувати зарплату працівникам своєчасно. Але інколи роботодавці допускають таке порушення. А це штрафи. Але не тільки… Працівники також мають отримати певну компенсацію за те, що вони отримали свою зарплату несвоєчасно. Тому у цій статті поговоримо, в який випадках виплачується компенсація, як її розрахувати, яким чином вона оподатковується та відображається у зарплатній звітності
Компенсація громадянам доходів у разі їх несвоєчасної виплати здійснюється відповідно до Закону України від 19.10.2000 №2050-III «Про компенсацію громадянам втрати частини доходів у зв'язку з порушенням строків їх виплати» (далі – Закон №2050) та Порядку проведення компенсації громадянам втрати частини грошових доходів у зв'язку з порушенням термінів їх виплати, затвердженою постановою Кабміну від 21.02.2001 №159 (далі – Порядок №159).
Але для початку наведемо основне правило виплати зарплати.
Статтею 115 Кодексу законів про працю (далі – КЗпП) та ст. 24 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці) передбачено, що заробітна плата виплачується працівникам регулярно в робочі дні у строки, встановлені колективним договором або нормативним актом роботодавця, погодженим з виборним органом первинної профспілкової організації чи іншим уповноваженим на представництво трудовим колективом органом (а в разі відсутності таких органів – представниками, обраними і уповноваженими трудовим колективом), але не рідше двох разів на місяць через проміжок часу, що не перевищує шістнадцяти календарних днів, та не пізніше семи днів після закінчення періоду, за який здійснюється виплата.
Наприклад, строк виплати зарплати за 1 половину місяця може бути 22-го числа, а строк виплати зарплати за 2 половину – 7 числа наступного місяця. І кожного разу зарплата має виплачуватись у такі визначені строки (виключення – якщо день виплати заробітної плати збігається з вихідним, святковим або неробочим днем, заробітна плата виплачується напередодні у робочий день).
Проте якщо зарплата виплачується пізніше встановленого строку її виплати, не завжди потрібно виплачувати компенсацію. Нижче наведено основні правила нарахування такої компенсації.
Правило 1. Виплата компенсації за нараховану, але несвоєчасно виплачену зарплату стосується усіх роботодавців незалежно від форми власності і господарювання (ст. 1 Закону №2050 та п. 1 Порядку №159). Компенсація виплачується навіть і під час дії воєнного стану.
Правило 2. Компенсація виплачується у разі затримки на один і більше календарних місяців виплати зарплати. Якщо строк затримки виплати зарплати менш ніж на місяць, компенсація не буде нарахована.
Наприклад, на підприємстві встановлено строк виплати зарплати за 2 половину місяця – 7 числа. Зарплата нарахована за грудень 2025 року, була виплачена 12.01.2026. Тобто маємо порушення ст. 115 КЗпП та ст. 24 Закону про оплату праці щодо строку виплати зарплати. Проте, зарплата за грудень буде виплачена протягом січня 2026 року. Відповідно за нормами Порядку №159 компенсація за несвоєчасно виплачену зарплату не буде. Якщо ж зарплату за грудень 2025 року не буде виплачено протягом січня 2026, то при виплаті починаючи з лютого 2026 року потрібно буде визначати суму компенсації зарплати.
Правило 3. Компенсації підлягають усі зарплатні виплати, які нараховані, але не виплачені працівникові. А ось виплати разового характеру компенсації не підлягають.
Правило 4. Компенсацію нараховують, якщо зарплата виплачена несвоєчасно з вини роботодавця. Своєчасно не отримана заплата з вини працівника компенсації не підлягає.
Правило 5. Компенсація буде нарахована, якщо в місяці виплати заборгованості ІСЦ наростаючим підсумком перевищив 100%. Якщо ІСЦ буде менше 100% компенсація не буде нарахована, навіть якщо така зарплата виплачується несвоєчасно більше ніж на 1 місяць (див. правило 1). Виплачують лише заборгованість. Тобто все залежить від рівня інфляції.
Наприклад. Зарплата за грудень 2025 виплачується у лютому 2026 року. Але ІСЦ за січень 2026 склав 99,8%. ІСЦ менше 100%, тому компенсація не нараховується.
Інший приклад. Ті ж самі умови, але припустимо, що ІСЦ за січень 2026 склав 101,5%. В цьому випадку при виплаті у лютому 2026 року зарплати за грудень 2025, потрібно нарахувати та виплатити компенсацію за несвоєчасно виплачену заплату.
Правило 6. Сума компенсації виплачується громадянам у тому ж місяці, у якому здійснюється виплата заборгованості за відповідний місяць. Тобто якщо зарплата за грудень 2025 року виплачується у лютому 2026, то компенсація за несвоєчасно виплачену зарплату буде нарахована у лютому.
Правило 7. Компенсацію здійснюють за рахунок тих самих джерел, що й доходів, за невиплату яких її нараховують (ст. 6 Закону №2050, п. 7 Порядку №159). Тобто компенсацію за затримку виплати заробітної плати проводять за рахунок коштів роботодавця.
Механізм розрахунку суми компенсації наведений у Порядку №159. Так, сума компенсації обчислюється як добуток нарахованого, але невиплаченого грошового доходу за відповідний місяць (після утримання податків і обов'язкових платежів) і приросту індексу споживчих цін (індексу інфляції) у відсотках для визначення суми компенсації, поділений на 100.
Формулою це можна представити так:
К = ЗПчиста х Коеф, де
Важливо! Компенсують «чисту» зарплату (за мінусом утриманого ПДФО та ВЗ).
Індекс споживчих цін для визначення суми компенсації (коефіцієнт компенсації – Коеф) обчислюється шляхом множення місячних індексів споживчих цін за період невиплати грошового доходу. При цьому при визначенні коефіцієнту компенсації не включаються індекс інфляції місяця, за який виплачується дохід, та індекс інфляції місяця, в якому виплачується заборгованість по зарплаті.
Приклад. Зарплата нарахована у вересні 2025 року, а виплачується у грудні 2025 року. Сума, яка виплачується у грудні – 5800 грн (чиста зарплата).
Щоб визначити коефіцієнт компенсації, потрібно перемножити між собою індекси інфляції за жовтень та листопад. ІСЦ за вересень (місяць нарахування зарплати) та грудень (місяць виплати зарплатного боргу) не включаємо до розрахунку.
Коефіцієнт компенсації складає: 1,009 жовтень х 1,019 листопад (умовне значення) х 100% - 100% = 102,8% - 100% = 2,8%.
Сума компенсації: 5800 грн х 2,8% = 162,40 грн.
Якщо підприємство затримало виплату зарплати за декілька місяців та виплачує її в поточному місяці, суму компенсації необхідно визначити окремо за кожен місяць, але підсумувати ці величини та нарахувати відповідну суму компенсації.
Приклад. У грудні 2025 року виплачується заборгованість з виплати зарплати в сумі:
В даному прикладі потрібно визначити 2 коефіцієнти компенсації:
Коеф1 = 1,003вересень х 1,009 жовтень х 1,019 листопад (умовне значення)х 100 – 100 = 3,1%.
Коеф2 = 1,009 жовтень х 1,019 листопад (умовне значення)х 100 – 100 = 2,8%.
Сума компенсації для зарплатного боргу серпня складає: 6980 грн х 3,1% = 216,38 грн.
Сума компенсації для зарплатного боргу вересня складає: 7800 грн х 2,8% = 218,40 грн.
Загальна сума компенсації, яка буде нарахована у грудні 2024 року: 216,38 + 218,40 = 434,78 (грн).
Нарахована працівнику Сума компенсації втрати частини заробітної плати у зв’язку з порушенням термінів її виплати включається до фонду оплати праці у складі додаткової зарплати (ст. 2 Закону про оплату праці, пп. 2.2.8 Інструкції зі статистики заробітної плати, затверджена наказом Державного комітету статистики України від 13.01.2004 №5, далі – Інструкція №5). Це є важливим для її оподаткування.
ПДФО та ВЗ. Основна та додаткова заробітна плата, інші заохочувальні та компенсаційні виплати, які виплачуються (надаються) платнику податку у зв’язку з відносинами трудового найму, для цілей оподаткування ПДФО прирівнюються до заробітної плати (пп. 14.1.48 Податкового кодексу України). Тобто з такої компенсації в загальній сумі заробітної плати місяця, в якому вона нарахована, буде утриманий ПДФО за ставкою 18% та ВЗ за ставкою 5%. Також така компенсація буде врахована при визначенні права працівника на застосування ПСП.
ЄСВ. Пунктом 1 ч. 1 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» передбачено, що базою нарахування ЄСВ для роботодавців є суми нарахованої кожній застрахованій особі зарплати за видами виплат, які включають основну та додаткову заробітну плату, інші заохочувальні та компенсаційні виплати. Тож компенсація за затримку зарплати є базою нарахування ЄСВ на загальних підставах.
Компенсацію за виплачену суму зарплатного боргу відображають в додатку 4ДФ із ознакою доходу «101» в одному рядку із нарахованою зарплатою.
В додатку 1 компенсацію також відображають в одному рядку в загальній сумі із зарплатою в тому місяці, в якому вона нарахована.
Статтею 3-1 Закону про оплату праці визначено, що розмір заробітної плати працівника за повністю виконану місячну (годинну) норму праці не може бути нижчим за розмір мінімальної заробітної плати. Якщо нарахована заробітна плата працівника, який виконав місячну норму праці, є нижчою за законодавчо встановлений розмір мінімальної заробітної плати, роботодавець проводить доплату до рівня мінімальної заробітної плати, яка виплачується щомісячно одночасно з виплатою заробітної плати.
При цьому при обчисленні розміру заробітної плати працівника для забезпечення її мінімального розміру не враховуються:
Серед цього переліку немає компенсації за несвоєчасно виплачену зарплату. Але за роз’ясненням Мінсоцполітики у листі від 17.02.2017 №394/0/101-17/282 сума компенсації за затримку виплати зарплати не враховується при визначенні доплати до МЗП.
Приклад. Працівнику у грудні 2025 року нараховано оклад 7500 грн. Також в грудні виплачена заборгованість із зарплати за серпень 2025 року. Сума компенсації склала 369,94 грн.
Компенсацію не враховують при визначенні доплати до МЗП. Розмір доплати до МЗП складає: 8000 – 7500 = 500 грн.
У грудні працівнику буде нараховано: 7500 оклад + 500 (доплата до МЗП) + 369,94 (компенсація) = 8369,94 (грн).
«Середня» за Порядком №100. При розрахунку відпускних, компенсації за невикористану відпустку, середньої для відрядження, курсів підвищення кваліфікації, матдопомоги, вихідної допомоги тощо, компенсація втрати частини доходів у зв'язку з порушенням строків їх виплати не буде включатися. Така виплата зазначена в пп. «л» п. 4 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 8.02.1995 №100 (далі Порядок – №100) серед виплат які не враховуються при обчисленні середньої зарплати за Порядком №100.
«Середня» за Порядком №1266. Пунктом 3 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабміну від 26.09.2001 №1266, передбачено, що середня зарплата для лікарняних / декретних обчислюється шляхом ділення заробітної плати, на яку нарахований ЄСВ на кількість календарних днів розрахункового періоду.
Оскільки компенсація втрати частини доходів у зв'язку з порушенням строків відноситься до заробітної плати (пп. 2.2.8 Інструкції №5), вона буде включатись при обчисленні середньої зарплати за Порядком №1266.
Ні, не потрібно.
Компенсація втрати частини доходів у зв'язку з порушенням строків їх виплати, зокрема зарплати, нараховується, якщо зарплату працівнику нараховано, але виплачено несвоєчасно. У випадку виправлення зарплатних помилок донарахування відбувається у місяці виправлення помилки.
Тобто така зарплатна виплата тільки но буде нараховано. Відповідно до п. 1.6.2 Інструкції №5 якщо нарахування фонду оплати праці здійснюються за попередній період, зокрема у зв'язку з уточненням кількості відпрацьованого часу, виявленням помилок, вони відображаються у фонді оплати праці того місяця, у якому були здійснені нарахування.
Для нарахування та виплати компенсації має бути 2 умови:
Тож у випадку, коли роботодавець донараховує працівнику зарплату за минулі місяці, обов’язку нараховувати та виплачувати компенсацію не виникає.
Довідник:
Коефіцієнти для компенсації за затримку виплати зарплати
Читайте більше:
Альтернативні виплати замість зарплати
Індексація зарплати 2025: спецвипуск від редакції 7eminar
Як грудневу зарплату виплатити наперед без ризику штрафів
Перевірки нарахування і виплати зарплати: які помилки шукає ДПС
Зарплата натурою чи продаж продукції в рахунок зарплати: що вибрати роботодавцеві
Кабмін розширив перелік працівників державних закладів вищої освіти та наукових установ, які можуть отримувати премії за науково-організаційну діяльність та інженерно-технічний супровід досліджень. Рішення про преміювання ухвалює керівник установи, а місячна премія не може перевищувати 50% посадового окладу; на такі виплати можна спрямувати до 30% визначених бюджетних коштів
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Перевізники на міжобласних автобусних маршрутах можуть пред’являти електронні дозволи та паспорти маршрутів зі смартфона під час перевірок – паперові копії цих документів не потрібні. Також у разі виключення автостанції з відповідного Переліку перевізник має звернутися до організатора перевезень для зміни розкладу руху протягом 30 календарних днів
Мінагрополітики утворило робочу групу з ідентифікації та категоризації об’єктів критичної інфраструктури у сфері харчової промисловості й агропромислового комплексу. Підприємствам, які претендують на включення до секторального переліку, потрібно підготувати документи з обґрунтуванням рівня критичності об’єкта та надіслати їх разом із супровідним листом на визначену електронну адресу. Повторне подання або доповнення документів також потребує формування повного пакета
Пенсіонери в Україні можуть працювати та одночасно отримувати пенсію, однак працевлаштування або відкриття ФОП може вплинути на доплати й надбавки, передбачені для непрацюючих громадян. У Держпраці нагадали, коли потрібно повідомляти Пенсійний фонд про зміну трудового статусу, чому може виникнути переплата та які обмеження діють для одержувачів пенсії за вислугу років
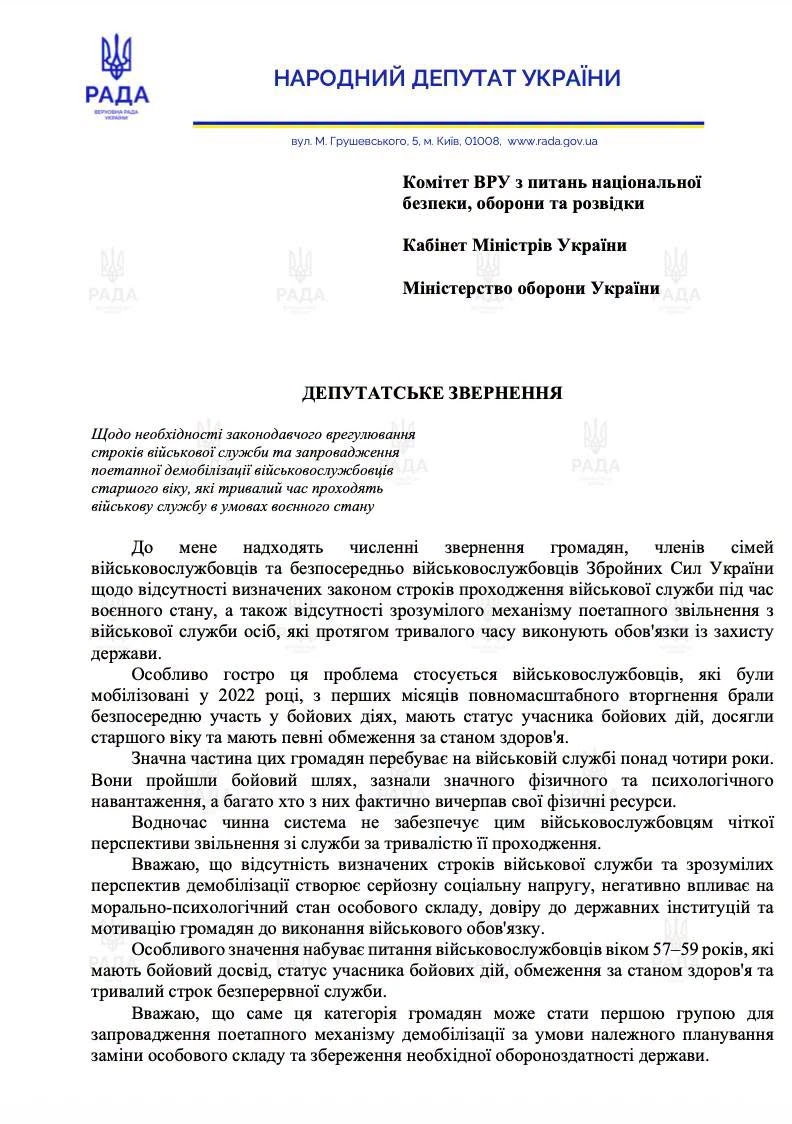
Народний депутат Олексій Гончаренко запропонував запровадити поетапну демобілізацію військовослужбовців і почати зі службовців віком 57–59 років, які були мобілізовані у 2022 році та безперервно служать щонайменше чотири роки. Також пропонуються інші умови, зокрема, безпосередня участь у бойових діях та статус учасника бойових дій. За словами депутата, він направив відповідне звернення до Кабміну та Міноборони
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно, а наш експерт вже описав як саме це вплине на виплату заробітної плати працівникам, ПДВ, податок на прибуток та єдиний податок
Як оподатковувати компенсацію, яку орендодавець отримує від орендаря за знищене або пошкоджене майно? Усе залежить від суті платежу: відшкодування шкоди через порушення договірних зобов’язань не включають до бази оподаткування ПДВ, а компенсація вартості втраченого майна чи ремонту пошкодженого майна оподатковується ПДВ. Також важливо правильно відобразити компенсацію та списання знищених основних засобів у податковому обліку з податку на прибуток
Фінансова звітність, яка подається платниками податку на прибуток, повинна мати ідентифікатор форми з першою літерою «S», а не «J». Звіти, що подаються відповідно до ПКУ, необхідно подавати через Електронний кабінет із зазначеним ідентифікатором. Використання ідентифікатора «J» стосується звітності банків, розпорядників державних і місцевих бюджетів, які звітують відповідно до стандартів бухгалтерського обліку в державному секторі
ДПС надала індивідуальну податкову консультацію щодо оподаткування подарунків, які роботодавець – резидент Дія Сіті безоплатно передає своїм працівникам. Податківці пояснили, що порядок оподаткування напряму залежить від мети та підстав надання таких подарунків
Касаційний цивільний суд у складі Верховного Суду сформував позицію щодо правомірності притягнення до дисциплінарної відповідальності працівника за недосягнення затверджених фінансових показників. Суд підтвердив, що обов’язок виконувати план надходжень від платних медичних послуг може бути зафіксований у посадовій інструкції, а його ігнорування є порушенням трудової дисципліни
Уряд пропонує масштабно оновити правила у сфері охорони праці та промислової безпеки. Проєкт постанови передбачає цифровізацію ключових процедур, використання КЕП та скорочення паперового документообігу. Для частини робіт і обладнання підвищеної небезпеки планують перейти від дозвільного до декларативного принципу. Також пропонується спростити проведення медичних оглядів працівників та окремі процедури технічного контролю. Розповідаємо, які зміни може запровадити уряд для роботодавців і працівників
Якщо працівник захворів під час щорічної відпустки, дні тимчасової непрацездатності не «згорають» і не зараховуються до відпускних. Закон дозволяє або продовжити відпустку, або перенести невикористані дні на інший період – за погодженням із роботодавцем. Для цього працівник має повідомити про своє рішення та підтвердити хворобу листком непрацездатності, а роботодавець – оформити відповідний наказ
ДПС надала індивідуальну податкову консультацію щодо права фізичних осіб, які провадять незалежну професійну діяльність (зокрема арбітражних керуючих), скористатися податковою знижкою за витратами на навчання дитини
Працевлаштування неповнолітніх, які навчаються за денною формою, часто викликає питання щодо правильного визначення виду трудового договору. Важливо розмежовувати сам факт навчання і трудову діяльність, адже навчання не створює трудових відносин. Тому робота студента або учня під час навчання не є сумісництвом. У таких випадках трудові відносини оформлюються як основне місце роботи з дотриманням усіх вимог законодавства щодо неповнолітніх
З суми допомоги по тимчасовій непрацездатності, що нараховується та виплачується Пенсійним фондом України фізичній особі, яка переселилася з тимчасово окупованої території або зони надзвичайної ситуації, утримуються та перераховуються до бюджетів суми ПДФО за ставкою 18% та військового збору за ставкою 5%. При цьому робочі органи Фонду мають виконати усі встановлені ПКУ функції податкового агента
Постанова КМУ №1328, яка набрала чинності 27 жовтня 2026 року, уточнила строки дії рішень Міноборони про збільшення лімітів бронювання. Для підприємств важливо, коли саме було ухвалено таке рішення: до 9 грудня 2025 року чи після цієї дати. Від цього залежить, до якого моменту можна користуватися збільшеним лімітом – до 8 грудня 2026 року чи до завершення визначеного строку. Розбираємо, що потрібно перевірити підприємствам
На початку нового бюджетного періоду Казначейство відкриває рахунки для зарахування бюджетних надходжень і здійснення видатків. За загальним правилом нові рахунки за надходженнями відкривають протягом 45 днів після ухвалення Закону про Держбюджет, але за певних умов продовжують діяти реквізити попереднього року. Тож чи доведеться змінювати рахунки для сплати податків із 1 січня 2027 року читайте далі
ДПС надала індивідуальну податкову консультацію щодо можливості включення до калькуляції відшкодування витрат на електроенергію амортизації та витрат на обслуговування резервного енергообладнання (високовольтних інверторів та акумуляторів), придбаного орендодавцем для безперебійного живлення офісних приміщень
З 1 січня 2026 року держава оновила правила та розміри допомоги при народженні дитини. Збільшено як суму грошової виплати, так і вартість «Пакунка малюка», а також збережено можливість отримати допомогу навіть у разі народження дитини за кордоном. Як отримати виплату, якщо малюк народився закордоном читайте нижче

