
Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Вам надіслали виконавчий лист на утримання із працівника аліментів? І для вас це в новинку? Давайте разом розберемося у механізмах виконання рішення суду щодо стягнення аліментів
За ч. 1 ст. 127 Кодексу законів про працю України (далі – КЗпП) та ч. 1 ст. 26 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці) відрахування із зарплати можна провадити виключно у випадках, передбачених законодавством України. Своєю чергою, звернення стягнення на зарплату пенсію, стипендію та інший дохід боржника за виконавчим документом – захід примусового виконання судових рішень, передбачений п. 2 ч. 1 ст. 10 Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» (далі – Закон №1404).
Про звернення стягнення на зарплату та інші доходи виконавець виносить постанову, яку надсилає для виконання роботодавцю фізособи (ч. 3 ст. 68 Закону №1404). Аналогічно у ч. 6 ст. 71 Закону №1404 сказано, що у разі стягнення аліментів, як частки заробітку (доходу) боржника, відрахування здійснюють з фактичного заробітку (доходу) на підставі постанови виконавця.
У разі одержання такого документа, роботодавець зобов’язаний провести відраховування, адже вимоги виконавця щодо виконання рішень обов’язкові на всій території України (ч. 4 ст. 18 Закону №1404).
Отже, роботодавцеві, а точніше його бухгалтеру, потрібно виконати приписи виконавця щодо утримання аліментів.
Дійте за таким алгоритмом:
Увага! Виконавчий лист є обов'язковим для виконання. Тому про утримання аліментів із заробітної плати працівника видавати окремий наказ по підприємству (на відміну від ситуації, коли аліменти утримують за заявою працівника) не потрібно
Аліменти присуджують або в твердій грошовій сумі, або у відсотках від заробітку.
Аліменти у твердій сумі
Коли йдеться про визначення аліментів у твердій сумі, клопоту мінімум. Аже наразі навіть індексація таких аліментів перекладена на плечі виконавців. Роботодавцю залишається утримувати чітку суму, яку визначає виконавець вже з урахуванням індексації.
Відрахування аліментів проводимо із суми чистої зарплати, тобто вже за мінусом ПДФО та військового збору.
Аліменти у відсотках від заробітку
У такій ситуації бухгалтеру доведеться проводити певні розрахунки. Але спочатку після нарахування зарплати все ж потрібно із неї утримати ПДФО і військовий збір.
Із чистої суми зарплати вираховуємо суму аліментів, яка підлягає стягненню (ч. 1 ст. 70 Закону №1404 та п. 13 Переліку видів доходів, які враховуються при визначенні розміру аліментів на одного з подружжя, дітей, батьків, інших осіб, затвердженого постановою Кабміну від 26.02.1993 №146; далі – Перелік №146).
З огляду на кількість дітей зазвичай аліменти становлять:
Та на цьому нюанси не завершуються.
У разі одержання виконавчого документа про відрахування аліментів на дітей, ви побачите приписку про те, що сума аліментів на одну дитину не може бути меншою за 50% прожиткового мінімуму для дитини відповідного віку. Саме такий мінімальний гарантований розмір аліментів на одну дитину встановлено у ч. 2 ст. 182 Сімейного кодексу України. При цьому мінімальний рекомендований розмір аліментів на одну дитину становить розмір прожиткового мінімуму для дитини відповідного віку і може бути присуджений судом у разі достатності заробітку (доходу) платника аліментів. Утім це вже справа суду. Адже коли мовиться про гарантований розмір аліментів, то маємо справу із мінімальним розміром, який сплачує батько чи матір у випадку, коли їхні доходи низькі. А ось рекомендований розмір – це той, який встановлює суд у разі достатності заробітку платника аліментів.
Тож ми маємо говорити саме про мінімальний гарантований розмір аліментів.
Отже, мінімальний гарантований розмір аліментів на одну дитину становить у 2026 році:
Ви могли натрапити в інтернеті й на цифри із максимальним розміром аліментів, який ніби то не може перевищувати 10 прожиткових мінімумів (у 2026 році для дітей до 6 років – 28 170 грн, а від 6 до 18 років – 35 120 грн). Утім такий показник застосовується виключно тоді, коли йдеться про стягнення аліментів за судовим наказом. Якщо стягувач бажає стягнути аліменти в більшому розмірі, необхідно звертатись до суду з позовною заявою. І вже коли справу суд розглядає у позовному провадженні, максимальний розмір аліментів не передбачений.
Але й це ще не все. Адже передусім слід знати, з яких доходів аліменти можуть обчислюватися, а з яких ні. І першу скрипку тут грає вже згаданий нами Перелік №146.
Згідно з п. 1 Переліку №146 аліменти роботодавці утримують з усіх видів заробітку і додаткової винагороди як за основною роботою, так і за сумісництвом.
Роботодавці аліменти утримують з:
Це не виключний перелік. Також аліменти утримують і з інших видів зарплати, за виключенням перелічених в п. 12 Переліку №146. Тож до них і перейдемо.
Роботодавці НЕ утримують аліменти з:
Законодавство передбачає певні обмеження щодо проведення відрахувань із зарплати.
Зокрема, діє непохитне правило: загальний розмір відрахувань не може перевищувати 50%, а в разі стягнення аліментів на неповнолітніх дітей – 70% зарплати, яка належить до виплати працівникові (ст. 128 КЗпП, ст. 26 Закону про оплату праці та ч. 3 ст. 70 Закону №1404).
Увага! Навіть коли йдеться про аліменти на одну дитину, діє обмеження відрахування розміром 70%
Такий висновок зроблено у постанові ВС від 16.06.2021 у справі №161/20072/18.
Якщо працівник бажає щоб з його зарплати утримували більшу суму, ви безперечно за його заявою вправі направляти на сплату аліментів визначену працівником суму його заробітку (навіть усі 100% зарплати за мінусом утримань). У такому випадку до речі не йдеться про відрахування.
Важливо: якщо фіксована сума або обчислений вами відсоток від заробітку не дотягує до гарантованого мінімуму аліментів, то аліменти у відповідному місяці слід відрахувати саме на рівні мінімального розміру. Але сума відрахування не можете перевищувати 70% заробітку. Якщо мінімального гарантованого розміру відрахувати не вдасться, то буде накопичуватися заборгованість працівника за аліментами
Це питання врегульоване ч. 1 ст. 69 Закону №1404. Тут читаємо про те, що роботодавці здійснюють відрахування із зарплати і перераховують кошти на відповідний рахунок органу державної виконавчої служби, рахунок приватного виконавця. Зробити це слід у строк, встановлений для здійснення зазначених виплат боржнику, а коли такий строк не встановлено, – до 10 числа місяця, наступного за місяцем, за який здійснюється стягнення.
Окрім того такі роботодавці щомісяця надсилають виконавцю Звіт про здійснені відрахування та виплати за формою, встановленою наказом Мінюсту України від 02.04.2012 №512/5.
Перш ніж рухатися далі маємо зупинитися на двох запитаннях.
1. Чи можна відраховувати аліменти із лікарняних, які нараховані коштом ПФУ?
Тут варто взяти до уваги позицію ПФУ.
Як зазначають фахівці ПФУ у Вінницькій області суму допомоги, яка надійшла на спецрахунок можна використати виключно на здійснення страхових виплат за страхуванням у зв’язку з тимчасовою втратою працездатності застрахованим особам. Вона не може спрямовуватись на задоволення вимог кредиторів, на стягнення на підставі виконавчих та інших документів, за якими здійснюється стягнення відповідно до закону. А отже стягнення аліментів з сум допомоги по тимчасовій непрацездатності безпосередньо з окремого рахунку страхувальника чинним законодавством не передбачено.
Водночас аліменти потрібно обчислювати, у тому числі й з лікарняних, адже за нормами Переліку №146 їх потрібно стягнути із такого доходу.
Стягувати ж аліменти, з огляду на позицію ПФУ, будемо з інших доходів (оплати перших п’яти днів непрацездатності коштом роботодавця, зарплати за відпрацьований час). Якщо такого доходу достатньо для відрахування (звісно із урахуванням обмежень щодо відрахування) – прекрасно. Коли ж ні – на суму, якої не вистачає, відобразимо заборгованість за платником аліментів. Її погашатимемо за рахунок доходів наступних місяців. Або ж такий борг працівник може погасити самостійно:
Після цього роботодавець перерахує її на рахунки державної виконавчої служби / приватного виконавця.
2. Чи потрібно перераховувати аліменти під час виплати зарплати за першу половину місяця?
Багато роботодавців просто виплачують зарплату за першу половину місяця (аванс) без її нарахування. Але є й ті, хто повноцінно нараховує окремо зарплату за першу та за другу половину місяця.
За орієнтир у відповіді на це запитання слід брати саме подію – нарахування зарплати. Адже саме з нарахованої суми обов’язково стягувати та перерахувати аліменти – пригадайте положення ч. 1 ст. 69 Закону №1404.
Якщо ж аванс не нараховуєте, а просто виплачуєте, то вважаємо, що обов’язку зі сплати відрахувань ще не виникає. Але можлива ситуація коли суми зарплати за другу половину місяця не вистачить для перерахування за виконавчим документом (йдеться про відрахування, визначене з урахуванням обмеження 50% або 70%), то без відрахування із суми авансу не обійтися, інакше утвориться борг за аліментами.
До підприємства надійшла постанова виконавця на стягнення аліментів на 3 дітей (6, 9 та 14 років). Сума стягнення присуджена у розмірі 50% від заробітку, але не менше 50% прожиткового мінімуму для дитини відповідного віку. За березень 2026 року працівнику нарахували 14000 грн зарплати.
Перш за все визначаємо суму утриманого податку на доходи – 2 520,00 грн та військового збору – 700,00 грн. Дізнаємося суму доходу після оподаткування:
14000 грн – 2520,00 грн – 700,00 грн = 10780,00 грн.
Визначаємо суму аліментів:
Роботодавець утримує аліменти у сумі 5390,00 грн, адже вона більша за мінімальний розмір аліментів.
Наведемо у таблиці кореспонденцію рахунків (за для спрощення, виплату авансу не показуємо).
№ з/п | Зміст господарської операції | Кореспонденція рахунків | Сума, грн | |
Дт | Кт | |||
1 | Нараховано зарплату за серпень | 23 (91, 92, 93) | 661 | 14000,00 |
2 | Нараховано ЄСВ (14000 грн х 22%) | 23 (91, 92, 93) | 651 | 3 080,00 |
3 | Утримано із зарплати: | |||
– податок на доходи | 661 | 641 | 2 520,00 | |
– військовий збір | 661 | 642 | 700,00 | |
4 | Утримано із зарплати аліменти | 661 | 685 | 5 390,00 |
5 | Сплачено: | |||
– єдиний внесок | 651 | 311 | 3 080,00 | |
– податок на доходи | 641 | 311 | 2 520,00 | |
– військовий збір | 642 | 311 | 700,00 | |
6 | Виплачена працівнику зарплата за серпень (14000 грн – 2 520 грн – 700 грн – 5 390 грн) | 661 | 311 | 5 390,00 |
7 | Перераховано аліменти на рахунок виконавчої служби | 685 | 311 | 5 390,00 |
Як бачимо, нічого складного. Але потрібно розставити ще два акценти.
Перший. Якщо відрахування проводите із суми оплати перших п’яти днів непрацездатності, то відображайте це записом Дт 663 Кт 685.
Другий. Під час утримання аліментів підприємство одночасно відображає заборгованість перед виконавчою службою / приватним виконавцем. І саме цю суму воно має перерахувати на рахунки виконавчої служби. Тому такою кореспонденцією логічно проводити лише ту суму, яку фактично утримують з урахуванням обмеження (50% чи 70%).
Коли сума, яка підлягає стягненню перевищує обмеження, і в силу ст. 128 КЗпП роботодавець не може утримати її у відповідному місяці, то таку суму перевищення ліпше взагалі не відображати в обліку будь-якою кореспонденцією. Адже коли доходу працівника для утримання недостатньо, у самого підприємства не може виникати заборгованість перед виконавчою службою / приватним виконавцем.
У такому випадку борг перед одержувачем аліментів виникає саме у платника аліментів. Саме тому бухгалтеру варто створити окремий документ довільної форми (наприклад, відомість), де він буде фіксувати такі не стягнуті із працівника суми. В майбутніх періодах її можна буде утримати, звісно, якщо буде достатньо доходу для утримання.
Також інформація про таку заборгованість може знадобитися під час заповнення Звіту про здійснені відрахування та виплати.
Роботодавець, який отримав виконавчий документ, повинен щомісяця звітувати перед відповідною виконавчою службою чи приватним виконавцем – подавати Звіт про здійснені відрахування та виплати (далі – Звіт). За кожним виконавчим документом подаємо окремий Звіт. Строк його подання прямо не встановлено.
Водночас у п. 3 р. Х Інструкції з організації примусового виконання рішень, затвердженої наказом Мін'юсту від 02.04.2012 №512/5, сказано, що постанова виконавчої служби / приватного виконавця повинна містити:
вимогу щодо направлення звітів про здійснені відрахування та виплати із зазначенням періодичності подання звітів та адреси, на яку необхідно направляти звіти.
Кілька слів про заповнення Звіту.
По-перше, в ньому відомості слід відображати не наростаючим підсумком, а за конкретний місяць.
По-друге, у графі «Утримана сума» потрібно навести фактичну суму утримання за виконавчим документом. Якщо ж через застосування обмежень було утримано меншу суму і через це утворилася заборгованість, то її фіксуйте у графі «Примітка».
Ще один важливий момент. У ч. 2 ст. 69 Закону №1404 читаємо:
У разі припинення перерахування коштів стягувачу підприємства, установи, організації, фізичні особи, фізичні особи – підприємці не пізніш як у триденний строк повідомляють виконавцю про причину припинення виплат та зазначають нове місце роботи, проживання чи навчання боржника, якщо воно відоме.
Як саме це робити, законодавство не визначає. Тож можна піти одним із двох шляхів:
Аліменти, утримані підприємством з фактичного заробітку працівника на підставі постанови виконавця, не включають до складу оподатковуваного доходу одержувача аліментів – пп. 165.1.14 Податкового кодексу України. А отже з аліментів не утримуємо ані ПДФО, ані військовий збір.
Водночас суму аліментів податківці воліють бачити у додатку 4ДФ до Об’єднаної звітності. Для такого доходу навіть передбачена ознака доходу – «140». Для того, щоб показати такий дохід у додатку 4ДФ, потрібно знати реєстраційний податковий номер платника податків, який є отримувачем аліментів.
Багато хто справедливо вважає, що фіксувати аліменти у додатку 4ДФ не потрібно. Якщо підтримуєте таку позицію, можете апелювати до того, що:
Працівнику, щодо якого одержано постанову виконавця не нараховано жодних доходів (через відпустку без збереження зарплати тощо). Як діяти?
Мінімальний гарантований розмір аліментів на одну дитину не може бути меншим за 50% прожиткового мінімуму для дитини відповідного віку. А отже визначати зобов’язання працівника слід за кожен місяць, адже воно виникає незалежно від наявності доходу.
Коли відрахування визначене у твердій сумі, то сума боргу дорівнюватиме цій сумі, інакше борг буде визначено у мінімальному розмірі. Такий борг фіксуємо у Звітах в графі «Примітки», тут же варто навести пояснення причини появи заборгованості.
Під час стягнення аліментів важливо все зробити правильно. Адже, якщо ви утримаєте більше ніж потрібно (зокрема, без дотримання обмеження 50% або 70%) буде порушення законодавства про працю – зарплата виплачена не в повному обсязі. А за це абз. 4 ч. 2 ст. 265 КЗпП передбачає накладення фінштрафу в трикратному розмірі мінзарплати (наразі 25 941 грн) та адмінштраф на винну посадову особу у розмірі від 510 до 1700 грн (ст. 41 Кодексу України про адміністративна правопорушення, далі – КУпАП). Щоправда, у період дії воєнного стану у разі виконання в повному обсязі та у встановлений строк приписів про усунення порушень, виявлених під час здійснення позапланових заходів державного нагляду (контролю), штрафи, передбачені ст. 265 КЗпП, не застосовуються (ст. 16 Закону України від 15.03.2022 №2136-ІХ «Про організацію трудових відносин в умовах воєнного стану»).
Якщо ж не виконати законні вимоги виконавчої служби / приватного виконався і не відрахувати менше, ніж потрібно, або взагалі не провести відрахування – йтиметься про невиконання таких. За це ч. 4 ст. 18 та ч. 1 ст. 76 Закону №1404 передбачають:
За невиконання законних вимог виконавця, порушення вимог цього Закону, у тому числі за несвоєчасне подання або неподання звітів про відрахування із заробітної плати та інших доходів боржника, неподання або подання неправдивих відомостей про доходи і майновий стан боржника, ненадання боржником на вимогу виконавця декларації чи зазначення у декларації неправдивих відомостей або неповідомлення про зміну таких відомостей, неповідомлення боржником про зміну місця проживання (перебування) чи місцезнаходження або місця роботи (отримання доходів), а також за неявку без поважних причин за викликом виконавця, винні особи несуть відповідальність відповідно до закону.
Йдеться у першу чергу про адмінштраф від 850 до 1700 грн (ст. 18813 КУпАП).
Але можлива й кримінальна відповідальність. Так, умисне невиконання вироку, рішення, ухвали, постанови суду, які набрали законної сили, або перешкоджання їх виконанню карається штрафом від 8500 до 17000 грн або позбавленням волі на строк до трьох років (ст. 382 Кримінального кодексу України).
Шаблони та зразки документів:
Заява про утримання аліментів за ініціативою працівника
Наказ про утримання суми аліментів із заробітної плати працівника
Звіт про здійснені відрахування та виплату аліментів
Лист щодо припинення виплат у межах виконавчого провадження
Читайте більше:
Примусове стягнення аліментів: порядок подання документів
Як перевіряють цільове використання аліментів
Як правильно відобразити аліменти у декларації
Аліменти у 2026 році: мінімальні суми та порядок нарахування
Аліменти: як правильно розрахувати та відобразити в об'єднаній звітності
Аліменти із зарплати працівника: як утримати та відзвітувати
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
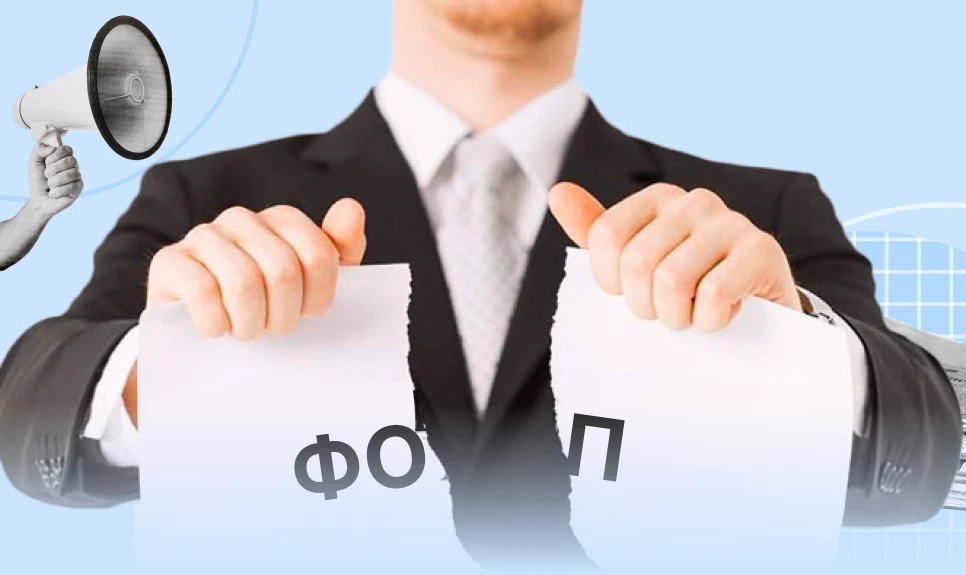
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?