

🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Мінімальне податкове зобов’язання (МПЗ) щодо сільськогосподарських земель залишається однією з найскладніших тем для ФОП – платників єдиного податку. Особливо багато запитань виникає у випадках, коли ділянки розташовані на територіях бойових дій, тимчасової окупації або можливих бойових дій. Розбираємо, коли МПЗ не визначається, у яких випадках Додаток 2 подається з нульовими показниками, а коли його взагалі можна не подавати
Чи визначають ФОП – платники ЄП другої та третьої групи – власники, орендарі, користувачі на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, що розташовані на територіях, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, мінімальне податкове зобов’язання та чи подають Додаток 2 «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік» у складі податкової декларації платника ЄП – ФОП за податковий (звітний) рік?
Розрахунок МПЗ щодо земельних ділянок, нормативна грошова оцінка яких проведена та не проведена, обчислюється за формулами встановленими пп. 38-1.1.1, 38-1.1.2 Податкового кодексу України (далі – ПКУ) та зазначається у Додатку 2 «Розрахунок загального мінімального податкового зобов’язання за податковий (звітний) рік» (далі – Додаток 2) до податкової декларації платника єдиного податку – фізичної особи – підприємця, форма якої затверджена наказом Мінфіну від 19.06.2015 №578.
МПЗ не визначається для земельних ділянок, земельних часток (паїв), за які не нараховувалася та не сплачувалася, зокрема, плата за землю, що:
Починаючи з 01 січня 2023 року, за земельні ділянки (земельні частки (паї), що розташовані на територіях активних бойових дій або на тимчасово окупованих Російською Федерацією територіях України, які включені до Переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, плата за землю (земельний податок та орендна плата за земельні ділянки державної та комунальної власності) не нараховується та не сплачується за період з першого числа місяця, в якому було визначено щодо відповідних територій дату початку активних бойових дій або тимчасової окупації, до останнього числа місяця, в якому було завершено активні бойові дії або тимчасова окупація на відповідній території (абз. 2 пп. 69.14 підрозд. 10 розд. ХХ ПКУ).
Слід зазначити, що на п. 3 «Території активних бойових дій, на яких функціонують державні електронні інформаційні ресурси» розд. I Переліку територій дія пп. 69.14 підрозд. 10 розд. XX ПКУ поширюється з 01 травня 2024 року, тобто починаючи з першого числа місяця, в якому набрала чинності Постанова КМУ від 30.04.2024 №485 «Про внесення змін до пункту 1 Постанови Кабінету Міністрів України від 06 грудня 2022 року №1364», до останнього числа місяця, у якому завершено активні бойові дії.
Таким чином, ФОП – платники єдиного податку 2 та 3 групи – власники, орендарі, користувачі на інших умовах (в тому числі на умовах емфітевзису) земельних ділянок, віднесених до сільськогосподарських угідь, які використовуються у підприємницькій діяльності та розташовані:
Водночас, якщо земельні ділянки, віднесені до сільськогосподарських угідь, не використовувалися ФОП – платником єдиного податку другої або третьої групи у підприємницькій діяльності, то Додаток 2 у складі Декларації не подається.
Джерело: ЗІР, категорія 107.01.10
Читайте більше:
МПЗ для юросіб-єдинників: як заповнити декларацію
Облік весняно-польових робіт: документи, бухпроведення, податкові нюанси
Коефіцієнт індексації НГО земель: як врахувати при сплаті податків у 2026 році
Як заповнювати графи 16–17 Додатка МПЗ-З, якщо сума МПЗ менша за встановлений поріг
Як заповнювати графи 7–12 додатка до декларації юрособи-єдинника, якщо МПЗ менше мінімального
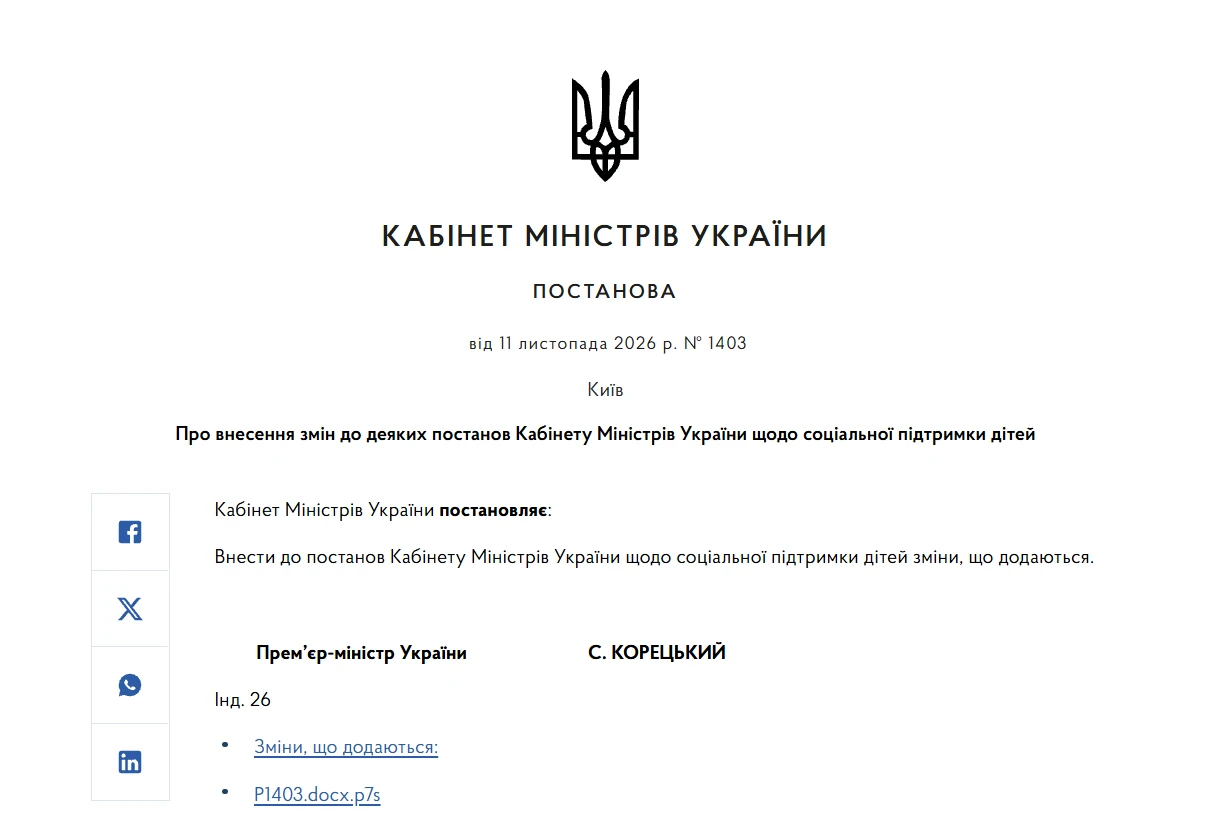
Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки
У Верховній Раді зареєстрували законопроєкт №16224, який пропонує розширити пільгу з ПДВ для наземних роботизованих комплексів (НРК). Звільнення від податку планують поширити не лише на готові комплекси, а й на матеріали, складові, комплектуючі та запасні частини, необхідні для їх виробництва, ремонту й обслуговування. Пільга стосуватиметься визначених операцій за умови, що кінцевими отримувачами товарів будуть відповідні силові структури, військові формування або виконавці оборонних контрактів
З 1 вересня 2026 року Звіт про контрольовані операції подається за оновленою формою та новими електронними ідентифікаторами. Зокрема, змінено форми основного Звіту, Додатка та інформації про пов’язаних осіб. Водночас звіти за 2025 рік, подані за попередньою формою, залишаються чинними та не потребують повторного подання лише через оновлення звітності
Міністерство оборони підготувало кілька версій законопроєкту про строки військової служби. Наразі документ опрацьовують усередині уряду за участю військово-політичного керівництва. Про це повідомила заступниця міністра оборони Любов Галан під час години запитань до уряду у Верховній Раді. Водночас конкретних строків подання законопроєкту до парламенту вона не назвала
Мінекономіки повідомило про перебіг перегляду критеріїв, за якими підприємства отримують статус критично важливих. Водночас нардепка Ніна Южаніна звернула увагу на питання, які досі залишаються без відповідей: наскільки змінилися критерії, скільки підприємств уже втратили критичність і які квоти бронювання діятимуть для різних категорій бізнесу. На її думку, бізнесу потрібна не лише інформація про хід перегляду, а й оцінка його реальних наслідків для підприємств і працівників
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу
Кабмін постановою від 11.11.2026 №1403 змінив порядок фінансування програми «Пакунок школяра». Із постанови прибрали фіксовану суму допомоги – 5000 грн, однак саму виплату зберегли. З 1 січня 2027 року розмір допомоги визначатиметься законом про Державний бюджет на відповідний рік. Тож надалі сума допомоги залежатиме від бюджетних рішень
Восьмий апеляційний адміністративний суд підтвердив, що обов’язок подання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також працівників, які на них працюють до ТЦК та СП є безумовним для керівників підприємств. Він не залежить ані від фактичної діяльності, ані від наявності техніки чи працівників. Навіть новостворені компанії повинні подавати звітність, у тому числі з нульовими показниками. Невиконання цього обов’язку тягне за собою адміністративну відповідальність і значні штрафи
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за пп. 140.5.4 ПКУ
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

З’ясуємо кому, в які строки та спосіб звітувати за формою №13-заг (місячна). Також підкажемо, як заповнити Звіт про надходження молочної сировини на перероблення й отримання з неї молочних продуктів і що буде за його неподання
Працівник уже використав 14 календарних днів щорічної основної відпустки й хоче решту брати окремими днями з понеділка по п’ятницю, щоб не витрачати дні відпустки на вихідні. Чи можна так зробити – відповідає Держпраці
Підприємства та організації можуть виплачувати стипендії учням і студентам за договорами із закладами освіти. У 2026 році стипендія в межах 4 660 грн на місяць не оподатковується ПДФО та військовим збором, а з суми перевищення утримуються 18% ПДФО та 5% військового збору
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин