

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
У разі звільнення та в деяких інших випадках працівнику належить компенсація за невикористану відпустку. У статті розповідаємо, як її оформити, розрахувати, визначити розрахунковий період та середню зарплату, а також як скористатися нашими калькуляторами для спрощення розрахунків
Обов’язок роботодавця в частині виплати працівнику грошової компенсації за невикористані ним щорічні відпустки визначено у частині першій ст. 24 Закону України від 15.11.1996 № 504/96-ВР «Про відпустки» (далі – Закон про відпустки):
У разі звільнення працівника йому виплачується грошова компенсація за всі не використані ним дні щорічної відпустки, а також додаткової відпустки працівникам, які мають дітей або повнолітню дитину – особу з інвалідністю з дитинства підгрупи А I групи.
Тобто у разі звільнення працівника компенсація виплачується в обов’язковому порядку.
Але можлива виплата компенсації також працівнику, з яким трудові відносини тривають. Підстави для такої виплати вказані у частині четвертій ст. 24 Закону про відпустки:
За бажанням працівника частина щорічної відпустки замінюється грошовою компенсацією. При цьому тривалість наданої працівникові щорічної та додаткових відпусток не повинна бути менше ніж 24 календарних дні.
За загальним правилом сума компенсації працівнику за невикористані дні щорічних відпусток нараховується у такому ж порядку, як і нарахування оплати відпустки.
Наведемо покроковий алгоритм нарахування компенсації:
Крок 1. Визначити кількість невикористаних днів відпустки.
Як правило, працівник має право на щорічну основну відпустку тривалістю 24 календарні дні за відпрацьований рік (ст. 6 Закону про відпустки). Тож якщо працівник не використав відпустку повністю, або використав частково – потрібно обчислити кількість днів, що залишилися.
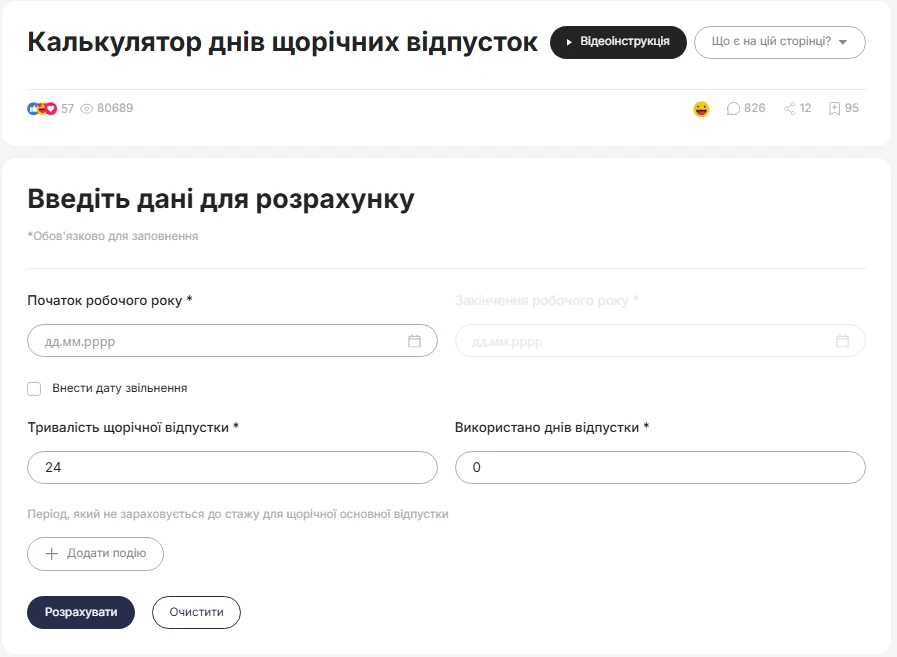
Щоб визначити кількість днів невикористаної відпустки радимо скористатися нашим Калькулятором днів щорічних відпусток:
Крок 2. Розрахувати середньоденну заробітну плату.
Середньоденний заробіток обчислюється за останні 12 місяців, що передують місяцю звільнення. Про це вказано в абзаці 1 п. 2 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100):
2. Обчислення середньої заробітної плати для оплати часу відпусток, надання матеріальної (грошової) допомоги або виплати компенсації за невикористані відпустки проводиться виходячи з виплат за останні 12 календарних місяців роботи, що передують місяцю надання відпустки, надання матеріальної (грошової) допомоги або виплати компенсації за невикористані відпустки.
Але це загальне правило. Воно застосовується, якщо у працівника є невикористані дні відпусток, право на які набуто з 1 січня 2024 року.
Якщо ж у працівника є невикористані дні відпусток за періоди до 31.12.2023, то застосовується окреме правило, визначене абзацом 2 п. 2 Порядку №100:
Обчислення середньої заробітної плати для виплати компенсації за невикористані відпустки, на які працівник набув право до 31 грудня 2023 р., проводиться виходячи з виплат, нарахованих у 2023 році.
Тобто при нарахуванні компенсації за дні невикористаних відпусток, які накопичились за періоди до 31 грудня 2023 року, середньоденна заробітна плата визначається на підставі виплат за 2023 рік, що впливає на особливий порядок визначення розрахункового періоду.
Лист Мінекономіки від 03.10.2023 №4707-05/53176-07:
… у разі звільнення працівника після 01.02.2024 обчислення середньої заробітної плати для виплати компенсації за невикористані відпустки, на які працівник набув право до 31.12.2023, здійснюється з урахуванням абзацу другого пункту 2 Порядку №100 в розрахунковому періоді з 01.01.2023 по 31.12.2023, а за невикористані відпустки, на які працівник набув право після 31.12.2023, – відповідно до абзацу першого пункту 2 Порядку №100 в розрахунковому періоді з 01.02.2023 по 31.01.2024.
Отже, сума компенсації має обчислюватися за різними показниками середньоденної заробітної плати:
Якщо працівник пропрацював менше року, середня зарплата обчислюється виходячи з виплат за фактичний час роботи, тобто з першого числа місяця після оформлення на роботу до першого числа місяця, в якому надається відпустка або виплачується компенсація за невикористану відпустку (п. 2 Порядку №100).
Якщо працівника прийнято (оформлено) на роботу не з першого числа місяця, проте дата прийняття на роботу є першим робочим днем місяця, то цей місяць враховується до розрахункового періоду як повний місяць.
Якщо у працівника відсутній розрахунковий період або в розрахунковому періоді у працівника не було заробітної плати, розрахунки проводяться з установлених в трудовому договорі тарифної ставки, посадового (місячного) окладу або МЗП, якщо оклад є меншим від розміру МЗП.
Зверніть увагу! Час, протягом якого працівник згідно із законодавством не працював і за ним не зберігався заробіток або зберігався частково, виключається з розрахункового періоду (п. 2 Порядку №100)
Йдеться про періоди відпусток без збереження заробітної плати, відпусток по догляду за дитиною до 3-х (6-ти) років, дні простою не з вини працівника, який оплачується в розмірі 2/3 окладу, дні військової служби без збереження середнього заробітку та інші.
Формула для обчислення розміру середньоденної заробітної плати:
Середньоденна заробітна плата | = | Сукупний дохід у розрахунковому періоді | : | Кількість календарних днів розрахункового періоду |
Детальні покрокові алгоритми для обчислення середньоденної заробітної плати ви можете знайти у нашій публікації «Середня зарплата для відпускних: правила розрахунку»
Крок 3. Нарахувати суму компенсації.
Компенсація розраховується шляхом множення розміру середньоденної заробітної плати та кількості невикористаних днів відпустки.
Формула для обчислення суми компенсації:
Сума компенсації | = | Середньоденна заробітна плата | Х | Кількість невикористаних календарних днів відпустки |
Працівник звільняється 14.08.2026. Він був прийнятий на роботу 14.12.2022. У нього є дні невикористаної відпустки:
У даному випадку бухгалтерія має розрахувати окремо середньоденну зарплату для нарахування компенсації:
В наказі про звільнення працівника слід обов’язково вказувати, за які періоди працівнику потрібної виплатити компенсацію.
Зразок Наказу про звільнення за власним бажанням з виплатою грошової компенсації тут.
Припустимо, що у нашій ситуації за січень – грудень 2023 року працівник отримав 180000 грн заробітної плати і відпрацював всі дні протягом цього періоду. Тож тривалість розрахункового періоду – 365 к. днів.
Зверніть увагу! В період дії воєнного стану не діє норма ст. 73 КЗпП, тому якщо розрахунковий період припадає на період дії воєнного стану, то святкові і неробочі дні не зменшують такий розрахунковий період.
Актуальну інформацію про норми робочого часу в умовах дії воєнного часу у довіднику «Норма тривалості робочого часу – 2026». Також маємо безплатний калькулятор норми робочого часу.
Тож у нашій ситуації середньоденна заробітна плата за січень – грудень 2023 року складає:
180000 грн / 365 к. дн. = 493,15 грн.
Сума компенсації за 4 к. дн. нараховується у розмірі:
493,15 грн х 4 к. дн. = 1972,60 грн.
За період з серпня 2025 по липень 2026 працівник отримав заробітну плату у розмірі 250000 грн і також не мав днів, які він не працював і за ним не зберігався заробіток або зберігався частково.
Середньоденна заробітна плата складає:
250000 грн / 365 к. дн. = 684,93 грн.
Тож сума компенсації за 16 к. дн. роки (за період з 2024 по 2026) нараховується у розмірі:
684,93 грн х 16 к. дн. = 10 958,88 грн.
Тож загальна сума компенсації працівнику у зв’язку із звільненням має бути виплачена у розмірі:
1 972,60 грн + 10 958,88 грн = 12 931,48 грн.
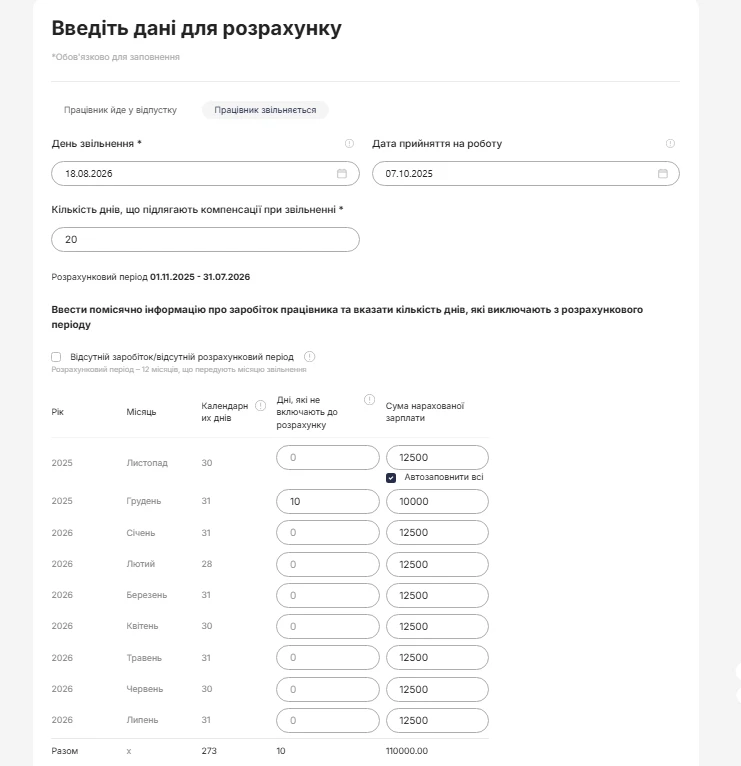
Працівник звільняється 18 серпня 2026 року. Він прийнятий на роботу у 7 жовтня 2025 року. Заробітна плата в розрахунковому періоді (листопад 2025 – липень 2026) склала 110 000 грн. У грудні 2025 року працівник перебував у відпустці без збереження зарплати за згодою сторін 10 к. дн.
За допомогою Калькулятора днів щорічних відпусток визначаємо кількість днів щорічної відпустки, за які працівнику слід нарахувати компенсацію. За даними калькулятора до відпускного стажу зараховується 306 к. дн. і має право на 20 к. дн. щорічної відпустки.
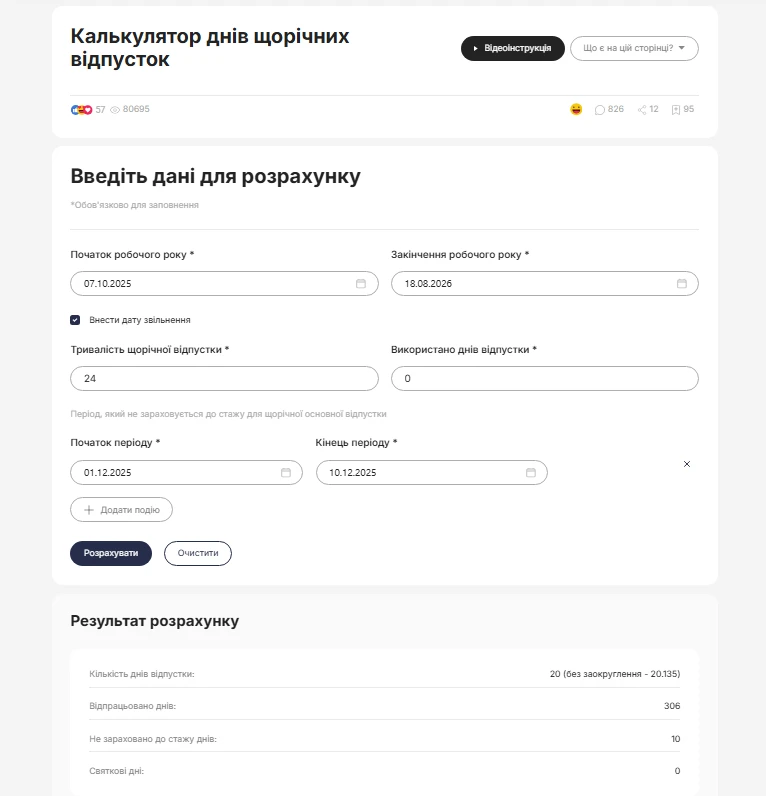
Тривалість розрахункового періоду у цій ситуації (листопад 2025 – липень 2026) зменшується на дні відпустки без збереження зарплати:
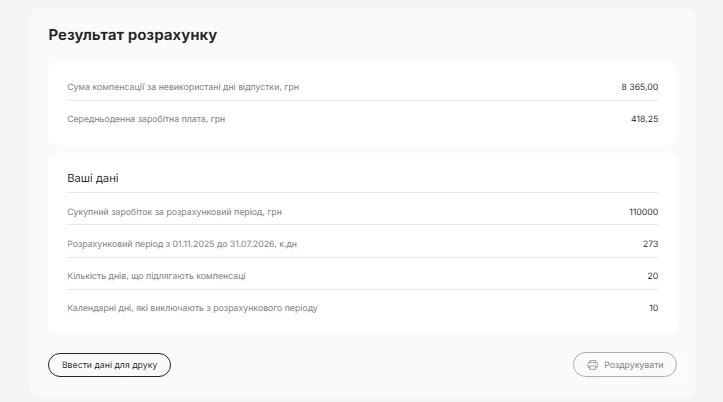
Середньоденна заробітна плата за листопад 2025 – липень 2026 складає:
Тож сума компенсації за 20 к. дн. нараховується у розмірі:
Для розрахунку середньої заробітної плати радимо користуватися нашим Калькулятором середня зарплата-відпускні.
Шаблони та зразки документів:
Наказ про звільнення за власним бажанням з виплатою грошової компенсації
Наказ про звільнення за угодою сторін з виплатою компенсації за основну і додаткову відпустки
Наказ про виплату директору компенсації за щорічну додаткову відпустку (без звільнення)
Заява про звільнення за власним бажанням з виплатою компенсації
Сервіси для бухгалтера:
Калькулятор середня зарплата-відпускні
Перетворення приватного підприємства на ТОВ не означає автоматичного анулювання його реєстрації платником ПДВ. Правонаступник має пройти перереєстрацію за формою №1-ПДВ, при цьому дата реєстрації та індивідуальний податковий номер не змінюються. Також у разі дотримання процедури перереєстрації не виникає обов’язку нараховувати ПДВ за правилами п. 184.7 ПКУ, а електронний рахунок і показники СЕА ПДВ продовжують діяти. Окремі правила передбачені для перенесення від’ємного значення ПДВ до правонаступника через додаток Д2 до декларації
Батько подає деку на податкову знижку. Які документи потрібно додати до декларації? Чи можна додати квитанцію про сплату за навчання мамою? Усі квитанції про оплату (їх 7 шт.) є на батька, у 2025 році одна на маму, а договір підписаний з батьком
Положення НБУ №148 встановлює граничні суми розрахунків готівкою, однак передбачає низку винятків. Обмеження не поширюються, зокрема, на розрахунки суб’єктів господарювання з бюджетами та державними цільовими фондами, добровільні пожертвування і благодійну допомогу, використання готівки на відрядження та виплати, пов’язані з оплатою праці. Окремий виняток передбачений для готівкових коштів із фондів, створених на виконання законодавства про НАБУ, БЕБ та ДБР
ФОП має два рахунки: один у банку, другий – у NovaPay для отримання післяплати. Чи вважаються кошти, що надходять на обидва рахунки, доходом ФОП та чи потрібно сумувати ці надходження при заповненні декларації платника єдиного податку?

Державна податкова служба представила «Податковий довідник інвестора» – практичний гайд для українських та іноземних інвесторів, які працюють або планують працювати в Україні. У ньому зібрано інформацію про ключові податки, реєстрацію та взяття на облік, подання звітності, цифрові сервіси ДПС, податкові пільги та міжнародні угоди. Окремі розділи присвячені податковим перевіркам, відшкодуванню ПДВ, врегулюванню податкового боргу та захисту прав платників. Довідник також містить практичний FAQ із відповідями на поширені запитання інвесторів
Лікарняні, декретні та інші страхові виплати можуть чекати на новий порядок. Пенсійний фонд підготував проєкт постанови, яким пропонує затвердити Порядок призначення та здійснення страхових виплат для окремих категорій застрахованих осіб. Важливо вже зараз розібратися: кого саме стосуватиметься новий порядок, у яких випадках виплати призначатиме Пенсійний фонд, які документи знадобляться та що зміниться для роботодавця, якщо підприємство ліквідовується або працівник втрачає можливість отримати виплату у звичайному порядку. Розбираємо проєкт нового Порядку та дивимося, що він змінює для бухгалтера, роботодавця і застрахованої особи
Фізичні особи – підприємці першої або другої групи, які зареєстровані на територіях бойових дій або тимчасово окупованих РФ, можуть не сплачувати військовий збір. Контролюючий орган автоматично скасовує нарахування в інтегрованій картці платника (ІКП) після граничного терміну сплати

Уряд розширив програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій. До територій підвищеного ризику включено Київ і Київську область, тому підприємства в цих регіонах можуть претендувати на часткову компенсацію вартості пошкодженого або знищеного майна, а також страхових премій за договорами страхування від воєнних ризиків. Підтримка охоплює збитки, спричинені безпосереднім або опосередкованим впливом ракет, дронів, авіабомб, артилерії, уламків, а також пожежами, вибухами й ударною хвилею внаслідок бойових дій
Керівник підприємства може нести адміністративну відповідальність за неподання до ТЦК інформації про транспортні засоби та техніку, навіть якщо фактично цю звітність готує або подає інший працівник. У справі №161/8465/26 суд звернув увагу, що така інформація має подаватися керівниками підприємств двічі на рік – до 20 червня та 20 грудня. Посилання керівниці на перебування у відпустці суд не прийняв, оскільки керівниця товариства вона мала проконтролювати подання регулярної звітності
В Україні стартував прийом заявок на отримання фінансової допомоги для малого та середнього бізнесу в межах програми BLOOM. Підприємці можуть залучити від 17 000 до 30 000 доларів США на розвиток бізнесу, придбання обладнання та створення або збереження робочих місць. Подати заявку можуть ФОП і юридичні особи з 11 областей України до 30 вересня 2026 року
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення? Чи є у цього порушення термін давності?
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві