Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Надаємо роз’яснення щодо документального оформлення та бухгалтерського обліку фірмового одягу, який підприємство отримує від замовника у тимчасове користування для свого персоналу. Оскільки право власності не переходить, цей одяг не відповідає критеріям активу згідно з П(С)БО 9. Ми пояснюємо, що факт передачі та повернення слід оформлювати Актами приймання-передачі, а облік вести поза балансом (наприклад, на субрахунку 023 або 026) у кількісному вимірі. Також наведено рекомендації щодо внутрішнього контролю за рухом одягу серед працівників
ПИТАННЯ:
Підприємство продає товар замовника через визначені канали продажу. Відповідно до умов договору персонал Підприємства зобов’язаний носити в робочі години фірмовий одяг, визначений замовником. З цією метою замовник за свої кошти пошив одяг та передав його безкоштовно Підприємству в тимчасове користування з метою забезпечення одягом персонал в магазинах. Право власності на одяг до Підприємства не переходить, через певний термін одяг буде повернуто замовнику. Яким повинно бути документальне оформлення та бухгалтерський облік одягу, отриманого Підприємством від замовника?
Отримання та повернення фірмового одягу слід оформити Актами приймання – передачі.
Факт передачі брендованого одягу від замовника до Підприємства доцільно оформляти Актом приймання-передачі. В ньому зазначають: назву товарно-матеріальних цінностей, що передаються, їх кількість, місце та дату передачі. Щодо вартості переданого одягу, то необхідність цього реквізиту виникає у разі якщо умовами договору передбачено відшкодування Підприємством вартості одягу на випадок його втрати чи пошкодження.
Окрім цього, Акт приймання-передачі повинен містити всі інші реквізити первинного документа, визначені ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік).
Акт приймання-передачі одягу складають в 2-х екземплярах – для кожної зі сторін та підтверджують підписами відповідальних осіб.
Відповідно до п. 5 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246, запаси визнаються активом, якщо існує імовірність того, що підприємство отримає в майбутньому економічні вигоди, пов’язані з їх використанням, та їх вартість може бути достовірно визначена. Водночас під активом слід розуміти ресурси, контрольовані підприємством у результаті минулих подій, використання яких, як очікується, приведе до отримання економічних вигод у майбутньому (ст. 1 Закону про бухоблік).
Оскільки право власності на брендований одяг залишається за замовником та не переходить до Підприємства, то відсутній елемент контрольованості, через це одяг не відповідає критеріям визнання активу. Тож отриманий одяг Підприємство не відображає в складі запасів. Водночас для контролю за рухом таких ТМЦ варто вести їх облік поза балансом у кількісному вимірі.
Відповідно до Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 №291 позабалансові рахунки призначені для узагальнення інформації про наявність і рух, зокрема, цінностей, що не належать підприємству, але тимчасово перебувають у його користуванні, розпорядженні або на зберіганні. Отримання Підприємством одягу для персоналу є отриманням його в користування з метою виконання умов договору та надання послуг замовнику.
Для обліку таких ТМЦ доцільно використати позабалансовий субрахунок 023 «Матеріальні цінності на відповідальному зберіганні». До нього може бути відкритий аналітичний рахунок «Одяг персоналу, отриманий від замовника» чи з подібною назвою. Або ж для цих цілей може бути відкритий окремий субрахунок до рахунку 02 «Активи на відповідальному зберіганні», наприклад, 026 «Одяг персоналу, отриманий від замовника».
На дату оформлення Акта приймання-передачі одягу на підставі нього ТМЦ відображають поза балансом у кількісному вимірі за дебетом субрахунку 023 (026) – Одяг персоналу, отриманий від замовника.
Також звертаємо увагу, що оскільки передбачається повернення одягу замовнику, то на Підприємство лягає обов’язок його збереження. З цією метою доцільно вести облік переміщень одягу на Підприємстві – його видачі працівникам та повернення працівниками. Для цих цілей можна оформити відомість або інший внутрішній документ, в якому буде зафіксовано дату видачі/ повернення одягу, П.І.Б працівника, вид одягу, кількість одиниць тощо. Оптимально видавати одяг працівникам під підпис.
Під час повернення одягу замовнику також оформляють Акт приймання-передачі та на підставі нього Підприємство зможе списати ТМЦ з позабалансу за кредитом субрахунку 023 (026).
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
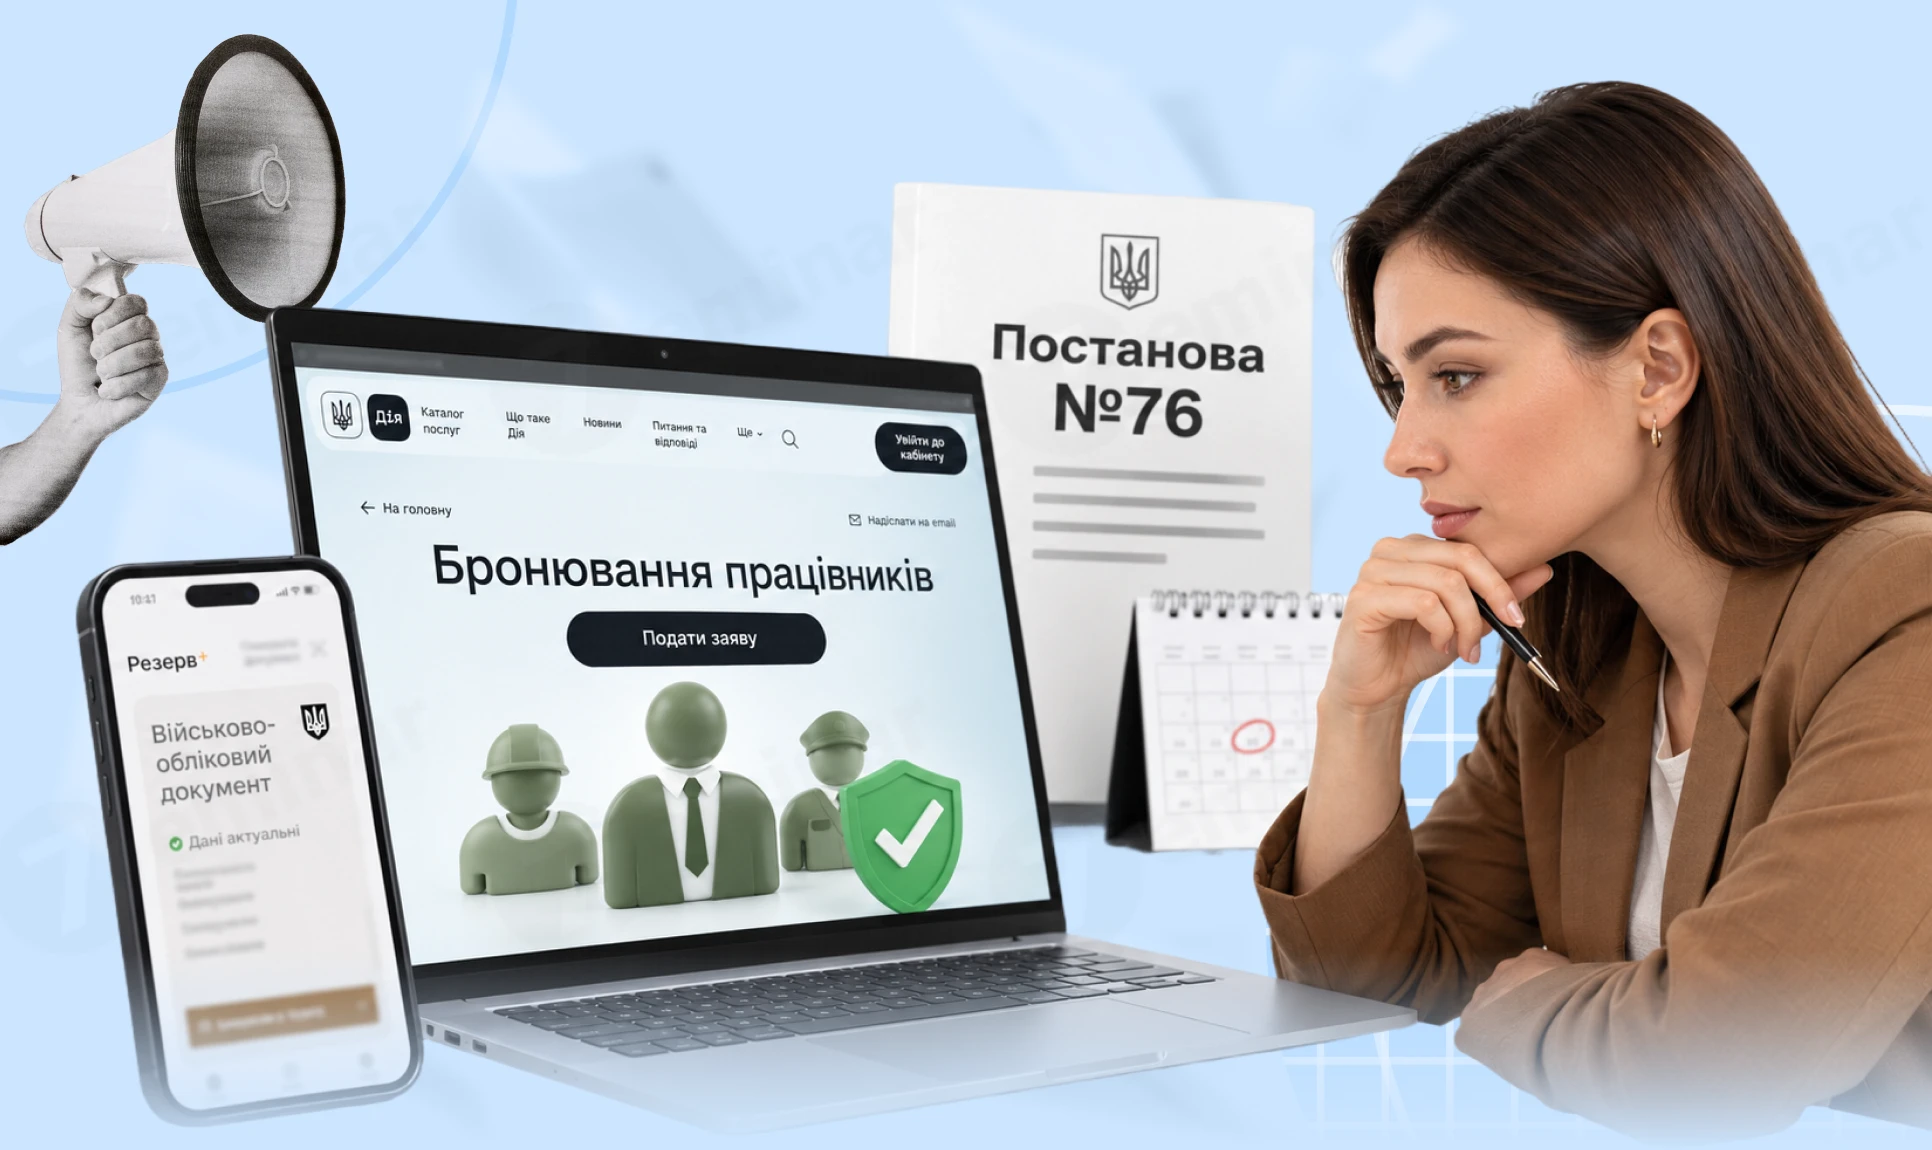
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
У листопаді 2026 року виповнюється 60 років? Щоб не втрачати час на оформлення пенсії, звернутися до Пенсійного фонду можна заздалегідь – не раніше ніж за місяць до досягнення пенсійного віку. Розповідаємо, який страховий стаж потрібен у 2026 році, коли подавати заяву та як оформити пенсію онлайн
Базою нарахування ЄСВ є сума нарахованої заробітної плати, яка включає основну, додаткову зарплату та інші виплати. Подарунки працівникам (грошові або натуральні) є базою для нарахування ЄСВ, якщо працівники перебувають у трудових відносинах із роботодавцем
За які періоди ФОПам подавати Звіт про внесок на працевлаштування осіб з інвалідністю у наступних ситуаціях: 1. Перший ФОП мав працівників з 01.01.2026 до 22.06.2026. На зараз працівники відсутні. 2. Другий ФОП має працівників з 23.06.2026 по теперішній час. Скільки звітів про внесок їм подавати та як їх нумерувати?
Отримували оплату за послуги від іншої фізичної особи? Такий дохід потрібно задекларувати та самостійно сплатити податки, якщо кошти виплатила особа, яка не є податковим агентом. Для доходів, отриманих у 2026 році, застосовуються ставки 18% ПДФО та 5% військового збору. Декларацію про майновий стан і доходи потрібно подати до 1 травня 2027 року, а визначені податкові зобов’язання сплатити до 1 серпня 2027 року
Законодавці продовжили воєнний стан і він тепер триватиме до 29.01.2027. А отже слід врахувати зміни у розрахунках на 2027 рік. Тримайте виробничий календар на 2027 рік із нормою тривалості робочого часу – 4 таблиці із нормами робочого часу на 2027 рік для п'ятиденки та шестиденки
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
Чи можна включити до посадової інструкції бухгалтера підготовку та перевірку договорів, коли це вважається частиною трудової функції, а коли потрібно оформлювати суміщення або сумісництво. Розбираємо вимоги до кваліфікації, порядок зміни обов’язків уже працюючого працівника та випадки, коли потрібна доплата
Якщо працівник працює на умовах неповного робочого часу, його зарплату нараховують пропорційно фактично відпрацьованому часу або залежно від виробітку. Як правильно розрахувати оплату, якщо скорочено тривалість робочого дня чи кількість робочих днів на тиждень, та які правила передбачає ст. 56 КЗпП – розглянемо далі
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н
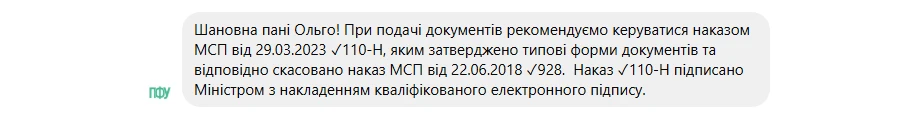
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
У статті розглянемо, хто, на які доходи нараховує та коли сплачує єдиний внесок, за якими ставками та чи є пільги зі сплати ЄСВ. Зупинимось також на порядку розрахунку внеску, особливостях звітування щодо нього для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату