Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Інколи працівників залучають до роботи у вихідний день. Проте як в подальшому враховувати оплату за таку роботу при обчисленні середньої зарплати для відпускних, відрядження, допомоги, лікарняних / декретних? Дізнаєтесь із наступної статті
В загальному випадку робота у вихідний день не проводиться. Але у певних випадках працівника можуть залучити до роботи в його вихідний день. Якщо це відбулося з вашими працівниками, то роботодавець зобов’язаний надати компенсацію за роботу у вихідний день.
Так, у ст. 72 Кодексу законів про працю (далі – КЗпП) передбачено, що робота у вихідний день може компенсуватися, за згодою сторін, наданням іншого дня відпочинку або у грошовій формі у подвійному розмірі.
Який саме вид компенсації за роботу у вихідний день обрати – залежить від домовленості між працівником і роботодавцем.
Оформіть досягнуту угоду заявою працівника та наказом роботодавця. Як правило спосіб компенсації визначають безпосередньо в наказі про залучення до роботи у вихідний день (див. лист Мінсоцполітики від 03.10.2013 №1097/13/84-13 і №922).
Якщо обрана компенсація оплата в подвійному розмірі, то в цьому випадку оплату здійснюють за правилами, встановленими ст. 107 КЗпП для оплати роботи у святковий (неробочий) день. А саме:
Також не забувайте роботу у вихідний день позначати в табелі обліку використання робочого часу. Адже на підставі цього документу буде нараховуватись зарплата працівнику. Для позначення роботи у вихідний день використовуйте літерний код «РВ» (цифровий – «06») – години роботи у вихідний день. Обов’язково зазначайте кількість фактично відпрацьованих годин у вихідний день.
Крім того, якщо як компенсація за роботу у вихідний день обраний інший день відпочинку, то такий день в табелі обліку використання робочого часу позначайте кодом «ІН» (цифровий – «22») – інший невідпрацьований час.
Це основні акценти для компенсації за роботу у вихідний день. Але надалі така компенсація буде включатись до розрахунку середньої зарплати. Яким чином це відбувається, чи є особливості? Про це все нижче. При чому розберемо нюанси для кожної середньої зарплати.
Компенсація за роботу у вихідний день та середня зарплата при регулюванні Порядком обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою КМУ від 26.09.2001 №1266 (далі – Порядок №1266).
Оплата в подвійному розмірі. Якщо як компенсація за роботу у вихідний день обрана подвійна оплата, то ніяких проблем із обчисленням середнього заробітку не буде.
По-перше, середня зарплата для лікарняних / декретних визначається за 1 календарний день. Тому роботу у вихідний день ніяк не впливає на цей розрахунок. Усі календарні дні розрахункового періоду будуть включатися до розрахунку, в тому числі й робота у вихідний день.
По-друге, при обчисленні середньої зарплати для лікарняних / декретних потрібно нараховану зарплату в розрахунковому періоді, на яку нарахований ЄСВ, поділити на календарні дні такого розрахункового періоду. Це передбачено п. 3 Порядку №1266.
Оплата за роботу у вихідний день відповідно до п. 2.2.4 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату України від 13.01.2004 №5 відноситься до фонду додаткової заробітної плати. На таку виплату нараховується ЄСВ. А отже така виплата буде враховуватись при обчисленні середнього заробітку.
Працівник захворів 20.10.2026. В розрахунковому періоді жовтень 2025 – вересень 2026 року його нарахована зарплата за окладом склала 250800 грн. Крім того у вересні 2026 він працював у вихідний день і оплата за роботу в такий день склала 2000 грн.
Середня зарплата для лікарняних буде складати (250800+2000) : 365 = 692,60 грн.
Інший день відпочинку. Питання яке може виникнути:
Чи потрібно інший день відпочинку виключати із розрахунку середньої зарплати за Порядком №1266?
Ні, такий день не виключають.
Порядком №1266 передбачено для звичайного роботодавця тільки 6 поважних причин не роботи, які будуть виключатись із розрахункового періоду. Це:
Інший день відпочинку, наданий за роботу у вихідний день не відноситься до поважних причин для цілей Порядку №1266, тому підстав для виключення його із розрахунку немає.
Оплата в подвійному розмірі. Така виплата включається до розрахунку середньої зарплати для оплати періоду відпустки чи компенсації за невикористану відпустку. Пунктом 3 Порядку обчислення середньої заробітної плати, затвердженого постановою КМУ від 08.02.1995 №100 (далі – Порядок №100) передбачено, що при обчисленні середньої заробітної плати враховуються всі суми нарахованої заробітної плати згідно із законодавством та умовами трудового договору, крім визначених у пункті 4 цього Порядку. Оплата за роботу у вихідний день не є разовою для застосування норм Порядку №100. Тому її включаємо до розрахунку середнього заробітку.
Інший день відпочинку. Як і при обчисленні лікарняних / декретних, виникає питання:
Чи виключати із розрахунку інший день відпочинку?
Пунктом 2 Порядку №100 визначено, що час, протягом якого працівник згідно із законодавством не працював і за ним не зберігався заробіток або зберігався частково, виключається з розрахункового періоду.
Чи відноситься до такого періоду інший день відпочинку?
Вважаємо що ні.
Інший день відпочинку за роботу у вихідний день по суті є заміною вихідного дня, в який працівник виходив на роботу за наказом керівника. При обчисленні середнього заробітку для відпускних / компенсації за невикористану відпустку вихідні не виключають із загальної кількості календарних днів розрахункового періоду. Тому й інший день відпочинку також буде приймати участь в розрахунку середнього заробітку.
Працівника прийнято на роботу з 25.12.2025. З 04.11.2026 йому надається оплачувана відпустка.
У січні 2026 року згідно з наказом працівника залучили до роботи у вихідний день 10.01.2026 та надали інший день відпочинку 12.01.2026.
В розрахунковому періоді січень – жовтень 2026 року загальний заробіток склав 150000 грн.
Середня зарплата становить: 150000 грн : (31 січень + 28 лютий + 31 березень + 30 квітень + 31 травень + 30 червень + 31 липень + 31 серпень + 30 вересень + 31 жовтень) = 493,42 грн.
Для відрядження потрібно визначати середню зарплату. Така «середня» визначається виходячи із виплат за 2 місяці. Щоб розрахувати середньоденну зарплату за 2 місяці, треба розділити зарплату за фактично відпрацьовані протягом двох місяців робочі дні на число відпрацьованих робочих днів (п. 8 Порядку №100).
Те, що оплата за роботу у вихідний день включається в розрахунок «середньої», питань не викликає. Про це зазначали вище.
А чи включати відпрацьований вихідний у кількість робочих днів?
Так, включати.
Мінсоцполітики у листі від 29.10.2019 №1565/0/206-19 зазначали, що для цілей розрахунку середньоденної зарплати вихідний день, в який працівник працював, треба включати в загальну кількість робочих днів за розрахунковий період.
Працівник у жовтні 2026 направлений у відрядження. У серпні 2026 року він відпрацював 21 день, у вересні 23 дні, в тому числі 22 дні передбачені графіком роботи та 1 день працював у свій вихідний день 26.09.2026 (8 годин).
Працівнику було нараховано: в серпні оклад 19800 грн, у вересні оклад 19800 грн та подвійна оплата за роботу у вихідний день 1800 грн (19800 : 176 х 2 х 8).
Середня зарплата складає: (19800 + 19800+ 1800) : (21+23) = 940,91 грн.
Такий алгоритм розрахунку середньої зарплати застосовується не тільки для оплати відрядження, а й іншої середньої зарплати за 2 місяці – курсів підвищення кваліфікації, відвідування ТЦК тощо.
Порядком №100 передбачений спеціальний механізм включення премій при обчисленні середньої зарплати:
«Премії (в тому числі за місяць) та інші заохочувальні виплати за підсумками роботи за певний період під час обчислення середньої заробітної плати враховуються в заробіток періоду, який відповідає кількості місяців, за які вони нараховані, починаючи з місяця, в якому вони нараховані. Для цього до заробітку відповідних місяців розрахункового періоду додається частина, яка визначається діленням суми премії або іншої заохочувальної виплати за підсумками роботи за певний період на кількість відпрацьованих робочих днів періоду, за який вони нараховані, та множенням на кількість відпрацьованих робочих днів відповідного місяця, що припадає на розрахунковий період. Якщо період, за який нараховано премію чи іншу заохочувальну виплату, працівником відпрацьовано частково, під час обчислення середньої заробітної плати враховується сума у розмірі не більше фактично нарахованої суми премії чи іншої заохочувальної виплати».
При розподілу премій слід врахувати певні правила.
Правило 1. Премія відноситься до відповідної кількості, який відповідає кількості місяців, за які вона нарахована. Наприклад якщо це премія за квартал, то вона відноситься до 3-х місяців.
Правило 2. Премії відносять до місяців розрахункового періоду, починаючи з місяця, в якому вона нарахована, наперед.
Правило 3. Визначають суму премії, яка буде включатись до розрахунку. Для цього її суму ділимо на кількість відпрацьованих робочих днів періоду, за який вона нарахована, та множимо на кількість відпрацьованих робочих днів відповідного місяця, в якому вона враховується.
Правило 4. Суму премії обмежуємо, якщо період, за який нараховано премію, відпрацьовано не повністю. Якщо ж період, за який вона нарахована, відпрацьовано повністю, то обмеження не застосовується.
Виникає питання – чи вважати відпрацьованими днями для розподілу премій роботу працівника у вихідний день?
Так, вважати.
Мінекономіки в листі від 28.06.2024 №4702-05/46462-09 зазначило:
«Якщо працівника було залучено до роботи з відповідною оплатою праці у його вихідний день, то такий день табелюється як робота у вихідний день та відноситься до робочого часу… Оскільки оплата праці за роботу у вихідні враховується при обчисленні середньої заробітної плати, то і ці дні роботи мають враховуватися при визначенні частини премії, що відноситься до заробітку місяців розрахункового періоду».
Працівник у жовтні 2026 направлений у відрядження. У серпні він відпрацював 15 днів із 21-го, у вересні 23 дні, в тому числі 22 дні передбачені графіком роботи та 1 день працював у свій вихідний день 26.09.2026 (4 години). Працівнику було нараховано:
В 2 кварталі 2026 працівник відпрацював 50 днів.
Розрахунковим періодом є серпень - вересень 2026 року.
Премія за 2 квартал 2026 року нарахована у серпні 2026 р. і буде віднесена до 2-х місяців розрахункового періоду – до серпня та вересня. При чому премію слід поділити на відпрацьовані дні у 2 кварталі 2026 р. та помножити на відпрацьовані дні у серпні та вересні 2026 року – місяців, до яких така премія віднесена.
Розподіл премій буде таким.
До серпня включається сума премії: 8000 грн : 50 дн. х 15 дн. = 2400 грн.
До вересня включається така сума премії: 8000 грн : 50 дн. х 23 дн. = 3680 грн, де
Таким чином, середня зарплата буде складати: (14142,86 + 2400 + 19800 + 900 + 3680) : (15 + 23) = 1076,92 грн.
Шаблони та зразки документів:
Заява-згода на роботу у вихідний день з наданням іншого дня відпочинку
Заява-згода на роботу у вихідний день з оплатою у подвійному розмірі
Наказ про залучення до роботи у вихідний день з оплатою в подвійному розмірі
Наказ про залучення до роботи у вихідний день з наданням іншого дня відпочинку
Доповідна записка про залучення працівника до роботи у вихідний день
Читайте більше:
Робота у вихідний день: оформлення та оплата
Лікарняний у табелі: чи ставити позначки у вихідні дні
Подали звітність у вихідний день? Дізнайтеся про наслідки
Лікарняний відкритий у вихідний день: особливості нарахування та оплати
Директор має звичку працювати у вихідні: як правильно оформити та оплатити
Працівник купив товари для офісу у вихідний день: нюанси компенсації та оплати
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
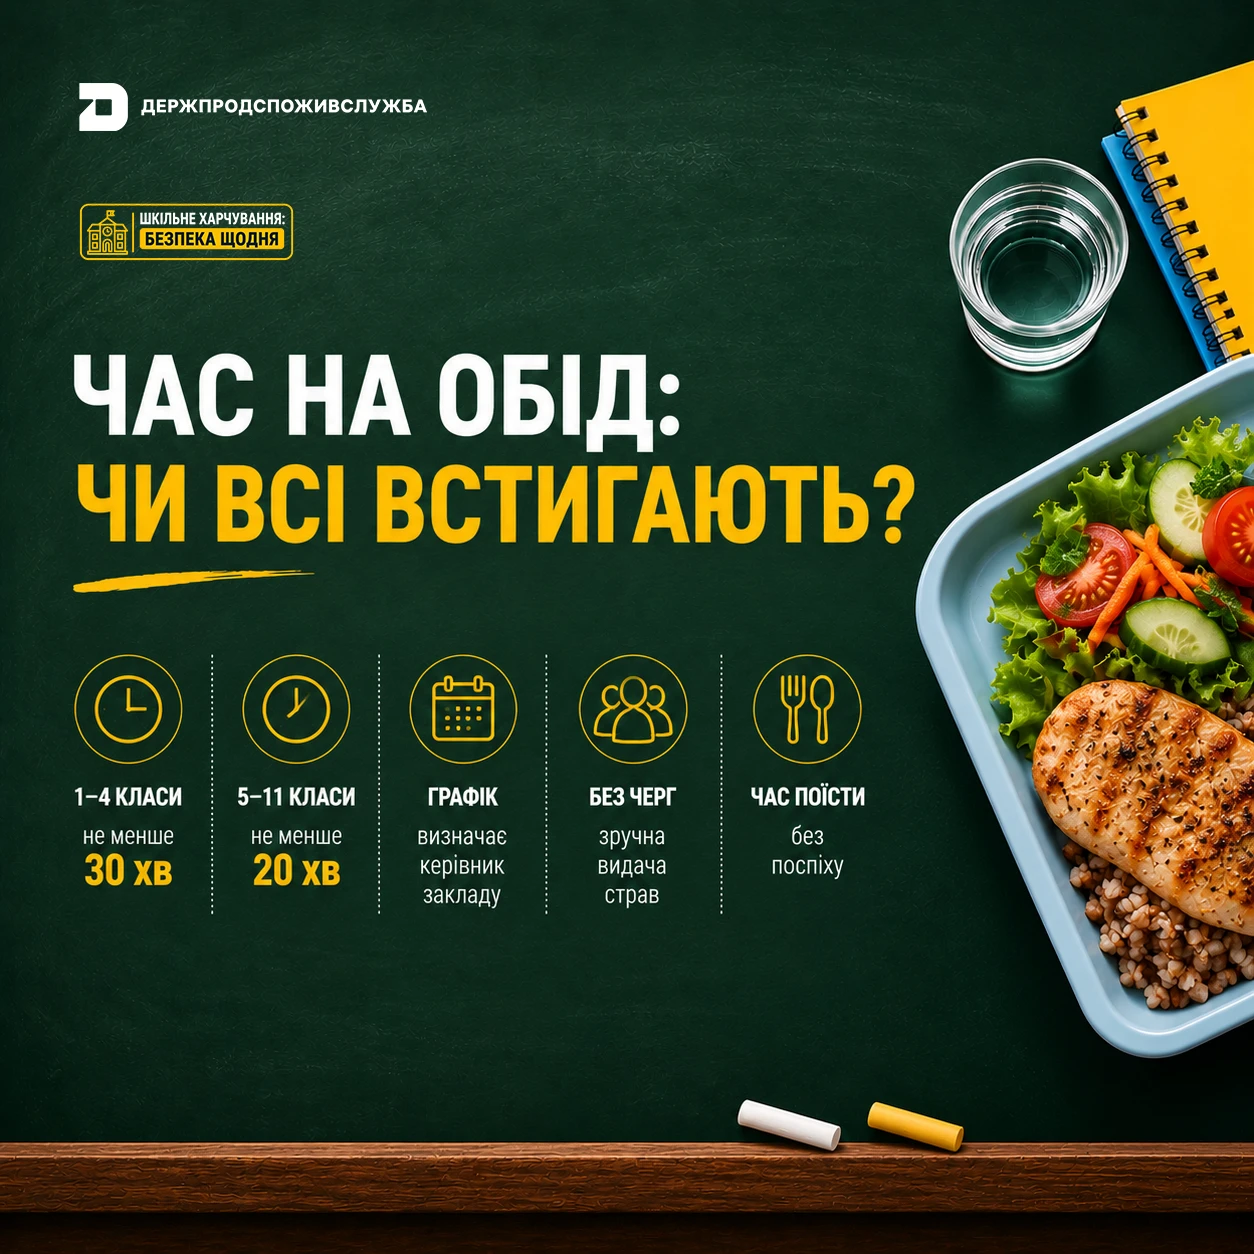
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду