
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чим відрізняється погодинна оплата праці від оплати праці за окладами? Хто її застосовує? Як виконати вимогу щодо мінімальної зарплати для працівників із погодинною оплатою праці та чи потрібно «дотягувати» до «мінімалки» 8647 грн? Розглянемо ці питання у статті нижче
Оплата праці за годинними ставками – це різновид погодинної системи оплати праці. Так, відповідно до ст. 97 Кодексу законів про працю України (далі – КЗпП) оплата праці працівників здійснюється за погодинною, відрядною або іншими системами оплати праці.
Однією з основних систем оплати праці є тарифна і її умовно можна поділити на погодинну та відрядну форми оплати праці. Відрізняються вони між собою показниками, які застосовують для виміру праці при визначенні заробітної плати. Погодинну форму оплати праці застосовують у разі, коли як вимірник результатів праці використовують кількість відпрацьованого часу. Якщо вимірником результатів праці є кількість виготовленої продукції (виконаних робіт, наданих послуг), то застосовують відрядну форму оплати праці.
Своєю чергою, заробітна плата при погодинній оплаті праці також може визначатись по-різному. Так, розмір основної заробітної плати працівника залежатиме від кількості відпрацьованого часу і розміру його:
При погодинній оплаті працівникам встановлюють нормовані завдання. Для виконання окремих функцій та обсягів робіт можуть бути встановлені норми обслуговування або норми чисельності працівників (ст. 92 КЗпП). При погодинній оплаті праці нормовані завдання встановлюють на годину праці.
Увага! Не плутайте оплату за годинними ставками з оплатою за місячним окладом!
При погодинній оплаті праці розмір зарплати працівника визначають виходячи з годинної тарифної ставки і відпрацьованих годин.
Якщо працівнику встановлено місячний оклад, то його фактично нарахована зарплата буде залежати від окладу (місячної тарифної ставки) та кількості фактично відпрацьованих днів. Наприклад, якщо працівника прийнято на оклад (місячну ставку) і він відпрацював усі робочі дні місяця за графіком роботи, то йому буде нарахований його повний оклад. І навіть якщо в місяцях буде різна кількість робочих днів за нормою тривалості робочого часу, в кожному такому повністю відпрацьованому місяці завжди буде нарахований оклад, передбачений штатним розписом. Якщо працівник з окладом місяць відпрацював не повністю, то зарплату нараховують пропорційно відпрацьованому часу шляхом ділення окладу (Місячної тарифної ставки) на норму днів у відповідному місяці та множенням на фактично відпрацьовані дні.
При погодинній оплаті праці основну зарплату за місяць (ЗПгод) розраховують як добуток годинної тарифної ставки працівника (Тгод) і відпрацьованих годин в цьому періоді (Гвідпр):
ЗПгод = Тгод х Гвідпр.
Приклад 1. Годинна тарифна ставка робітника – 80,00 грн / год. У січні 2026 року він відпрацював 176 год, а в лютому 2026 року – 160 год.
Сума нарахованої зарплати за годинною ставкою за місяць становитиме:
Як бачите, через різну кількість повністю відпрацьованих годин згідно із місячною нормою, працівник, якому встановлено годинну тарифну ставку отримує різну суму нарахованої зарплати за місяць. Буде відпрацьовано більше годин – оплата праці буде більшою, менше – і сума нарахованої зарплати зменшиться.
Оплата праці працівників-погодинників на умовах неповного робочого часу здійснюється пропорційно відпрацьованому часу. У разі застосування погодинної оплати праці розрахунок основної заробітної плати працівникам здійснюємо в загальному порядку за формулою, наведеною вище.
Приклад 2. Працівнику встановлено годинну тарифну ставку робітника – 80,00 грн / год. У січні 2026 року він відпрацював 120 годин замість 176 год, передбачених графіком роботи.
Зарплата буде нарахована в розмірі: 80,00 грн х 120 год = 9600 грн.
Тобто працівнику буде нараховано зарплату за скільки годин, скільки він фактично відпрацював.
Застосування погодинної оплати праці передбачає обов'язкове дотримання встановлених законодавством норм тривалості робочого часу (для нормальних умов праці – не більше 40 годин на тиждень) (Методичні рекомендації щодо запровадження погодинної оплати праці та дотримання мінімальних годинних гарантій в оплаті праці, затверджені наказом Мінпраці від 16.03.1999 №69). Робота понад встановлену норму тривалості робочого часу може проводитись лише з підстав, передбачених ст. 62 КЗпП. Тобто, навіть при оплаті праці за годинними тарифними ставками роботодавець має дотримуватись норми робочого часу, встановлену законодавством. Усе що відпрацьовано вище має оплачуватись як надурочна робота.
Приклад 3. Працівнику встановлено годинну тарифну ставку робітника – 80,00 грн / год. У січні 2026 року він відпрацював 182 годин (176 год, передбачених графіком роботи та 6 годин надурочно згідно із наказом).
В цьому прикладі 176 годин, які передбачені місячною нормою робочого часу, будуть оплачені за годинною ставкою, а 6 перепрацьованих годин – в подвійному розмірі годинної ставки. Тобто в січні такому працівнику буде нараховано:
Статтею 3-1 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон №108) встановлено норму щодо дотримання розміру мінімальної зарплати. А саме розмір заробітної плати працівника за повністю виконану місячну (годинну) норму праці не може бути нижчим за розмір мінімальної заробітної плати. Якщо нарахована заробітна плата працівника, який виконав місячну норму праці, є нижчою за законодавчо встановлений розмір мінімальної заробітної плати, роботодавець проводить доплату до рівня мінімальної заробітної плати, яка виплачується щомісячно одночасно з виплатою заробітної плати.
Проте ст. 3 Закону №108 передбачено 2 види мінімальної зарплати: в місячному розмірі та в погодинному розмірі. А самі розміри мінзарплати щороку встановлюються в держбюджеті на відповідний рік. Наприклад, в 2026 році розмір мінімальної зарплати встановлений в такому розмірі (ст. 8 Закону України від 03.12.2025 №4695-IX «Про Державний бюджет України на 2026 рік»):
Виникає питання:
Як виконати цю вимогу для працівників із погодинною оплатою праці, який розмір мінімальної зарплати використовувати і чи потрібно «дотягувати» до «мінімалки» 8647 грн, якщо за місяць вийшла сума нарахованої зарплати менша?
У ст. 3-1 Закону №108 визначено, що мінімальна заробітна плата в годинному розмірі застосовується на підприємствах, в установах, організаціях незалежно від форми власності та у фізичних осіб, які використовують найману працю, у разі застосування погодинної оплати праці. Це передбачено п. 2 постанови КМУ від 05.05.2010 №330 «Про визначення та застосування мінімальної заробітної плати в погодинному розмірі» (далі – Постанова №330), а також підтверджували і фахівці Мінсоцполітики у листі від 20.03.2017 №766/0/101-17/28 – для працівників з погодинною оплатою має дотримуватися державна гарантія – мінімальна зарплата в погодинному розмірі.
Тобто рівень мінімальної зарплати слід визначати виходячи із МЗП у погодинному розмірі та норми часу, встановленої такому працівникові у відповідному місяці. Такий рівень потрібно порівняти із нарахованою зарплатою за виконану норму праці. Якщо нарахована зарплата буде більша, доплати до МЗП не буде, якщо менша, – потрібно працівнику нарахувати доплату до МЗП.
Приклад 4. Працівнику встановлено погодинну оплату праці. Годинну тарифну ставку встановлено в розмірі 54,00 грн, що вище мінімального розміру годинної тарифної ставки, розрахованого для 40-годинного робочого тижня (52,00 грн). Інших нарахувань (премій, доплат, надбавок) немає. В січні 2026 року працівник відпрацював 176 годин.
Нарахована зарплата складає: 54,00 грн х 176 год = 9504 грн.
Визначимо рівень МЗП: 52,00 грн х 176 год = 9152 грн.
Нарахована зарплата працівника більше ніж мінімальна зарплата, тому доплати до МЗП не буде.
Приклад 5. Працівнику встановлено погодинну оплату праці. Годинна тарифна ставка складає 45,00 грн. Інших нарахувань (премій, доплат, надбавок) немає. У січні 2026 року працівник відпрацював 176 годин.
Нарахована зарплата складає: 45,00 грн х 176 год = 7920 грн.
Визначимо рівень МЗП: 52,00 грн х 176 год = 9152 грн.
Нарахована зарплата працівника менша ніж мінімальна зарплата. Тож працівнику буде нараховано доплату до МЗП: 9152 – 7920 = 1232 грн.
За січень працівнику буде нараховано: 45,00 грн х 176 год + 1232 = 9152 грн.
Приклад 6. Працівнику встановлено погодинну оплату праці. Годинна тарифна ставка складає 54,00 грн. Інших нарахувань (премій, доплат, надбавок) немає. В лютому 2026 року працівник відпрацював всі 160 годин, передбачених місячною нормою праці.
Нарахована зарплата складає: 54,00 грн х 160 год = 8640 грн.
Визначимо рівень МЗП: 52,00 грн х 160 год = 8320 грн.
Нарахована зарплата працівника більша ніж мінімальна зарплата визначена в погодинному розмірі, але менша ніж мінімальна зарплата в місячному розмірі (8647 грн). Але доплати до МЗП не буде!
Як зазначали Мінсоцполітики в листі від 20.03.2017 №766/0/101-17/28 у випадку, коли працівники, яким встановлені годинні тарифні ставки, виконали місячну норму праці й розмір нарахованої заробітної плати нижчий місячної мінімальної заробітної плати, то доплата до розміру мінімальної місячної заробітної плати їм не провадиться, оскільки гарантією в оплаті праці для цих працівників є мінімальна заробітна плата в погодинному розмірі.
Отже, працівнику в лютому 2026 року буде нараховано зарплату 54 х 160 = 8640 грн.
Важливо! Для працівників з погодинною оплатою праці порівнювати із МЗП в місячному розмірі (у 2026 році – 8647 грн) не проводимо
Як визначати доплату до МЗП, якщо працівник із погодинною оплатою праці відпрацював не всі години, передбачені графіком роботи?
Пропорційно відпрацьованому часу! Тобто і зарплату і рівень МЗП визначаємо пропорційно фактично відпрацьованим годинам.
Приклад 7. Працівнику встановлено погодинну оплату праці. Годинна тарифна ставка складає 45,00 грн. Інших нарахувань (премій, доплат, надбавок) немає. В лютому 2026 року працівник відпрацював 120 годин із 160 годин, передбачених місячною нормою праці.
Визначимо нараховану зарплату: 45,00 грн х 120 год = 5400 грн.
Визначимо рівень МЗП в погодинному розмірі: 52,00 грн х 120 год = 6240 грн.
Доплата до МЗП складає: 6240 – 5400 = 840 грн.
В лютому 2026 року працівнику буде нараховано: 5400 основна оплата праці + 840 доплата до МЗП = 6240 (грн).
І наостанок нагадаємо, що відповідно до Постанови №330 мінімальна зарплата в погодинному розмірі застосовується:
Читайте більше:
Виплата зарплати за першу половину місяця (аванс)
Оплата праці при підсумованому обліку робочого часу
Неповний робочий час: прийняття на роботу і оплата праці
Як встановити нестандартний графік роботи: поради роботодавцю
Відрядження при погодинній оплаті: як рахувати зарплату та враховувати премії
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
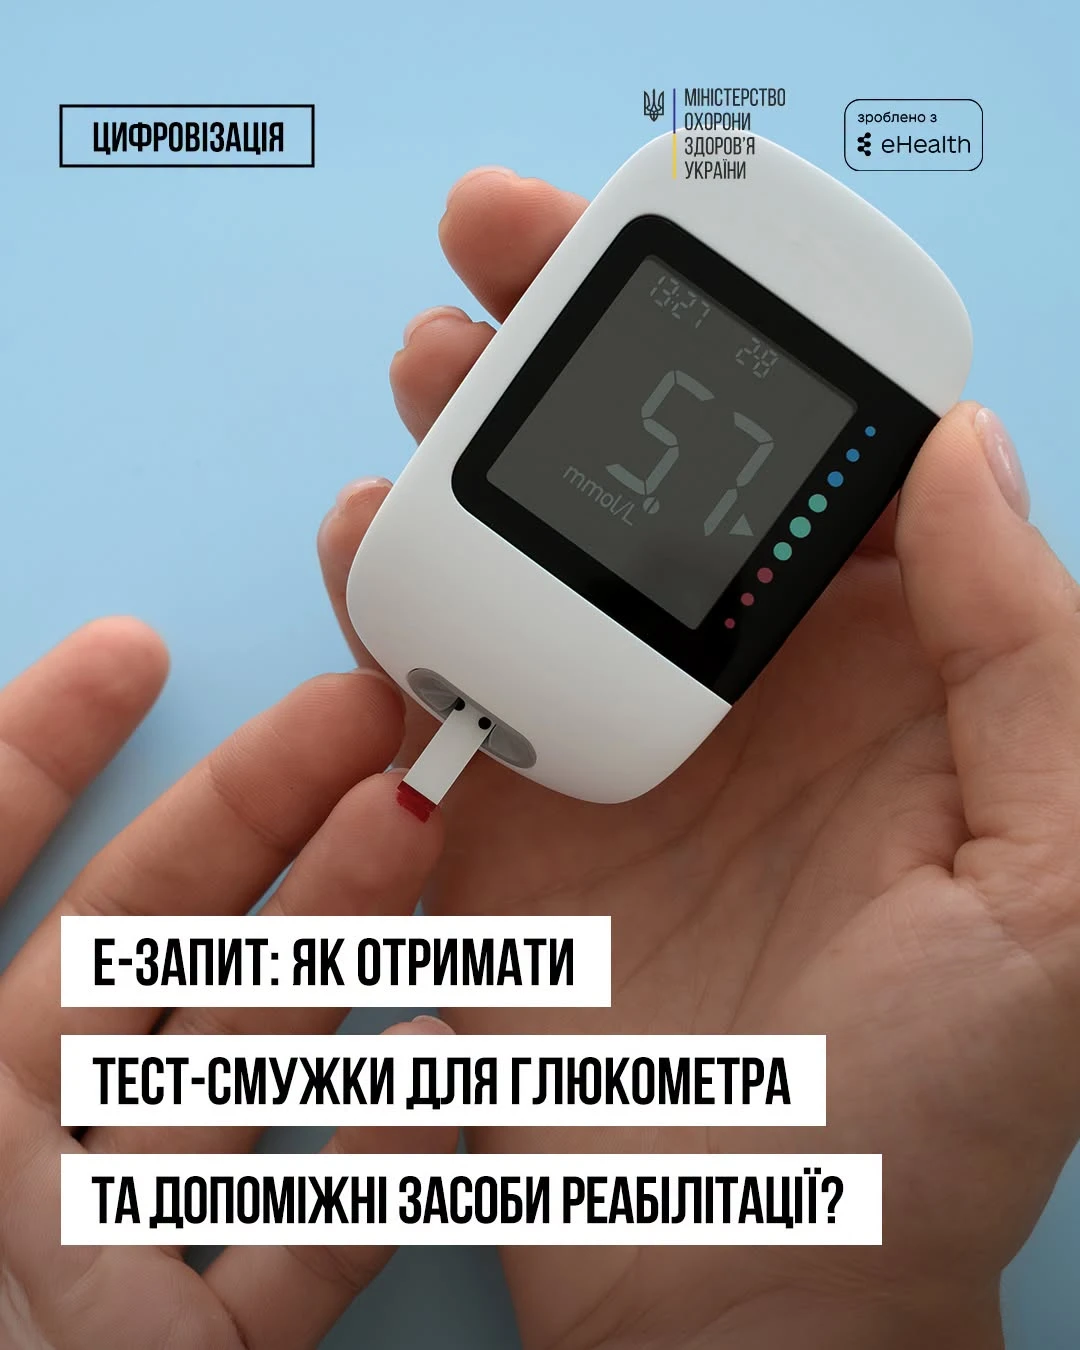
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
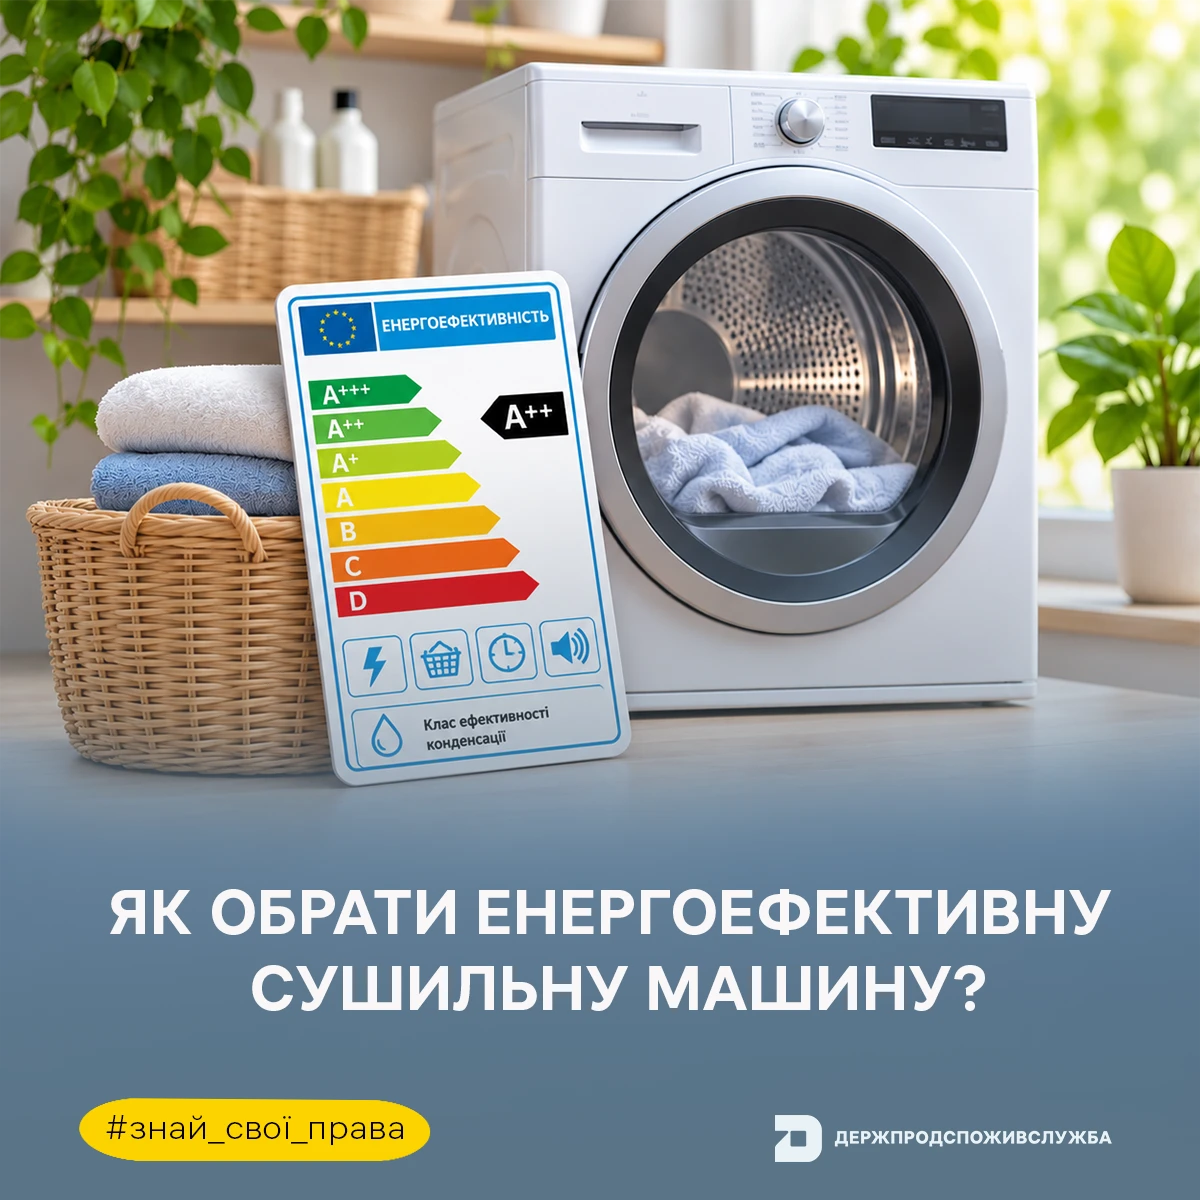
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
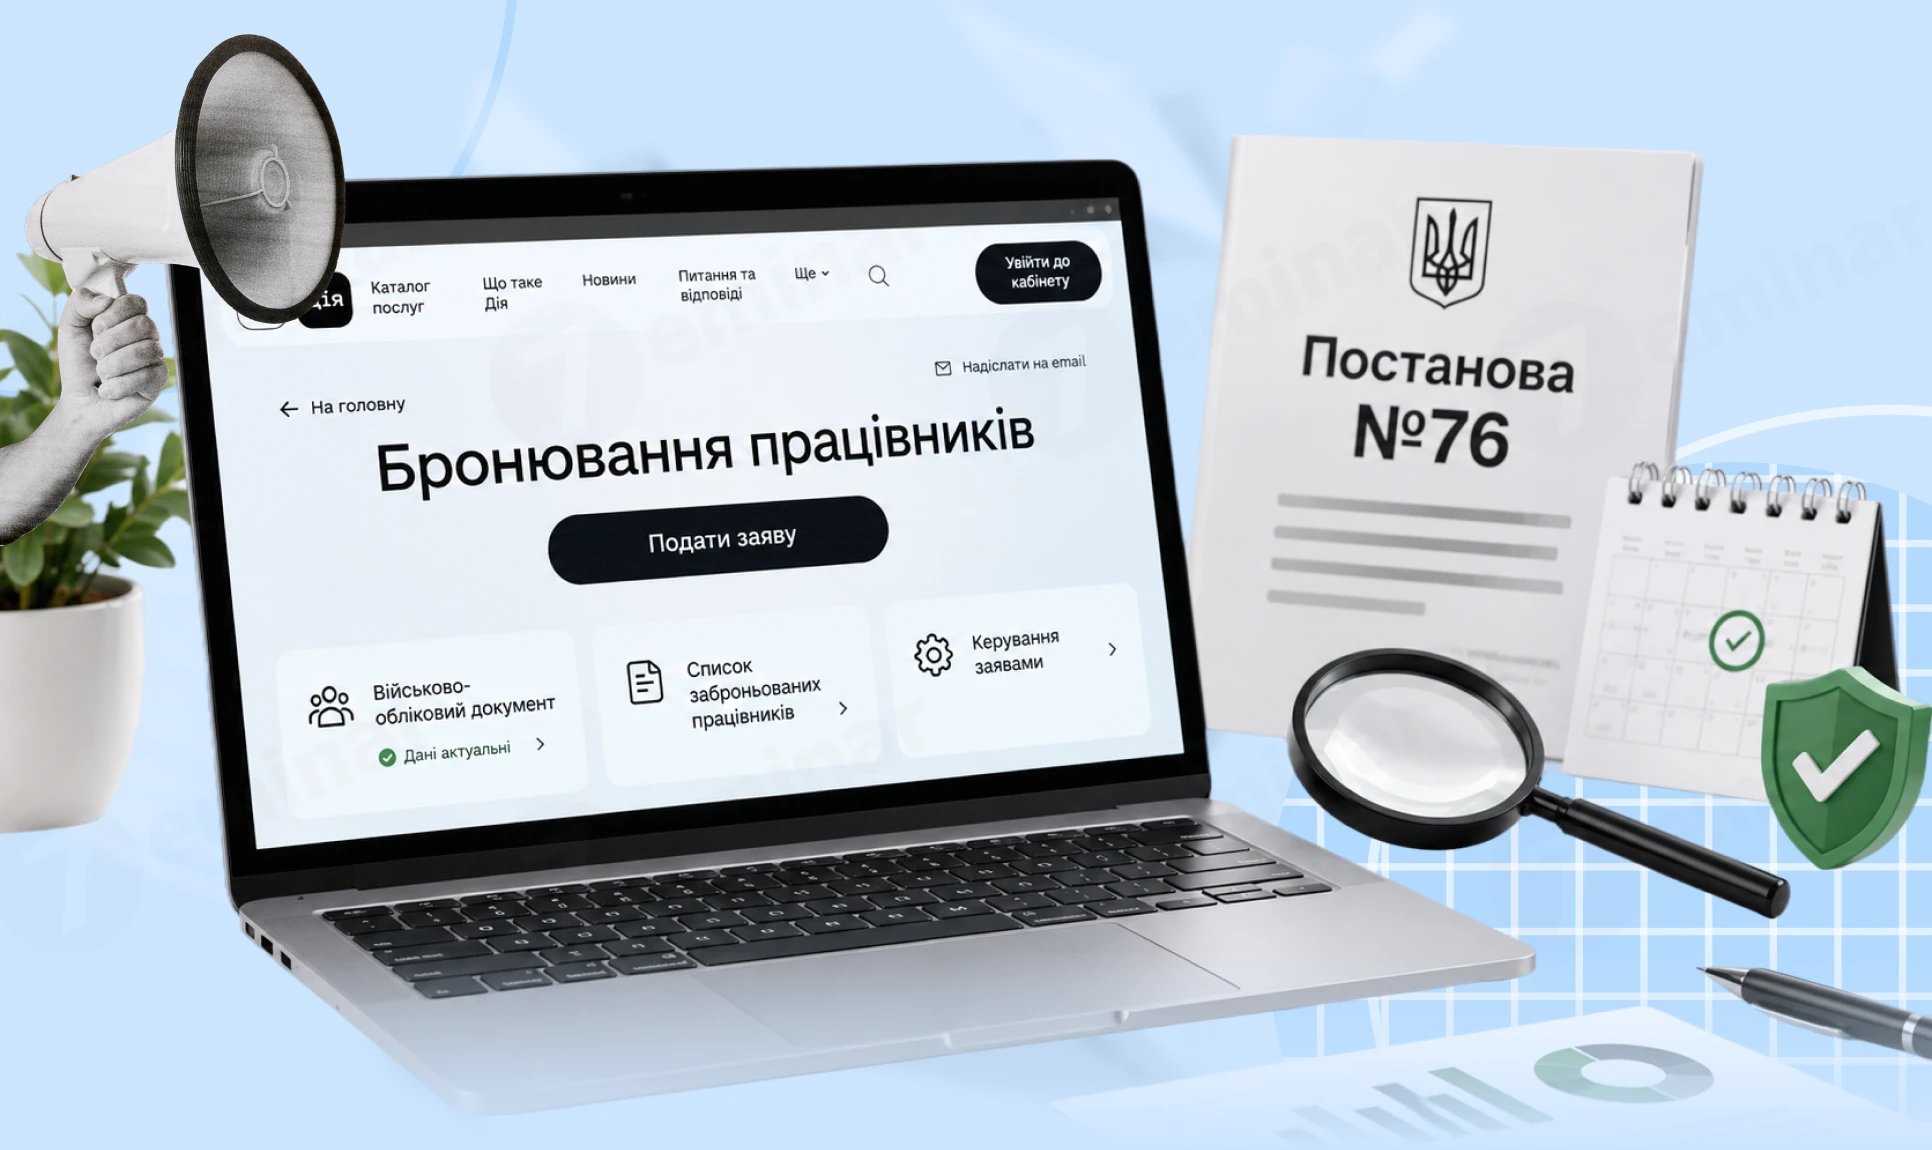
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
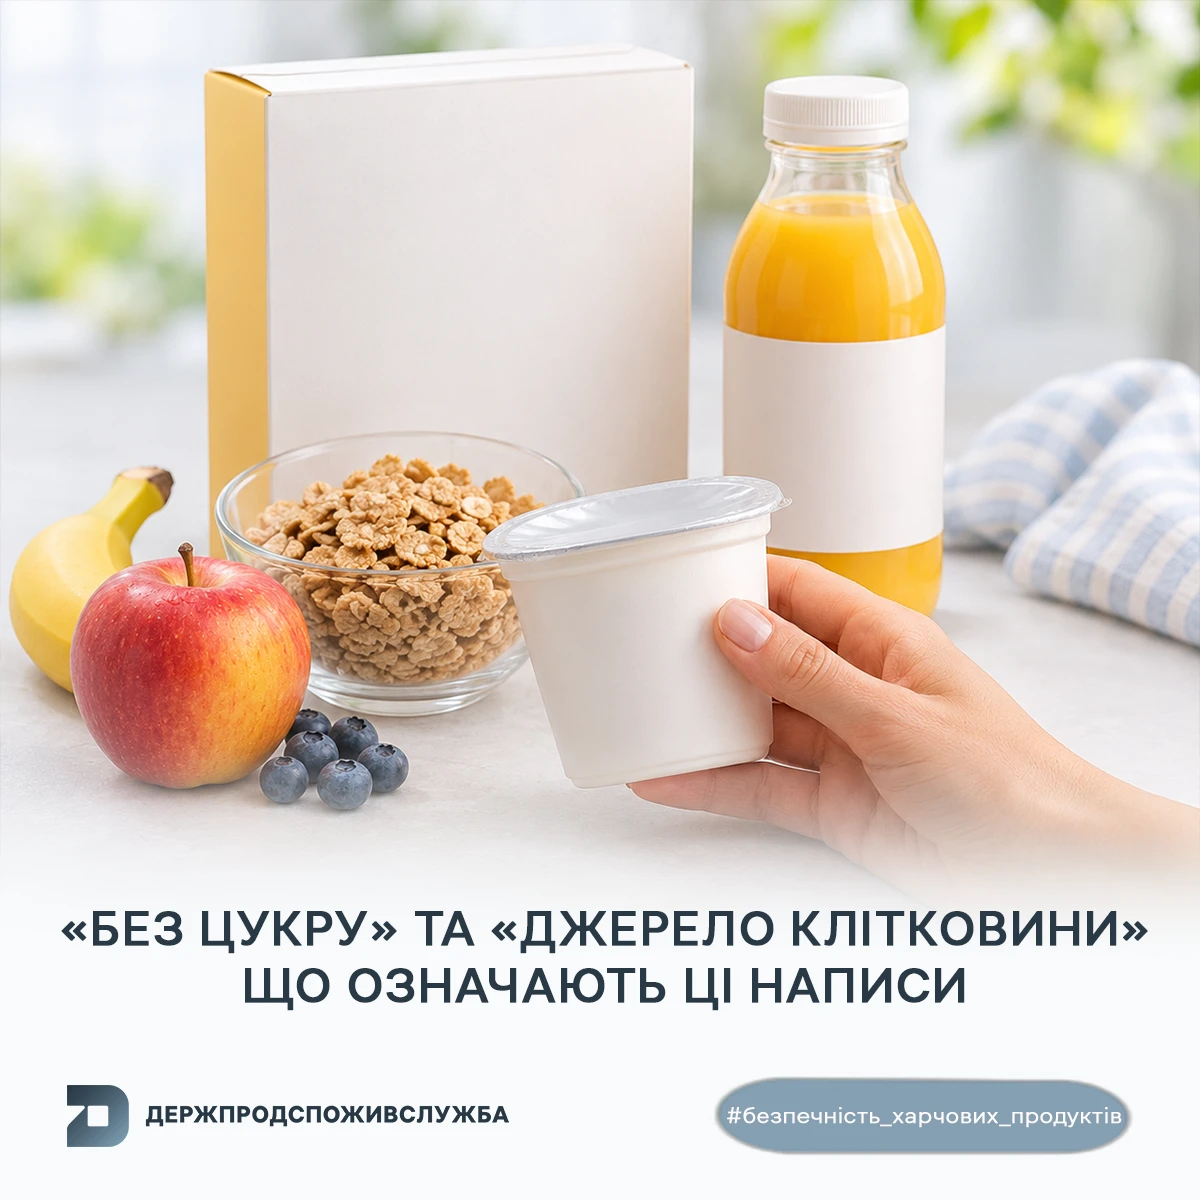
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
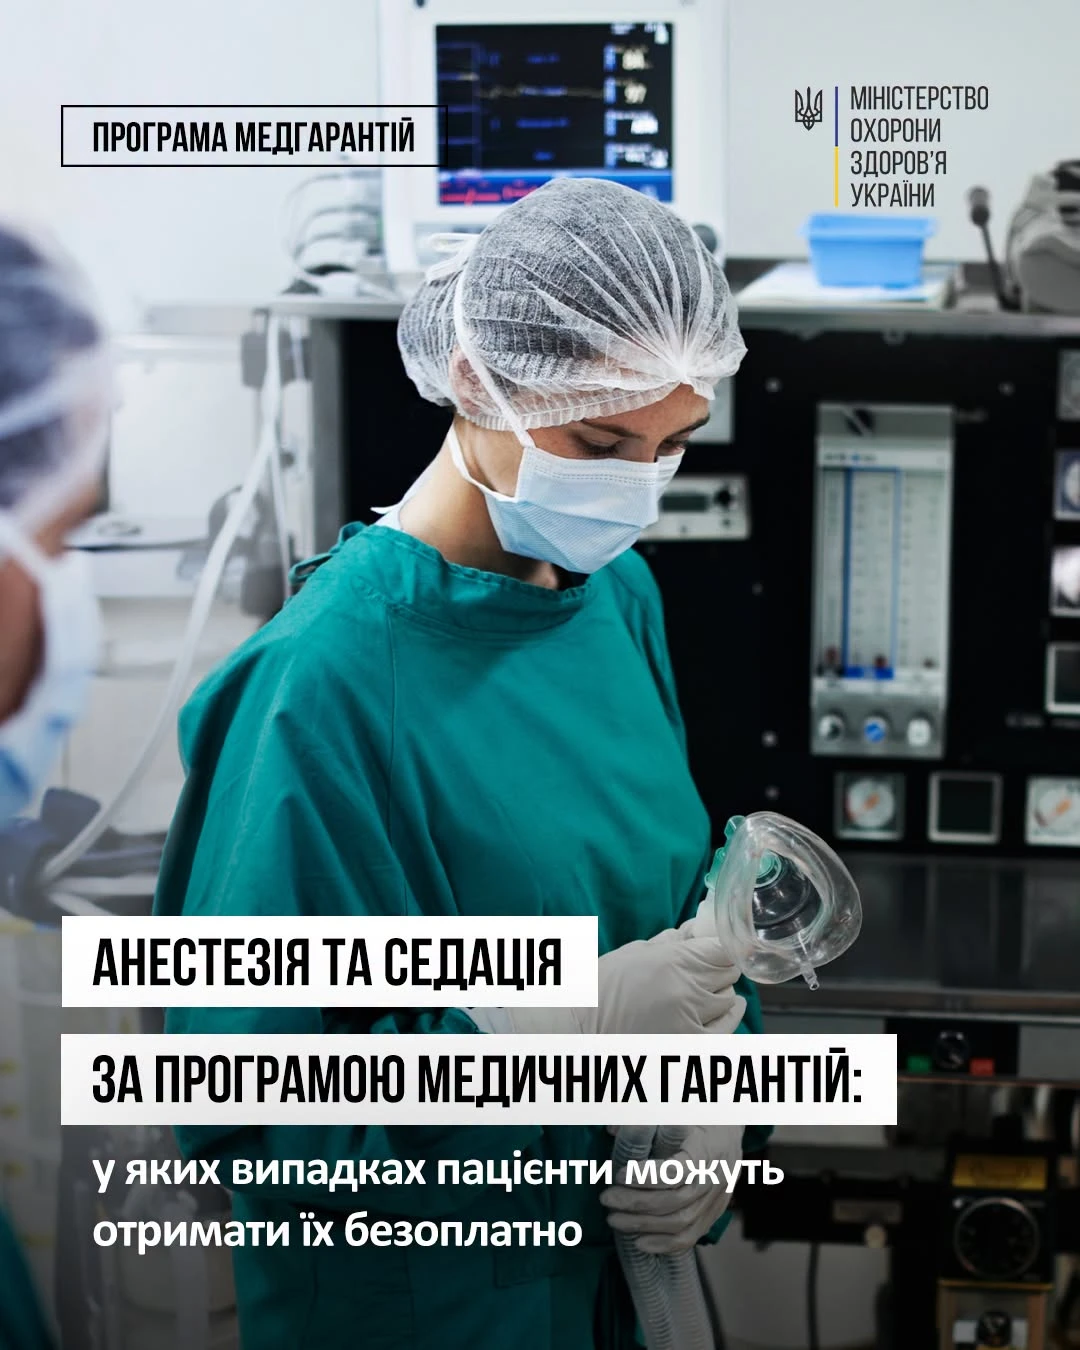
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності