
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Заробітна плата
02.09.2026
Бухгалтерські проводки із зарплати, лікарняних, відпускних і винагороди за ЦПД
Як правильно відобразити в обліку нарахування зарплати різним категоріям працівників, лікарняні від ПФУ, відпускні з резервом і виплати за цивільно-правовим договором? Шість практичних ситуацій із детальними розрахунками та бухгалтерськими проводками – усе в одному матеріалі
- Ситуація 1. Облік нарахування зарплати та ЄСВ
- Ситуація 2. Облік нарахування зарплати та утримання із неї податків та зборів
- Ситуація 3. Облік нарахування та виплати лікарняних
- Ситуація 4. Облік нарахування та виплати відпускних
- Ситуація 5. Облік нарахування та виплати зарплати працівнику, що має пільгу з ПДФО
- Ситуація 6. Облік нарахування та виплати винагороди за цивільно-правовим договором
Ситуація 1. Облік нарахування зарплати та ЄСВ
ТОВ «Вікторія», платник податку на прибуток та ПДВ нараховує зарплату працівникам та ЄСВ:
- виробництва – 5 400 000 грн;
- загальновиробничому персоналу – 1 200 000 грн;
- адміністрації – 2 750 000 грн;
- персоналу служби збуту – 950 000 грн;
- працівникам, що перебувають на оплачуваному простої – 200 000 грн (працівники з інвалідністю).
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували працівникам виробництва:
| 23 23 | 661 651 | 5 400 000 1 188 000 |
2 | Нарахували загальновиробничому персоналу:
| 91 91 | 661 651 | 1 200 000 264 000 |
3 | Нарахували адміністрації:
| 92 92 | 661 651 | 2 750 000 605 000 |
4 | Нарахували працівникам відділу збуту:
| 93 93 | 661 651 | 950 000 209 000 |
5 | Нарахували працівникам, що перебувають на простої:
| 949 949 | 661 651 | 200 000 16 820 |
6 | Сплатили ЄСВ (1 188 000 грн + 264 000 грн + 605 000 грн + 209 000 грн + 16 820 грн) | 651 | 311 | 2 282 820 |
Ситуація 2. Облік нарахування зарплати та утримання із неї податків та зборів
ТОВ «Вікторія», платник податку на прибуток та ПДВ менеджеру зі збуту нарахували зарплату за місяць – 35 000 грн. Зарплату виплачують двічі на місяць, зокрема зарплата за першу половину місяця – 55% посадового окладу. Зарплата за першу половину місяця – 19 250 грн. Зарплату працівнику виплачують на картковий рахунок.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Перерахували ЄСВ при виплаті зарплати за першу половину місяця (19 250 грн × 22%) | 651 | 311 | 4235 |
2 | Перерахували ПДФО із зарплати за першу половину місяця (19 250 грн × 18%) | 641/пдфо | 311 | 3465 |
3 | Перерахували ВЗ із зарплати за першу половину місяця (19 250 грн × 5%) | 642 | 311 | 962,50 |
4 | Перерахували зарплату за першу половину місяця на картковий рахунок працівника (19 250 грн – 3465 грн – 962,50 грн) | 661 | 311 | 14 822,50 |
5 | Нарахували зарплату за місяць | 93 | 661 | 35 000 |
6 | Нарахували ЄСВ (35 000 грн × 22%) | 93 | 651 | 7700 |
7 | Утримали із зарплати ПДФО (35 000 грн × 18%) | 661 | 641/пдфо | 6300 |
8 | Утримали із зарплати ВЗ (35 000 грн × 5%) | 661 | 642 | 1750 |
9 | Сплатили ЄСВ (7700 грн – 4235 грн) | 651 | 311 | 3465 |
10 | Сплатили ПДФО (6300 грн – 3465 грн) | 641/пдфо | 311 | 2835 |
11 | Сплатили ВЗ (1750 грн – 962,50 грн) | 642 | 311 | 787,50 |
12 | Виплатили зарплату на картковий рахунок працівника (35 000 грн – 6300 грн – 1750 грн – 14 822,50 грн) | 661 | 311 | 12 127,50 |
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
Ситуація 3. Облік нарахування та виплати лікарняних
ТОВ «Вікторія», платник податку на прибуток та ПДВ нараховує лікарняні працівнику загальновиробничого підрозділу. Середньоденна зарплата для нарахування лікарняних – 690 грн, строк тимчасової непрацездатності – 9 календарних днів. Лікарняні виплатили на картковий рахунок працівника.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували лікарняні за перші п’ять днів тимчасової непрацездатності за рахунок коштів підприємства (690 грн × 5 днів) | 949 | 663 | 3450 |
2 | Нарахували лікарняні за рахунок ПФУ (690 грн × 4 дні) | 378 | 663 | 2760 |
3 | Утримали із лікарняних ПДФО (3450 грн + 2760 грн) × 18%) | 663 | 641/пдфо | 1117,80 |
4 | Утримали із лікарняних ВЗ (3450 грн + 2760 грн) × 5%) | 663 | 642 | 310,50 |
5 | Нарахували ЄСВ (3450 грн + 2760 грн) × 22%) | 949 | 651 | 1366,20 |
6 | Перерахували ПДФО із суми лікарняних за рахунок підприємства (3450 грн × 18%) | 641/пдфо | 311 | 621 |
7 | Перерахували ВЗ із суми лікарняних за рахунок підприємства (3450 грн × 5%) | 642 | 311 | 172,50 |
8 | Перерахували ЄСВ із суми лікарняних за рахунок підприємства (3450 грн × 22%) | 651 | 311 | 759 |
9 | Виплатили працівнику лікарняні з рахунок підприємства (3450 грн – 621 грн – 173,50 грн) | 663 | 311 | 2655,50 |
10 | Отримали від ПФУ лікарняні | 315 | 378 | 2760 |
11 | Перерахували ПДФО із лікарняних за рахунок ПФУ (2760 × 18%) | 641/пдфо | 315 | 496,80 |
12 | Перерахували ВЗ із лікарняних за рахунок ПФУ (2760 грн × 5%) | 642 | 315 | 138 |
13 | Перерахували ЄСВ із лікарняних за рахунок ПФУ (2760 грн × 22%) | 651 | 311 | 607,20 |
14 | Виплатили працівнику лікарняні за рахунок ПФУ (2760 грн – 496,80 грн – 138 грн) | 663 | 315 | 2125,20 |
Ситуація 4. Облік нарахування та виплати відпускних
ТОВ «Вікторія», платник податку на прибуток та ПДВ нараховує працівнику виробництва зарплату – 12 000 грн та відпускні – 15 000 грн. Резерв оплати відпусток – 10 000 грн. Зарплату та відпускні виплатили на картковий рахунок працівника.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували зарплату працівнику виробництва | 23 | 661 | 12 000 |
2 | Нарахували відпускні за рахунок створеного резерву оплати відпусток | 471 | 661 | 10 000 |
3 | Нарахували відпускні понад суму створеного резерву | 23 | 661 | 5000 |
4 | Нарахували відрахування ЄСВ (12 000 грн + 15 000 грн) × 22% | 93 471 | 651 651 | 3740 2200 |
5 | Утримали із зарплати та відпускних ПДФО (12 000 грн + 15 000 грн) × 18% | 661 | 641/пдфо | 4860 |
6 | Утримали із зарплати та відпускних ВЗ (12 000 грн + 15 000 грн) × 5% | 661 | 642 | 1350 |
7 | Сплатили ЄСВ | 651 | 311 | 5940 |
8 | Сплатили ПДФО | 641/пдфо | 311 | 4860 |
9 | Сплатили ВЗ | 642 | 311 | 1350 |
10 | Виплатили зарплату та відпускні (12 000 грн + 15 000 грн – 4860 грн – 1350 грн) | 661 | 311 | 20 790 |
Ситуація 5. Облік нарахування та виплати зарплати працівнику, що має пільгу з ПДФО
ТОВ «Вікторія», платник податку на прибуток та ПДВ нарахувало зарплату працівниці відділу кадрів – 4500 грн. Самотня мати дитини віком до 18 років, подала у 2026 році заяву на застосування податкової соціальної пільги (ПСП) з ПДФО. Зарплату виплатили готівкою.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували зарплату працівнику відділу кадрів | 92 | 661 | 4500 |
2 | Утримали із зарплати ПДФО* (4500 грн – 2496 грн) × 18% | 661 | 641/пдфо | 360,72 |
3 | Утримали зі зарплати ВЗ (4500 грн × 5%) | 661 | 642 | 225 |
4 | Отримали готівку з банківського рахунку (4500 грн – 360,72 грн – 225 грн) | 301 | 311 | 3914,28 |
5 | Виплатили готівкою зарплату | 661 | 301 | 3914,28 |
Примітка *Працівниця є одинокою матір’ю для ПСП-цілей, оскільки має дитину до 18 років та не перебуває в шлюбі. Розмір ПСП на одну дитину на підставі пп. «а» пп. 169.1.3 Податкового кодексу України (ПК) у 2026 році – 2496 грн. Граничний розмір доходу, що дає право на ПСП у 2026 році – 4660 грн. Зарплата працівниці (4500 грн) не перевищує цю межу. | ||||
Ситуація 6. Облік нарахування та виплати винагороди за цивільно-правовим договором
ТОВ «Вікторія», платник податку на прибуток та ПДВ нарахувало винагороду за договором цивільно-правового характеру – 25 000 грн фізособі (не працівник, не ФОП, не військовослужбовець) за виконання робіт із монтажу придбаних основних засобів. Винагороду виплатили на банківський рахунок отримувача.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували винагороду за цивільно-правовим договором | 152 | 685 | 25 000 |
2 | Утримали із винагороди ПДФО (25 000 грн × 18%) | 685 | 641/пдфо | 4500 |
3 | Утримали із винагороди ВЗ (25 000 грн × 5%) | 685 | 642 | 1250 |
4 | Нарахували відрахування ЄСВ (25 000 грн × 22%) | 152 | 651 | 5500 |
5 | Сплатили ПДФО | 641/пдфо | 311 | 4500 |
6 | Сплатили ВЗ | 642 | 311 | 1250 |
7 | Сплатили ЄСВ | 651 | 311 | 5500 |
8 | Виплатили винагороду (25 000 грн – 4500 грн – 1250 грн) | 685 | 311 | 19 250 |
Читайте більше:
Шпаргалка – 2026: мінімуми, ПСП, добові, ЄСВ
Відпустка та відпускні – 2026: спецвипуск від редакції 7eminar
Е лікарняний: що робити роботодавцю після надходження листка непрацездатності
Утримання із зарплати: як не порушити закон
Безпечна робота бухгалтера з договорами ЦПХ
ЄСВ – 2026: розміри та обмеження
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ФОП
23.10.2026
ФОП повернув отримані кошти через розірвання договору: чи включати їх до доходу
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
РРО / ПРРО, фіскальні чеки
23.10.2026
Втрата або викрадення КОРО: як скасувати реєстрацію та в які строки повідомити ДПС
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Пенсія, соцпільги
23.10.2026
Кабмін планує змінити правила виплати пенсій і страхових виплат переселенцям із ТОТ
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
ІТ, Дія Сіті, Дефенс Сіті
23.10.2026
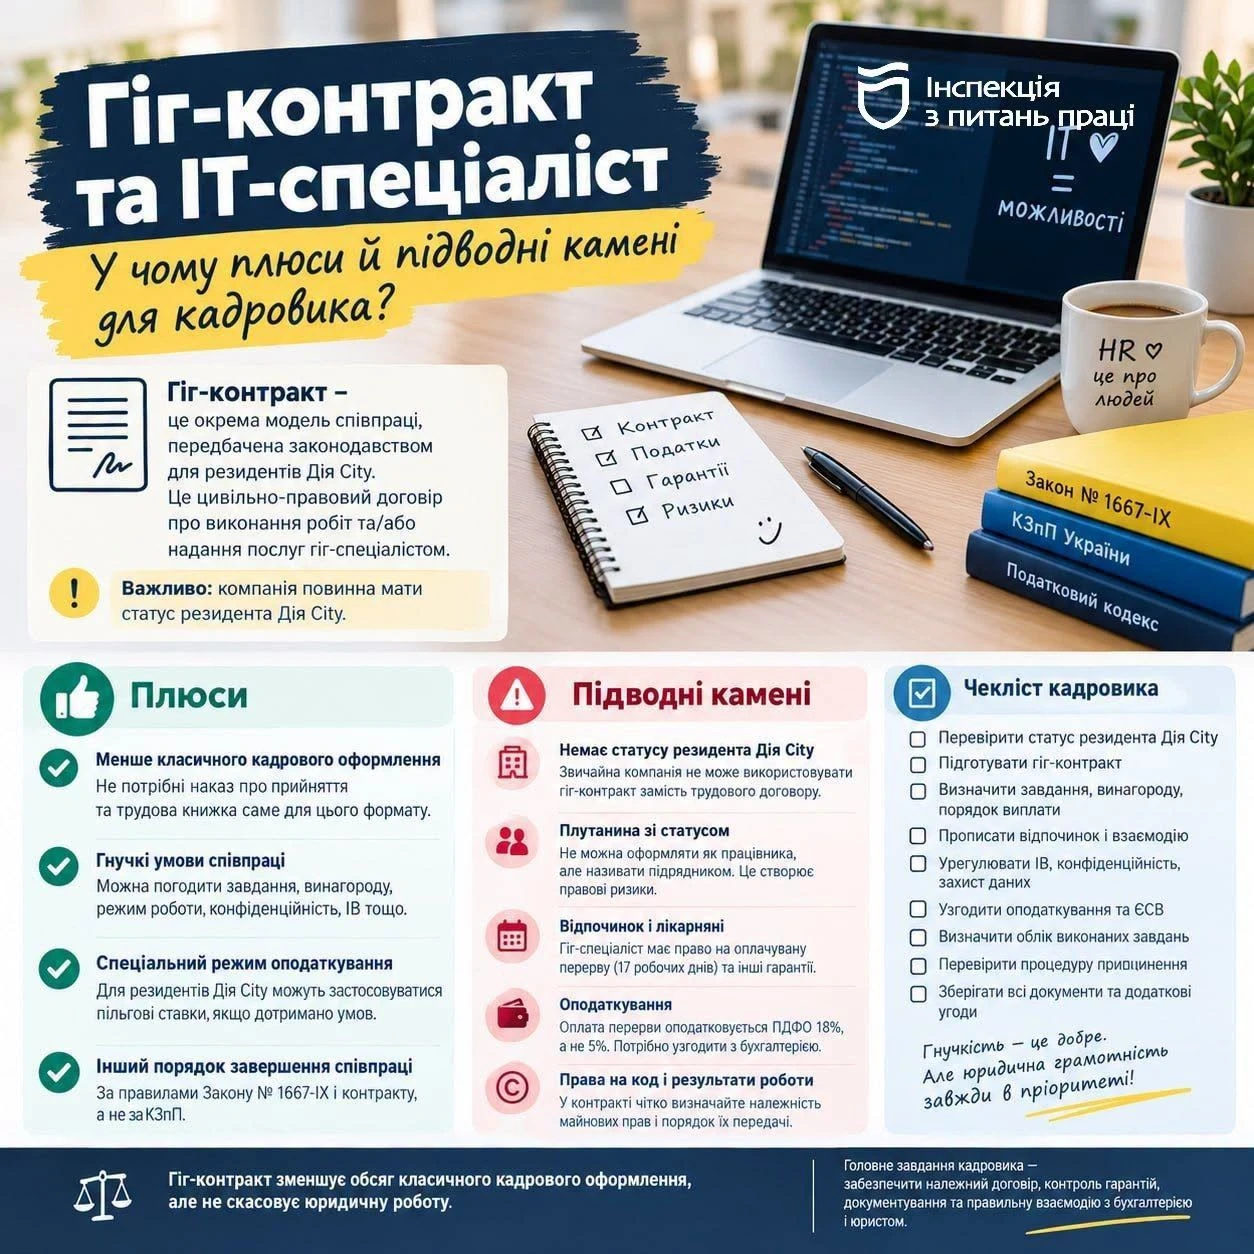
Оформлення IT-фахівця за гіг-контрактом: що має перевірити кадровик
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
РРО / ПРРО, фіскальні чеки
23.10.2026
Новий Державний реєстр РРО від 16 жовтня 2026 року: що змінилося
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Податкова та фінзвітність
23.10.2026
Ліквідаційна декларація з податку на прибуток: як і в якій формі подати, – пояснює ДПС
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
ПДВ
23.10.2026
Спеціальний символ у первинці по-іншому відображається в податковій накладній: що з податковим кредитом
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
Е-сервіс
23.10.2026
Немає квитанції №1 і №2 за повідомленням про прийняття працівника: що робити при їх відсутності в алгоритмі від ДПС
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
ФОП
23.10.2026
ФОП подав заяву на «податкову відпустку» ще в червні: чому не анулювали нарахування по ВЗ і що робити
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Охорона праці
23.10.2026
Мобільні укриття: що змінив Кабмін і які обов’язки має роботодавець
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Заробітна плата
23.10.2026
Працівник відпрацював менше місяця: як розрахувати компенсацію за невикористану відпустку при звільненні
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
Акцизний податок
23.10.2026
Укриття в орендованому приміщенні з 4 грудня: згода власника, орендна плата та відповідальність за безпеку
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
ПДВ
23.10.2026
Знищення товару комісіонера через форс-мажор: чи може комітент зменшити ПДВ
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Звільнення, скорочення
23.10.2026
Звільнення матеріально відповідальної особи (МВО): алгоритм дій та ризики роботодавця
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Бронювання, критичність
23.10.2026
Порядок продовження бронювання через Портал Дія для працівників, які усунули порушення військового обліку, у 2026 році
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?