
Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Працівнику встановлено підсумований облік робочого часу, обліковий період – квартал. Але 17 вересня він звільняється. Як провести остаточний розрахунок з працівником, зокрема визначити кількість надурочних годин та оплатити їх? Таке питання надійшло до нас в редакцію. Відповідь надаємо у статті
Щоб правильно відповісти на задане питання, потрібно з’ясувати, що таке підсумований облік робочого часу, для чого його встановлюють та як він впливає на нарахування зарплати.
Статтею 50 Кодексу законів про працю України (далі – КЗпП) встановлена нормальна тривалість робочого часу – не більше 40 годин на тиждень. Для деяких працівників може встановлюватись скорочена тривалість робочого часу (ст. 51 КЗпП).
При чому роботодавцем спільно з виборним органом первинної профспілкової організації (профспілковим представником) з урахуванням специфіки роботи, думки трудового колективу встановлюється п’ятиденний або шестиденний робочий тиждень (ст. 52 КЗпП).
Це означає, що норму робочих годин працівник, який працює на повній зайнятості, має відпрацьовувати за тиждень. Якщо це звичайний 5-денний тиждень, то працівники можуть працювати по 8 годин і за тиждень буде дотримана нормальна тривалість робочого часу 40 годин.
Проте інколи не можна дотриматись норми робочого часу за день або тиждень через специфіку роботи. Тому для деяких підприємств, структурних підрозділів, окремих категорій працівників встановлюють підсумований облік робочого часу. Так, ст. 61 КЗпП передбачено, що на безперервно діючих підприємствах, в установах, організаціях, а також в окремих виробництвах, цехах, дільницях, відділеннях і на деяких видах робіт, де за умовами виробництва (роботи) не може бути додержана встановлена для даної категорії працівників щоденна або щотижнева тривалість робочого часу, допускається за погодженням з виборним органом первинної профспілкової організації (профспілковим представником) підприємства, установи, організації запровадження підсумованого обліку робочого часу з тим, щоб тривалість робочого часу за обліковий період не перевищувала нормального числа робочих годин (статті 50 і 51).
При цьому переробка в одні дні (тижні) може погашатися недопрацюванням в інші дні (тижні) з тим, щоб у межах певного облікового періоду загальна тривалість робочого часу не перевищувала нормальної кількості робочих годин для цього періоду. Відповідно норма робочого часу виконується не за день/тиждень, а за більш тривалий проміжок часу – обліковий період.
При запровадженні підсумованого обліку робочого часу, обов’язково потрібно обрати обліковий період. Адже від нього також залежить нарахування зарплати працівникам, яким встановлений такий облік робочого часу.
Обліковий період установлюється в колективному договорі підприємства. Він охоплює робочий час і години роботи у вихідні і святкові дні, години відпочинку. Щоденна або щотижнева тривалість робочого часу, встановлена графіком, може коливатися протягом облікового періоду, але загальна сума годин роботи за обліковий період має дорівнювати нормі робочого часу в обліковому періоді (п. 6 Методичних рекомендаціях щодо застосування підсумованого обліку робочого часу, затверджених наказом Мінпраці від 19.04.2006 р. № 138; далі – Методичні рекомендації №138).
Обліковим періодом при підсумованому обліку робочого часу, як правило, є місяць. В окремих випадках застосовуються інші облікові періоди – декада (10 к. дн. місяця), квартал, півріччя, рік тощо.
При підсумованому обліку робочого часу вихід на роботу регулюється графіком виходу на роботу (змінності), який розробляє роботодавець і погоджує з профспілкою, а якщо вона не створена – з іншим уповноваженим на представництво органом. Графіки виходу на роботу (змінності) розробляють так, щоб тривалість робочого часу за обліковий період не перевищувала нормальну кількість робочих годин, передбачену в ст. 50 та 51 КЗпП.
Тобто задача роботодавця розробити графіки роботи таким чином, що за обліковий період працівник виконав норму робочого часу. Проте інколи це не можливо і у працівників можуть виникнути надурочні години. Оплачують такі надурочні години в подвійному розмірі за правилами ст. 106 КЗпП в кінці облікового періоду (п. 10 Методичних рекомендацій №138). Якщо обліковий період місяць, то й оплата за роботу в надурочний час нараховуватиметься щомісячно, якщо обліковий період квартал – то у кінці кварталу, обліковий період дорівнює року – у цьому випадку надурочні години буде підраховано та сплачено у кінці року.
Тут і виникають питання, яким чином оплатити надурочні години працівнику, який звільняється до завершення облікового періоду.
Як різницю між фактично відпрацьованим часом згідно з Табелем обліку робочого часу і розрахунковою нормою годин за цей період.
Пунктом 12 Методичних рекомендацій № 138 передбачено наступне:
підсумований облік робочого часу кожного, працівника здійснюється за табелем виходів на роботу та затвердженим графіком роботи (змінності)за обліковий період. Облік робочого часу по кожному працівнику має провадитись наростаючим підсумком з початку встановленого облікового періоду.
Тобто за обліковий період потрібно мати інформацію про фактично відпрацьовані години. Проте необхідно знати і норму робочого часу за обліковий період. Як її визначити?
Норма робочого часу за обліковий період визначається за календарем з розрахунку шестиденного робочого тижня, семигодинного робочого дня (чи відповідного скороченого робочого дня) з урахуванням скороченого робочого часу напередодні вихідних днів - до 5 годин і напередодні святкових і неробочих днів – на 1 годину. Можна також норму робочого часу визначати і за графіком 5-денного робочого тижня. Не забудьте тільки передбачити це в колективному договорі або іншому локальному документі підприємства.
Таким чином, щоб обчислити кількість надурочних годин потрібно знати:
Приклад. На підприємстві обліковий період квартал. Норма робочого часу визначається за графіком 5-денного робочого тижня.
В такому разі норма робочого часу за обліковий період буде складати:
23 р.дн. х 8 год (липень) + 21 р.дн. х 8 год (серпень) + 22 р.дн. х 8 год (вересень) = 184 + 168 + 176 = 528 (год).
Якщо працівник фактично в 3 кварталі відпрацює 532 години, то кількість надурочних годин буде складати: 532 – 528 = 4 (год.).
Також є ще дуже важливе правило! При підрахунку нормальної кількості робочих годин облікового періоду потрібно виключити дні, які за графіком або розпорядком роботи припадають на час, упродовж якого працівник відповідно до законодавства був звільнений від виконання трудових обов’язків (через відпустку, виконання державних або громадських обов’язків, тимчасової непрацездатності тощо) (п. 12 Методичних рекомендацій № 138, лист Мінсоцполітики від 02.07.2018 №1139/0/101-18/28). Це може бути період відпустки, відрядження, тимчасової непрацездатності тощо.
Саме це правило слід застосовувати при визначенні норми робочого часу, у разі якщо працівник звільняється до закінчення облікового періоду. Тобто, при звільненні працівника обліковий період закінчиться для нього в останній день його роботи. А отже, й норма робочого часу для нього буде визначатися на період часу з моменту початку облікового періоду і по день звільнення.
І якщо загальна кількість годин, відпрацьованих працівником з початку облікового періоду до моменту звільнення, перевищить нормальну тривалість робочого часу у зазначеному періоді, то робота понад нормальну кількість робочих годин визнаватиметься надурочною та оплачуватиметься в подвійному розмірі відповідно до ст. 106 КЗпП.
Приклад. На підприємстві обліковий період квартал. Норма робочого часу визначається за графіком 5-денного робочого тижня. Норма робочого часу за 3 квартал складає 528 годин (184 + 168 + 176). Проте працівник звільняється 17.09.2024 – до закінчення облікового періоду. За 3 квартал 2025 року такий працівник відпрацював 496 годин.
Для початку визначимо норму робочого часу для такого працівника з 1-го числа 3 кварталу і по день звільнення включно (по 17.09.2024), за нормою для 5-денного робочого тижня:
23 р.дн. х 8 год (липень) + 21 р.дн. х 8 год (серпень) + 13 р.дн. х 8 год (вересень) = 184 + 168 + 104 = 456 (год),
де 13 р.дн. – кількість робочих днів з 1 по 17 вересня за графіком 5-денного робочого тижня із вихідними днями в суботу та неділю.
Кількість надурочних годин складе: 496-456 = 40 (год).
Правила оплати надурочних годин встановлені в ст. 106 КЗпП. За погодинною системою оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.
Якщо працівнику встановлено оклад, то потрібно визначити годинну ставку. При підсумованому обліку робочого часу тут все залежить від облікового періоду:
У свою чергу, середньомісячну кількість годин за обліковий період визначають з урахуванням норми тривалості робочого часу за обліковий період, установленої з дотриманням вимог ст. 50 КЗпП (див. листи Мінпраці від 18.05.2007 №380/13/84-07 і Мінсоцполітики від 24.04.2017 №1264/0/101-17/282).
Виникає питання:
якщо працівник звільняється до закінчення облікового періоду, як визначити середньомісячну кількість годин за обліковий період? Чи коригувати норму до дня звільнення?
Ні, не потрібно.
Коригування норми робочого часу потрібно тільки для визначення кількості надурочних годин. Для визначення годинної ставки, тобто для середньомісячної кількості годин слід використовувати загальну норму за повний обліковий період (лист Мінсоцполітики від 04.03.2019 №248/0/206-19).
Повернемось до нашого прикладу. Припустимо, що оклад працівника в липні-серпні складав 8000 грн, з 1 вересня його збільшили до 8500 грн.
Відкоригована норма робочого часу за обліковий період з 01.07.2025 по 17.09.2025 склала 456 годин. Працівник в 3 кварталі відпрацював 496 годин. Кількість надурочних годин 496-456=40 (год).
Щоб визначити годинну ставку потрібно оклад в останньому місяці облікового періоду, у вересні (8500 грн) поділити на середньомісячну кількість годин за обліковий період.
Визначимо середньомісячну кількість годин за обліковий період – за 3 квартал 2025 року:
(184+168+176) : 3 = 176 (год),
де
Таким чином годинна тарифна ставка становить: 8500 грн : 176 год = 48,30 грн.
Сума оплати за надурочні години дорівнює: 48,30 грн х 2 х 40 год = 3864 грн.
Шаблони та зразки документів:
Табель обліку використання робочого часу
Читайте більше:
Звільнення працівника: алгоритм від А до Я
Розрахунок при звільненні: чекліст для бухгалтера
Копійки по заробітній, чи можна їх списати після звільнення працівників
Вихідна допомога у разі звільнення працівника: кому та скільки виплачувати
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
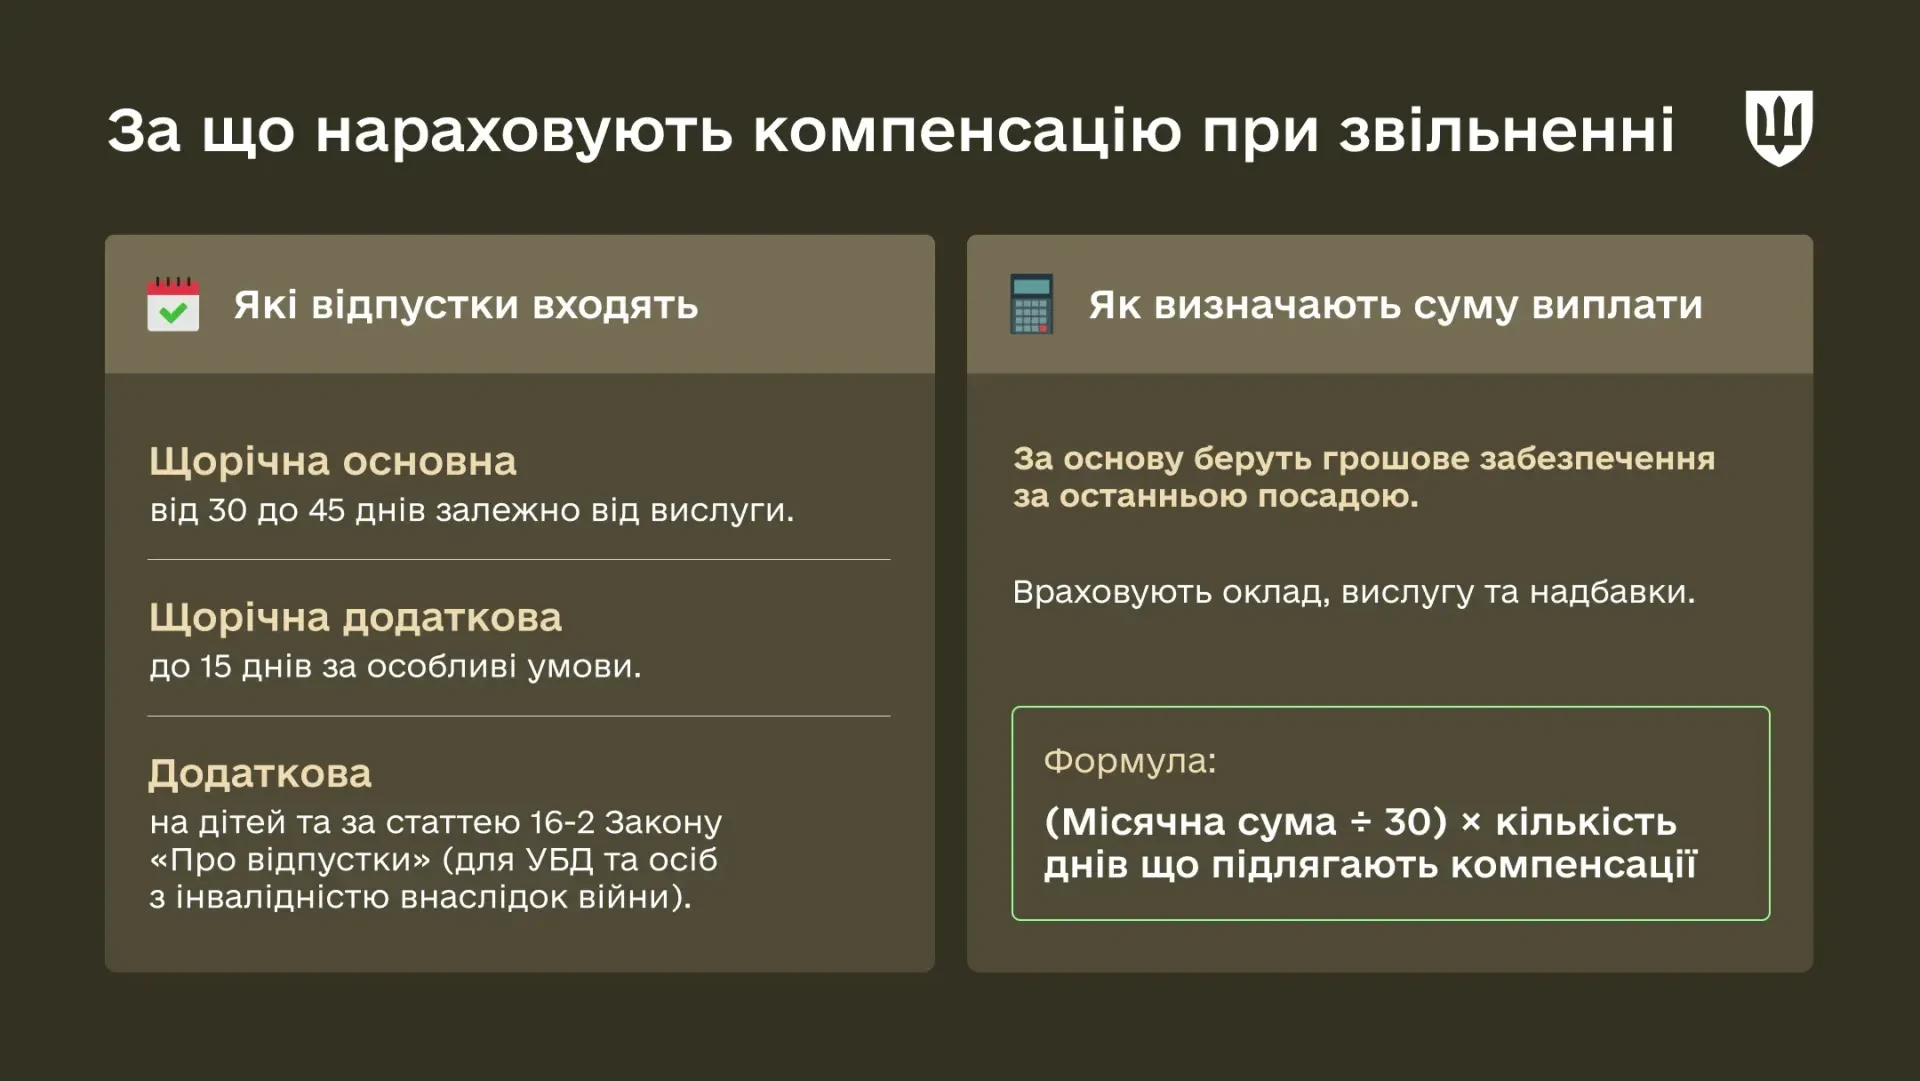
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
Із 1 січня 2027 року в Україні почне діяти нова Статистична класифікація продукції CPA 2.2-UA, затверджена Держстатом наказом №279. Вона замінить Основну номенклатуру продукції (ОНП) та гармонізує українську статистичну класифікацію з європейською CPA версії 2.2. Класифікацію використовуватимуть для збирання й поширення офіційної статистики виробництва, торгівлі, споживання та транспорту. Водночас її запровадження не означає, що всі підприємства та ФОП повинні обов’язково перекодовувати товари й послуги
Військовий збір сплачується з доходів фізичних осіб, але не всі виплати підлягають такому оподаткуванню. Базою для його нарахування є загальний оподатковуваний дохід, визначений Податковим кодексом України, однак законодавство передбачає і винятки. Зокрема, окремі соціальні виплати не включаються до складу такого доходу. Розглянемо, чи підпадає під оподаткування військовим збором допомога по вагітності та пологах