

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Чи може ТЦК оштрафувати підприємство без перевірки військового обліку? Розбираємо, за які порушення штрафують без перевірки – зокрема за невиконання вимог щодо оповіщення працівників, неподання військово-облікових відомостей та невиконання військово-транспортного обов’язку. Наводимо приклади із судової практики та пояснюємо, кого саме можуть притягнути до відповідальності
ТЦК накладають штрафи як за результатами перевірки стану військового обліку, так і без перевірки. Причина – відсутність норм, які б визначали, що накладати штрафи ТЦК може виключно за результатами перевірки
Правила, за якими ТЦК планує перевірки стану військового обліку, визначає Порядок організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затверджений постановою Кабміну від 30.12.2022 №1487 (далі – Порядок №1487).
Частоту перевірок визначає пункт 80 Порядку №1487:
Але практика свідчить, що й в мирний час ТЦК не мали ресурсів, щоб перевіряти всіх суб’єктів господарювання, що перебувають на території їх відповідальності. Під час війни – тим паче. Тож наразі ТЦК все частіше накладають штрафи без перевірки.
Порядок №1487 не містить застереження, що посадових осіб підприємства притягують до відповідальності виключно за результатами перевірок. Лише містить бланкетну (відсильну) норму, що посадові особи підприємств за порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію, несуть відповідальність згідно із законом (п. 87 Порядку №1487), зокрема:
Відповідальність посадових осіб підприємств за порушення законодавства про оборону, мобілізаційну підготовку та мобілізацію визначає Кодекс України про адміністративні правопорушення (ст. 210-1; далі – КУпАП). І цей нормативний акт не містить положень, що відповідальність настає за наслідками перевірки. Тож ТЦК накладає порушення як за порушення, які виявили під час перевірки, так і за порушення, які можна виявити без проведення перевірки.
Під час воєнного стану та оголошеної мобілізації найчастіше посадових осіб роботодавців притягують до відповідальності за неоповіщення / недотримання процедури оповіщення військовозобов’язаних працівників про їх виклик до ТЦК.
Про це свідчить судова практика. Розгляньмо на прикладах.
Судова практика щодо штрафу за неоповіщення
Керівник приватного підприємства «НАФ» отримав розпорядження ТЦК з вимогою:
Керівник ПП «НАФ» не видав наказу про оповіщення. Натомість надав частині працівників, яких викликав ТЦК, відпустки без збереження заробітної плати.
Наслідок – протокол про адміністративне правопорушення, складений стосовно директора, та постанова про накладення штрафу в сумі 34 000 грн за вчинення адміністративного правопорушення, передбаченого частиною 3 статті 210-1 КУпАП.
Не погоджуючись з постановою, керівник ПП «НАФ» звернувся до суду за захистом своїх прав та законних інтересів.
Шостий апеляційний адміністративний суд дійшов висновку, що своєю бездіяльністю посадова особа-керівник ПП «НАФ» проігнорував і порушив виконання обов`язку, покладеного на нього законодавством. А відтак підлягає притягненню до адміністративної відповідальності (див. постанову Шостого апеляційного адміністративного суду від 21.05.2025 у справі №739/627/25).
Судова практика щодо штрафу за недотримання процедури оповіщення
«Охорона» ДП «Селидівугілля» отримало розпорядження щодо оповіщення працівників, які перебувають на військовому обліку підприємства, про виклик до ТЦК з метою уточнення військово-облікових даних та проходження медичного огляду.
На виконання розпорядження було видано наказ, з яким під підпис ознайомлені працівники, що вказані у розпорядженні. Проте підприємство не надіслало до ТЦК письмового повідомлення про виконання отриманого розпорядження, як того вимагає пункт 47 Порядку №1487.
ТЦК виніс постанову і наклав штраф на інспектора з кадрів (ймовірно, йдеться про відповідального за ведення військового обліку). Не погоджуючись із постановою, інспектор з кадрів через представника звернувся до суду.
Суд дійшов висновку, що позовні вимоги про визнання протиправною та скасування постанови ТЦК про адміністративне правопорушення є необґрунтованими та задоволенню не підлягають (див. рішення Селидівського міського суду Донецької області від 17.01.2024 у справі №242/2060/23).
Наразі не так часто, але також штрафують за невиконання військово-транспортного обов’язку. І знову ж таки маємо судову практику.
Судова практика щодо штрафу за непоставку техніки
Представники ТЦК доставили до ДП «Рогачівське» частковий наряд, згідно з яким підприємство мало поставити вантажний автомобіль КАМАЗ. Керівник ДП «Рогачівське» відмовився отримати частковий наряд, пояснивши що він такі рішення не приймає. Транспортний засіб не був поставлений у місце та час, визначені в частковому наряді.
Т. в. о. начальника ТЦК постановою притягнув керівника ДП «Рогачівське» до відповідальності за частиною 3 статті 210 КУпАП та наклав стягнення у вигляді штрафу у розмірі 34 000 гривень. Останній звернувся до суду з адміністративним позовом, в якому просив скасувати постанову.
Оцінюючи докази, суд зазначив, що керівник, як посадова особа ДП «Рогачівське», знаючи про зміст часткового наряду, дій на його виконання не вчинив. У ході судового розгляду не було встановлено, що існували підстави, які б перешкодили керівнику виконати вимогу щодо мобілізації автомобіля. Особиста відмова керівника від виконання вимог часткового наряду не виключає його відповідальність за порушення законодавства. Суд відмовив у задоволенні позову керівника ДП «Рогачівське» і не скасував постанову про накладення штрафу (див. рішення Бердичівського міськрайонного суду Житомирської області від 02.06.2025 у справі №274/9403/24). Сьомий апеляційний адміністративний суд залишив рішення без змін.
Судова практика щодо штрафу за неподання інформації про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці
Підприємство ТОВ «АНДРОМЕДА ВУД» не подало ТЦК у встановлений законодавством строк інформацію про наявність транспортних засобів і техніки, їх технічний стан, а також про громадян, які працюють на підприємствах, в установах та організаціях на таких транспортних засобах і техніці, за формою згідно з додатком 1 до Положення про військово-транспортний обов'язок, затвердженого постановою Кабміну від 28.12.2000 №1921.
Начальник ТЦК виніс постанову відносно керівника за частиною 3 статті 210-1 КУпАП про накладення адміністративного стягнення у виді штрафу в розмірі 34000 грн. Керівник звернувся до суду, щоб визнати протиправною та скасувати постанову про адміністративне правопорушення.
І Тульчинський районний суд Вінницької області, і апеляційний адміністративний суд були на боці ТЦК (див. постанову Сьомого апеляційного адміністративного суду від 28.08.2025 у справі №148/1111/25).
Важливо! За це порушення до відповідальності притягують керівника підприємства навіть за умови, що призначена наказом особа, відповідальна за ведення військового обліку (див. постанову Восьмого апеляційного адміністративного суду від 13.05.2025 у справі №167/173/25)
ТЦК може оштрафувати і за інші порушення, які можна виявити без перевірки. Але під час воєнного стану ТЦК не має часу на аналітику для виявлення багатьох порушень, наприклад, таких, як неповідомлення про призначення особи, відповідальної за ведення військового обліку. Тому у більшості випадків посадових осіб підприємств притягують до адміністративної відповідальності за порушення, які:
Читайте більше:
Штрафи за порушення у сфері військового обліку
Військовий облік на підприємстві: звіряння облікових даних і перевірки ТЦК
Перевірки ТЦК: які документи з військового обліку обов’язкові на підприємстві
Не маєте працівників – чоловіків, але прийшов ТЦК з перевіркою: дії роботодавця
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність
Як припинити трудовий договір із мобілізованим працівником, який загинув, і правильно відобразити це в зарплатній звітності? Розглянемо, як визначити дату припинення трудових відносин, нарахувати компенсацію за невикористану відпустку, оподаткувати її та заповнити додатки Д1, 4ДФ і Д5. Покажемо на прикладі, як відкоригувати звітність за минулі періоди
Національний банк України оприлюднив для обговорення проєкт змін до Положення про випуск електронних грошей та здійснення платіжних операцій із ними. Документ передбачає оновлення умов використання припейд-карток фізичними особами, яких емітент електронних грошей не перевірив належним чином, з урахуванням вимог законодавства ЄС і Закону України «Про платіжні послуги»
ДПС роз’яснила, що роздрібний продаж коктейлів, виготовлених із використанням алкогольних напоїв, оподатковується акцизним податком, якщо вміст етилового спирту в них перевищує 0,5% об’ємних одиниць. Для таких операцій ставка роздрібного акцизу становить 5%, а базою оподаткування є вартість коктейлів з урахуванням ПДВ, але без роздрібного акцизу
На період дії воєнного стану використання API відкритої частини Електронного кабінету ДПС тимчасово не здійснюється. Як пояснили податківці, доступ до публічних реєстрів надається після електронної ідентифікації – за допомогою кваліфікованого електронного підпису, системи id.gov.ua (зокрема MobileID та BankID) або хмарного КЕП
Детективи БЕБ викрили директора підприємства з виробництва матеріалів для будівництва та ремонту доріг, який, за даними слідства, у 2022–2023 роках безпідставно включав до витрат операції з придбання товарів і занижував податок на прибуток. Завдані бюджету збитки – понад 10,4 млн грн – повністю відшкодовано
Право покупця на податковий кредит безпосередньо пов’язане з наявністю податкової накладної (далі – ПН), зареєстрованої в Єдиному реєстрі податкових накладних (далі – ЄРПН). Тому, якщо реєстрацію ПН зупинено, до моменту її розблокування включити зазначену в ній суму ПДВ до податкового кредиту не можна. На практиці після розблокування ПН виникає відразу декілька запитань. Якою датою така ПН вважається зареєстрованою? Чи можна включити її до декларації за минулий період? Що робити, якщо від дати складання ПН вже минуло 365 днів? Розберемо ці ситуації послідовно
Суб’єкт господарювання орендує приміщення у фізособи. Окрім орендної плати відшкодовує комунальні послуги. За якою ставкою ПДФО потрібно оподатковувати таке відшкодування, починаючи з жовтня 2026 року - 18% чи 5%?
Кваліфікований надавач електронних довірчих послуг ДПС пояснив, скільки кваліфікованих електронних підписів можна записати на один захищений носій ключової інформації. За роз’ясненням податківців, на один носій можна записати один КЕП
ДПС роз’яснила порядок оформлення ПДВ-операцій, якщо покупець повертає частину бракованого товару, а кошти за нього не повертаються, а зараховуються в рахунок оплати товару іншої номенклатури. Постачальник має скласти розрахунок коригування до первісної податкової накладної, а на дату зарахування коштів як передоплати за інший товар – нову податкову накладну. Також податківці пояснили, у яких звітних періодах відображати відповідні операції
Із 1 січня 2026 року за визначених Податковим кодексом України умов не нараховуються земельний податок та орендна плата за земельні ділянки державної й комунальної власності, на яких розташовувалася знищена внаслідок російської агресії житлова або нежитлова нерухомість. Для застосування звільнення відомості про знищення об’єкта та відповідну земельну ділянку мають бути внесені до Державного реєстру пошкодженого та знищеного майна
Верховний Суд залишив без задоволення касаційну скаргу Херсонської державної морської академії у спорі про звільнення доцентки за аморальний проступок. Суд наголосив, що для застосування п. 3 ч. 1 ст. 41 КЗпП України роботодавець має довести не лише факт проступку, а й його несумісність із продовженням роботи, пов’язаної з виховними функціями
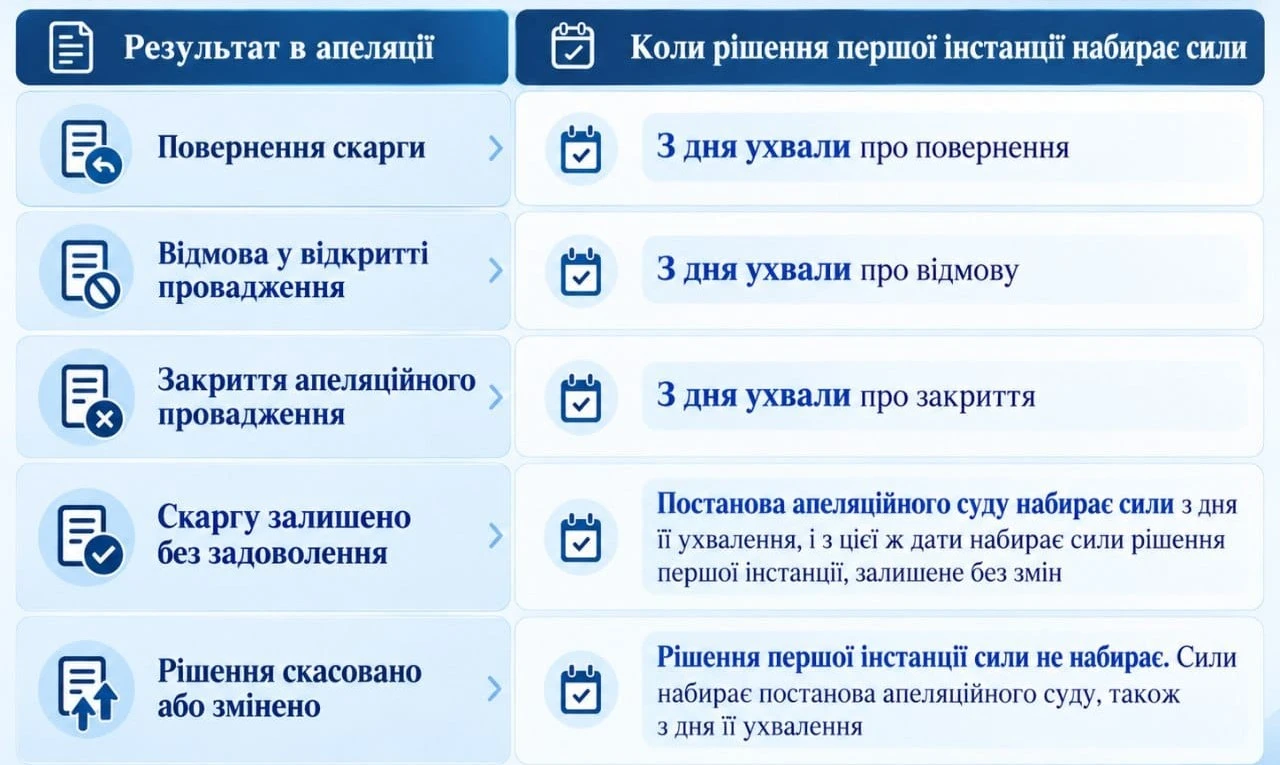
Рівненський окружний адміністративний суд роз’яснив, коли рішення суду першої інстанції набирає законної сили, як обчислюють 30-денний строк на апеляційне оскарження та які наслідки має подання апеляції. Також суд пояснив, чи впливає касаційне оскарження на дату набрання рішенням законної сили та в яких випадках її дія може змінитися
Великий бізнес може заздалегідь узгодити з ДПС методи та критерії оцінювання контрольованих операцій за принципом «витягнутої руки», уклавши договір APA. Він діє до п’яти календарних років із можливістю продовження та за визначених умов може поширюватися на попередні звітні періоди. Дотримання договору передбачає податкові гарантії щодо операцій, які є його предметом
26 жовтня Верховна Рада ухвалила в другому читанні та в цілому законопроєкт №13478-1, який передбачає поетапне відновлення конкурсів на посади державної служби та служби в органах місцевого самоврядування. Строки запуску конкурсів залежатимуть від категорії посади: для категорії «А» відбір може початися з дня набрання законом чинності, для категорій «Б» і «В» та посад в ОМС передбачені відтермінування. Закон також встановлює перехідні правила для службовців, призначених без конкурсу під час воєнного стану, і передбачає цифровізацію добору через портал «Дія»
Другий сенат Конституційного Суду України розглянув справу за конституційною скаргою Наталії Ліненко щодо конституційності положення частини третьої статті 74 Закону України «Про виконавче провадження». Оспорювана норма не дозволяє боржнику оскаржувати рішення, дії чи бездіяльність державного виконавця його безпосередньому керівнику, на відміну від інших учасників виконавчого провадження. Заявниця вважає це обмеження порушенням конституційних гарантій рівності та права на звернення
Родини військовослужбовців, які зникли безвісти або перебувають у полоні, можуть отримувати частину їхнього грошового забезпечення. Водночас кошти, які не виплачуються родичам відповідно до законодавства, депонуються – тобто зберігаються за самим військовослужбовцем. Хто має право на щомісячні виплати, що відбувається з накопиченими сумами після повернення військового або підтвердження його загибелі та чи можуть повнолітні діти успадкувати ці кошти? Розбираємо порядок виплат і ключові відмінності між отриманням грошового забезпечення та спадкуванням

Нецільова благодійна допомога, яка не перевищує граничний розмір, визначений Податковим кодексом України, не включається до оподатковуваного доходу. Якщо сума допомоги перевищує цей ліміт, вона повинна бути відображена в додатку 4ДФ до Розрахунку за ознакою доходу «169»

Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки

Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

