

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оборотно-сальдова відомість (ОСВ) – один із головних інструментів бухгалтера для контролю правильності обліку та пошуку помилок. Експерт пояснив, як перевіряти ОСВ, на які рахунки звертати особливу увагу, як виявити ризикові залишки, помилки у проведеннях, проблеми із запасами, розрахунками, резервами, зарплатою та податками. Також пояснимо, як ОСВ допомагає формувати достовірну фінансову звітність і підготуватися до перевірок
Оборотно-сальдова відомість (ОСВ) – це узагальнюючий бухгалтерський регістр, який показує залишки та обороти за кожним рахунком бухгалтерського обліку за певний період. База ОСВ спирається на принципи подвійного запису та системного контролю правильності облікових даних.
Облікова політика підприємства або Положення про забезпечення бухгалтерських записів на підприємстві повинні містити інформацію про те, які узагальнюючі регістри складаються на даному підприємстві, а також як часто формується та друкується зведена ОСВ або вивантажується для електронного зберігання.
По суті, зведена оборотно-сальдова відомість містить усю інформацію про фінансовий стан підприємства і є розширеним, деталізованим варіантом балансу підприємства, оскільки містить інформацію по кожному рахунку та/або субрахунку.
ОСВ дозволяє:
ОСВ є основою для:
Оборотно-сальдова відомість дозволяє використовувати її на кількох практичних напрямках
1. Перевірка правильності проведень та використання рахунків обліку
Обороти по Дт і по Кт повинні збігатись.
Активні рахунки, такі як 20-ті, повинні мати лише дебетове сальдо, не повинно бути «червоних» залишків. Пасивні рахунки, відповідно, повинні мати кредитовий залишок, наприклад, 50 рахунок «Кредити» повинен містити інформацію про кредиторську заборгованість підприємства перед банками чи іншими фінансовими установами.
Якщо підприємство є виробничим і використовує сировину, то повинна бути відображена інформація на рахунках 2 класу. Якщо у підприємства є наймані працівники – рахунок 66, 65 відповідно, повинні мати обороти та залишки. Далі ми детально розглянемо основні ризики та точки контролю по певним рахункам обліку.
2. Закриття періоду
Перед тим, як закрити період, бухгалтер звіряє усі активні та пасивні рахунки, перевіряє коректність обліку на рахунках доходів і витрат, уточняє та звіряє сальдо по певним рахункам (розрахунки з постачальниками, покупцями, розрахунки з бюджетом).
Перевіривши оборотно-сальдову відомість ми можемо прийняти рішення про закриття періоду без коригувань або виявляємо необхідність втручання та проведення відповідних коригувань/ документів/ операцій тощо.
3. Формування показників балансу
Як і зазначалось вище, оборотно-сальдова відомість – це фактично деталізований баланс, який формується шляхом групування та об’єднання показників певних рахунків і перенесення даних на відповідні статті звіту про фінансовий стан (Ф-1). Отже, якщо оборотно-сальдова відомість складена коректно, містить повну та достовірну інформацію, тоді і звіт про фінансовий стан відповідатиме усім необхідним критеріям звітності.
4. Контроль взаєморозрахунків
Аналітика ОСВ по кожному рахунку дозволяє контролювати та бачити усі види взаєморозрахунків підприємства: з покупцями, кредиторами, постачальниками, інвесторами, бюджетом.
5. Аналіз діяльності
На підставі ОСВ (в ідеалі з аналізом рахунку) бухгалтер може бачити обсяг доходів та витрат за період. Також дуже добре видно оборотність по рахункам запасів, динаміку руху запасів.
Оборотно-сальдова відомість показує зміну фінансового стану підприємства в динаміці за відповідний період.
6. Пошук помилок
Переглядаючи ОСВ та розуміючи значення усіх облікових рахунків бухгалтер може швидко та дешево знайти помилку, вчасно виправити та / або допровести необхідні документи, операції.
Який алгоритм застосовувати бухгалтеру для перевірки оборотно-сальдової відомості, та які критично важливі точки потребують пильної уваги?
По-перше, перевіряємо чи збігаються обороти по ОСВ: Дебет і Кредит. Якщо не збігаються, слід перевірити чи не було автоматичного, технічного збою, некоректності проведень, використання 00 рахунку без потреби.
Якщо ви переносили залишки з однієї програми в іншу, обов’язково перевірте коректність перенесення та чи співпадають усі залишки.
Тепер починаємо рухатись згори до низу по усім основним обліковим блокам.
НЕОБОРОТНІ АКТИВИ: 10, 11, 12 рахунки є активними, тому сальдо тут завжди дебетове. Оборот по цьому рахунку теж, як правило, дебетовий, що свідчить про збільшення інвестицій у необоротні активи. Кредитовий оборот свідчить про ліквідацію, вибуття ОЗ, ІНМА – слід перевірити чи справді були такі операції, і чи повністю вони оформлені.
Якщо підприємство здійснює торгівлю, наприклад, з розтермінуванням чи відтермінуванням платежу більше ніж на один календарний рік, тоді слід використовувати 18 рахунок обліку – Довгострокова дебіторська заборгованість. Це правильно відобразить низько ліквідний актив, і не буде збільшувати показники ліквідності безпідставно.
ЗАПАСИ. Виробничі підприємства, будівельні та підрядні організації, торгові, переробні підприємства майже у 100% випадків володіють великою кількістю ТМЦ, які повинні бути коректно відображені на 2-му класі рахунків.
При використанні ТМЦ, слід розуміти, що залишок на 201 рахунку свідчить про наявність матеріалів для виробничої / будівельної діяльності. Якщо цей залишок стабільно високий, з низькою оборотністю – це може бути ризиковим маркером для податкових органів.
По-перше, може виникнути питання – яка мета накопичення ТМЦ, по яких, як правило, сформовано податковий кредит.
По-друге, завжди існує велика спокуса провести інвентаризацію таких ТМЦ, щоб підтвердити їх фактичну наявність та придатність до використання / споживання (як правило в межах планової та позапланової перевірки).
Також вагомим фактором є те, що запаси повинні відображатися за однією з двох оцінок:
І можливо саме здійснення інвентаризації та переоцінки ТМЦ дасть можливість оптимізувати оподатковуваний прибуток та коректно відобразити в балансі суму таких ліквідних активів, як запаси.
Крім таких глобальних питань, бухгалтеру слід обов’язково перевірити рахунки ТМЦ на відсутність «червоного» сальдо як в розрізі номенклатурної позиції, так і в розрізі партійного обліку. Оскільки такі помилки напряму впливають на формування витрат періоду, або невірного формування собівартості готової продукції та / або виконаних робіт.
ГРОШОВІ КОШТИ. Критично важливим є відповідність облікових залишків (лише дебетове сальдо!) фактичній наявності коштів в касі підприємства (рахунок 301, рахунок 309 Каса РРО) та залишку коштів, відображених у виписках банку (311, 312, 313 рахунки обліку).
Навіть при користуванні таким банківським продуктом як овердрафт та відображення його у банківській виписці як борг клієнта перед банком зі знаком мінус, бухгалтер повинен відображати залишок по рахунку 31 нульовим, а борг відображати на рахунках заборгованості, як правило 601 «Короткострокові кредити банків».
РОЗРАХУНКИ З ПОКУПЦЯМИ. Кожне підприємство в силу своєї господарської діяльності, напрямків діяльності, диверсифікації продаж тощо, може вести облік розрахунків з покупцями на різних рахунках, таких як, 361, 362, 3771, 3772, 6851... Оцінюючи та перевіряючи такі рахунки слід розуміти, що заборгованість з покупцями є ліквідним активом – тобто власники сподіваються на швидке перетворення такої дебіторської заборгованості у гроші. Відповідно таку заборгованість має бути підтвердженою та узгодженою. Як правило, мають бути підписані акти звірки, здійснено нарахування резерву сумнівних боргів (38 рахунок), списано безнадійну заборгованість.
Окрім того, при розкритті аналітики по таких рахунках, повинно бути наочно зрозуміло яким способом ведеться облік:
Якщо у вас є заборгованості з покупцями-нерезидентами, то слід пам’ятати що це монетарна стаття, яка прив’язана до певної валюти і повинні перераховуватись курсові різниці.
Також бухгалтеру слід пам’ятати, що для отримання грошових коштів від покупців-дебіторів слід мати належним чином оформлені та підписані первинні документи.
ВИТРАТИ МАЙБУТНІХ ПЕРІОДІВ. 39 рахунок обліку призначений лише для відображення тих витрат, які послідовно, з певною періодичністю відносяться на витрати періоду. Сюди не слід закидати суми, які «не потрібні» як витрати у певному періоді. Також слід помісячно перевіряти чи списується на витрати та частка витрат, яка згідно правил розподілу повинна відобразитись у витратах періоду – Кт 39 рахунку.
СТАТУТНИЙ КАПІТАЛ, РОЗРАХУНКИ З УЧАСНИКАМИ. Рахунок обліку 40 призначений для відображення загальної суми зареєстрованого статутного капіталу, відповідно, частки кожного із співвласників підприємства згідно установчих документів.
Як, правило, рух на цьому рахунку відбувається рідко, лише при продажу часток, виділу, перетворення, злиття чи іншої реорганізації підприємства.
Бухгалтеру при прийнятті на обслуговування нового підприємства слід звірити показники 40 рахунку з відкритими регістрами, які відображають структуру власності, та з інформацією, яка відображена в Електронному кабінеті платника.
На практиці інколи виникають такі ситуації, коли продаж частки оформили, нотаріально завірили, проте у державного реєстратора відповідних дій не вчинили та не відобразили таку інформацію у Єдиному державному реєстрі підприємств та організацій. В даному випадку бухгалтер виступає хорошим контролером.
ПОЗИКОВІ КОШТИ ТА РЕЗЕРВИ. При використанні у діяльності підприємства позикових коштів, слід чітко розрізняти джерела позик, кредитів та валюту таких позик, оскільки кредиторська заборгованість підприємства поділяється на коротко- та довгострокову, а також залежно від резидентства позикодавця на кредити, позики у гривні та / або у валюті. Для відображення таких сум слід коректно використовувати бухгалтерські рахунки. Це впливає, як мінімум, на правильність банківських розрахунків для можливостей подальшого кредитування та розрахунку фактичного кредитного навантаження на підприємство в конкретний момент.
Кожне підприємство (за винятком мікро-) зобов’язане нараховувати резерви відпусток, тому відсутність залишку та оборотів на 471 рахунку може свідчити про недотримання вимог законодавства, та як наслідок, претензії фіскальних органів щодо правомірності віднесення сум відпускних поточних періодів у витрати підприємства без використання резервів.
Інформація про залишки та обороти на інших рахунках субрахунках 47 рахунку може свідчити про використання підприємством інших видів резервів та забезпечень, як от: резерви під гарантії, резерви під демонтаж, резерви під пенсійне забезпечення тощо. І, відповідно, наявність сальдо та оборотів на таких рахунках повинно підтверджуватись прописаними правилами та алгоритмами розрахунків таких резервів та забезпечень. Окрім того, ця інформація є підставою для перевірки правильності застосування підприємством податкових різниць при визначенні оподатковуваного прибутку у декларації податку на прибуток.
РОЗРАХУНКИ З КРЕДИТОРАМИ. Практично кожне підприємство працює із поточною кредиторською заборгованістю за товари, роботи, послуги. Інформація на рахунках 631, 68 свідчить про те, що підприємство закуповує ті чи інші ТМЦ, роботи, послуги. Відповідно, коректність відображення такої заборгованості впливає на: кредитне навантаження, кредитоспроможність підприємства.
Окрім того, слід пильнувати за наявністю протермінованої кредиторської заборгованості, або за наявністю безнадійної заборгованості. Усі розрахунки з постачальниками слід підтверджувати актами звірки, а щодо безнадійної заборгованості, то її слід вчасно списувати та визнавати інші доходи. Велика кредиторська заборгованість є одним із сигналів для фіскальних органів щодо перевірки структури таких боргів на можливість виявлення нереальних поставок, щодо яких може не відбутись погашення боргу.
РОЗРАХУНКИ ПО ЗАРОБІТНІЙ ПЛАТІ. Наявність та розмір обороту по 66 рахунку дуже часто є прозорою інформацією для розуміння рівня середньої зарплати (чисельність працівників вказується у звітності).
Відповідно аналітика по рівню зарплати по галузі та незабезпечення дотримання законодавства про дотримання мінімальних рівнів заробітної плати (або інших рівнів середньої зарплати, які встановлюються по окремих напрямках діяльності, як от акцизний напрям діяльності, критичність підприємства тощо) може бути негативним сигналом для фіскальних органів. Крім того, сальдо, яке перевищує оборот, може свідчити про наявність протермінованої зарплати до виплати, і як наслідок, отримання штрафних санкцій.
РОЗРАХУНКИ З БЮДЖЕТОМ. При закритті місяця, а дуже часто, це з щотижневою періодичністю, бухгалтеру слід звіряти дані ОСВ з даними Електронного кабінету платника – Стан розрахунків з бюджетом, задля уникнення неточностей та невідповідностей у таких важливих точках обліку. Окрім того, звірка цих розрахунків може показати нараховані штрафи, пені, неустойки, а також правильність зарахування бюджетних платежів (коректність рахунку та призначення платежу).
РАХУНКИ ДОХОДІВ ТА ВИТРАТНІ РАХУНКИ. Як правило, підприємства використовують 9 клас рахунків для обліку витрат підприємства. При аналізі ОСВ по цьому класу рахунків, слід звернути увагу на кілька важливих моментів.
При наявності продажу готової продукції (26 рахунок обліку продукції і наявності кредитового обороту) повинен бути задіяний 901 рахунок для обліку собівартості реалізованої продукції та відповідно 701 рахунок для визнання доходів по такій реалізації.
При торгівлі товарами, відповідно: 702 рахунок визнання доходів від реалізації товарів і 902 рахунок для формування собівартості реалізації товарів.
При виконанні робіт, послуг відповідно: 703 рахунок для визнання доходів від реалізації робіт, послуг та 903 для формування собівартості реалізованих робіт, послуг.
Окрім того порівняння даних оборотів по цих рахунках дає інформацію про рівень маржинальності та продажу вище або нижче собівартості. Ця інформація є чутливою для фіскальних органів в тому числі, і часто виступає маркером можливої відсутності економічної мети ведення господарської діяльності підприємства, та, як наслідок, формування запитів для надання пояснень по таким ситуаціям.
РЕЗУЛЬТАТ ФІНАНСОВОЇ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА. Окремо хочу виділити саме рахунок облік прибутків та збитків підприємства (44 рахунок). Даний рахунок може мати різне сальдо, і дебетове і кредитове, в залежності від отриманих результатів діяльності.
Обороти по даному рахунку свідчать не лише про наявність прибутків чи збитків, але і про рішення засновників виплатити дивіденди та їх фактичну виплату.
Окрім того, даний рахунок використовується для виправлення помилок попередніх звітних періодів. Єдина велика заувага до бухгалтерів – при таких коригуваннях слід пам’ятати золоте правило бізнесу: 44 рахунок – це не просто рахунок для бухгалтерських «виправлень і уточнень» – це завжди гроші власників! І будь-які виправлення, які проводяться бухгалтером з використанням 44 рахунку повинні бути оформлені доповідною та / або бухгалтерською довідкою, донесені та пояснені управлінському персоналу та погоджені ним.
Читайте більше:
Мінфін переписує правила обліку виплат працівникам у держсекторі
Суттєвість в обліку: значення, вимоги до визначення та документування
Чи можна одночасно створити резерв і забезпечення по одній операції
Чи можна змінювати критерії суттєвості з року в рік і як це відобразити у фінансовій звітності
ТОП-10 помилок в бухобліку, які змусять донарахувати податки
Облікова політика підприємства: 7 порад для ідеальності
Чи обов'язкова облікова політика на підприємстві
Мінфін оновлює стандарти бухобліку для відображення втрат від збройної агресії рф
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
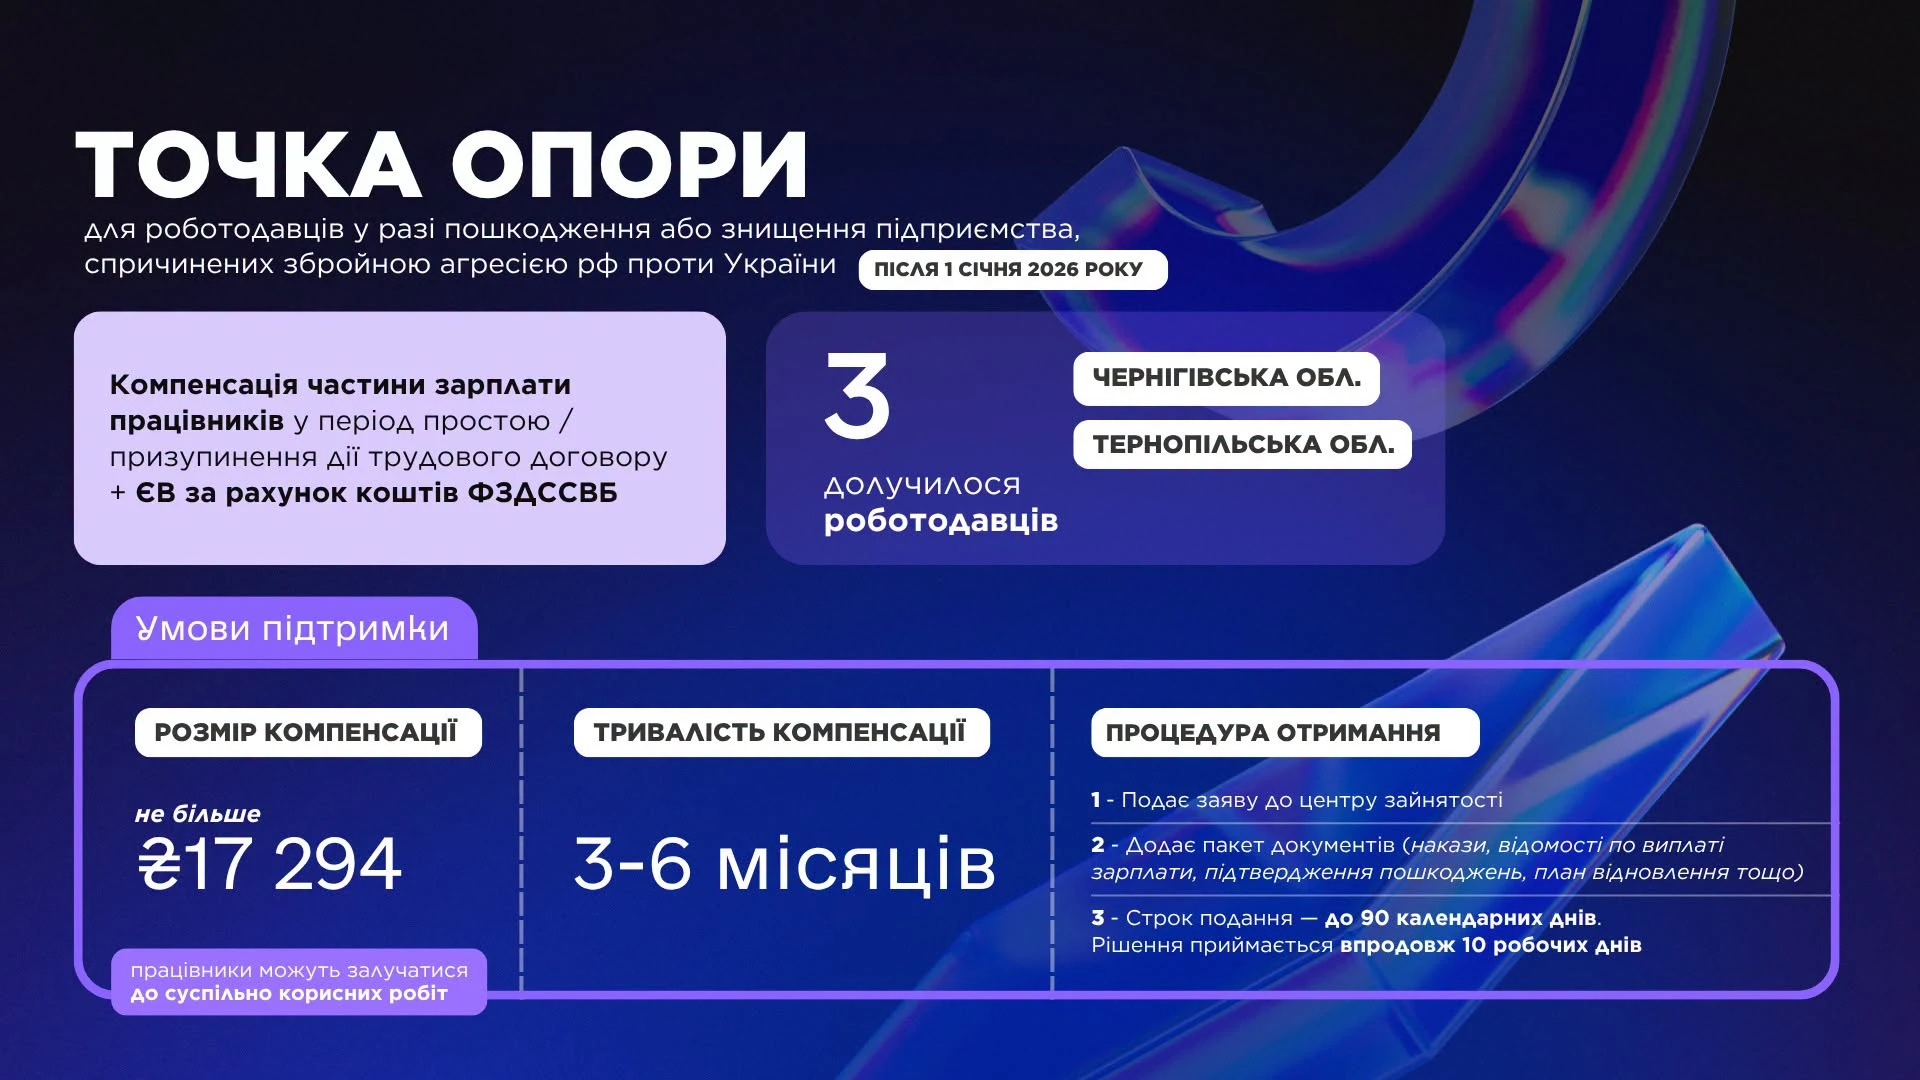
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною