Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У статті розглянемо п’ять ключових практичних питань, які часто виникають у роботі бухгалтера: резерв відпусток, списання кредиторки у бажаному періоді, розподіл витрат, що одночасно стосуються різних напрямів діяльності, а також списання дебіторки контрагентів із рф і білорусії
У фокусі – рішення для топ-п’ятірки проблемних ситуацій:
Почнемо з найпоширенішого запитання:
Чи потрібно враховувати відпускні під час розрахунку резерву відпусток?
Відповідь однозначна: так.
Якщо ви не формуєте резерв відпусток, це може здатися незрозумілим. Тому коротко нагадаємо алгоритм розрахунку резерву – як для тих, хто його вже застосовує, так і для тих, хто робить це вперше.
Алгоритм розрахунку резерву складається з двох кроків.
Крок 1. Рахуємо планову річну відпустку
Щоб обчислити резерв відпусток, спершу потрібно розрахувати річну планову відпустку. Законодавство не встановлює чіткої методики визначення такої суми, тому покладатися слід на власне професійне судження. Але сума має бути обґрунтованою та базуватися на фактичних даних, а не «зі стелі».
Наведемо один із можливих варіантів розрахунку.
Так, для розрахунку відпускних конкретному працівнику у січні 2026 року беремо його зарплату за останні 12 місяців, ділимо її на кількість календарних днів у році (365 або 366) та множимо на кількість днів відпустки. Зазвичай це 24 календарні дні, але може бути більше – для осіб з інвалідністю чи за наявності додаткових відпусток.
Для розрахунку планової відпустки не для конкретного працівника, а в цілому по підприємству, також беремо суму нарахованої зарплати за попередній рік. Дані отримуємо з аналізу рахунку 661 і беремо кредитовий оборот – але не весь: потрібен дебет, куди нараховували заробітну плату (дебет витрат на зарплату загальновиробничників, адмінщиків і тих, що займаються збутом), а кредит 66 (див. рис. 1).
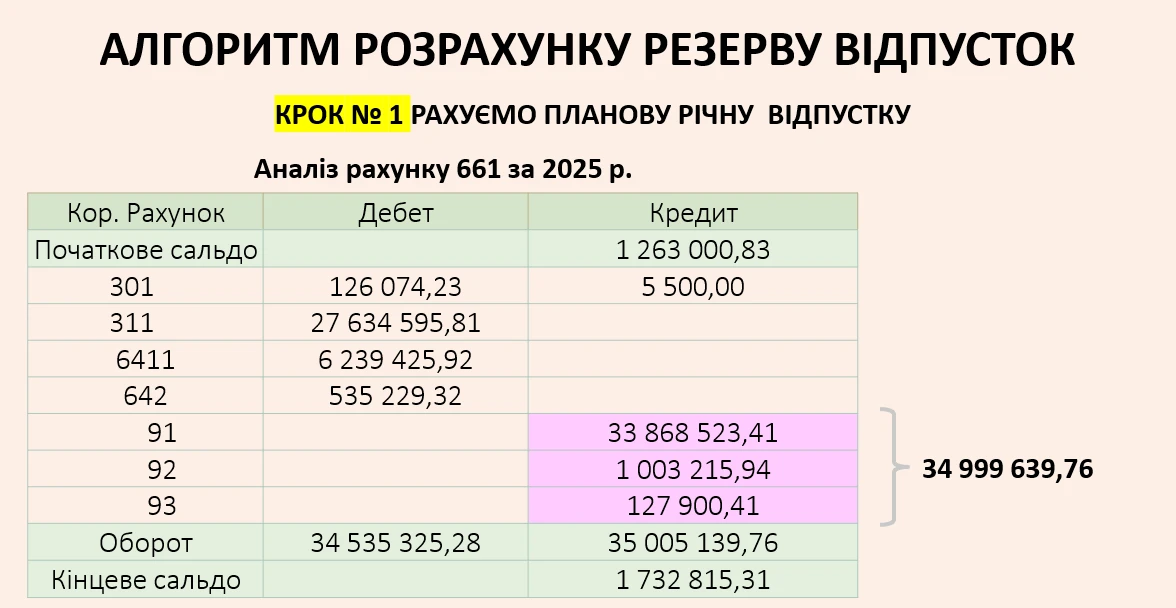
Рис. 1
Наприклад, загальна сума за рік становить 34 999 639,76 грн. У цій сумі вже є відпускні. І ми їх не виключаємо. Так само як, при розрахунку конкретному працівнику, беремо всю нараховану зарплату за 12 місяців.
Важливо! До розрахунку беремо всю нараховану зарплату за 12 місяців разом із відпускними
Далі візьмемо кількість календарних днів у році – умовно за нашим прикладом – 366 днів.
Річну суму фонду оплати праці (34 999 тис. грн) ділимо на кількість календарних днів року й отримуємо середньоденний показник по підприємству – 95 627,43 грн.
Після цього множимо середньоденну суму на планову кількість днів щорічної відпустки. У середньому це 24 календарні дні – мінімальна тривалість відповідно до Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки), і саме її закладаємо в розрахунок.
У результаті отримуємо планову суму відпускних на 2026 рік – 2 295 058,34 грн (див. Таблицю).
Розрахунок планової відпустки на 2026
Фонд оплати праці за 2025 рік | 1 | 34 999 639,76 |
Всього календарних днів за мінусом святкових та неробочих (у період дії воєнного стану не мінусуємо) | 2 | 366 |
Середньоденна по підприємству, що припадає в середньому на 1 день | 3 | 95 627,43 |
Кількість днів відпустки, що передбачена на 2026 рік | 4 | 24 |
Планова відпустка на 2026 рік | 5 | 2 295 058,34 |
Крок 2. Рахуємо планову річну зарплату та коефіцієнт
Наступний крок – розрахувати планову суму зарплати на 2026 рік. Оскільки планову відпустку ділитимемо на планову зарплату. Отриманий коефіцієнт і буде тим показником, який застосовуватимемо щомісяця – його множитимемо на фактичну заробітну плату кожного місяця 2026 року для формування резерву відпусток.
Чіткої законодавчо встановленої формули для розрахунку планової зарплати немає, тому радимо брати дані аналізу рахунку 66 за січень 2026 року.
Наприклад, візьмемо суму нарахованої заробітної плати, яка також включає відпускні, – 3 023 476,35 грн. Множимо цей показник на 12 місяців і отримуємо плановий фонд оплати праці – 36 281 716,20 грн (див. рис. 2).
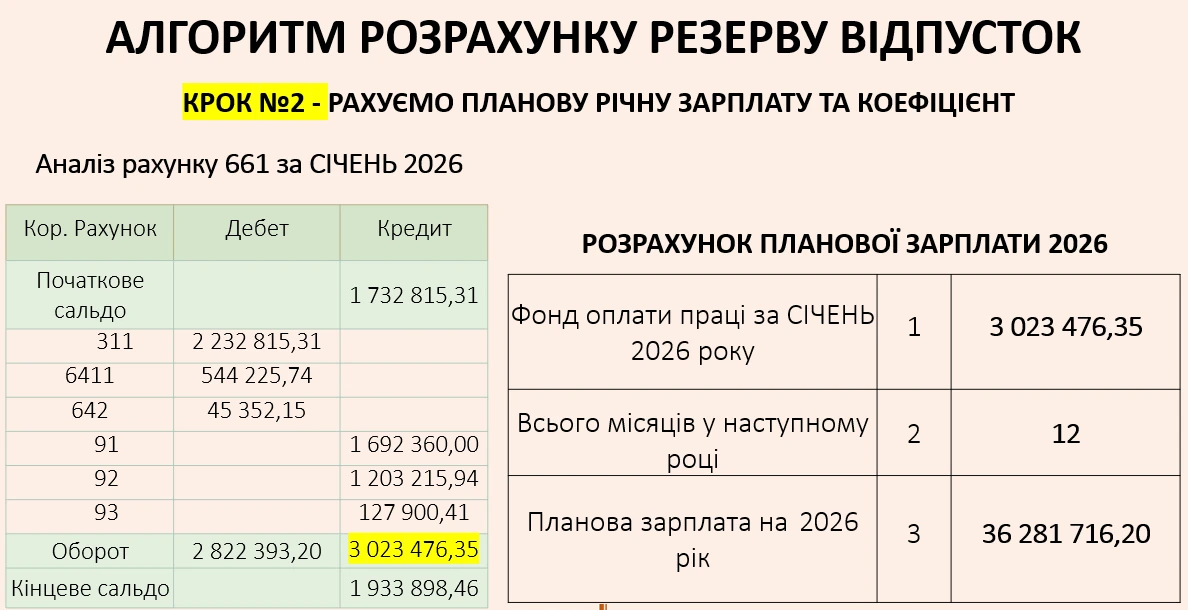
Рис. 2
Після цього планову відпустку ділимо на планову заробітну плату та отримуємо розрахунковий коефіцієнт – 0,0633:
Планова відпустка річна | 1 | 2 295 058,34 |
Планова зарплата річна | 2 | 36 281 716,20 |
Коефіцієнт | 3 | 0,0633 |
Саме цей коефіцієнт щомісяця слід множити на суму фактичної зарплати відповідного місяця для формування резерву відпусток.
Увага! Коефіцієнт, який отримано в розрахунку, – це коефіцієнт для визначення відпускних. Далі його потрібно збільшити на ставку ЄСВ (1,22 – для звичайних працівників або 1,0841 – для працівників з інвалідністю)
Резерв відображаємо проведеннями: Дт 91 і Кт 47 – для загальновиробничих витрат; аналогічно застосовуємо коефіцієнт до сум, що віднесені на рахунки 92 та 93 (див. рис. 2).
Відпускні включають до розрахунку резерву – як під час визначення коефіцієнта, так і під час формування резерву відпусток на помісячній основі.
Тут усе залежить від категорії осіб, які працюють у резидента Дія Сіті відповідно до Закону України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні» (далі – Закон №1667).
Наймані працівники
Якщо у резидента Дія Сіті є звичайні наймані працівники, то резерв відпусток він створює для них у загальному порядку.
Гіг-спеціалісти
У гіг-спеціалістів немає класичних відпускних, однак передбачена щорічна оплачувана перерва. І питання створення резерву під такі виплати залежить насамперед від умов гіг-контракту.
На замітку! Для прийняття рішення формування резерву відпусток потрібно керуватися нормами Кодексу законів про працю України, Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» та Закону про відпустки. Саме ці документи визначають, чи підлягає відповідний вид відпустки накопиченню. Наприклад, під щорічну основну відпустку резерв створюють, оскільки вона накопичується.
Щодо резидентів Дія Сіті Закон №1667 передбачає надання спеціалістам щорічної оплачуваної перерви тривалістю не менше 17 робочих днів, якщо гіг-контрактом не встановлено більшу тривалість (ч. 4 ст. 21). Водночас питання накопичення невикористаних днів зазначений закон прямо не регулює.
Отже, порядок обліку щорічної оплачуваної перерви має бути визначений у гіг-контракті – зокрема, чи передбачено накопичення невикористаних днів та порядок їх компенсації або «згорання». Так само як і те, як рахувати цю щорічну оплачувану перерву та як обчислювати середню. Тому що Порядок обчислення середньої заробітної плати, затверджений постановою Кабміну від 08.02.1995 №100, тут не працює.
Висновок такий: резерв відпусток для гіг-спеціалістів створюють, якщо гіг-контракт прямо передбачає накопичення днів перерви.
Якщо такого положення немає, резерв можна не створювати. Якщо ж договір не визначає порядок використання перерви, це несе ризики правової невизначеності, тому умови все ж варто чітко прописувати.
Чи включати ЄСВ до резерву?
Вважаємо, що єдиний внесок резидентам Дія Сіті не потрібно включати до резерву відпусток. Причина в тому, що особливості оподаткування резидентів Дія Сіті передбачають, сплату ЄСВ щомісяця у розмірі не менше мінімально встановленого (22% від мінімальної зарплати). Тобто мінімальний платіж уже забезпечується, і додаткове накопичення ЄСВ у резерві не є необхідним.
Чи можна списати кредиторку тоді, коли хочеться? Можна, але за умови дотримання вимог НП(С)БО. Лише знаючи та правильно застосовуючи норми стандартів бухгалтерського обліку, можна обґрунтовано скористатися таким правом.
Ситуація типова: спливає строк позовної давності, а підприємству невигідно визнавати дохід саме зараз (наприклад, немає збитків для перекриття). Наприклад, є кредиторська заборгованість за отримані послуги, оренду, роботи чи ремонт від ФОПа.
Чи можна не списувати її одразу після закінчення строків позовної давності, якщо наявні акти звірки та додаткові угоди до договорів про зобов’язання сплатити суму рано чи пізно? Тобто списати кредиторку саме тоді, коли вилізе збиток?
Відповідь: так, це можливо. Водночас якщо йдеться про дебіторську заборгованість ФОПа, потрібно діяти обережно. У цьому випадку важливо визначити період визнання витрат, а також оцінити, чи виникатимуть податкові зобов’язання у підприємства як податкового агента.
Порада! Читайте докладніше у статті «Дебіторка ФОПа без шансів на оплату: як списати з мінімальними податками»
Але ми говоримо про кредиторську заборгованість, коли підприємство винне ФОПу. У разі спливу строку позовної давності або якщо заборгованість фактично не підлягає погашенню, її потрібно списати в дохід: дебет відповідного рахунку та кредит 717.
Є кілька варіантів переривання строку позовної давності, але у цій статті ми зосередимося на одному, що є найбільш поширеним.
Строк позовної давності можна «обнулити», шляхом оформлення акта звірки, підписаного ФОПом і уповноваженою особою підприємства (наприклад, директором). Такий акт може перервати перебіг строку позовної давності, і він почне відраховуватися заново.
Важливо! Підписаний акт звірки взаєморозрахунків перериває строк позовної давності. Після цього відлік трьох років починається заново
Якщо минула частина строку позовної давності і є потреба визнати дохід у певному періоді, варто заздалегідь планувати документообіг та відслідковувати перебіг цього строку, щоб списання заборгованості відбулося саме тоді, коли хочеться перекрити збитки.
Часто виникає питання:
Якщо послуги зв’язку вказані як адміністративні, чи можна їх відносити на виробництво або збут?
Так, у НП(С)БО 16 зазначено, що витрати на послуги зв’язку відносять до адміністративних витрат, а витрати на охорону праці – до загальновиробничих.
А якщо на виробничому підприємстві послугами зв’язку користуються працівники адміністративного, збутового та загальновиробничого персоналу (тобто рахунок 91), то як правильно відносити такі витрати? Чи лише на рахунок 92, як наведено в НП(С)БО 16, чи розподіляти їх між рахунками залежно від того, працівники якого підрозділу фактично користувалися послугами зв’язку? Аналогічна ситуація і з витратами на охорону праці, наприклад, щодо обов’язкових медичних оглядів комірників складу готової продукції.
Насамперед, якщо уважно проаналізувати положення НП(С)БО 16 щодо витрат, то стане зрозуміло, що не можна орієнтуватися лише на вид витрати. Тобто підхід «охорона праці – значить рахунок 91, послуги зв’язку – значить 92» є неправильним.
Натомість потрібно визначати, для якого саме напряму діяльності призначені ці витрати. Навіть витрати, пов’язані з податками, можуть відноситися до адміністративних, за винятком тих, що безпосередньо пов’язані з виробничим процесом.
На замітку! НП(С)БО 16 вимагає дивитися не лише на назву витрати, а на її функціональне призначення
Якщо витрати стосуються кількох напрямів, є два допустимі підходи.
1. Повне віднесення за переважною базою
Перший підхід полягає в тому, що якщо витрати одночасно стосуються кількох напрямів діяльності, всю суму можна віднести до того напряму, де використовується найбільша питома вага обраної бази розподілу.
Пояснимо на прикладі послуг зв’язку. Припустимо, підприємство розташоване в будівлі, де перший поверх займає виробничий цех, другий – адміністративний персонал, а третій – відділ збуту. Послуги зв’язку оплачують за одним рахунком, тому потрібно визначити, куди саме їх відносити. Для цього обирають базу розподілу – наприклад, кількість працівників.
Якщо за штатним розписом в адміністрації працює 2 особи, на виробництві – 10, а у збуті – 1, то понад 50% персоналу припадає на виробництво. У такому випадку послуги зв’язку можна повністю відносити на виробничі витрати (рахунок 91 або 23 – залежно від організації обліку).
Альтернативою може бути прив’язка до площі приміщень чи іншої економічно обґрунтованої бази. Вибір бази розподілу слід закріпити в обліковій політиці: усі витрати відносять до того напряму, де задіяно понад 50% обраного ресурсу – персоналу, площі чи іншого показника.
2. Пропорційний розподіл
Другий підхід – це пропорційний розподіл витрат. У цьому випадку суму витрат також розподіляють пропорційно до обраної бази – наприклад, до кількості працівників або площі приміщень.
Наприклад, якщо загальна вартість послуг зв’язку становить 10 000 грн, її ділять на загальну кількість працівників і далі множать на кількість працівників у кожному підрозділі (2, 10 і 1 відповідно). У результаті отримують суми, які відносять проведеннями: дебет рахунків 91, 92 і 93.
Отже, рахунок за послуги зв’язку з однією загальною сумою можна розподілити між напрямами діяльності підприємства окремими рядками.
Обидва підходи є допустимими за умови, що метод розподілу застосовують послідовно з періоду в період і закріплений в обліковій політиці підприємства. Тоді обраний спосіб буде вважатися обґрунтованим.
Якщо серед дебіторів підприємства є контрагент із рф або білорусі, зрозуміло, що в найближчій перспективі оплати (погашення) заборгованості не буде. У цьому випадку питання списання такої заборгованості може бути розглянуте з урахуванням вимог бухгалтерських стандартів та фактично безнадійності боргу.
Розглянемо ситуацію. ТОВ – мікропідприємство, платник податку на прибуток із поданням декларації без різниць (тобто вплив на податок на прибуток визначається за даними бухобліку). 18 лютого 2022 року відвантажило товар покупцю з рф, оплату не отримало. 31 грудня 2022 року ТОВ нарахувало резерв сумнівних боргів. У договорі з покупцем передбачено, що врегулювання спорів здійснюється у Міжнародному комерційному арбітражному суді при торгово-промисловій палаті із застосуванням матеріального права України.
То коли можна списати таку заборгованість?
Почнемо з резерву сумнівних боргів
У цьому випадку підприємство є малодохідником і подає декларацію з податку на прибуток за рік, тому нарахування резерву сумнівних боргів станом на 31 грудня 2022 року є допустимим.
Натомість, якби підприємство було б високодохідником і звітувало поквартально, резерв потрібно було б визнати станом на 31 березня 2022 року, якщо інше не передбачено обліковою політикою. Виняток можливий, якщо в обліковій політиці встановлено інший порядок створення резерву, наприклад на 30-й, 60-й чи інший день прострочення. Якщо такого положення не визначено, сумнівна заборгованість виникає на найближчу дату після порушення строку платежу, зокрема станом на 31 березня, якщо оплата мала бути здійснена до цієї дати.
Але в описаній ситуації резерв було створено на кінець року, що не вплинуло на податок на прибуток, оскільки декларацію ТОВ подає за річний звітний період.
Строк позовної давності
Другий момент, який варто врахувати, це перебіг строків позовної давності, який був зупинений відповідно до прикінцевих положень Цивільного кодексу України – спочатку на період карантину, а згодом частково на період воєнного стану. Зупинка перебігу строків позовної давності тривала з 12 березня 2020 року до 3 вересня 2025 року включно.
Якщо зобов’язання мало бути виконано, наприклад, 20 лютого, то перебіг позовної давності мав би розпочатися з 21 лютого, однак через законодавчу зупинку він фактично не почався.
Зважаючи на зміст наведеної ситуації, застосуванню підлягає законодавство України, зокрема норми цивільного права. І позаяк через зупинку перебігу строків позовної давності сам перебіг фактично не розпочався, списання заборгованості як безнадійної можливе після спливу трирічного строку, починаючи з 4 вересня 2025 року, тобто орієнтовно 4 вересня 2028 року.
Водночас у цій ситуації підприємство є малодохідником. А у малодохідників вплив на податок на прибуток формується винятково через бухгалтерський облік.
Якщо прийнято рішення списати заборгованість раніше через визнання її безнадійною, слід враховувати, що НП(С)БО 10 не визначає вичерпного переліку обставин, за яких дебіторська заборгованість визнається безнадійною.
Обставини для визнання безнадійної заборгованості частково визначені Податковим кодексом України (далі – ПКУ), зокрема в пп. 14.1.11. За ПКУ, якщо списання відбудеться до спливу строку позовної давності, і жодна з підстав, передбачених пп. 14.1.11 ПКУ, не виконується, може виникнути збільшувальна різниця у додатку РІ, при цьому права на зменшувальну різницю не буде.
Та оскільки підприємство є малодохідником, він керується виключно стандартами бухгалтерського обліку. А відповідно до НП(С)БО 10 безнадійною вважається заборгованість, щодо якої сплив строк позовної давності або щодо якої існує впевненість про її неповернення.
У цій ситуації строк позовної давності ще не сплив, однак заборгованість може бути визнана безнадійною, якщо підприємство дійшло висновку про фактичну неможливість її погашення, зокрема з урахуванням воєнних дій із країною контрагента. Це цілком обґрунтована обставина.
Рішення про визнання заборгованості безнадійною оформлюють наказом керівника, а якщо сума є суттєвою – протоколом загальних зборів учасників. У такому випадку заборгованість може бути списана, зокрема, станом на 31.12.2025 з посиланням на НП(С)БО 10.
Читайте більше:
Резерв відпусток при переході з мікро- до малого підприємства
Не створювали резерв відпусток: як виправити
Списання дебіторської заборгованості
Строк позовної давності – перебіг поновлено: що з обліком і оподаткуванням
Довідники і сервіс:
НП(С)БО, методичні рекомендації, плани рахунків та інші нормативи з бухобліку для бізнесу
Шаблони та зразки:
6 жовтня 2026 року, за оприлюдненою інформацією, Головнокомандувач ЗСУ видав наказ №423, яким затверджено інструкцію щодо організації перебування мобілізованих осіб у ТЦК та навчальних центрах. Документ охоплює порядок приймання людей, забезпечення їхніх потреб і дотримання прав
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Кабмін змінив правила доступу до укриттів у закладах освіти: постанова від 15.10.2026 № 1288 обмежує перебування сторонніх осіб у захисних спорудах дитсадків і шкіл. У дитсадках укриття призначені виключно для дітей та працівників, а під час очного навчання в школах – для учнів і вчителів. Водночас доступ інших громадян до шкільних укриттів можливий за окремим рішенням місцевої влади, за умови наявності вільної площі, розмежування приміщень і гарантування безпеки дітей. Розглянемо, хто може користуватися укриттями в закладах освіти та за яких умов допускають сторонніх осіб
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України

Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
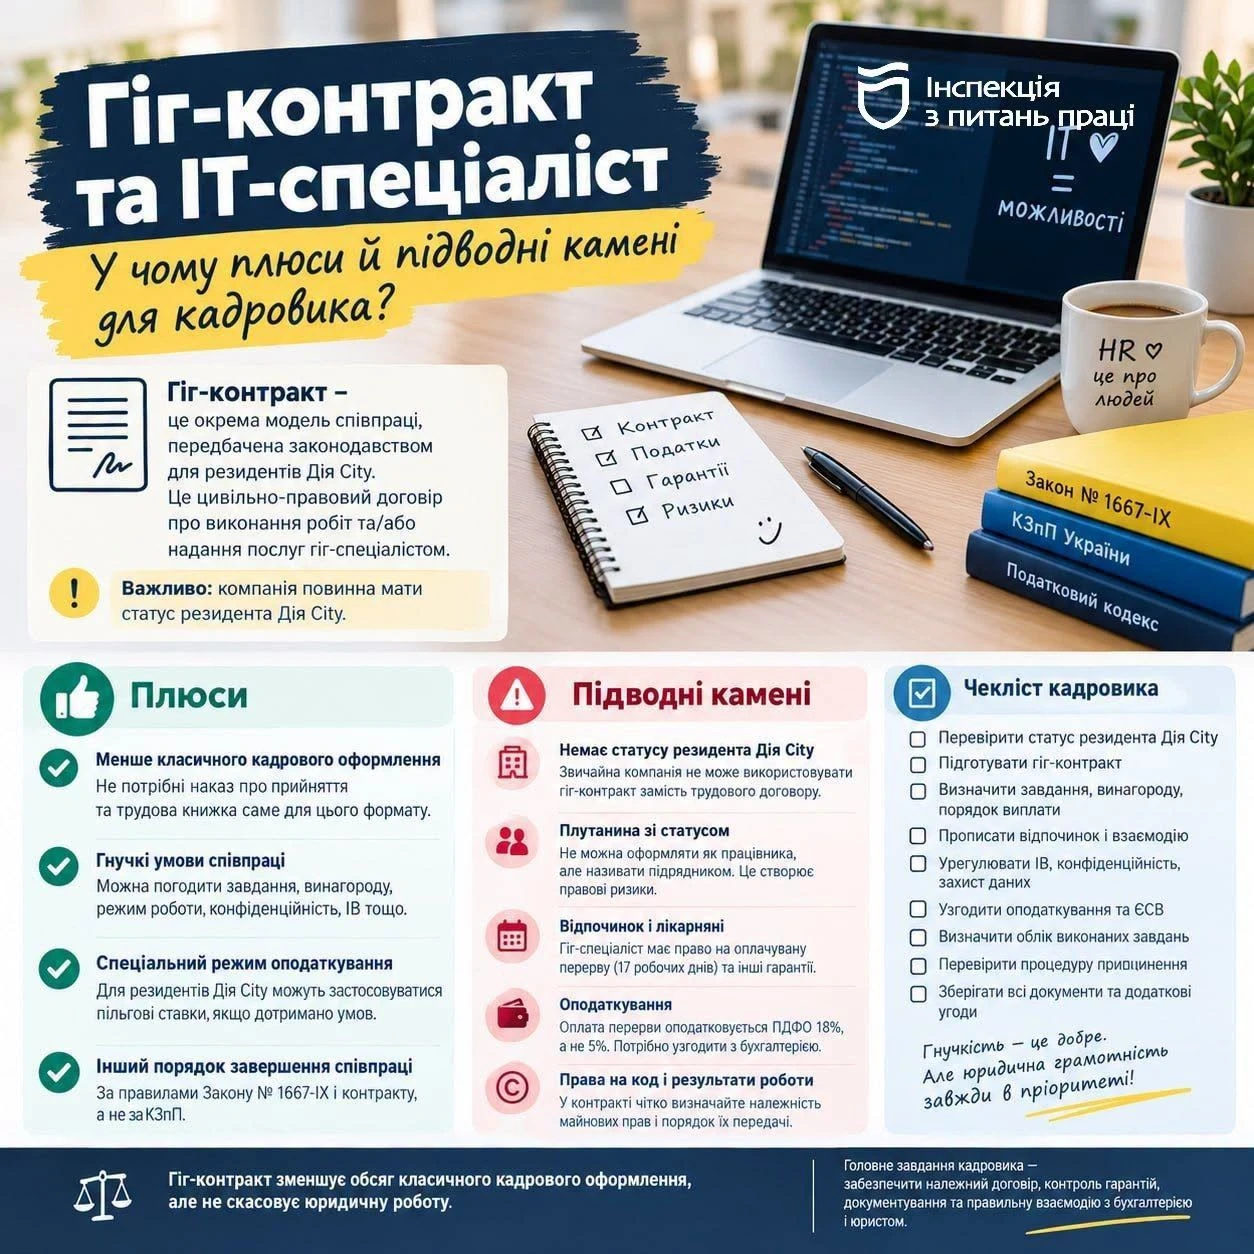
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства