

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи можна списати борг, якщо строк позовної давності вже давно сплив – але його перебіг було зупинено через карантин і війну? У цій статті ви дізнаєтесь, як змінювались правила позовної давності протягом останніх п’яти років, що передбачає новий Закон №4434, і як ці зміни вплинуть на облік та оподаткування. Розбираємо все на прикладах і пояснюємо, що варто врахувати підприємцям уже зараз
Юридичні та фізичні особи (суб`єкти підприємництва та звичайні громадяни) вже понад п'ять років живуть в ситуації, коли строк позовної давності, встановлений ст. 257 Цивільного кодексу України (далі – ЦКУ), був зупинений.
Спочатку строк позовної давності зупинив Закон України від 30.03.2020 №540-ІХ «Про внесення змін до деяких законодавчих актів України, спрямованих на забезпечення додаткових соціальних та економічних гарантій у зв’язку з поширенням коронавірусної хвороби (COVID-19)» на час карантину по COVID-19 – з 02.04.2020 (був доданий п. 12 в розділ «Прикінцеві та перехідні положення» ЦКУ).
А потім на час воєнного стану – зупинка дії ст. 257 ЦКУ була закріплена п. 19 розділу «Прикінцеві та перехідні положення» ЦКУ (Закон України від 15.03.2022 № 2120-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо дії норм на період дії воєнного стану»).
Правила встановлення та застосування позовної давності визначені главою 19 ЦКУ:
Позовна давність – це строк, у межах якого особа може звернутися до суду з вимогою про захист свого цивільного права або інтересу (ст. 256 ЦКУ).
Загальна позовна давність встановлюється тривалістю у три роки (ст. 257 ЦКУ).
Спеціальна позовна давність для окремих видів вимог може встановлюватися законом (ст. 258 ЦКУ). Наприклад, позовна давність в один рік застосовується, зокрема, до вимог:
Для підприємства сплив строку позовної давності є підставою для визнання дебіторської чи кредиторської заборгованості безнадійною та списання її з балансу.
Так, НПСБО 10 (п. 4) дає таке визначення:
Безнадійна дебіторська заборгованість – поточна дебіторська заборгованість, щодо якої існує впевненість про її неповернення боржником або за якою минув строк позивної давності.
Виключення безнадійної дебіторської заборгованості з активів здійснюється з одночасним зменшенням величини резерву сумнівних боргів. У разі недостатності суми нарахованого резерву сумнівних боргів безнадійна дебіторська заборгованість за продукцію, товари, роботи, послуги списується з активів на інші операційні витрати.
Поточна дебіторська заборгованість, щодо якої створення резерву сумнівних боргів не передбачено, у разі визнання її безнадійною списується з балансу з відображенням у складі інших операційних витрат.
НПСБО 11 (п. 5) вказує наступне:
Якщо на дату балансу раніше визнане зобов'язання не підлягає погашенню, то його сума включається до складу доходу звітного періоду.
Отже, безнадійна заборгованість при списанні збільшує або витрати (дебіторська) або доходи (кредиторська).
Тобто, маємо прямий вплив на бухгалтерський та податковий облік платника податків.
Податок на прибуток
Якщо Ви – «малодоходник», то витрати та доходи від списання безнадійної заборгованості з бухобліку повністю приймаються в податковому обліку з податку на прибуток.
Але навіть «малодохідники» мають списувати борги не коли заманеться, а коли для цього настали будь-які законні підстави, зокрема, сплив строк позовної давності.
Якщо Ви – «великодоходник» (проводите коригування фінрезультату до оподаткування на різниці з Податкового кодексу України, далі – ПКУ), то:
Отже, платники податку на прибуток вже понад 5 років (!) не могли при списанні безнадійної дебіторської заборгованості посилатися на таку причину як «сплив строк позовної давності» та використовувати коригування на зменшення фінрезультату.
Про це нагадувала і ДПС в ІПК від 27.03.2025 №1686/ІПК/99-00-21-02-02 ІПК, від 15.03.2024 №1398/ІПК/99-00-21-02-02 ІПК, та інші.
Також нагадаємо про Узагальнюючу податкову консультацію, затверджену наказом Мінфіну від 03.04.2018 №400, яка вказує, що для визнання заборгованості безнадійною з причини спливу позовної давності (пп. 14.1.11 «а» ПКУ) платнику не треба нічого додатково робити – просто дочекайтеся спливу такого строку, і не треба подавати позовів до суду чи робити інші дії щодо стягнення заборгованості з боржника.
Зараз, коли вже відновлені документальні перевірки платників, очікуємо, що питання заниження об'єкта оподаткування податком на прибуток саме за рахунок списання такої «безнадійної» заборгованості буде перевірятися особливо ретельно.
Єдиний податок (група 3, платники ПДВ)
До суми доходу платника єдиного податку 3-ї групи, який є платником ПДВ, також включається сума кредиторської заборгованості, за якою минув строк позовної давності (п. 292.3 ПКУ).
Отже, як бачимо, строк позовної давності відіграє суттєву роль в оподаткуванні платників податків.
Закон України від 14.05.2025 №4434-ІХ (далі – Закон №4434) «Про внесення зміни до розділу "Прикінцеві та перехідні положення" Цивільного кодексу України щодо поновлення перебігу позовної давності» відновлює перебіг строку позовної давності:
Пункт 19 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України (Відомості Верховної Ради України, 2003 р., № 40-44, ст. 356) виключити.
Цей Закон набирає чинності через три місяці з дня, наступного за днем його опублікування.
Це означає, що з моменту набуття чинності цим Законом №4434 стане вже можливим списання заборгованостей з причини «сплив строк позовної давності».
Наведемо приклади:
Приклад 1. Заборгованість покупця стала простроченою 24.03.2018 р. До зупинки строку позовної давності з причини карантину по COVID-19 пройшло 748 днів.
З 02.04.2020 по день набуття чинності Закону №4434 – 0 днів.
З дати набуття чинності Закону №4434 має пройти ще 347 днів, щоб можна було списати цей борг. Тобто списання відбудеться десь в 2026 році.
Приклад 2. Заборгованість стала простроченою 02.05.2020 р. під час карантину по COVID-19.
З 02.05.2020 по день набуття чинності Закону №4434 – 0 днів.
З дати набуття чинності Закону №4434 має пройти ще 3 роки, щоб можна було списати цей борг. Тобто списання відбудеться десь в 2028 році.
Приклад 3. Заборгованість стала простроченою 09.06.2025 р. під час воєнного стану.
З 09.06.2025 по день набуття чинності Закону №4434 – 0 днів.
З дати набуття чинності Закону №4434 має пройти ще 3 роки, щоб можна було списати цей борг. Тобто списання відбудеться десь в 2028 році.
Як бачимо – за боргами, які стали простроченими в період зупинки строку позовної давності на час карантину по COVID-19 та воєнного стану строк списання настане практично одночасно – через 3 роки з моменту набуття чинності Законом №4434.
Такі правила застосування строку позовної давності застосовуються за цивільно–правовими договорами між резидентами (юридичними та фізичними особами).
За договорами з нерезидентами застосовують норми того законодавства, яке сторони вказали в договорі. І лише якщо сторони передбачити застосовувати законодавство України, то застосовуються норми ЦКУ з урахуванням зупинення строку позовної давності на період карантину по COVID-19 та на строк воєнного стану.
Тож очікуємо набуття чинності Закону №4434 та готуємось до списання «старих» боргів.
Стаття на тему:
Як логістичному підприємству організувати захисне укриття для водія, який перебуває у відрядженні? Чи може підприємство оформити гібридний формат роботи відповідним наказом і чи звільняє це роботодавця від відповідальності за відсутність укриття за місцем роботи працівника?
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
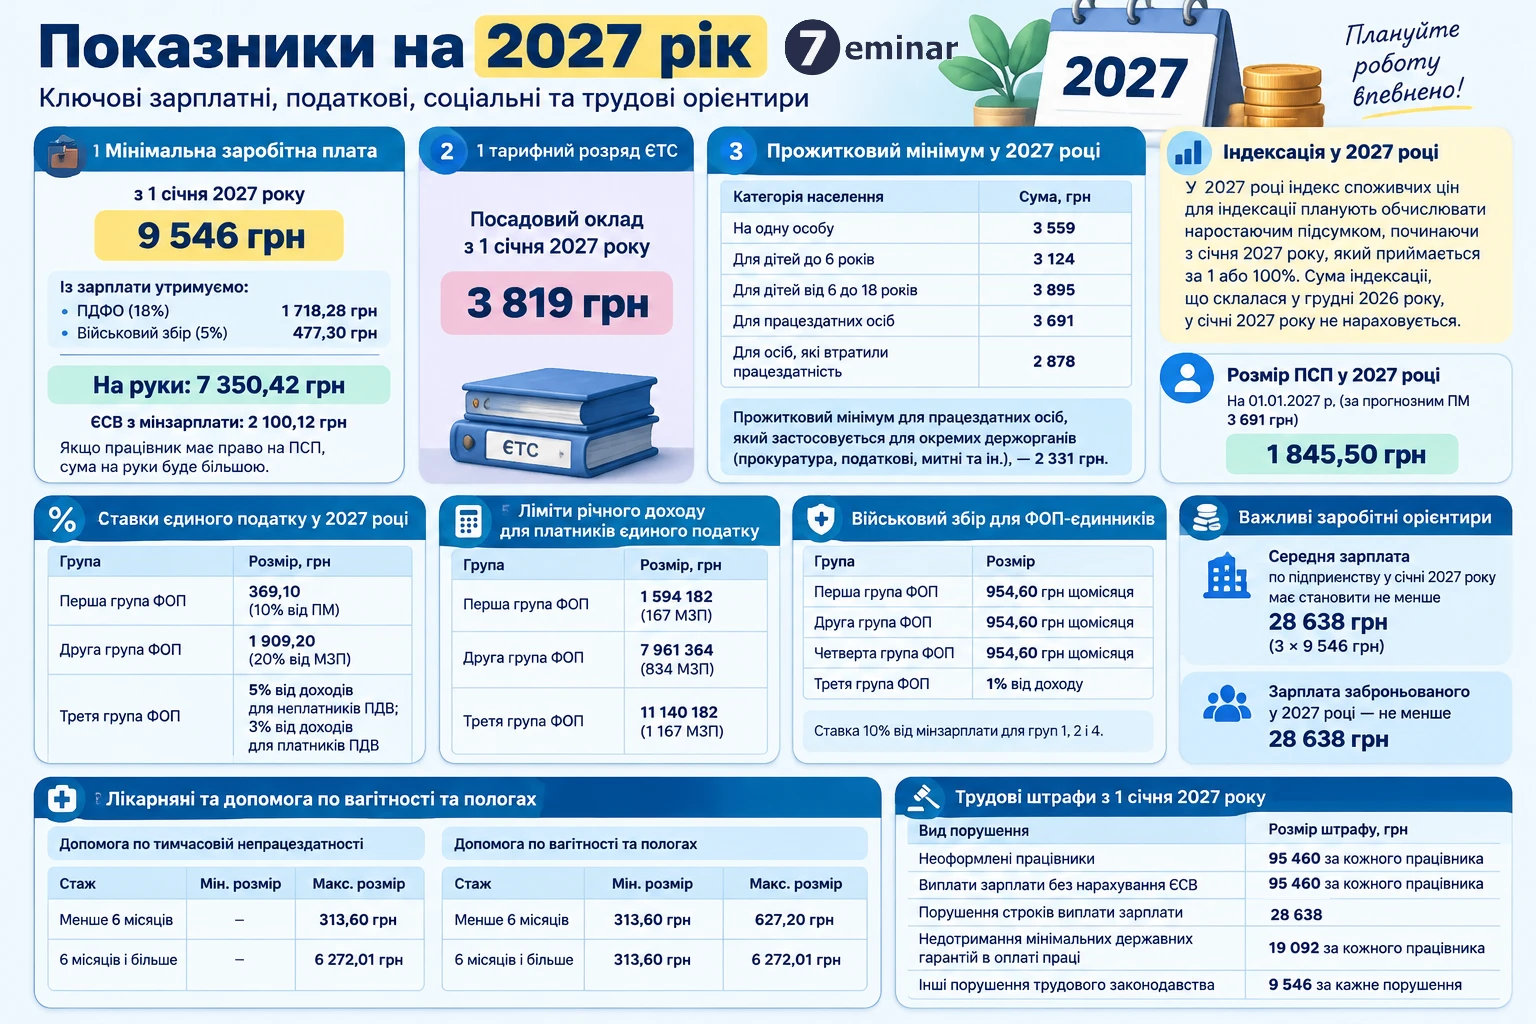
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. 21.10.2026 року Бюджетний комітет рекомендував Бюджет-2027 до І читання. На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
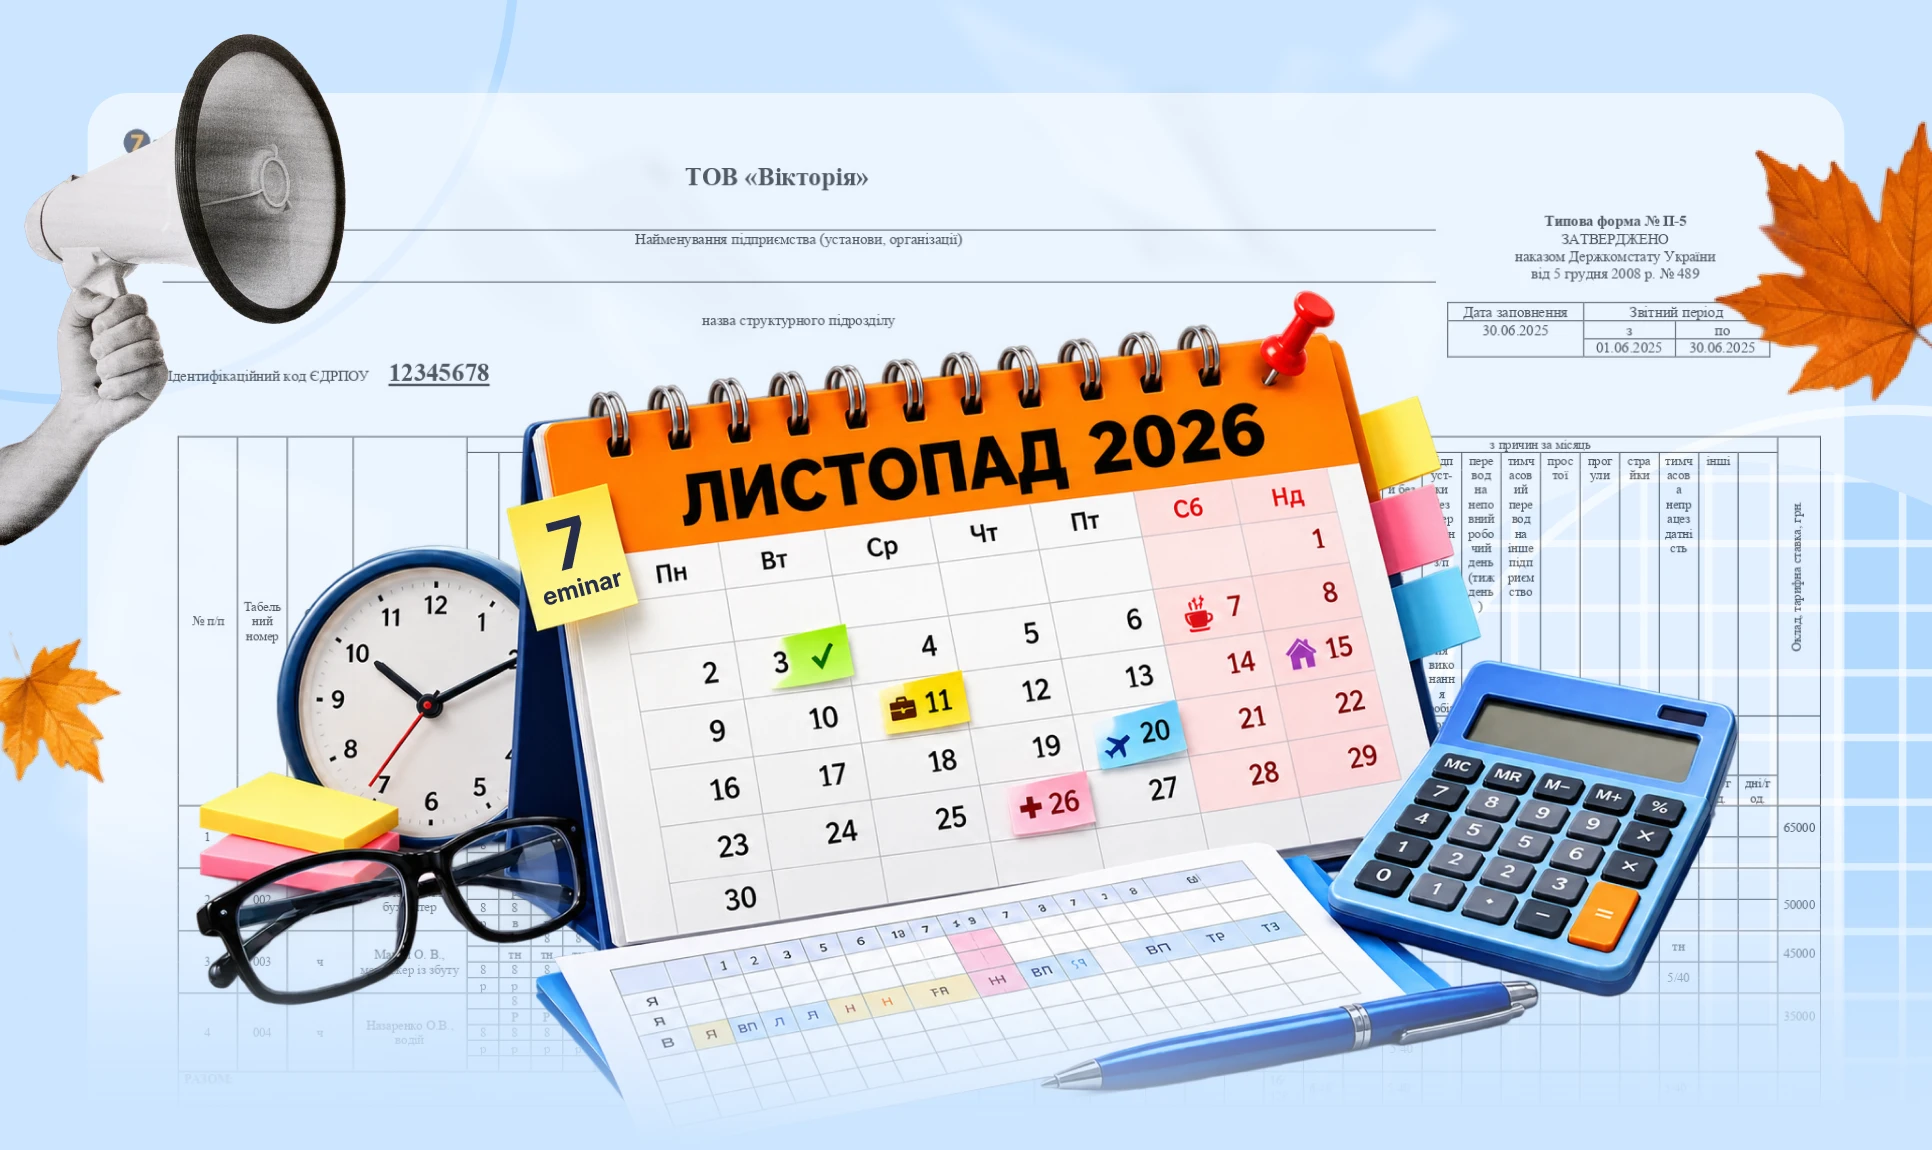
Як заповнити табель за листопад 2026 року: норма робочого часу для п’ятиденки та шестиденки, коди для відпусток, лікарняних, відряджень, мобілізованих і неявок, приклади табелювання та порядок виправлення помилок.
ДПС роз’яснила податкові наслідки обліку нерозподілених постійних загальновиробничих витрат у разі суттєвого зниження обсягів виробництва. Податковий кодекс не передбачає окремих різниць для коригування фінансового результату до оподаткування на суму таких витрат, тому вони враховуються за правилами бухгалтерського обліку
У Пенсійний фонд України роз’яснили, що допомога «єЯсла» призначається на кожну дитину віком від одного до трьох років, якщо один із батьків фактично здійснював догляд та вийшов на роботу на умовах повного робочого часу. У 2026 році розмір виплати становить 8 000 грн щомісяця на кожну дитину
Посадові особи комунальних підприємств мають гнучкість у виборі формату електронного підпису. Норми законодавства не зобов’язують їх використовувати виключно захищені носії, а отже допускають застосування удосконаленого електронного підпису на незахищених носіях за умови, що він базується на кваліфікованому сертифікаті. Головне – правильно оформити отримання такого підпису, подавши стандартний пакет документів як для юридичної особи
Як провести аудит відпусток наприкінці 2026 року: які документи перевірити, як порахувати невикористані дні станом на 31 грудня, що врахувати щодо мобілізованих працівників, неоплачуваних, соціальних, «бойових» і чорнобильських відпусток. У статті – практичні приклади розрахунків, правила для резерву відпускних і оформлення результатів аудиту
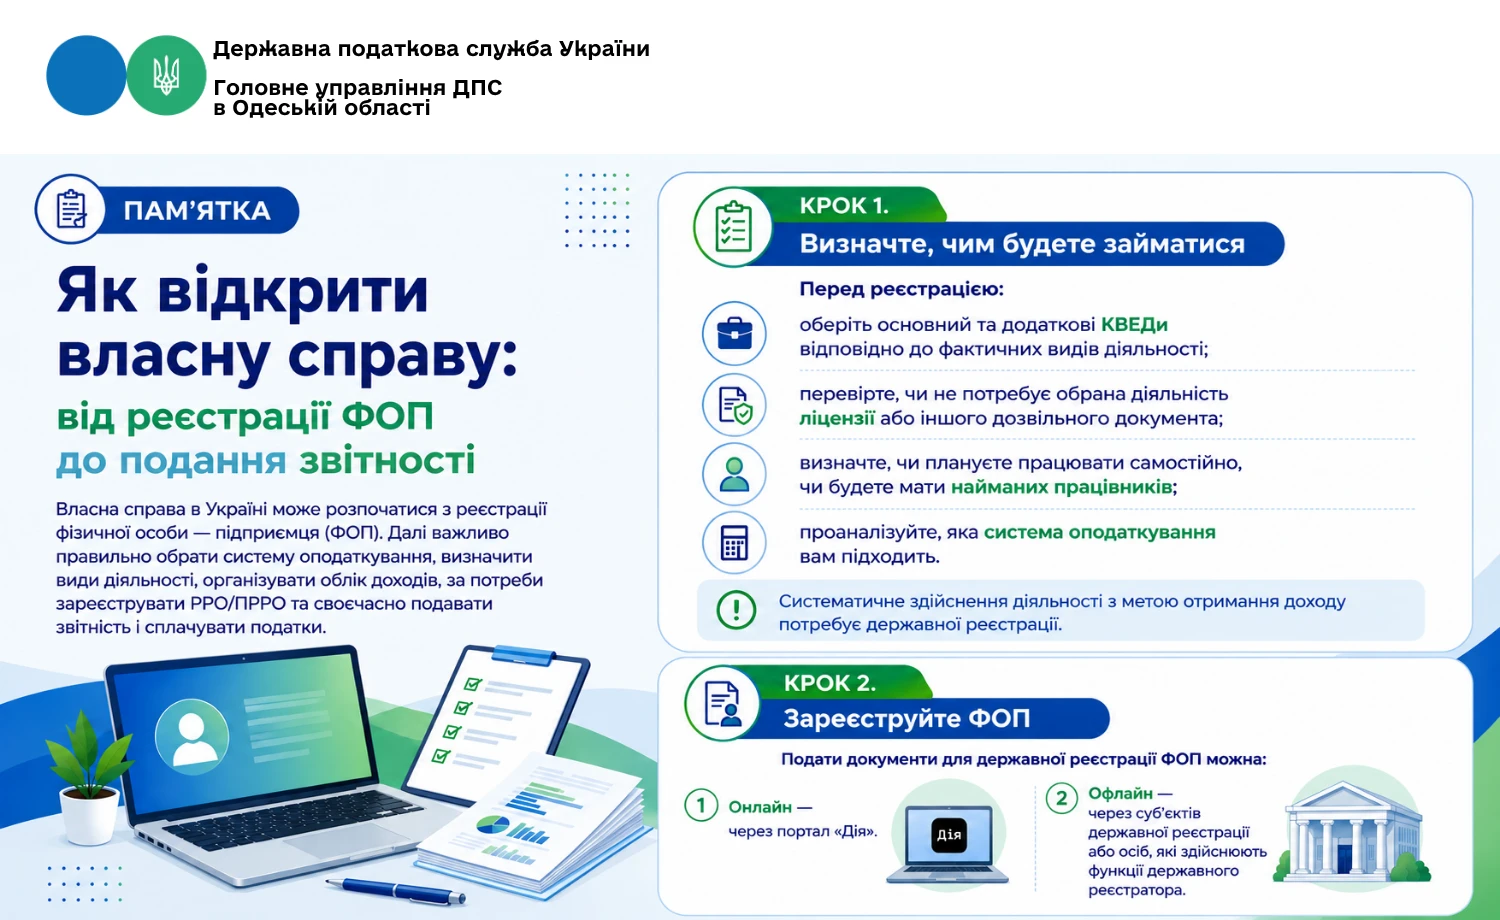
Податківці надали інфографіку, що до того: як відкрити власну справу та які податкові питання потрібно вирішити після реєстрації ФОП. Зокрема, вони пояснили: як обрати систему оподаткування, оформити кваліфікований електронний підпис, визначити потребу в РРО/ПРРО, організувати облік доходів і контролювати строки сплати податків та подання звітності
ДПС роз’яснила, які штрафи загрожують за неподання або несвоєчасне подання форми №20-ОПП щодо придбаних транспортних засобів. Для самозайнятих осіб штраф становить 340 грн, для юридичних осіб – 1020 грн, а за повторне порушення протягом року або неусунення порушень – відповідно 680 грн і 2040 грн. Подати одну заяву щодо кількох автомобілів, придбаних у різні періоди, можна, але є нюанс
Експлуатація кисневого обладнання в закладах охорони здоров’я потребує дотримання вимог охорони праці та пожежної безпеки, адже кисень інтенсивно підтримує горіння. Розглядаємо основні правила роботи з кисневими балонами й трубопроводами, вимоги до їх зберігання, перевірки герметичності та допуску персоналу. Окрему увагу приділено діям у разі виявлення витоку кисню або несправності обладнання
ДПС роз’яснила, чи можна відкоригувати податкову накладну на експорт окремих видів товарів, якщо РК_РЕЗ_2 уже зареєстровано в ЄРПН, а згодом до митної декларації складено аркуш коригування. Податківці нагадали, що до однієї податкової накладної в ЄРПН може бути зареєстровано лише один РК_РЕЗ_2, однак передбачено виняток для коригування ставки та нарахованої суми ПДВ