

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Зміни у законодавстві
26.08.2025
Позовну давність відновлено: як обчислювати строки з урахуванням призупинення на час карантину та воєнного стану
Досить тривалий час строки позовної давності, встановленої ЦКУ, було призупинено: спочатку на період дії карантину, а пізніше – на період дії воєнного стану. Тому, ці строки були «на паузі». Але, нещодавно Верховною Радою було прийнято закон, який скасовує призупинення строків позовної давності. У статті розберемося, з якого моменту відновлюється обчислення строків позовної даності, та як їх правильно обчислювати, з урахуванням періоду карантинного та воєнного призупинення.
- На підставі якого закону відновлюється позовна давність
- Протягом якого періоду діяло призупинення строків позовної давності
- Законодавчі основи обчислення строків позовної давності
- Як обчислювати строки позовної давності з урахуванням періоду призупинення строків
- Висновки
На підставі якого закону відновлюється позовна давність
Відновлення строків позовної давності передбачено Законом від 14.05.2025 №4434-IX «Про внесення зміни до розділу «Прикінцеві та перехідні положення» Цивільного кодексу України щодо поновлення перебігу позовної давності» (далі – Закон №4434).
Закон №4434 передбачає виключення з Цивільного кодексу України (далі – ЦКУ) пункту 19 розділу «Прикінцеві та перехідні положення». Саме цей пункт передбачає зупинення перебігу позовної давності, передбаченої ЦКУ, на період дії воєнного стану.
Закон №4434 набирає чинності через три місяці з дня, наступного за днем його опублікування. Закон був надрукований в офіційному виданні «Голос України» від 03.06.2025 №108. Тому, він набере чинності з 04.09.2025, саме із цієї дати відновлено обчислення строків позовної давності.
Отже, у суб’єктів господарювання є ще деякий час, щоб підготуватися до відновлення строків позовної давності. Далі ми розглянемо, протягом якого періоду строки позовної давності були зупинені, а також, як правильно їх рахувати у зв’язку з відновленням обчислення строків позовної давності.
Нагадаємо, що строки позовної давності мають значення не тільки для захисту своїх прав у судовому порядку, вони також впливають на оподаткування. Так, відповідно до пп. 14.1.11 Податкового кодексу України (далі – ПКУ) однією з підстав визнання заборгованості безнадійною є сплив строку позовної давності. Тому правильне обчислення строку позовної давності важливе не тільки для юристів, а й для бухгалтерів.
Протягом якого періоду діяло призупинення строків позовної давності
Як ми вже вище згадували, строки позовної давності було призупинено ще у 2020 році у зв’язку з карантином. Потім у 2022 році додалось ще «воєнне» призупинення. Відповідні норми про це закріплені у «Прикінцевих та перехідних положеннях» ЦКУ.
Періоди призупинення наступні (див. таблицю).
Таблиця
№ з/п | Період призупинення строку позовної давності | Норма законодавства | Що передбачено нормою? |
1 | З 02.04.2020 по 30.06.2023* | Під час дії карантину, встановленого КМУ з метою запобігання поширенню коронавірусної хвороби (COVID-19), строки, визначені ст. 257, 258, 362, 559, 681, 728, 786, 1293 ЦК, продовжуються на строк дії такого карантину. | |
2 | З 17.03.2022 по 29.01.2024** | п. 19 розділу «Прикінцеві та перехідні положення» ЦК, в редакції, яка діяла до 29.01.2024 Цей розділ ЦК було доповнено п. 19 на підставі із Законом України від 15.03.2022 №2120-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо дії норм на період дії воєнного стану» (далі – Закон №2120) | У період дії в Україні воєнного, надзвичайного стану строки, визначені ст. 257-259, 362, 559, 681, 728, 786, 1293 ЦК, продовжуються на строк його дії |
3 | З 30.01.2024 по 03.09.2025*** | п. 19 розділу «Прикінцеві та перехідні положення» ЦКУ в редакції, що діє з 30.01.2024 на підставі Закону від 08.11.2023 № 3450-IX «Про внесення змін до Цивільного кодексу України щодо вдосконалення порядку відкриття та оформлення спадщини» (далі – Закон №3450) | У період дії воєнного стану в Україні, введеного Указом Президента від 24.02.2022 №64/2022, затвердженим Законом від 24.02.2022 №2102-IX, перебіг позовної давності, визначений ЦКУ, зупиняється на строк дії такого стану |
* Дати визначені наступним чином:
**Дати визначені наступним чином:
*** Дати визначені наступним чином:
| |||
Отже, хоча норми «Прикінцевих та перехідних положень» ЦКУ, якими призупинялися строки позовної давності на період карантину та воєнного стану, мають різні формулювання, але, фактично строки позовної давності були «на паузі» у період з 02.04.2020 по 03.09.2025 (тобто, більше 5 років). Принаймні, це стосується загального строку позовної давності 3 роки, передбаченого ст. 257 ЦКУ: цього строку стосуються всі періоди призупинення, які ми вказали у вищенаведеної таблиці. Та й для визнання заборгованості безнадійною для облікових цілій, частіш за все застосовується саме загальних строк позовної давності. Тому, саме цей період ми будемо використовувати далі, для розгляду порядку обчислення строків.
Але, зазначимо, що у деяких певних випадках різні формулювання вищезгаданих норм ЦКУ можуть мати вплив на обчислення строків позовної давності.
Законодавчі основи обчислення строків позовної давності
Перед тим, як розглянути, як на строки позовної давності вплинув період призупинення, нагадаємо найважливіші загальні правила розрахунку строків позовної давності.
Позовна давність – це встановлений законом строк, протягом якого особа має право звернутися до суду з вимогою про захист свого порушеного права або інтересу (ст. 256 ЦКУ).
Згідно законодавства відрізняють загальний строк позовної давності, який становить 3 роки (ст. 257 ЦКУ) та спеціальні строки (ст. 258 ЦКУ), які можуть бути або скорочені, або більш тривалі, ніж загальний строк позовної давності.
Так, наприклад, скорочена позовна давність в 1 рік застосовується, зокрема, до вимог (ч. 2 ст. 258 ЦКУ):
- про стягнення неустойки (штрафу, пені);
- про спростування недостовірної інформації, поміщеної у медіа;
- про переведення на співвласника прав та обов'язків покупця у разі порушення переважного права купівлі частки у праві спільної часткової власності (ст. 362 ЦКУ);
- у зв'язку з недоліками проданого товару (ст. 681 ЦКУ);
- про розірвання договору дарування (ст. 728 ЦКУ);
- у зв'язку з перевезенням вантажу, пошти (ст. 925 ЦКУ);
- про оскарження дій виконавця заповіту (ст. 1293 ЦКУ);
- про визнання недійсним рішення загальних зборів товариства.
А більш тривалий спеціальний строк 4 роки, встановлений ч. 5 ст. 258 ЦКУ, який застосовується за вимогами про визнання необґрунтованими активів та їх стягнення в дохід держави.
Крім того, при обчисленні строку позовної давності потрібно враховувати, що в деяких випадках такий строк може:
- призупинятися (перелік таких випадків наведено у ст. 263 ЦКУ);
- перериватися (підстави для переривання строків наводяться у ст. 264 ЦКУ). Після переривання перебіг позовної давності починається заново, а час, що минув до переривання перебігу позовної давності, до нового строку не зараховується;
- не поширюватися на деякі вимоги (ст. 268 ЦКУ).
Щодо переривання строку позовної давності зверніть увагу на такий нюанс. Однією з підстав для переривання строку позовної давності є вчинення особою дії, що свідчить про визнання нею свого боргу або іншого обов'язку (ч. 1 ст. 264 ЦКУ). У ЦКУ нема пояснень, які саме це можуть бути дії, тому на практиці ця норма викликає багато запитань. В цьому випадку слід звернути увагу на роз’ясненнями, наведене в пп. 4.4.1 постанови Пленуму ВГСУ від 29.05.2013 №10. Згідно цього роз’яснення, такими діями можуть бути:
- визнання боржником пред’явленої претензії;
- зміна договору, з якого випливає, що боржник визнає існування боргу, а також прохання боржника про таку зміну договору;
- письмове прохання боржника відстрочити сплату боргу;
- підписання боржником (уповноваженим на це посадовою особою боржника) разом із кредитором акта звіряння взаєморозрахунків, який підтверджує наявність заборгованості в сумі, за якою виник спір;
- письмове звернення боржника до кредитора з гарантією сплати боргу; часткова сплата боржником або з його згоди іншою особою основного боргу та/або суми санкцій та ін.
Також варто врахувати, що за домовленістю сторін договору, позовна давність, встановлена законом, може бути збільшена (ст. 259 ЦКУ). Така домовленість повинна бути закріплена у письмовій формі (наприклад, окремою умовою договору). Але, позовна давність, встановлена законом, не може бути скорочена за домовленістю сторін. Тож, перед тим, як обчислювати строк позовної давності, варто ретельно ознайомитися з умовами договору.
З якого моменту слід починати рахувати строк позовної давності: з дати укладення договору, з дати його закінчення, чи з якоїсь іншою дати?
За загальним правилом, встановленим ст. 261 ЦКУ перебіг позовної давності починається від дня, коли особа довідалася або могла довідатися про порушення свого права або про особу, яка його порушила.
Що ця норма означає при розрахунку строку давності на практиці? Пояснимо на прикладі.
Приклад. Згідно умов договору поставки, покупець повинен розрахуватися за отриманий товар не пізніше 31.12.2025. Якщо він не оплатить товар до цієї дати, то з 01.01.2026 почнеться перебіг строку позовної давності, який закінчиться 01.01.2029.
Отже, визначальним для початку розрахунку строку позовної давності є не дата укладання договору, або дата закінчення строку його дії, а дата, до якої боржник повинен виконати своє зобов’язання за договором.
Також зверніть увагу, що ми навели загальне правило для початку обчислення строку позовної давності, але, з нього є ряд винятків, коли обчислення строку починається з іншої дати (вони наведені у ч. 2 - 8 ст. 261 ЦКУ).
Як обчислювати строки позовної давності з урахуванням періоду призупинення строків
Розрахунок строків позовної давності з урахуванням періоду призупинення розглянемо на прикладі двох ситуацій, найбільш характерних для всіх суб’єктів господарювання, яким зараз доводиться мати справи із заборгованістю.
Ситуація 1. Заборгованість виникла до дати призупинення строків
Згідно умов договору поставки покупець зобов’язаний був оплатити отриманий від постачальника товар не пізніше 01.04.2019. Але, на даний час оплата за товар постачальнику так і не поступила.
В цій ситуації ми починаємо розраховувати строк позовної давності з 02.04.2019. Строк позовної давності загальний, та складає 3 роки. З 02.04.2020 строк позовної давності було призупинено, та відновлення строку відбудеться з 04.09.2025. Отже, розраховувати строк будемо за періодами:
- Період з 02.04.2019 по 02.04.2020 складає 1 рік. Отже, до спливу строку давності залишилося ще 2 роки.
- Продовжуємо розраховувати строк (його залишок в 2 роки), починаючи з 04.09.2025.
В нашої ситуації строк позовної давності закінчиться 04.09.2027. До цієї дати постачальнику варто встигнути подати до суду позов про стягнення заборгованості.
Отже, якщо заборгованість виникла до 02.04.2020, алгоритм розрахунку такий:
- розраховуємо строк з моменту виникнення заборгованості до 02.04.2020;
- залишок строку давності продовжуємо розраховувати починаючи з 04.09.2025.
Тобто, період з 02.04.2020 по 03.09.2025 у строк позовної давності не враховується.
Ситуація 2. Заборгованість виникла після дати призупинення строків
Строк сплати за отримані послуги згідно договору – не пізніше 01.05.2022. Але, в цей період вже діяло як «карантинне», так й «воєнне» призупинення строків позовної давності. Тому, в цій ситуації строк позовної давності ще не почав обчислюватися. Його необхідно буде почати обчислювати тільки з 04.09.2025.
Отже, 3-річний строк позовної давності у цій ситуації спливає 04.09.2028.
Таким чином, для заборгованостей, яки виникли у період з 02.04.2020 по 03.09.2025, строк позовної давності ще не почався, його слід почати розраховувати з 04.09.2025.
Висновки
- Відновлення строків позовної давності відбудеться з 04.09.2025 на підставі Закону №4434.
- Строки позовної давності було призупинено, для більшості випадків, на період з 02.04.2020 по 03.09.2025.
- Механізм розрахунку строків залежить від того, коли виникла заборгованість: до дати призупинення строків, або вже після цієї дати.
- Хоч на сьогодні строки позовної давності ще не відновилися, суб’єктам господарювання варто вже зараз провести роботу по аналізу кредиторської та дебіторської заборгованості, та розробити стратегію стягнення, або погашення заборгованості, щоб не пропустити строки позовної давності.
Читайте більше:
Строки позовної давності поновлюються: як підготуватися
Строк позовної давності – перебіг поновлено: що з обліком і оподаткуванням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Акцизний податок
30.10.2026
Продаж алкогольних коктейлів: коли заклади громадського харчування сплачують 5% роздрібного акцизу
ДПС роз’яснила, що роздрібний продаж коктейлів, виготовлених із використанням алкогольних напоїв, оподатковується акцизним податком, якщо вміст етилового спирту в них перевищує 0,5% об’ємних одиниць. Для таких операцій ставка роздрібного акцизу становить 5%, а базою оподаткування є вартість коктейлів з урахуванням ПДВ, але без роздрібного акцизу
Е-сервіс
30.10.2026
ДПС призупинила використання API відкритої частини Електронного кабінету на час воєнного стану
На період дії воєнного стану використання API відкритої частини Електронного кабінету ДПС тимчасово не здійснюється. Як пояснили податківці, доступ до публічних реєстрів надається після електронної ідентифікації – за допомогою кваліфікованого електронного підпису, системи id.gov.ua (зокрема MobileID та BankID) або хмарного КЕП
Перевірки, штрафи
30.10.2026
Штучне завищення витрат у 2022–2023 роках: підприємство відшкодувало понад 10,4 млн грн податків
Детективи БЕБ викрили директора підприємства з виробництва матеріалів для будівництва та ремонту доріг, який, за даними слідства, у 2022–2023 роках безпідставно включав до витрат операції з придбання товарів і занижував податок на прибуток. Завдані бюджету збитки – понад 10,4 млн грн – повністю відшкодовано
ПДВ
30.10.2026
ПН розблоковано: коли покупець має право на податковий кредит
Право покупця на податковий кредит безпосередньо пов’язане з наявністю податкової накладної (далі – ПН), зареєстрованої в Єдиному реєстрі податкових накладних (далі – ЄРПН). Тому, якщо реєстрацію ПН зупинено, до моменту її розблокування включити зазначену в ній суму ПДВ до податкового кредиту не можна. На практиці після розблокування ПН виникає відразу декілька запитань. Якою датою така ПН вважається зареєстрованою? Чи можна включити її до декларації за минулий період? Що робити, якщо від дати складання ПН вже минуло 365 днів? Розберемо ці ситуації послідовно
Оренда
30.10.2026
Відшкодування комунальних послуг орендодавцю-фізособі: з жовтня ПДФО 18% чи 5%?
Суб’єкт господарювання орендує приміщення у фізособи. Окрім орендної плати відшкодовує комунальні послуги. За якою ставкою ПДФО потрібно оподатковувати таке відшкодування, починаючи з жовтня 2026 року - 18% чи 5%?
Е-сервіс
30.10.2026
Один захищений носій – один КЕП: роз’яснення КНЕДП ДПС
Кваліфікований надавач електронних довірчих послуг ДПС пояснив, скільки кваліфікованих електронних підписів можна записати на один захищений носій ключової інформації. За роз’ясненням податківців, на один носій можна записати один КЕП
ПДВ
30.10.2026
Повернення бракованого товару без повернення коштів: які ПН і РК має скласти постачальник в 2026 році
ДПС роз’яснила порядок оформлення ПДВ-операцій, якщо покупець повертає частину бракованого товару, а кошти за нього не повертаються, а зараховуються в рахунок оплати товару іншої номенклатури. Постачальник має скласти розрахунок коригування до первісної податкової накладної, а на дату зарахування коштів як передоплати за інший товар – нову податкову накладну. Також податківці пояснили, у яких звітних періодах відображати відповідні операції
Податок на майно
30.10.2026
Знищена через війну нерухомість: коли діє звільнення від плати за землю
Із 1 січня 2026 року за визначених Податковим кодексом України умов не нараховуються земельний податок та орендна плата за земельні ділянки державної й комунальної власності, на яких розташовувалася знищена внаслідок російської агресії житлова або нежитлова нерухомість. Для застосування звільнення відомості про знищення об’єкта та відповідну земельну ділянку мають бути внесені до Державного реєстру пошкодженого та знищеного майна
Судова практика
30.10.2026
Аморальний проступок і звільнення викладача: Верховний Суд залишив рішення на користь працівниці
Верховний Суд залишив без задоволення касаційну скаргу Херсонської державної морської академії у спорі про звільнення доцентки за аморальний проступок. Суд наголосив, що для застосування п. 3 ч. 1 ст. 41 КЗпП України роботодавець має довести не лише факт проступку, а й його несумісність із продовженням роботи, пов’язаної з виховними функціями
Судова практика
30.10.2026
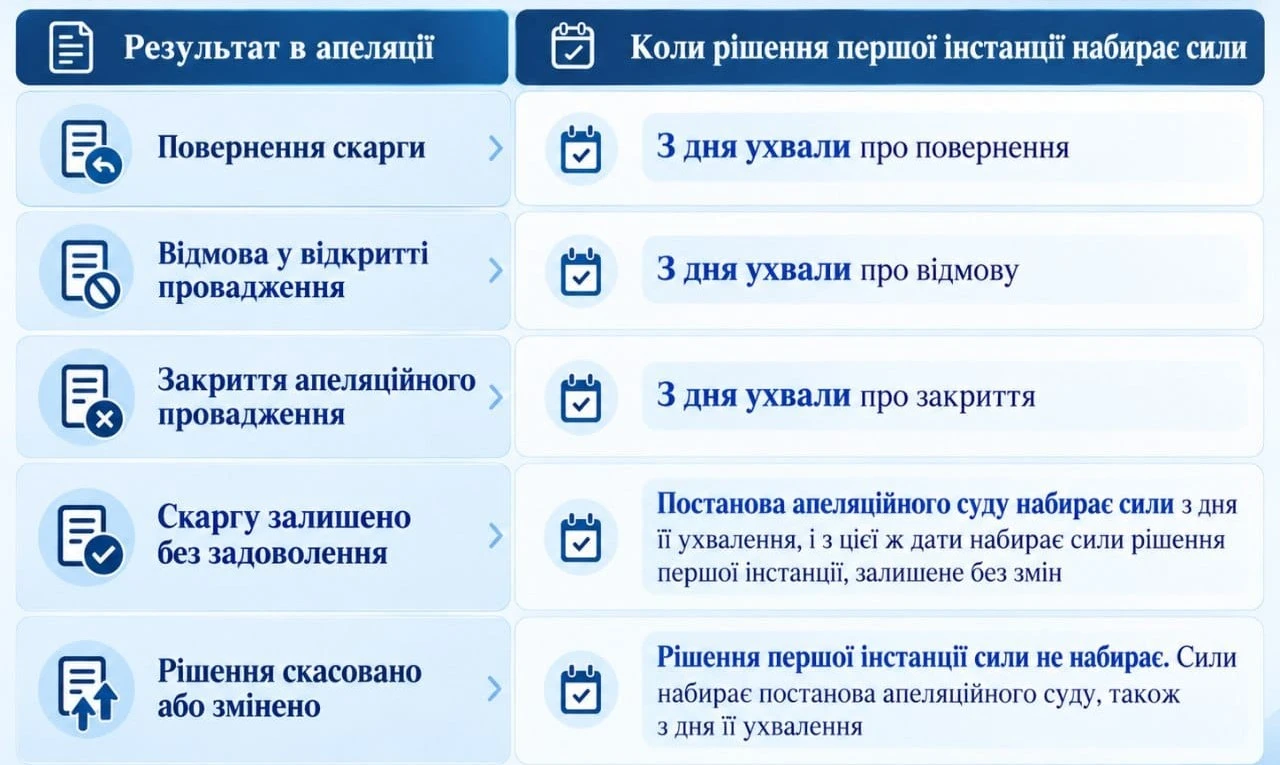
Коли рішення адміністративного суду набирає законної сили: строки та порядок обчислення
Рівненський окружний адміністративний суд роз’яснив, коли рішення суду першої інстанції набирає законної сили, як обчислюють 30-денний строк на апеляційне оскарження та які наслідки має подання апеляції. Також суд пояснив, чи впливає касаційне оскарження на дату набрання рішенням законної сили та в яких випадках її дія може змінитися
ЗЕД
30.10.2026
APA для великого бізнесу: як заздалегідь узгодити з ДПС підходи до трансфертного ціноутворення
Великий бізнес може заздалегідь узгодити з ДПС методи та критерії оцінювання контрольованих операцій за принципом «витягнутої руки», уклавши договір APA. Він діє до п’яти календарних років із можливістю продовження та за визначених умов може поширюватися на попередні звітні періоди. Дотримання договору передбачає податкові гарантії щодо операцій, які є його предметом
Працевлаштування, переведення
30.10.2026
Відновлення конкурсів на держслужбу: коли оголошуватимуть відбір на посади категорій «А», «Б» і «В»
26 жовтня Верховна Рада ухвалила в другому читанні та в цілому законопроєкт №13478-1, який передбачає поетапне відновлення конкурсів на посади державної служби та служби в органах місцевого самоврядування. Строки запуску конкурсів залежатимуть від категорії посади: для категорії «А» відбір може початися з дня набрання законом чинності, для категорій «Б» і «В» та посад в ОМС передбачені відтермінування. Закон також встановлює перехідні правила для службовців, призначених без конкурсу під час воєнного стану, і передбачає цифровізацію добору через портал «Дія»
Судова практика
30.10.2026
Оскарження дій державного виконавця боржником: КСУ перевіряє конституційність обмеження
Другий сенат Конституційного Суду України розглянув справу за конституційною скаргою Наталії Ліненко щодо конституційності положення частини третьої статті 74 Закону України «Про виконавче провадження». Оспорювана норма не дозволяє боржнику оскаржувати рішення, дії чи бездіяльність державного виконавця його безпосередньому керівнику, на відміну від інших учасників виконавчого провадження. Заявниця вважає це обмеження порушенням конституційних гарантій рівності та права на звернення
Заробітна плата
29.10.2026
Депоноване грошове забезпечення військових: хто може отримати кошти та що відбувається з ними
Родини військовослужбовців, які зникли безвісти або перебувають у полоні, можуть отримувати частину їхнього грошового забезпечення. Водночас кошти, які не виплачуються родичам відповідно до законодавства, депонуються – тобто зберігаються за самим військовослужбовцем. Хто має право на щомісячні виплати, що відбувається з накопиченими сумами після повернення військового або підтвердження його загибелі та чи можуть повнолітні діти успадкувати ці кошти? Розбираємо порядок виплат і ключові відмінності між отриманням грошового забезпечення та спадкуванням

Податкова та фінзвітність
29.10.2026
Ознака доходу для нецільової благодійної допомоги у додатку 4ДФ до Розрахунку
Нецільова благодійна допомога, яка не перевищує граничний розмір, визначений Податковим кодексом України, не включається до оподатковуваного доходу. Якщо сума допомоги перевищує цей ліміт, вона повинна бути відображена в додатку 4ДФ до Розрахунку за ознакою доходу «169»

Охорона праці
29.10.2026
Повітряна тривога: бізнесу дадуть більше часу на облаштування укриттів
Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки

Оренда
29.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Охорона праці
29.10.2026
Повітряна тривога на роботі: що повинен зробити працівник та роботодавець
Повітряна тривога на робочому місці вимагає негайної реакції: працівники мають припинити роботу та перейти до найближчого доступного укриття. За можливості й без затримки евакуації потрібно безпечно зупинити обладнання, попередити колег про небезпеку та допомогти тим, хто потребує підтримки. Повертатися до роботи можна лише після офіційного відбою тривоги та підтвердження безпечності відновлення робіт. Роботодавець, своєю чергою, повинен заздалегідь визначити алгоритм дій і ознайомити з ним персонал

Зміни у законодавстві
29.10.2026
ДПС приєдналася до міжнародного обміну даними про доходи через цифрові платформи: що потрібно знати громадянам
Мінфін повідомив про початок реалізації закону щодо міжнародного обміну інформацією про доходи, отримані через цифрові платформи. 29 жовтня 2026 року ДПС України приєдналася до міжнародної угоди DPI MCAA, що створює правову основу для автоматичного обміну такими даними з іноземними партнерами. Оператори платформ мають зареєструватися в ДПС до кінця 2026 року. За інформацією Мінфіну, нові правила оподаткування доходів фізосіб через цифрові платформи запрацюють з 1 січня 2027 року

Е-сервіс
29.10.2026
Вночі на 30 жовтня 2026 року державні реєстри і Дія не працюватимуть
З 00:00 до 08:00 30 жовтня 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

