


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Практично кожне підприємство в Україні працює з поняттям дебіторської заборгованості. Дебіторська заборгованість по своїй суті містить в собі дві економічні характеристики – наявність доходу підприємства від реалізації товарів, робіт, послуг та ліквідний актив. Що це означає, на що впливає, а також , яке це має відношення до дій бухгалтера ми розглянемо у даній статті
При визнанні доходу, тобто під час здійснення реалізації товарів, робіт чи послуг, в обліку бухгалтер відображає:
Тобто виникнення дебіторської заборгованості відбувається одночасно з визнанням доходу. Це перша складова характеристики саме такої заборгованості.
Крім того, кожне підприємство, займаючись певним видом діяльності, планує здійснювати реалізацію таким чином, аби вона вчасно оплачувалась замовниками та не було протермінувань оплати чи взагалі несплати по боргах. Дебіторська заборгованість є ліквідним активом, оскільки припускається, що кошти за такими боргами оплачуватимуться досить швидко. Більш ліквідними є лише гроші.
Звідси безпосередньо виникає розуміння того, що відображення дебіторської заборгованості у фінансовій звітності підприємства є досить важливим моментом. І повне розуміння правил відображення стану дебіторської заборгованості у такій звітності дозволяє управлінському персоналу приймати виважені рішення щодо розвитку компанії загалом.
Які ж правила діють при відображенні дебіторської заборгованості у балансі?
НП(С)БО 10 «Дебіторська заборгованість», затверджене наказом Мінфіну від 08.10.1999 №237 (далі – НП(С)БО 10), визначає, що дебіторська заборгованість підприємства визнається активом в тому випадку, коли є ймовірність отримання підприємством майбутніх економічних вигід та така заборгованість може бути достовірно оцінена.
Економічна вигода тут – це потенційна можливість отримання підприємством коштів від використання активів (Закон України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
Достовірність оцінки – це наявність підтвердних первинних документів на операцію.
У господарському житті підприємств часто трапляються несплати боргів з різних причин. А в сьогоднішніх умовах ризики зростають, адже деякі контрагенти перебувають на тимчасово окупованих територіях, на територіях, де тривають бойові дії, майно та інші активи підприємств можуть бути пошкоджені або знищені внаслідок бойових дій, що призводить до неможливості погашення дебіторської заборгованості.
До звичайних причин несплати боргу слід віднести:
П. 7 НПСБО 10 нам говорить, що поточна дебіторська заборгованість, що є фінансовим активом (тобто за неї прийдуть гроші), повинна включатись до підсумку балансу за чистою реалізаційною вартістю.
Щоб визначити чисту реалізаційну вартість потрібно:
Самим важливим моментом у виконанні цих кроків є те, що положення НПСБО 10 поширюється на усіх суб’єктів господарювання, крім бюджетників та тих, хто звітує за МСФЗ. Тобто розуміти й виконувати дані вимоги ведення бухгалтерського обліку повинні практично усі підприємства.
Сумнівний борг – це поточна дебіторська заборгованість, щодо якої існує невпевненість її погашення боржником.
Причому, важливим є те, що правил, коли виникає цей сумнів і яким чином його фіксувати, немає. Кожне підприємство має право прописати у власній Обліковій політиці періодичність перегляду дебіторської заборгованості, але не рідше ніж на дату балансу, та процедури, які засвідчать наявність сумніву та його документальне оформлення.
З практики це може виглядати наступним чином. Підприємство з періодичністю раз на тиждень перевіряє поточну заборгованість на можливість протермінувань. У випадку останніх, відповідальні працівники роблять обдзвон клієнтів, або листуються електронними засобами зв’язку, з’ясовуючи причину таких несплат та можливості подальшої оплати боргу. У випадку критичних ситуацій, як-от зміна директора, головного бухгалтера, відсутність зв’язку тощо, слід негайно зреагувати та написати відповідну вимогу або претензію про необхідність погашення боргу. І саме цей момент свідчить про те, що борг може бути не погашено і він по суті вже є сумнівним. Що дає, своєю чергою, бухгалтеру підставу створити на такий борг резерв сумнівних боргів.
Бухгалтерські проведення такого резерву:
Фактично таке проведення збільшує поточні витрати підприємства, зменшуючи прибуток. Але саме така операція дає можливість зреалізувати принцип обачності: це застосування в бухгалтерському обліку таких методів оцінки, які повинні запобігати заниженню оцінки зобов’язань та витрат і завищенню оцінки активів і доходів підприємства.
При автоматичному формуванні фінансового звіту, а саме балансу, Дт 36 та Кт 38 будуть згортатись, відображаючи таким чином чисту реалізаційну вартість дебіторської заборгованості. Бо саме на таку суму коштів від погашення боргів реально може очікувати підприємство.
На підставі аналізу поточної дебіторської заборгованості також може складатись певна відомість сумнівних боргів з підписами відповідальних працівників. Такі дії свідчать про застосування методу абсолютної суми сумнівної заборгованості. Тобто сумнівним визнається конкретний борг конкретного контрагента.
Всього методів визначення резерву сумнівних боргів є два. Перший ми розглянули – це метод застосування абсолютної суми сумнівної заборгованості.
Другий метод – метод застосування коефіцієнта сумнівності. Коефіцієнт сумнівності розраховується:
або
Підприємство повинно обрати метод визнання сумнівних боргів для створення резерву, прописати дані положення в Обліковій політиці та застосовувати на кожну дату балансу.
Також слід зазначити, що в податковому розумінні, зокрема для високодохідників (дохід за рік більше 40 млн грн), створення резервів сумнівних боргів буде виступати збільшуючою податковою різницею для оподатковуваного податку на прибуток.
Економічно це виглядатиме так, що у податковому обліку витратами визнаються лише безнадійні борги – тобто момент списання боргу за рахунок попередньо створеного резерву, оскільки шансів на повернення такого боргу немає.
Крім того, досить вдалою практикою попередніх років донарахування податку на прибуток фіскальними органами було невикористання підприємством правила створення резерву сумнівних боргів, а одразу списання на витрати періоду безнадійних боргів. Податківці виходили з того, що підприємством не дотримувалась методологія списання безнадійних боргів. В першу чергу це стосувалось підприємств високодохідників, оскільки у них є обов’язок застосовувати податкові різниці. Для малодохідників питання так гостро не стоїть, проте у випадку переходу з категорії в категорії можуть виникати питання.
Щодо списання безнадійних боргів, то тут слід розуміти, що безнадійним є борг, щодо якого існує впевненість про його неповернення боржником або за яким минув строк позовної давності.
З практики часто причиною визнання боргу безнадійним є:
Друга причина – сплив строків позовної давності.
Станом на зараз, з цим питанням слід бути акуратним і не забувати, що у зв’язку із початком карантинних заходів, пов’язаних із захворюванням COVID, та введенням воєнного стану, строки перебігу позовної давності зупинялися.
Бухгалтерські проведення списання безнадійного боргу мають бути здійснені за рахунок попередньо створених резервів:
У випадку, якщо підприємство застосовувало метод коефіцієнта створення резерву сумнівних боргів, і фактична сума списання перевищує створений резерв, то слід зробити на різницю наступні проведення:
Використання позабалансового рахунку для обліку списаної дебіторської заборгованості теж передбачено чинними нормативними документами. На рахунку 071 обліковується списаний безнадійний борг для того, аби у випадку його оплати, підприємство могло ідентифікувати цей попередньо списаний борг і визнати дохід:
У податковому обліку визнання боргу безнадійним дає можливість створення зменшуючої податкової різниці – фактично визнати податкові витрати у даному періоді.
Резерви сумнівних боргів є тією категорією бухгалтерської роботи, яка свідчить як про високу кваліфікацію бухгалтера, так і про його відповідальність за відображення реального стану справ на підприємстві, а також є способом запобігання податкових претензій з приводу некоректного списання безнадійних боргів та відображення витрат саме для визначення бази оподаткування податком на прибуток.
Читайте більше:
Облікова політика підприємства: 7 порад для ідеальності
Списуємо дебіторську заборгованість за новими правилами
Як облікова політика може захистити платника під час перевірки
Стягуємо дебіторську заборгованість швидко і без участі юриста
Списання копійкових боргів без резерву: правила та поради для бухгалтера
Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності. Пропонуємо Вам безкоштовне рішення для полегшення завдання з підготовки документа та мінімізації податкових ризиків – Конструктор Облікова політика
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

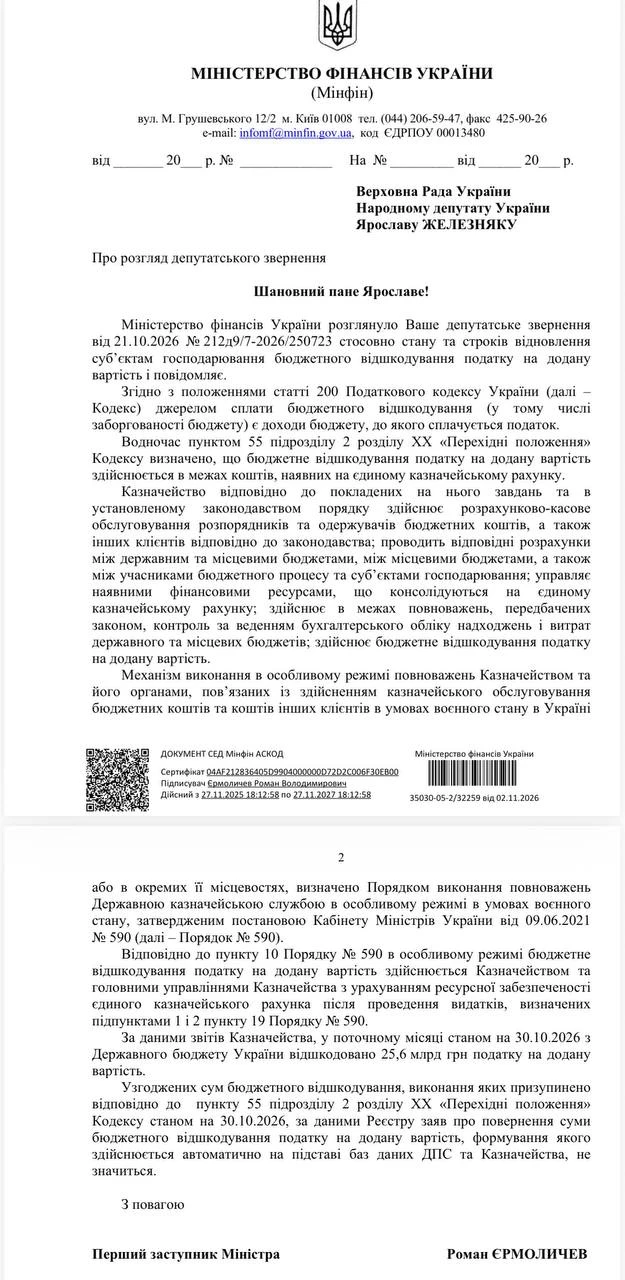
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






