

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Коли ФОП вам заборгував і не планує платити, важливо правильно списати борг, щоб мінімізувати податкові наслідки. У цьому матеріалі розберемо найпоширеніші сценарії та варіанти оформлення списання
Є дебіторська заборгованість ФОП перед підприємством, і він не збирається платити. Візьмемо найбільш поширений випадок: ФОП – спрощенець третьої групи, неплатник ПДВ. Швидше за все, це «свій» ФОП. Як списати борг так, щоб податків було по мінімуму?
У статті розглянемо:
Почнемо з того, що важливо врахувати, коли списуєте борг ФОПа. При цьому розглянемо найбільш поширений випадок дебіторки – за реалізацією товарів, робіт або послуг (Дт 36, Кт 70). Саме на цій заборгованості зосередимося. Можливий інший випадок – сплачені раніше аванси ФОПу (Дт 37, Кт 31). Товарна чи грошова заборгованість, суттєвої різниці немає: податкові наслідки будуть схожими.
Під час списання боргу потрібно зважати на такі моменти:
Спочатку розберемося, за яких причин можливе списання дебіторської заборгованості
Звернемось до НП(С)БО 10 «Дебіторська заборгованість», який містить визначення безнадійної дебіторської заборгованості:
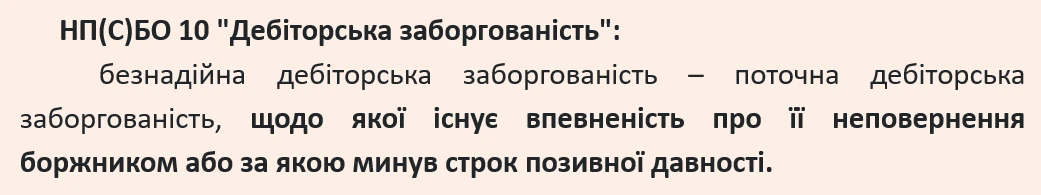
Слово «або» у наведеному визначенні означає, що достатньо виконання однієї з умов:
або
Тобто сплив строку давності сам по собі не є обов’язковою підставою для списання боргу. Списати можна лише тоді, коли дебіторку дійсно визнано безнадійною.
Що означає «існує впевненість про неповернення боржником»?
Тут можна фантазувати, але наведемо найпоширеніший випадок – прощення боргу. Наприклад, ми уклали договір про прощення боргу, і тепер маємо впевненість, що борг не буде погашено.
Інша ситуація – припинення діяльності ФОПа. Так, якщо ФОП, який заборгував за раніше реалізовані товари / роботи / послуги, припинив свою підприємницьку діяльність, це не буде підставою для списання дебіторки, бо борг залишається за фізичною особою, на яку був зареєстрований ФОП.
Отже, на практиці можна виділити два ключові варіанти списання:
Щодо строку давності варто пам’ятати:
У ситуації, коли строк позовної давності ще не сплив, але вже очевидно, що ФОП борг не погасить, постає цілком практичне запитання:
Як правильно списати заборгованість із мінімальними податковими наслідками?
Саме це й розглянемо далі.
Слід пам’ятати, що підприємство виступає податковим агентом. Тому під час списання заборгованості ФОПа перед підприємством – незалежно від того, товарна це чи грошова заборгованість – у певних випадках може виникнути обов’язок нарахувати, утримати та сплатити ПДФО і військовий збір.
Звернемось до норм Податкового кодексу України (ПКУ), зокрема до пп. 165.1.36 Податкового кодексу України (далі – ПКУ), який передбачає, що звільняється від оподаткування ПДФО, а отже й військовим збором:
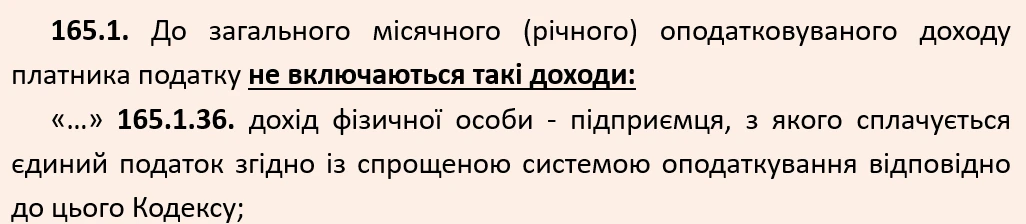
Тобто якщо ФОП у зв’язку зі списанням йому підприємством боргу самостійно сплатить єдиний податок із відповідної суми, обов’язку додатково сплачувати за нього податки (ПДФО та ВЗ) у підприємства як у податкового агента вже не виникає.
Звернімося тепер до п. 292.3 ПКУ.
Що, крім фактично отриманих коштів, включають до доходу платника єдиного податку?
Норма передбачає, зокрема, безоплатно отримані товари, роботи та послуги. Йдеться про активи, надані платнику ЄП за письмовими договорами дарування або іншими письмовими договорами, які не передбачають грошової чи іншої компенсації.
Як це працює на практиці?
Якщо ми укладаємо з ФОПом договір прощення боргу, фактично сторони погоджуються, що за раніше поставлені товари, виконані роботи чи надані послуги компенсація більше не передбачена. Тобто після підписання такого договору (до спливу строку позовної давності) виникає ситуація безоплатного отримання ФОПом товарів, робіт чи послуг.
У результаті для ФОПа з’являється обов’язок включити відповідну суму до доходу та оподаткувати її єдиним податком. Якщо це платник третьої групи – йдеться про 5% єдиного податку та 1% військового збору.
Якщо ж ми (підприємство) правильно обчислимо строк і дочекаємося спливу позовної давності, укладати договір про прощення боргу не потрібно. Ми списуємо заборгованість саме з підстави спливу строку та аналізуємо податкові наслідки для ФОПа.
ПКУ передбачає, що до доходу платника єдиного податку третьої групи, який є платником ПДВ, за звітний період включається сума кредиторської заборгованості, за якою минув строк позовної давності (абз. 3 п. 292.3 ПКУ). Для нас це дебіторська заборгованість, а для ФОПа – кредиторська.
Але ключове питання – у кого саме виникає дохід?
У платника єдиного податку третьої групи, який зареєстрований платником ПДВ, саме це випливає з норми, згаданої вище.
На практиці більшість ФОПів третьої групи працюють без ПДВ (ставка 5%). Якщо ФОП є платником ПДВ, тоді сума простроченої кредиторської заборгованості включається до його доходу і оподатковується єдиним податком. Якщо ж це ФОП третьої групи без ПДВ (5%), така сума до доходу не включається.
На перший погляд, це виглядає вигідно. Але фактично податкове навантаження може виникнути в нас (підприємства) як у податкового агента – 18% ПДФО та 5% військового збору. Від якої суми списання, дивіться нижче.
Тому якщо стоїть завдання мінімізувати податкові наслідки для обох сторін, більш оптимальним варіантом зазвичай є списання через прощення боргу.
Розглянемо два варіанти списання: сплив строку позовної давності і прощення боргу.
Підпункт 164.2.7 ПКУ регулює це питання вже з позиції податкового агента. Ним передбачено, що сума заборгованості фізичної особи за укладеним нею цивільно-правовим договором, за якою минув строк позовної давності та яка перевищує 50% місячного прожиткового мінімуму для працездатної особи на 1 січня звітного податкового року, підлягає оподаткуванню ПДФО і військовим збором.
У такому випадку фізична особа самостійно сплачує податки з таких доходів та зазначає їх у річній податковій декларації.
Тобто, якщо підприємство списує дебіторську заборгованість через сплив строку давності, фізична особа самостійно має заплатити ПДФО і військовий збір від суми, яка перевищує:
Отже, у разі списання боргу ФОПа у зв’язку зі спливом строку позовної давності податковий обов’язок виникає саме у фізичної особи. Але якщо ця особа для підприємства не стороння (це «ваш» ФОП), то фактично податкове навантаження так чи інакше вплине і на підприємство.
Розглянемо списання боргу раніше спливу строку давності. Якщо є прощення боргу, це розглядають як додаткове благо згідно з пп. «д» пп. 164.2.17 ПКУ у вигляді:
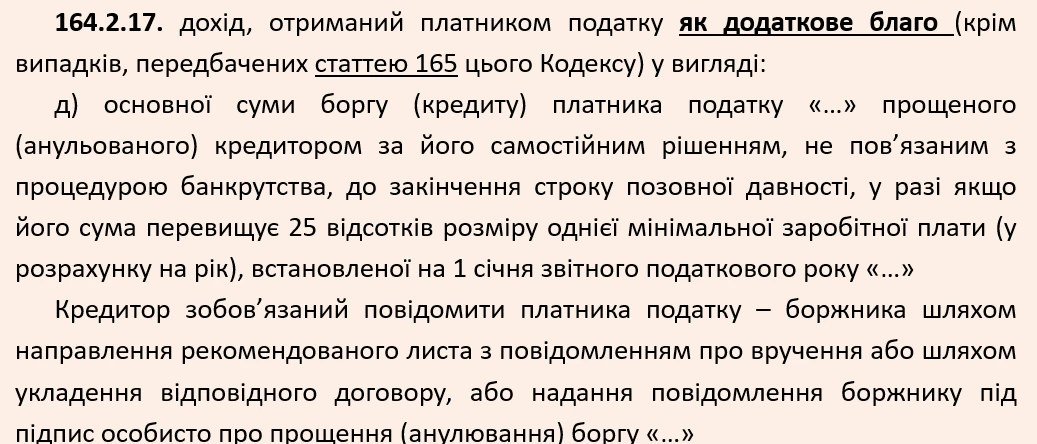
Отже, суму прощеного боргу оподатковують у частині, що перевищує 25% мінімальної заробітної плати, установленої на 1 січня відповідного року. Це:
Але є альтернатива. Якщо податковий агент повідомить фізичну особу про прощення боргу рекомендованим листом з описом вкладення або вручить відповідне повідомлення під підпис, тоді вона самостійно сплачує податок із таких доходів та відображає їх у річній податковій декларації. Якщо ж такого повідомлення немає, обов’язок нарахувати та сплатити ПДФО і військовий збір покладається на податкового агента.
Водночас ця конструкція фактично не спрацьовує, якщо йдеться про ФОПа-єдинника. Адже відповідно до пп. 165.1.36 ПКУ до оподатковуваного доходу фізичної особи не включається сума, з якої вже сплачено єдиний податок. Тобто якщо ФОП, керуючись п. 292.3 ПКУ, включить суму прощеного боргу до доходу єдиноподатника (оскільки за договором прощення більше не передбачено грошової компенсації) і сплатить 5% єдиного податку та 1% військового збору, повторного оподаткування ПДФО і військовим збором не буде.
А загальне навантаження у 6% у будь-якому разі є меншим, ніж 18% ПДФО плюс 5% військового збору, навіть якщо останні застосовують лише до суми перевищення.
Наведемо також п. 292.9 ПКУ:
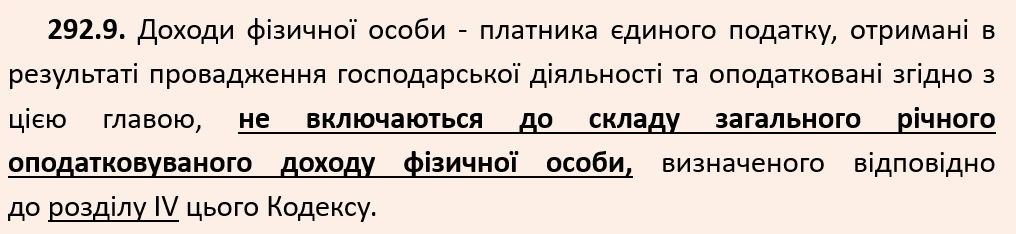
Висновок такий: якщо ми прощаємо борг, тобто визнаємо, що за цією заборгованістю більше не передбачено грошової чи іншої компенсації, відповідна сума включається до доходу платника єдиного податку та оподатковується єдиним податком і військовим збором.
Водночас, з урахуванням положень п. 292.9 та пп. 165.1.36 ПКУ, ця сума не підлягає додатковому оподаткуванню ПДФО і військовим збором у нас як у податкового агента. Тобто застосування ставок 18% ПДФО та 5% військового збору (разом 23%) у такому випадку не відбувається.
Тепер розглянемо ситуацію, коли підприємство виступає не лише як податковий агент, а й як платник податку на прибуток.
Що відбувається у бухгалтерському обліку?
У нас: Дт 36, Кт 70. У разі списання дебіторської заборгованості залежно від того, чи створювали резерв сумнівних боргів, маємо:
Для малодохідного підприємства списання дебіторки на витрати (наприклад, Дт 944) зменшує бухгалтерський прибуток, який є об’єктом оподаткування. Отже, і податок на прибуток стає меншим.
Якщо ж резерв раніше був створений, списання дебіторки через Дт 38, Кт 36 не вплине на витрати і не змінить оподатковуваний прибуток.
Якщо підприємство – високодохідне, його чекають податкові різниці. Ст. 139 ПКУ передбачає, що створений резерв збільшує податкову різницю:
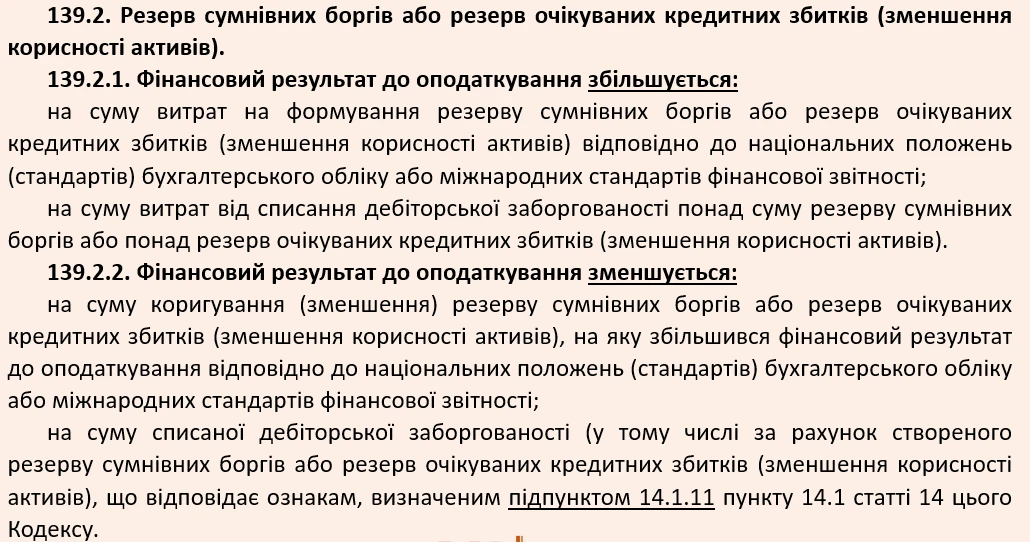
Наприклад, у нашому прикладі (див. рис. 1) сума резерву – 200, яка потрапляє до рядка 2.1.2 як збільшувальна різниця.
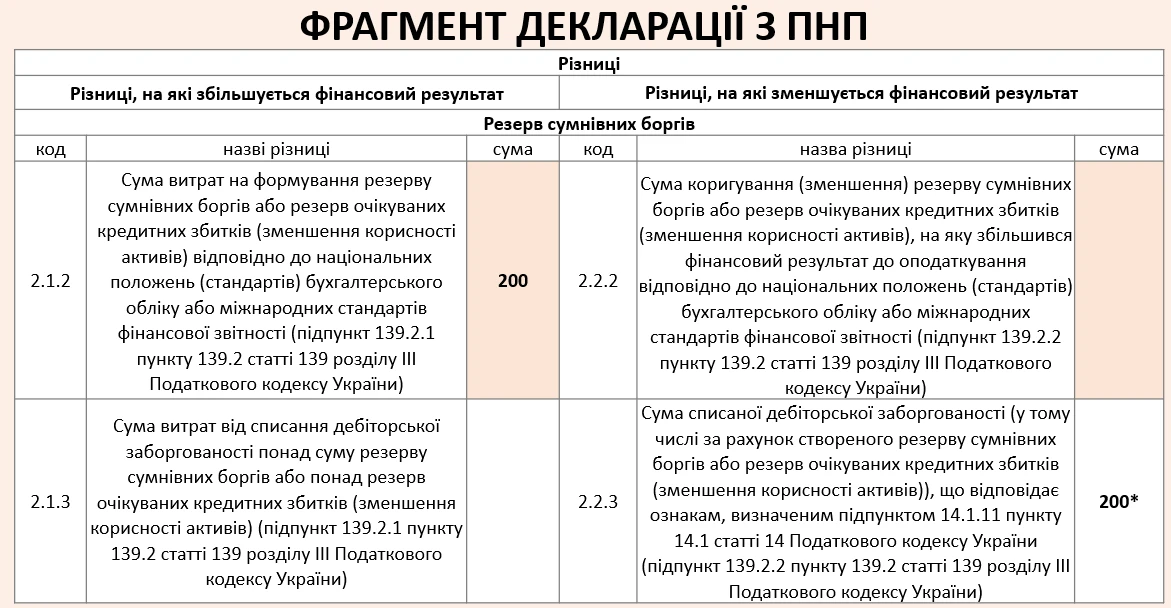
Рис. 1
Розглянемо варіант, коли резерву не створювали. На дату списання заборгованості у нас буде 2.1.3, який відображає списання без раніше створеного резерву. Паралельно може виникнути право показати зменшувальну різницю у рядку 2.2.3, але лише якщо списана заборгованість відповідає ознакам безнадійної за пп. «а» пп. 14.1.11 ПКУ. Зокрема, йдеться про заборгованість, за якою сплив строк давності.
Ось, якщо сплив строк давності або ж виконується будь-яка інша підстава з пп. 14.1.11 ПКУ, тоді виникає право на зменшувальну різницю. Якщо ж жодної з цих підстав не буде, залишається лише обов’язок збільшити фінансовий результат до оподаткування.
Є ще одна податкова різниця за пп. 140.5.10 ПКУ: на суму безоплатно наданих товарів, робіт, послуг або перерахованої безповоротної фінансової допомоги особам, які не є платниками податку на прибуток, виникає збільшувальна різниця.
У нашому випадку ФОП третьої групи є платником єдиного податку і не є платником податку на прибуток, тому у бухобліку виникне збільшувальна різниця за рядком 3.1.10 (див. рис. 2).
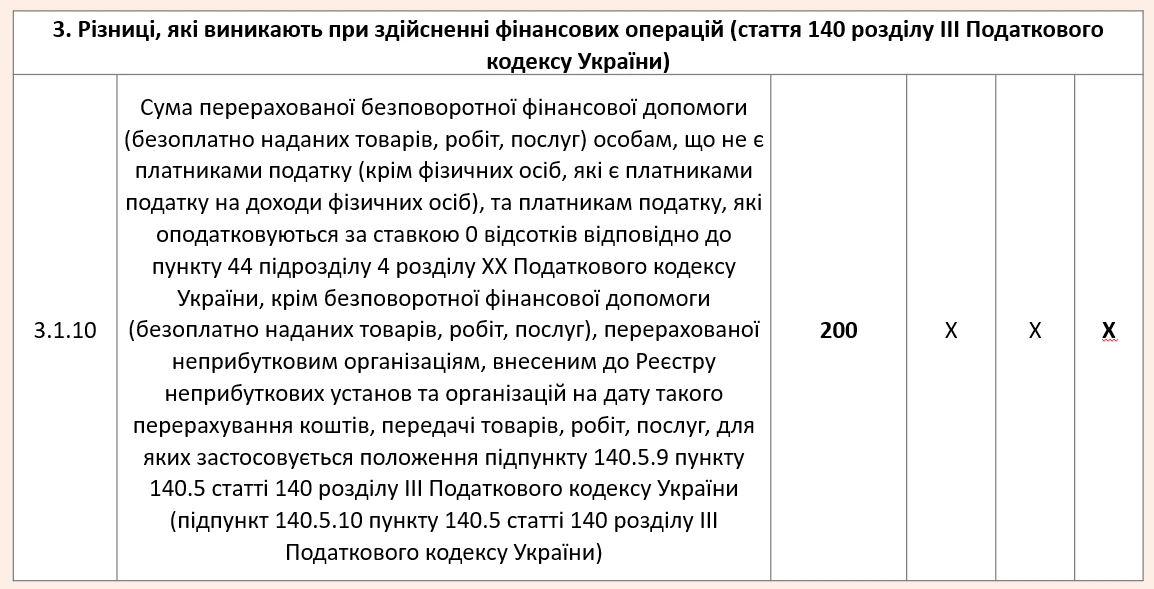
Рис. 2
Чому це фіндопомога безповоротна?
Згідно з визначенням із пп. 14.1.257 ПКУ безповоротна фінансова допомога – це, зокрема:
Тут можна зробити такий висновок. Якщо ми списуємо дебіторку ФОПа після спливу строку позовної давності, тоді виникає податкова різниця за пп. 140.5.10 ПКУ.
Якщо ж списання відбувається до спливу строку давності, це не вважається безповоротною фінансовою допомогою, адже визначення безповоротної фіндопомоги передбачає саме «суму коштів, що передані». У нашому випадку це Дт 36, Кт 70 – тобто безоплатно надані товари, роботи або послуги, які стають безповоротними лише після спливу строку давності.
Єдиний випадок, коли це можна розглядати як суму коштів, – якщо ми перерахували ФОПу гроші, а він так і не надав товар, роботи чи послуги. Тоді в бухобліку буде Дт 37, Кт 31 – передоплата не завершилася поставкою. У такому разі сума коштів, передана за договорами дарування або подібними угодами, підпадає під прощення боргу. Тобто товарна, дебіторська заборгованість у цьому випадку стає безповоротною фінансовою допомогою.
У своїх листах податківці неодноразово наголошували, що при списанні дебіторки можуть одночасно виникати дві податкові різниці:
та
Якщо раніше створювали резерв сумнівних боргів, то збільшувальна різниця формується на суму створеного резерву і відображається у рядку 2.1.2. Рядок 2.1.3 застосовують тоді, коли списують дебіторку, під яку резерв раніше не створювали.
Отже, що стосується впливу на податок на прибуток: для малодохідника списання дебіторки означає просто витрати і менший податок на прибуток. Для високодохідника, якщо дебітором є ФОП третьої групи, платник єдиного податку 5%, списання такої заборгованості без резерву формує подвійні збільшуючі різниці – за пп. 140.5.10 та ст. 139 ПКУ. Зменшувальна різниця виникає лише у разі, коли прибутківець списує заборгованість, за якою сплив строк давності, або виконується одна з підстав, передбачених пп. 14.1.11 ПКУ.
Шаблони та зразки документів:
Повідомлення про прощення боргу (фіз.особі)
Читайте більше:
Строк позовної давності – перебіг поновлено: що з обліком і оподаткуванням
Додаткове благо: коли виникає та як оподатковувати ПДФО, військовим збором
Поворотна та безповоротна фінансова допомога від ФОП і для ФОП
Закриття ФОП із боргами: чи обов’язково погашати кредиторку
Довідник за темою:
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

Запровадження ПДВ для ФОП може бути відтерміноване до завершення війни, однак остаточне рішення залежатиме від її тривалості та домовленостей із МВФ. Голова податкового комітету Данило Гетманцев заявив, що зробить усе можливе, аби не запроваджувати нові правила під час воєнного стану, але визнав, що питання залишається гострим для міжнародних партнерів. Водночас у межах програми з МВФ передбачено скасування звільнення від ПДВ для підприємців на спрощеній системі та підвищення порогу реєстрації. Розбираємося, які строки обговорюють, яким може бути ліміт обороту та що відомо про бронювання ФОП

Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації


