☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Статистичні звіти
23.07.2026
Структурне обстеження підприємства за формою №2-підприємництво (річна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №2-підприємництво (річна). Також підкажемо, як заповнити статзвіт про структурне обстеження підприємства і що буде за його неподання
Хто подає форму №2-підприємництво (річна)
Структурне обстеження підприємства за формою №2-підприємництво (річна) (далі – Звіт) подають юридичні особи (підприємства) згідно з переліком, визначеним органами статистики, за місцезнаходженням підприємства.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
Які строки подання форми №2-підприємництво (річна)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то Форму подають в перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати форму №2-підприємництво (річна)
Підприємства подають Звіт територіальному органу Державної служби статистики України за своїм місцезнаходженням.
Яка відповідальність за неподання форми №2-підприємництво (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою подають інформацію про структурне обстеження підприємства
Із 01.01.2026 структурне обстеження підприємства подають за формою, затвердженою наказом Держстату від 19.06.2025 №95.
Завантажити бланк: Структурне обстеження підприємства. Форма №2-підприємництво (річна).
Який порядок заповнення форми №2-підприємництво (річна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 10.07.2025 №19.1.2-12/34-25.
Джерелами інформації є дані первинної облікової документації:
- План рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій та Інструкція про його застосування, затверджені наказом Мінфіну від 30.11.1999 №291;
- національні положення (стандарти) бухгалтерського обліку;
- міжнародні стандарти бухгалтерського обліку й фінансової звітності;
- регістри бухгалтерського обліку;
- первинні документи бухгалтерського обліку (накладні, акти виконаних робіт та інші).
Розділ 1. «Структурні зміни та інші події, що відбулися на підприємстві у звітному році».
У рядку 100 зазначають кількість місяців, протягом яких підприємство фактично здійснювало господарську діяльність, спрямовану на виготовлення або реалізацію продукції (товарів, послуг).
Якщо підприємство здійснює декілька видів економічної діяльності, то у блоці «Основний вид економічної діяльності» зазначають той вид, на який припадає найбільша частка доходу від реалізації продукції (товарів, робіт, послуг).
У рядку 103 проставляють позначку «V», якщо підприємство взяло в оренду основні засоби іншого підприємства або земельні паї фізичних осіб та у розділі 4 Звіту заповнені рядки:
- 409 «витрати з оперативної оренди…»;
- 410 «орендна плата за земельні ділянки…».
У рядку 104 «Передано в оренду основні засоби свого підприємства» проставляють позначку «V», якщо основним видом економічної діяльності є надання в оперативну та фінансову оренду іншому підприємству своїх основних засобів.
Розділ 3. «Кількість працівників, відпрацьований час та фонд оплати праці штатних працівників».
Рядок 300 «Середня кількість працівників» включає:
- середньооблікову кількість штатних працівників;
- середню кількість зовнішніх сумісників;
- середню кількість працюючих за цивільно-правовими договорами.
Показник відповідає аналогічному показнику фінансової звітності (форми №1 «Баланс (Звіт про фінансовий стан)», 1-м та 1-мс «Баланс»).
Рядок 305 «Фонд оплати праці штатних працівників» містить суму нарахованого фонду оплати праці штатних працівників і включає:
- фонд основної заробітної плати;
- фонд додаткової заробітної плати;
- заохочувальні та компенсаційні виплати.
Розділ 4. «Показники діяльності підприємства».
Рядок 400 «Дохід від реалізації продукції (товарів, робіт, послуг) (без ПДВ та акцизного податку)» не включає:
- дохід з реалізації власних необоротних та оборотних активів, іноземної валюти;
- суми отриманих субсидій і дотацій;
- суми попередньої оплати або авансові платежі;
- фінансові доходи, якщо фінансова діяльність не є основною.
Показник не повинен бути меншим ніж рядок 2000 форм №2, 2-м, 2-мс «Звіт про фінансові результати».
До продукції (робіт, послуг) власного виробництва для внутрішніх потреб підприємства (рядок 402) та з метою інвестування свого підприємства (рядок 403) належать:
- основні засоби, інші необоротні матеріальні й нематеріальні активи (програмне забезпечення) зі строком експлуатації більше року, а також послуги з їхнього поліпшення (модернізація, модифікація, добудова, дообладнання, реконструкція тощо), що призводить до збільшення майбутніх економічних вигод, первинно очікуваних від використання об'єкта основних засобів;
- енергія для власного споживання (її виробництво здійснює електростанція, котельня, що входять до складу підприємства);
- продукція, що була спожита (використана) безпосередньо працівниками підприємства (членами їхніх сімей) на безоплатній основі.
Рядок 406 «Матеріальні витрати та витрати на оплату послуг, використані у виробництві продукції (товарів, послуг) (без ПДВ)» включає:
- вартість витрачених (спожитих) сировини та матеріалів; купівельних напівфабрикатів і комплектуючих виробів; палива й енергії; тари (крім зворотної тари); запасних частин, готових деталей, вузлів, агрегатів; інших матеріальних цінностей, які призначені на виробничі та господарські потреби;
- послуги виробничого та невиробничого характеру;
- послуги (роботи), виконані за договірними відносинами з підрядником.
Цей рядок не враховує:
- вартість придбаних для перепродажу товарів і послуг, які реалізують без додаткової обробки та враховують у рядку 415;
- витрат від псування цінностей; визнаних штрафів, пені, неустойок; сплачених відсотків.
У рядку 412 «Витрати на оплату праці», крім фонду оплати праці (ряд. 305), уключають дані щодо:
- витрат підприємства на оплату перших п’яти днів тимчасової непрацездатності;
- щомісячних відрахувань на створення резерву відпусток;
- суми вихідної допомоги при припиненні трудового договору.
До рядка 414 «Відрахування на соціальні заходи» не включають внески на недержавне пенсійне забезпечення та відрахування на військовий збір.
У рядку 417 «Податки та збори, пов'язані з виробництвом продукції (товарів, послуг)» відображають:
- єдиний податок / фіксований сільськогосподарський податок;
- екологічний податок;
- рентна плата (за користування надрами; радіочастотним ресурсом, використання води, лісових ресурсів);
- транспортний податок;
- плату за землю;
- податок на нерухоме майно, відмінне від земельної ділянки.
Рядок 418 «Податки та збори, пов'язані з виробництвом продукції (товарів, послуг)» вміщує дані щодо:
- рентної плати за транспортування нафти і нафтопродуктів;
- плати за транзитне транспортування газу й аміаку;
- зборів на пенсійне страхування з торгівлі ювелірними виробами із золота, платини і дорогоцінного каміння;
- надання послуг стільникового рухомого зв’язку.
Рядки 417 та 418 не включають податок на прибуток, акцизний податок, суму ПДВ, єдиний внесок на загальнообов’язкове державне соціальне страхування.
Розділ 5. «Запаси».
Рядки 500–503 відповідають аналогічним показникам фінансової звітності (рядки 1100–1104 форм №1 «Баланс (Звіт про фінансовий стан)», 1-м та 1-мс «Баланс»).
Розділ 6. «Капітальні інвестиції».
Показники розділу включають витрати на придбання або створення нових та наявних матеріальних активів (без урахування суми ПДВ), які були придбані або створені для власного використання зі строком служби більше одного року, уключаючи витрати на капітальний ремонт, поліпшення, вдосконалення, реконструкцію, модернізацію.
Показник не включає інформацію щодо:
- витрат на придбання матеріальних та нематеріальних активів з метою їх подальшого перепродажу;
- вартості отриманих на безоплатній основі матеріальних та нематеріальних активів;
- авансових платежів для фінансування будівництва та придбання обладнання;
- витрат на технічне обслуговування та поточні ремонти.
Як виправляти помилки у формі №2-підприємництво (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- п. 4 ч. 1 ст. 17 Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати форму №2-підприємництво (річна)
Починаючи з 1 січня 2023 року статзвіти подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Наведемо алгоритм створення електронного Звіту в інтерфейсі онлайн-сервісу «Кабінет респондента».
Крок 1. Оберіть вкладку «Звітність» у верхньому меню сторінки.
Крок 2. Серед переліку форм, представлених у таблиці «Поточна звітність», або через пошук у вкладці «Подати іншу форму», слід обрати:
- індекс форми – 2-підприємництво;
- назва форми – «Структурне обстеження підприємства»;
- код форми – S0401007;
- рік – 2025;
- період – річна.
Крок 3. У лівому нижньому куті сторінки слід обрати напис «Створити новий звіт».
Під час формування Звіту окремі реквізити підприємства визначаються автоматично, зокрема:
- ідентифікаційний код ЄДРПОУ;
- найменування;
- місцезнаходження (юридична адреса);
- код території за КАТОТТГ.
Обов'язковими для заповнення полями у Звіті є:
1) тип звітного періоду – рік;
2) звітний період – грудень, 2025;
3) регіон звітування – за юридичною адресою (код регіону 48ххх визначається автоматично).
За відсутності даних необхідно відмітити позначку однієї з причин у блоці «Інформація щодо відсутності даних».
За наявності даних необхідно перейти до заповнення показників Звіту.
На етапі відправлення Звіту у сервісі «Кабінет респондента» необхідно зазначити/перевірити на актуальність інформацію щодо:
- ім’я та прізвища керівника (власника) або особи, відповідальної за достовірність наданої інформації;
- контактних даних (телефон, електронна пошта).
У розділі «Дії зі звітом» необхідно:
1) перевірити контролі;
2) переглянути протокол контролю за формою, виправити помилки у звіті;
3) перевірити та відправити.
Після відправлення Звіту респондент отримує квитанції №1 – щодо одержання звіту системою електронного звітування та №2 – щодо прийняття звіту для подальшої обробки.
У випадку виявлення помилок у Звіті, респонденту направляється інформаційне повідомлення про необхідність надання уточнень. Помилковий звіт при цьому вилучається.
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №2-підприємництво (річна) передбачений код шаблону S0401007, чинний зі звіту за 2025 рік.
Читайте більше:
Структурне обстеження підприємства за формою №1-підприємництво (річна): інструкція
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Структурне обстеження підприємства. Форма №2-підприємництво (річна)
ФОП
17.09.2026
Payoneer та Wise для ФОП: коли кошти від нерезидентів включаються до підприємницького доходу у 2026 році
ФОП на загальній системі має враховувати особливості оподаткування коштів, отриманих від нерезидентів через Payoneer та Wise. Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності, зараховані на рахунок, відкритий у системах Payoneer і WISE, та в подальшому перераховуються на рахунки, відкриті у банківських установах в Україні для здійснення підприємницької діяльності, то такі кошти включаються до доходу ФОП та оподатковуються у порядку, визначеному ст. 177 ПКУ
Перевірки, штрафи
17.09.2026
Підстави для надсилання органами ДПС платнику податків запиту про надання інформації у 2026 році
Податкова служба має право надсилати платнику податків письмовий запит про надання інформації у випадках, передбачених Податковим кодексом України. Такі підстави викладені у пп. 73.3.1 ПКУ
ПДВ
17.09.2026
Укриття на території підприємства: чи можна віднести витрати до господарської діяльності та отримати кредит з ПДВ
На території підприємства встановили укриття для захисту працівників та відвідувачів. Чи може підприємство віднести це укриття до господарської діяльності та використати кредит з ПДВ?
Охорона праці
17.09.2026
Працівник не дійшов до укриття після евакуації: яка відповідальність підприємства
Підприємство евакуює працівників під час тривоги, а працівники після евакуації замість того щоб йти в бомбосховище (яке не знаходиться на території) пішов кудись і там загинув. Яка може бути відповідальність компанії? Наказ в компанії на евакуації є
ПДВ
17.09.2026
Договір комісії та ПДВ-реєстрація: які суми враховувати в ліміті 1 млн грн в 2026 році роз'яснює ДПС
Компанія, яка працює за договором комісії, має враховувати не лише власну комісійну винагороду під час визначення обсягу операцій для обов’язкової ПДВ-реєстрації. Податкова наголошує, що до розрахунку за останні 12 календарних місяців включаються також обсяги постачання товарів або послуг, які передаються чи отримуються в межах договорів комісії. Окремо враховується сума винагороди комісіонера за надання комісійної послуги. Таким чином, для визначення граничного обсягу в 1 млн грн беруться до уваги обидві складові
Особи з інвалідністю
17.09.2026
Вихідний у день подання звіту про внесок на працевлаштування осіб з інвалідністю: чи переноситься
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Перевірки, штрафи
17.09.2026
Підприємство є у річному плані Держпраці у 2026 році: чи прийдуть інспектори з перевіркою
Держпраці роз’яснює суб’єктам господарювання, що включення підприємства до річного плану заходів державного нагляду на 2026 рік саме по собі не означає обов’язкового проведення планової перевірки. В умовах воєнного стану діють обмеження на проведення планових і позапланових заходів державного нагляду, за винятком визначених законодавством випадків. Водночас Держпраці зобов’язана формувати та оприлюднювати річний план відповідно до вимог законодавства
Податкова та фінзвітність
17.09.2026
Коригування ЄСВ у Додатку Д1 / ФІЗ-Д1: як виправити помилки минулих періодів у 2026 році
Помилка в сумі єдиного внеску, допущена у попередньому звітному періоді, може бути виправлена під час формування поточного Додатка Д1 або ФІЗ-Д1. Для цього платник ЄСВ застосовує відповідний код типу нарахувань – 2 для донарахування або 3 для зменшення зайво нарахованого внеску. Такий механізм передбачений Порядком №4 та застосовується окремо для юридичних осіб і ФОП/осіб, які провадять незалежну професійну діяльність
Бронювання, критичність
17.09.2026
Підприємство працює у трьох областях: як підтвердити критерій зі сплати 24 тис. грн, – деталі від ДПС
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки
Робочий час, графіки роботи
17.09.2026
Жовтень 2026: чи буде вихідний 1 жовтня та якою буде норма робочого часу
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Заробітна плата
17.09.2026
Нова система оплати праці в освіті: як визначатимуть оклади педагогів, бухгалтерів і заступників з 1 вересня 2026 року
Постанова КМУ №1078 запроваджує нову систему оплати праці педагогічних і науково-педагогічних працівників та визначає оклади для окремих непедагогічних посад у закладах освіти. Водночас загального підвищення зарплат для всіх непедагогічних працівників освіти документ не передбачає. Зміни стосуються, зокрема, головних бухгалтерів, непедагогічних заступників керівників, керівників планово-фінансових відділів і помічників вихователів. Окремо визначено нові підходи до розрахунку окладів педагогів, керівників закладів освіти, працівників центрів професійного розвитку та інклюзивно-ресурсних центрів
Індексація, компенсація
17.09.2026
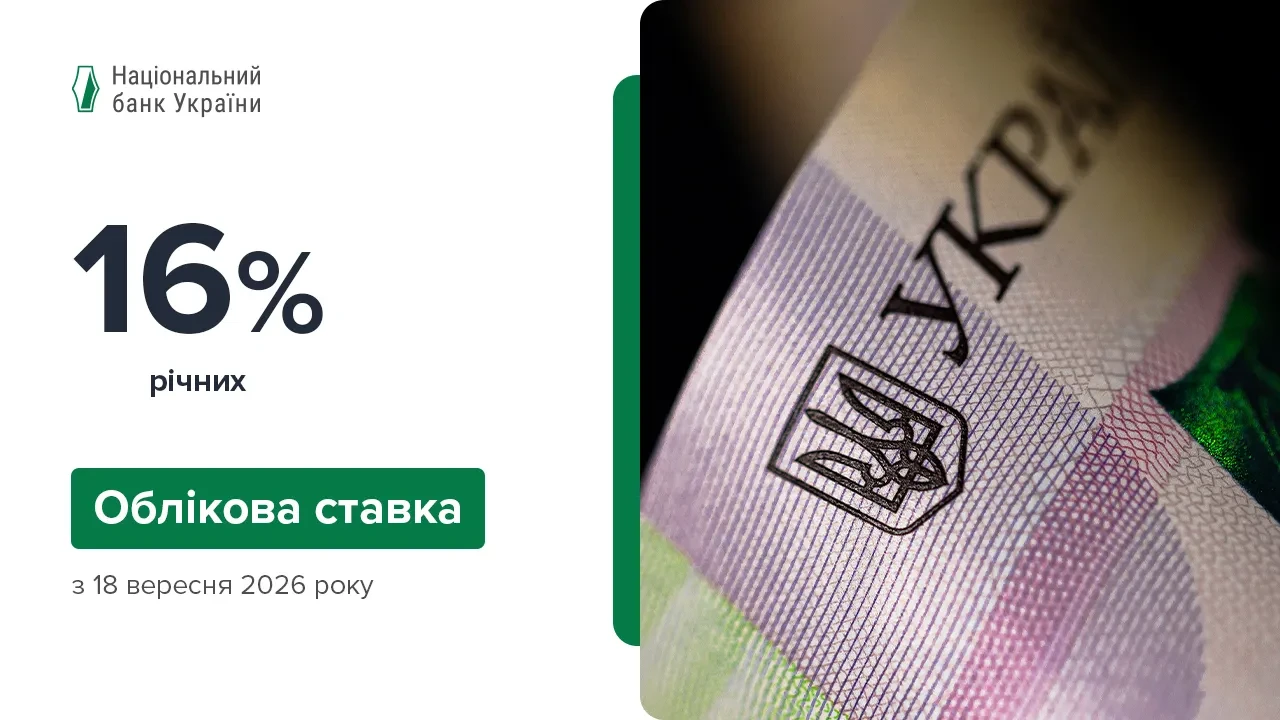
НБУ підвищив облікову ставку до 16% з 18 вересня 2026 року
Для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики Правління Національного банку України вирішило підвищити облікову ставку на 0,5 в. п. до 16%
Судова практика
17.09.2026
Порушення процедури податкової перевірки: які позиції сформував Верховний Суд
Верховний Суд оприлюднив огляд практики Касаційного адміністративного суду щодо процедурних порушень під час призначення та проведення податкових перевірок. У ньому систематизовано судові позиції щодо оформлення наказу, повідомлення платника, дотримання підстав і меж перевірки та правових наслідків порушення встановленої процедури. Також розглянуто питання допустимості акта перевірки як доказу, подання первинних документів разом із запереченнями та обов’язку контролюючого органу розглянути такі заперечення
Заборгованість
17.09.2026
Довідка про відсутність податкового боргу: Мінфін пропонує оновити порядок її отримання
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити Порядок надання довідки про відсутність заборгованості з платежів за наказом №733. Зміни мають привести документ у відповідність до чинного законодавства та передбачають, зокрема, оновлення термінології й технічне коригування форм заяви та довідки. У документах планують уточнити правила зазначення податкового номера, паспортних даних, власного імені та прізвища фізособи. У разі ухвалення наказ набере чинності з дня його офіційного опублікування
Зміни у законодавстві
17.09.2026
Посадові оклади від 39 936 грн та атестація: які зміни пропонують для податківців
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
Відрядження, підзвітні кошти
17.09.2026
Одноденне відрядження на службовому авто: як підтвердити добові без квитків
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань