

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Однакова IP-адреса сама по собі не є порушенням. Але податкова зіставляє адреси автоматично, банк вважає їх ознакою підозрілої операції, а АМКУ використовує як доказ змови на торгах. Про це ми вже писали у статті «Однакова IP-адреса: що вона доводить і чого не доводить».
У всіх цих випадках виграє той, хто може документально пояснити два факти: чому адреси збіглися і чому бізнеси при цьому різні. Документи для цього краще підготувати заздалегідь. Після запиту на відповідь зазвичай лишається кілька днів, а провайдер може вже не мати журналів за потрібний період.
Для всіх
☐ В ідеалі кожен, хто підписує звітність, працює власним КЕП. Ключ директора не передається бухгалтеру.
☐ У кожного платника свій e-mail для листування з податковою (спільна пошта є тим самим критерієм ризику, що й спільна IP).
☐ Є документ, який пояснює спільне підключення: договір оренди, суборенди, бухгалтерського обслуговування або резидента коворкінгу.
☐ З’ясуйте, чи ваша адреса статична чи динамічна (це зазначено в договорі з провайдером або його варто спитати).
☐ Первинні документи, договори і звірки мають бути в порядку: у спорі про дроблення суд дивиться саме на них.
Для бухгалтера на аутсорсі та бухгалтерської фірми
☐ З кожним клієнтом письмовий договір на бухгалтерське обслуговування, навіть якщо допомагаєте «по-дружньому».
☐ Є перелік клієнтів, чию звітність ви здаєте з офісу. Він знадобиться для відповіді на запит кожному з них.
☐ Пораховано, скільки клієнтів-юросіб з оборотом понад 4 млн грн працює через вашу адресу. Якщо їх більше семи, всі вони формально підпадають під критерій відбору на перевірку.
☐ Розглянуто окреме підключення або статичну адресу для здачі звітності, якщо в офісі працюють інші компанії.
Для коворкінгу, ТРЦ, орендодавця зі спільним інтернетом
☐ З кожним орендарем договір оренди або суборенди робочого місця.
☐ У договорі прописано, що доступ до інтернету входить у вартість оренди або відшкодовується як експлуатаційні витрати.
☐ Орендарі знають, що для звітності та банку краще мати власне підключення (наприклад, мобільний інтернет на власний номер).
Для ТОВ, яке працює з ФОП-виконавцями
☐ Виконавці працюють на власному обладнанні та через власне підключення, або договір прямо передбачає надання робочого місця.
☐ Акти фіксують результат послуги, а не відпрацьовані години.
☐ Виконавці здають власну звітність самі або через свого бухгалтера, а не через бухгалтерію замовника.
Для учасника торгів
☐ Пропозиції подаються з власного підключення, на яке є договір на ваше ім’я.
☐ Тендерні файли готуються і скануються на власних пристроях.
☐ Немає спільного з іншим учасником бухгалтера, довіреної особи в банку, контактного телефону.
☐ Якщо інший учасник є вашим провайдером або абонентом, договір підключення укладено до торгів і він зберігається.
Дія | Чому це шкодить |
Здавати звітність кількох платників одним ключем директора | Це сильніший доказ спільного управління, ніж будь-яка адреса, і порушення правил використання КЕП |
Вмикати VPN, щоб адреси були різними | Банк бачить іноземний вхід і запускає фінмоніторинг. Для податкової це питання про те, хто і звідки веде облік. А в суді спроба приховати слід виглядає гірше за сам збіг |
Давати бухгалтеру свій логін до клієнт-банку | Для банку це вже не збіг адреси, а спільне управління рахунком. Доступ бухгалтера оформлюють через банк, з власним логіном |
Ставити бухгалтера чи телефон конкурента контактом у своєму банку | У справах АМКУ спільні телефони і люди разом з адресою вирішували справу |
Готувати або сканувати тендерні файли на тій самій техніці, що й конкурент | Однакові властивості файлів і дефекти скану залишаються доказом навіть тоді, коли збіг IP вдалося пояснити |
Мовчати на запит податкової | Відсутність відповіді дає підставу для документальної позапланової перевірки і штрафу |
Відповідати однією фразою «у нас спільний роутер» | Без документів це визнання спільного місця роботи, а не пояснення |
Переказувати гроші «за інтернет» з картки на картку без договору | Неоформлені перекази між платниками самі є ознакою спільних справ. Для ФОП-єдинника, який їх отримує, ДПС у роз’ясненнях вважає таку компенсацію доходом (це позиція податкової, а не суду) |
Оформлювати розподіл інтернету як окрему послугу «доступу до інтернету» | Надання доступу до інтернету за плату є діяльністю постачальника електронних комунікацій зі своїми вимогами. Безпечніше включити це в договір оренди. Якщо витрати перевиставляє платник ПДВ, нараховується ПДВ і складається ПН |
Зазначати в запереченні дату договору «по пам’яті» | Розбіжність хоча б у році між запереченням і самим документом підриває довіру до всієї позиції |
На кожному етапі потрібна своя відповідь. Аргумент, який спрацює на етапі наказу, на етапі акта вже не допоможе.
Що надійшло | Строк | Що подати | Чого чекати |
Запит ДПС про надання інформації | 10 робочих днів | Договір оренди або бухгалтерського обслуговування, пояснення, хто здає звітність, звідки і чиїм КЕП | Якщо пояснення достатнє, питання закривається без перевірки |
Наказ на планову перевірку | До початку перевірки | Вимогу показати, за яким критерієм відібрали: яка адреса, за який період, з якими платниками збіг і чи в кожного з них понад 4 млн грн. Якщо цього немає, наказ можна оскаржити в суді | Суди скасовували накази саме через відсутність цих даних, але практика не єдина |
Акт перевірки з висновком про дроблення | 10 робочих днів на заперечення | Документи самостійності кожного бізнесу: власні клієнти, договори, персонал, рахунки, первинка, звірки, власні КЕП | Тут уже не допоможе аргумент про технічний збіг адрес. Вирішують документи |
Рішення про відповідність критеріям ризиковості ПДВ | Якнайшвидше | Пояснення і документи до комісії регіонального рівня. Якщо підстава незрозуміла, вимагати розкрити, яка саме інформація стала основою | Суди покладають на ДПС обов’язок довести, на чому ґрунтується рішення |
Запит банку | У строк, зазначений банком | Договір, з якого видно, чому адреси збіглися, і перелік осіб з доступом до клієнт-банку з підставами доступу | У типових випадках операцію розблоковують після перевірки документів |
Вимога або подання АМКУ | У строк, зазначений у вимозі | Ознайомитися з матеріалами справи, зокрема з таблицями IP. Подати лист провайдера і показати, що інші сервіси учасники відвідували з різних адрес | Якщо поруч є спільні люди, телефони чи файли, захист лише через IP не спрацює |
Як отримати докази від провайдера
Зразок фрагмента відповіді на запит ДПС
Це орієнтир для адаптації, а не готовий текст.
Бухгалтерський облік і подання звітності платника здійснює [назва виконавця] на підставі договору про надання послуг з бухгалтерського обслуговування від [дата] № [номер] (копія додається). Виконавець подає звітність з приміщення за адресою [адреса], звідки також обслуговує інших своїх клієнтів. Цим пояснюється можливий збіг IP-адреси з іншими платниками. Звітність платника підписується кваліфікованим електронним підписом [ПІБ, посада]. Платник самостійно укладає договори з контрагентами, має власні банківські рахунки та персонал [або: працює без найманих працівників].
Ситуація | Ризик | Що зробити |
Бухгалтерська фірма, десяток клієнтів, один офіс | Для клієнтів-юросіб з оборотом понад 4 млн: відбір у план перевірок, якщо їх більше семи. Для ФОП: запити ДПС | Договори обслуговування з усіма, в ідеалі не використовувати КЕП керівника, окремі e-mail клієнтів. Розглянути окреме підключення для звітності |
Коворкінг або ТРЦ, незалежні орендарі, спільний Wi-Fi | Запити ДПС і банків до орендарів. Для орендодавця: питання, чи орендарі не є його фактичними працівниками | Договір оренди робочого місця з кожним, інтернет у вартості оренди |
Подружжя або родичі, два ФОП, працюють з дому | Якщо вид діяльності однаковий і клієнти перетинаються: версія про дроблення одного бізнесу | Кожен має своїх клієнтів, свій рахунок, свій КЕП і сам підписує договори. Сама спільна адреса проблемою не є |
ТОВ і ФОП-виконавці в одному офісі | Перекваліфікація договорів послуг у трудові: ПДФО, військовий збір, ЄСВ, штраф за неоформлених працівників | Власне обладнання виконавців або оформлене надання робочого місця, акти за результатом, інші замовники у виконавців |
Провайдер і його абонент на одних торгах | Найвищий: АМКУ бачить адресу провайдера в обох учасників. Наслідок: штраф і три роки без закупівель | Абонентський договір, укладений до торгів, та журнали сесій. Ніяких спільних бухгалтерів, КЕП, сканерів і телефонів |
Директор за кордоном | Запит банку через іноземний вхід; питання ДПС, хто веде облік; податкові ризики в країні перебування директора | Попередити банк, зафіксувати, де і ким ведеться облік. Не міняти країну VPN, щоб «виглядати з України». Оцінити ризики за правилами країни перебування |
Керівник або клієнт читає новини про «податкова стежить за IP» і питає, чи це небезпечно. Варіант відповіді:
Однакова IP-адреса з іншими компаніями не є порушенням. Податкова може через неї звернути на вас увагу: надіслати запит або, для ТОВ з оборотом понад 4 млн грн, включити в план перевірок. Донарахувати податки лише через адресу вона не може: суди, у тому числі Верховний Суд, вимагають первинних документів. Банк може попросити пояснення. Найсерйозніший ризик у державних закупівлях, якщо з тієї самої адреси подає пропозиції ваш конкурент.
Що ми робимо: маємо договір, який пояснює спільну адресу; звітність підписується власним ключем; первинні документи в порядку. Якщо прийде запит, відповідаємо документами в строк. Від вас потрібно одне: не передавати свій КЕП і логін від банку іншим людям і не використовувати VPN для входу в банк.
Читайте більше:
Однакова IP-адреса: що вона доводить і чого не доводить
Спільна ІР-адреса як ознака дроблення бізнесу
ФОПи з однієї сім’ї під прицілом ДПС: коли податкова визнає дроблення та які наслідки
«Дроблення бізнесу»: ознаки, законні «схеми», перевірки
ФОПи-подружжя в одному приміщенні: трудові ризики
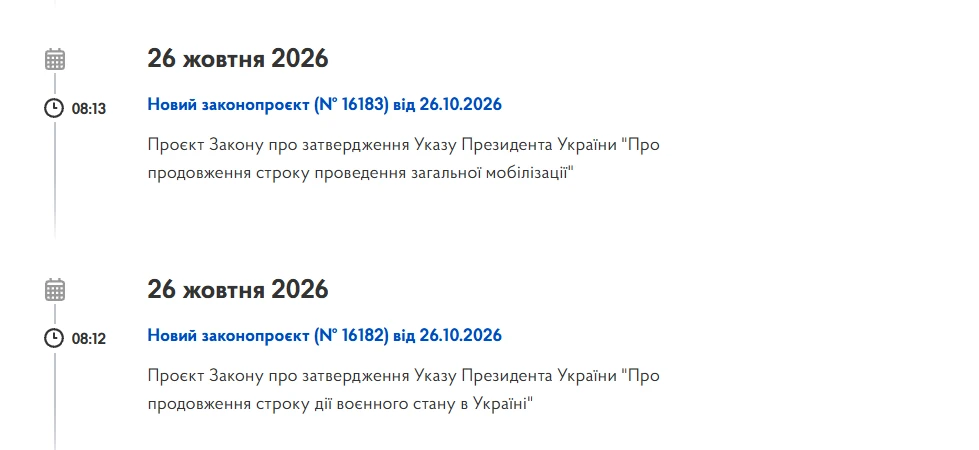
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом, а 27 вони були опубліковані в «Голос України»
Факсиміле дає змогу спростити підписання документів, особливо коли керівник або інша уповноважена особа не має можливості власноруч підписувати кожен документ. Проте чи можна використовувати факсимільний підпис на договорах, накладних, актах і первинних документах? Чи не змінилися правила після набрання чинності наказом Мінфіну від 02.10.2026 №514? І які документи потрібно підписувати виключно у спеціально визначений законодавством спосіб? Розберемо правові підстави використання факсиміле, вимоги до оформлення домовленостей між сторонами, обмеження та практичні способи мінімізації ризиків.
Експерт пояснив, як правильно оформити податкові накладні, відобразити операції у декларації з ПДВ, застосувати код пільги, а також вести бухгалтерський облік таких відходів. Також нагадув про вимоги до КВЕДів і дозвільних документів для підприємств, що здійснюють заготівлю та реалізацію відходів
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
Бухгалтер, за сумісництвом інспектор з військового обліку, інвалід іде у відпустку на 30 днів. Як в такому випадку надається відпустка: як бухгалтеру 30 днів? Чи бухгалтеру + інспектору з військового обліку 30 днів? Чи як бухгалтеру 30 днів і інспектору теж 30 днів, всього 60? Яка заробітна плата береться для розрахунку відпускних?
На директора наказом покладено обов'язки з ведення військового обліку. З листопада місяця приймаємо інспектора з кадрів і тепер він буде вести військовий облік. Чи необхідно робити наказ про припинення виконання обов'язків директором з ведення ВО?
Верховний Суд оприлюднив огляд актуальної практики Касаційного цивільного суду за вересень 2026 року. До нього увійшли правові висновки щодо захисту права власності, авторського права, земельних і трудових спорів, тощо. Окрему увагу приділено процесуальним питанням і межам повноважень державного виконавця
Підприємство зареєструвало податкову накладну на експорт окремих видів товарів, але до оформлення митної декларації вантаж було втрачено внаслідок ДТП, а митну декларацію анульовано. ДПС роз’яснила, що реєстрація податкової накладної скасовується, якщо протягом 30 календарних днів із дати її реєстрації митну декларацію на відповідні товари не оформлено. У такому разі поновлюється реєстраційна сума в СЕА ПДВ
Податківці пояснили, що фізична особа – підприємець – платник єдиного податку другої групи, має право надавати послуги виключно платникам єдиного податку (фізичним особам – підприємцям та юридичним особам – резидентам) та/або населенню (фізичним особам, в тому числі іноземним громадянам, які живуть в Україні тривалий час), незалежно від джерела надходження коштів (орендної плати)
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ квартал 2025 року
Проєктом закону пропонують комплексно змінити правила оподаткування контрольованих іноземних компаній (КІК): запровадити нове визначення пасивних доходів, замінити об’єкт оподаткування «скоригований прибуток КІК» на «нерозподілений дохід КІК» і переглянути умови звільнення від оподаткування
Благодійна допомога на лікування – одна з тих категорій доходів, які не оподатковуються ПДФО за умови належного документального підтвердження. Закон дозволяє благодійним організаціям надавати фінансову підтримку на медичні послуги як в Україні, так і за кордоном, без податкових наслідків для отримувача. Головне – підтвердити цільовий характер коштів та факт надання або необхідності медичного обслуговування
З 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю, зокрема спеціальний норматив у розмірі 2% для закладів охорони здоров’я, реабілітаційних установ і надавачів соціальних послуг. Розглянемо, як визначити кількість робочих місць, кого можна зарахувати до виконання нормативу, як розрахувати внесок із 50-відсотковою пільгою під час воєнного стану та подати звітність до 9 листопада 2026 року
Постановою КМУ від 30 жовтня 2026 року №1365 змінено порядок затвердження мінімально допустимих експортних цін на окремі види товарів. Для товарів за кодом УКТ ЗЕД 0802 32 00 00 на листопад–грудень 2026 року передбачено застосування коефіцієнта 0,714, за винятком визначених умов поставки
Кабмін розширив можливості комплексної електронної послуги «е-Підприємець». Відтепер через неї можна буде не лише отримувати раніше доступні послуги, а й подавати заяву про об’єкти оподаткування та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також оновлено перелік заявників, дозволено підписувати заяви через «Дія.Підпис» та уточнено правила їх подання. Які саме зміни передбачає постанова №1336 читайте далі

Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період