Податок на прибуток
02.11.2026
Оподаткування КІК з 2028 року: нерозподілений дохід замість скоригованого прибутку
Проєктом закону пропонують комплексно змінити правила оподаткування контрольованих іноземних компаній (КІК): запровадити нове визначення пасивних доходів, замінити об’єкт оподаткування «скоригований прибуток КІК» на «нерозподілений дохід КІК» і переглянути умови звільнення від оподаткування

На сайті Мінфіну оприлюднено проєкту Закону України«Про внесення змін до Податкового кодексу України щодо імплементації правил протидії практикам ухилення від сплати податків, які мають безпосередній вплив на функціонування внутрішнього ринку Європейського Союзу та України, відповідно до Директиви Ради (ЄС) 2016/1164 від 12 липня 2016 року (в частині положень статей 7 і 8 Директиви)».
З метою імплементації статей 7 і 8 Директиви ATAD запропоновано:
1. Доповнити статтю 14 Податкового кодексу України (далі – ПКУ) підпунктами 14.1.831 і 14.1.832, якими визначити іноземну юридичну особу та іноземне утворення без статусу юридичної особи, і підпунктом 14.1.2681, яким визначити пасивні доходи для цілей оподаткування КІК за категоріями пункту (a) статті 7(2) Директиви ATAD:
- проценти та будь-який інший дохід від операцій з фінансовими активами чи від володіння ними;
- роялті та будь-який інший дохід від інтелектуальної власності;
- дивіденди і прибутки від відчуження цінних паперів, деривативів, корпоративних прав;
- доходи від фінансового лізингу; дохід від страхової, банківської та іншої фінансової діяльності;
- дохід КІК, яка оформлює рахунки (інвойси) щодо товарів, робіт і послуг, що придбаваються у пов’язаних осіб та/або продаються пов’язаним особам без додавання або з додаванням незначної економічної вартості.
Відповідно до статті 3 Директиви ATAD, яка допускає положення національного законодавства, спрямовані на забезпечення вищого рівня захисту, до переліку також включено дохід від надання в оренду нерухомого майна, розташованого в іншій юрисдикції, ніж КІК, якщо КІК не надає орендарям послуг з управління майном, і дохід від фрахту судна без екіпажу («бербоут-чартер») та оренди повітряного судна без екіпажу («сухий лізинг»).
Такий дохід має пасивний характер:
- орендодавець лише надає майно, а його експлуатацію забезпечує орендар;
- судна і повітряні судна є мобільними активами, дохід від яких легко переміщується до юрисдикцій з низьким рівнем оподаткування.
Включення цих категорій відповідає позиції МВФ та Звіту за Кроком 3 Плану дій BEPS, яким передбачено можливість включення до доходу КІК орендних і лізингових платежів. З тієї самої причини дохід КІК, яка оформлює рахунки (інвойси), охоплює також операції, в яких пов’язаною особою є лише продавець або лише покупець, зокрема реалізацію товарів через пов’язаного посередника. Відповідно уточнюється підпункт 14.1.268 (пасивні доходи для інших цілей)
2. Викласти в новій редакції статтю 392 ПКУ «Контрольовані іноземні компанії», якою:
- визначити КІК як іноземну юридичну особу чи іноземне утворення без статусу юридичної особи, що перебуває під контролем фізичної або юридичної особи – резидента України, якщо фактичний податок на прибуток, нарахований нею (ним) за звітний рік (у тому числі утриманий у джерела виплати, за вирахуванням податку, що підлягає поверненню), менший за 75 відсотків податку, розрахованого за ставкою, визначеною пунктом 136.1 ПКУ (для банківських і небанківських фінансових установ, крім страховиків, – підпунктом «а» пункту 136.11 ПКУ), від її (його) прибутку до оподаткування за неконсолідованою фінансовою звітністю з урахуванням особливостей, які чинна редакція ПКУ застосовує до розрахунку скоригованого прибутку КІК, з обмеженням витрат на запозичення за правилами, узгодженими із законопроєктом №16036 (стаття 4 Директиви ATAD) (пункт (b) статті 7(1) Директиви ATAD з вищим порогом, який допускають стаття 3 і пункт 12 преамбули Директиви ATAD;
- чинний рівень захисту зберігається;
- розрахунок податку за правилами держави платника передбачено другою частиною статті 7(1) Директиви ATAD);
- іноземні особи, що сплачують податок у розмірі 75 відсотків такого податку або більше, не є КІК;
- не є КІК також іноземна особа, ефективна ставка податку на прибуток якої за фінансовою звітністю становить не менше 75 відсотків ставки, що до неї застосовується, крім випадку, коли контролюючий орган встановить, що фактичний податок менший за 50 відсотків розрахованого податку (мінімальний рівень, встановлений Директивою ATAD);
- дивіденди від інститутів спільного інвестування та платників, прибуток яких звільнено від оподаткування, розрахований податок не зменшують, щоб тест для таких структур не був м’якшим, ніж для українського платника податку на прибуток;
- для іноземної особи, установчі документи якої забороняють розподіл доходів засновникам, членам, працівникам, членам органів управління та пов’язаним з ними особам і передбачають передачу активів неприбутковим організаціям у разі припинення, розрахований податок дорівнює нулю, як і для неприбуткової організації за правилами ПКУ;
- окреме звільнення благодійних організацій не застосовується; контроль визначається володінням часткою понад 50 відсотків, часткою 25 і більше відсотків за умови, що резиденти України разом володіють понад 50 відсотками, або фактичним контролем;
- для фізичних осіб частки пов’язаних осіб враховуються, якщо особа сама володіє не менше 10 відсотками або якщо жодна з пов’язаних осіб не має такої частки;
- зберегти правила визначення опосередкованого володіння, володіння через трасти, фонди та інші утворення без статусу юридичної особи, ознаки фактичного контролю;
- передбачити, що особа не визнається контролюючою, якщо її володіння часткою реалізовано через юридичну особу – резидента України, яка є контролюючою особою.
3. Замінити об’єкт оподаткування «скоригований прибуток КІК» на «нерозподілений дохід КІК», що визначається як:
- різниця між сумою пасивних доходів КІК за звітний рік, зменшеною на витрати, безпосередньо пов’язані з їх отриманням, і сумою дивідендів, виплачених за рахунок таких доходів (дивіденди вважаються виплаченими у першу чергу за рахунок пасивних доходів року, а в частині, що їх перевищує, – за рахунок раніше оподаткованого нерозподіленого доходу, у першу чергу найбільш раннього року), на підставі даних бухгалтерського обліку і неконсолідованої фінансової звітності КІК;
- пасивні доходи і пов’язані з ними витрати в операціях з пов’язаними особами визначаються з дотриманням принципу «витягнутої руки»;
- перевищення витрат, безпосередньо пов’язаних з пасивними доходами, над такими доходами не зменшує дохід інших КІК, але може бути враховане в майбутніх звітних роках цієї самої КІК, крім перевищення за роки, у яких нерозподілений дохід звільнявся від оподаткування;
- дивіденди такого перевищення не утворюють;
- нерозподілений дохід, інші показники звіту про КІК і сума податку, сплаченого КІК, перераховуються в гривню за середньорічним офіційним курсом НБУ;
- для контролюючих юридичних осіб нерозподілений дохід зменшується на дивіденди, отримані КІК від нерезидентів на умовах, за яких такі дивіденди не оподатковувалися б в Україні (підпункт 140.4.3 ПКУ), відповідно до статті 8(1) Директиви ATAD;
- нерозподілений дохід включається до бази оподаткування контролюючої особи пропорційно її частці;
- у разі відчуження частки дохід від відчуження зменшується на раніше включений і не розподілений нерозподілений дохід (стаття 8(6) Директиви ATAD);
- дивіденди, виплачені з раніше включеного нерозподіленого доходу, повторно не оподатковуються незалежно від того, чи є іноземна особа КІК на дату їх виплати (стаття 8(5) Директиви ATAD);
- якщо КІК стає платником податку на прибуток підприємств відповідно до підпункту 133.1.5 ПКУ, до нерозподіленого доходу контролюючої особи включається раніше не оподаткований прибуток років, за які іноземна особа визнавалася КІК (відповідно до статті 3 Директиви ATAD), а дивіденди з цієї суми фізичній особі повторно не оподатковуються; за рік, у якому іноземна особа перестала бути платником податку на прибуток підприємств відповідно до підпункту 133.1.5 ПКУ, нерозподілений дохід визначається за період після цього.
4. Встановити, що нерозподілений дохід КІК звільняється від оподаткування, якщо:
- з юрисдикцією КІК є чинний міжнародний договір про уникнення подвійного оподаткування і частка пасивних доходів не перевищує однієї третини всіх доходів КІК;
- КІК є резидентом держави – учасниці Угоди про Європейський економічний простір, здійснює значну економічну діяльність із залученням персоналу, обладнання, майна та приміщень, пов’язану з отриманням пасивних доходів; контролюючій особі надано право відмовитися від звільнення.
5. Виключити звільнення, яких не передбачає Директива ATAD:
- для КІК із сукупним доходом до 2 мільйонів євро і для публічних компаній, акції яких перебувають в обігу на фондовій біржі; поріг частки пасивних доходів знизити з 50 відсотків до однієї третини.
6. Встановити, що:
- звіт про КІК щороку подають усі резиденти України, які протягом року здійснювали контроль над іноземними юридичними особами або іноземними утвореннями без статусу юридичної особи;
- звіт за рік подається один щодо всіх КІК і всіх таких осіб і містить перелік таких осіб із датами набуття і втрати контролю, зазначенням, чи визнаються вони КІК, сумами фактичного податку на прибуток і розрахованого податку (щодо осіб, які не є КІК за ефективною ставкою, – ефективною ставкою податку), та залишком раніше оподаткованого нерозподіленого доходу;
- щорічний перелік замінює разові повідомлення про набуття і втрату контролю; відомості про доходи подаються щодо КІК; особа, яка здійснює контроль через юридичну особу – резидента України, не зазначає відповідну іноземну особу, якщо її зазначає така юридична особа;
- надати контролюючому органу право запитувати пояснення, документи та інформацію щодо осіб, зазначених у переліку;
- надати контролюючим особам право подати уточнюючий звіт про КІК до початку перевірки або отримання запиту;
- встановити, що звіт за скороченою формою подається, якщо фінансова звітність КІК не складена у зв’язку з тим, що граничний строк її подання (оприлюднення) за законодавством іноземної юрисдикції спливає пізніше, або обов’язку її складання чи подання (оприлюднення) немає, а податок за повним звітом сплачується без штрафних санкцій, з пенею з пізнішої з двох дат: дев’яноста днів після граничного строку сплати за річною декларацією або тридцяти днів після граничного строку подання (оприлюднення) фінансової звітності; уточнити склад відомостей звіту, зберегти правила податкового контролю і перевірок контролюючих осіб.
7. Внести узгоджувальні зміни до низки інших статей ПКУ, зокрема щодо підстав для запиту про надання інформації з питань КІК.
8. Підрозділ 10 розділу XX ПКУ доповнюється пунктами 78 і 79:
- штрафи не застосовуються щодо обов’язків, яких не було за попередньою редакцією ПКУ, якщо їх виконано не пізніше шести місяців після граничного строку подання звіту про КІК за 2028 рік;
- попередня редакція статті 39² ПКУ застосовується щодо звітних років, що закінчилися до 01 січня 2028 року, а повідомлення про набуття і втрату контролю, що відбулися до цієї дати, подаються за попередньою редакцією ПКУ;
- оподаткований за попередньою редакцією скоригований прибуток КІК враховується як нерозподілений дохід, а від’ємне значення скоригованого прибутку не зменшує нерозподілений дохід.
Закон набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 01 січня 2028 року.
Додатки:
- Проєкт Закону України «Про внесення змін до Податкового кодексу України щодо імплементації правил протидії практикам ухилення від сплати податків, які мають безпосередній вплив на функціонування внутрішнього ринку Європейського Союзу та України, відповідно до Директиви Ради (ЄС) 2016/1164 від 12 липня 2016 року (в частині положень статей 7 і 8 Директиви)».
- Повідомлення про оприлюднення.
- Додаток. Порівняльна таблиця.
- Додаток. Пояснювальна записка.
Джерело: Мінфін
Читайте більше:
ДПС роз’яснила порядок заповнення графи 22 Звіту про КІК
Податковий чи реєстраційний номер: що обрати для звітності щодо КІК
ДПС про звітність КІК: коли подавати перший звіт фізособі-контролюючій особі
Як фізичній особі відображати фінансовий показник КІК у Звіті: позиція податківців
Як підприємству визначити, за якою формою подавати звіт КІК: повний чи скорочений
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відстрочки, ВЛК
02.11.2026
Як продовжити відстрочку після 31 жовтня 2026 року: кому потрібно йти в ЦНАП, а кому автоматично
Воєнний стан в Україні продовжено до лютого 2027 року і більшість військовозобов'язаних, які мають відстрочку від призову, зіткнуться з необхідністю її продовження вже у листопаді. Адвокатка Дар'я Тарасенко наводить детальну інструкцію як це зробити
Дозвілля
02.11.2026
Шпалери для робочого стола бухгалтера на листопад 2026
Шпалери для робочого столу бухгалтера на листопад 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Військовий облік
02.11.2026
Документи для звірки з ТЦК при зміні штатного розпису та посадових інструкцій у 2026 році
У нас змінювався штатний розпис. До прикладу, місяць тому всі посади виводились, нові вводились і робили нові посадові інструкції відповідно. При звірці зі своїм ТЦК треба брати з собою тільки діючу посадову чи стару також?
Податок на майно
02.11.2026
Знищена війною нерухомість: звільнення від плати за землю знову діє
Для суб'єктів господарювання та громадян, чиє майно постраждало від обстрілів чи бойових дій, важливим є питання мінімізації податкового навантаження на об'єкти, які фактично втрачені. Проте лише факт фізичного руйнування чи згоряння будівлі автоматично не припиняє податковий обов'язок щодо сплати земельного податку або орендної плати за земельну ділянку державної та комунальної власності, на якій ця будівля розташовувалася. У таких випадках слід скористатися спеціальним порядком звільнення, який визначено в ПКУ
Працевлаштування, переведення
02.11.2026
Дефіцитні професії та працевлаштування іноземців: що передбачає проєкт Мінекономіки
Мінекономіки підготувало проєкт постанови, який має спростити та цифровізувати процедуру підтвердження кваліфікації іноземців і осіб без громадянства, яких планують залучати до роботи в Україні. Документ передбачає формування щорічного переліку дефіцитних професій, визначення вимог до кваліфікації та запровадження єдиного механізму перевірки документів. Подати заяву та необхідні документи можна буде як у паперовій, так і в електронній формі, зокрема через Дію за наявності технічної можливості. Розглянемо, як пропонують залучати іноземних фахівців і хто перевірятиме їхню кваліфікацію
Податкова та фінзвітність
02.11.2026
До 9 листопада подаємо оновлену декларацію з прибутку: звітуємо за новими змінами за ІІІ квартал 2026 року
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Бронювання, критичність
02.11.2026
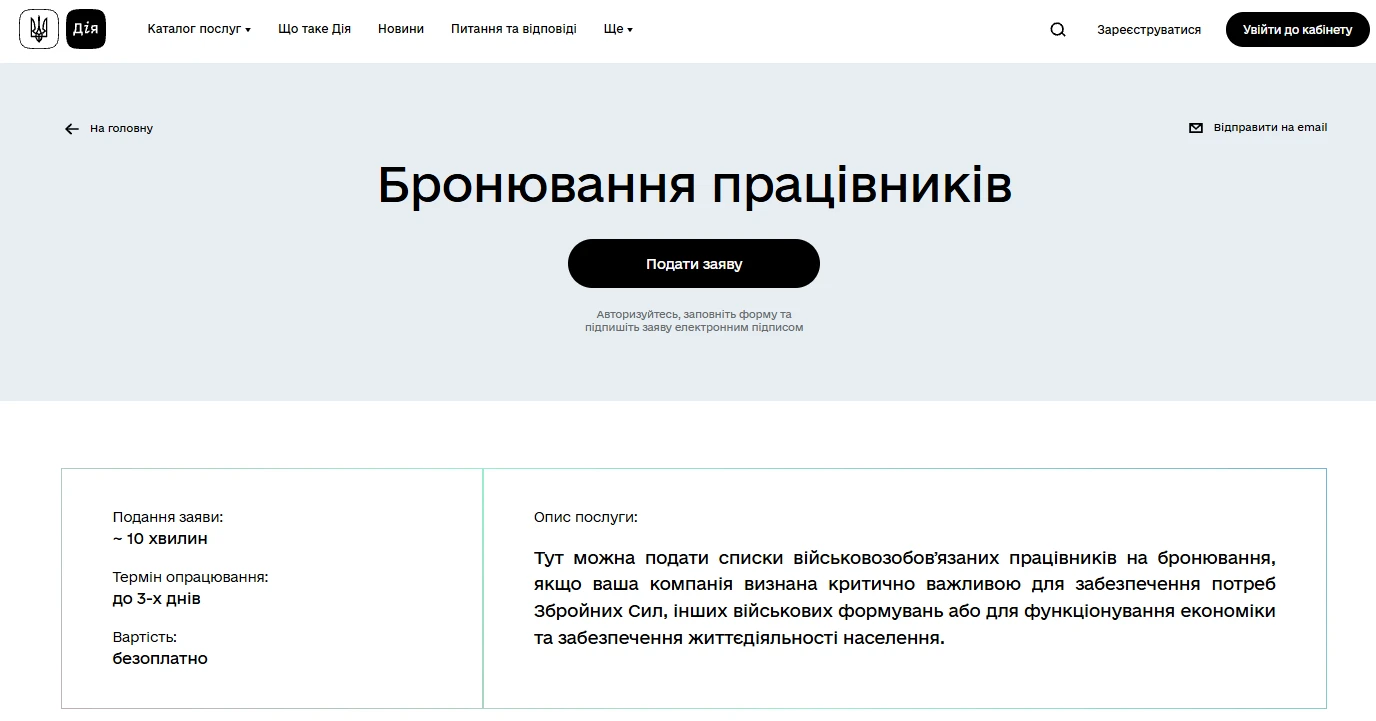
Дія не дає забронювати працівників у листопаді 2026 року: чекліст як виправити ситуацію
Після оновлень у «Дії» або державних реєстрах користувачі нерідко стикаються з проблемами при перебронюванні працівників. Оскільки платформа лише об’єднує дані з різних реєстрів, будь-які технічні збої можуть тимчасово блокувати подання заяв. У «Дії» пояснили, як діяти, щоб відновити можливість бронювання
Особи з інвалідністю
02.11.2026
Новий звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада за І–ІІІ квартал: форма та приклади заповнення від ДПС
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
Документообіг, первинні документи
02.11.2026
Позиція ДПС щодо використання цифрового власноручного підпису отриманого через планшет
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Індексація, компенсація
02.11.2026
«Точка опори»: допомогу при простої збільшили до 25941 грн – що змінив Кабмін
Кабмін оновив умови державної підтримки роботодавців за програмою «Точка опори», яка допомагає бізнесу виплачувати працівникам кошти під час простою або призупинення дії трудового договору. Зокрема, допомогу при простої збільшили з двох до трьох розмірів, передбачили додаткову виплату ЄСВ, а також дозволили подавати документи через «Дію». Що ще змінилося в порядку отримання допомоги, як розглядатимуть заяви та які правила діятимуть для релокованих підприємств? Постанова №1340 станом на 30 жовтня ще не набрала чинності
Календар бухгалтера
02.11.2026
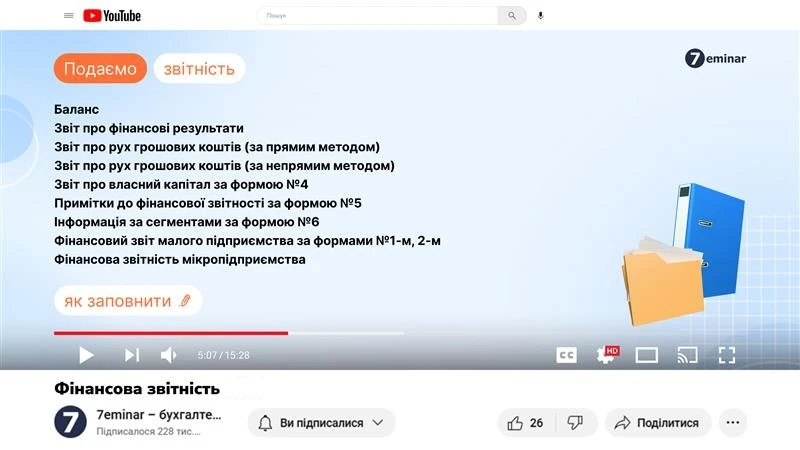
До 9 листопада: подаємо фінансову звітність за 9 місяців 2026 року до ДПС+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
Військовий облік
02.11.2026
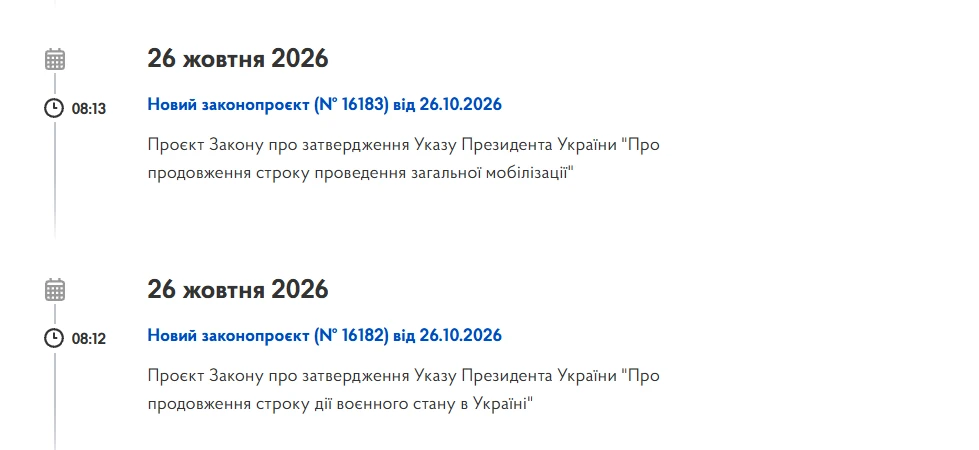
Воєнний стан і загальну мобілізацію продовжено до 29 січня 2027 року: Закони опубліковано
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом, а 27 вони були опубліковані в «Голос України»
Політика, економіка
02.11.2026
Яким буде тариф на світло з 1 листопада 2026 року для населення: рішення Уряду
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год
Готівкові кошти, розрахунки
02.11.2026
З 1 листопада 2026 року діють нові рахунки для підакцизних товарів
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
Документообіг, первинні документи
02.11.2026
Факсиміле у документах: коли (не)дозволено та як уникнути ризиків
Факсиміле дає змогу спростити підписання документів, особливо коли керівник або інша уповноважена особа не має можливості власноруч підписувати кожен документ. Проте чи можна використовувати факсимільний підпис на договорах, накладних, актах і первинних документах? Чи не змінилися правила після набрання чинності наказом Мінфіну від 02.10.2026 №514? І які документи потрібно підписувати виключно у спеціально визначений законодавством спосіб? Розберемо правові підстави використання факсиміле, вимоги до оформлення домовленостей між сторонами, обмеження та практичні способи мінімізації ризиків.
Виробництво
02.11.2026
Макулатура та металобрухт: особливості обліку, ПДВ та звітності
Експерт пояснив, як правильно оформити податкові накладні, відобразити операції у декларації з ПДВ, застосувати код пільги, а також вести бухгалтерський облік таких відходів. Також нагадув про вимоги до КВЕДів і дозвільних документів для підприємств, що здійснюють заготівлю та реалізацію відходів
Робочий час, графіки роботи
02.11.2026
Робочі та вихідні дні в листопаді 2026 року: скільки працюємо
У листопаді 2026 року – 30 календарних днів, 21 робочий день і 9 вихідних. Святкових і неробочих днів за ст. 73 КЗпП немає. За п’ятиденного робочого тижня норма робочого часу становить 168 годин при 40-годинному робочому тижні. Наводимо норми тривалості робочого часу для різних графіків роботи
Відпустка, відпускні
02.11.2026
Надання відпустки та розрахунок відпускних для працівника з інвалідністю (бухгалтер за основним місцем і внутрішній сумісник – інспектор з військового обліку) у 2026 році
Бухгалтер, за сумісництвом інспектор з військового обліку, інвалід іде у відпустку на 30 днів. Як в такому випадку надається відпустка: як бухгалтеру 30 днів? Чи бухгалтеру + інспектору з військового обліку 30 днів? Чи як бухгалтеру 30 днів і інспектору теж 30 днів, всього 60? Яка заробітна плата береться для розрахунку відпускних?
Військовий облік
02.11.2026
Припинення виконання обов'язків з ведення військового обліку директором та покладання їх на інспектора з кадрів у 2026 році
На директора наказом покладено обов'язки з ведення військового обліку. З листопада місяця приймаємо інспектора з кадрів і тепер він буде вести військовий облік. Чи необхідно робити наказ про припинення виконання обов'язків директором з ведення ВО?
Судова практика
02.11.2026
Огляд практики КЦС ВС за вересень 2026 року: ключові правові висновки
Верховний Суд оприлюднив огляд актуальної практики Касаційного цивільного суду за вересень 2026 року. До нього увійшли правові висновки щодо захисту права власності, авторського права, земельних і трудових спорів, тощо. Окрему увагу приділено процесуальним питанням і межам повноважень державного виконавця