

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для суб'єктів господарювання та громадян, чиє майно постраждало від обстрілів чи бойових дій, важливим є питання мінімізації податкового навантаження на об'єкти, які фактично втрачені. Проте лише факт фізичного руйнування чи згоряння будівлі автоматично не припиняє податковий обов'язок щодо сплати земельного податку або орендної плати за земельну ділянку державної та комунальної власності, на якій ця будівля розташовувалася. У таких випадках слід скористатися спеціальним порядком звільнення, який визначено в ПКУ
Ще у 2024 році діяла пільга з плати за землю для платників, чиї об'єкти нерухомості були зруйновані в регіонах, які не входять до Переліку зон активних бойових дій (наприклад, у тилових містах чи після завершення активних бойових дій на відповідній території). Відповідно до Закону України від 23.02.2024 №3603-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо вдосконалення онлайн-комунікації з платниками податків та уточнення окремих положень законодавства» підрозділ 10 розділу XX Податкового кодексу України (далі – ПКУ) було доповнено підпунктом 69.14¹. Але дія пільги була обмеження – до 1 січня 2026 року.
І ось зараз дія цієї пільги відновлена Законом України від 09.06.2026 №4903-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, та оподаткування таких доходів», який набрав чинності з 23.10.2026 року. Відповідно до нового пп. 69.14² підрозділу 10 розділу XX ПКУ, починаючи з 1 січня 2026 року не нараховується та не сплачується плата за землю (земельний податок та орендна плата за земельні ділянки державної та комунальної власності) за земельні ділянки, на яких розташовані об'єкти житлової та/або нежитлової нерухомості, знищені внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України.
Умови застосування пільги
Обов'язковою умовою виникнення права на звільнення від плати за землю є одночасне внесення до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією Російської Федерації проти України (далі – Реєстр майна / РПЗМ):
Для застосування пільги важливе значення має розмежування поняття «пошкоджена нерухомість» та «знищена нерухомість». Представники бізнесу часто вважають, що якщо внаслідок влучання ракет чи БПЛА будівля згоріла, втратила дах, вікна, фасад та зазнала руйнування несучих стін на 50–70%, вона є фактично непридатною для експлуатації, а отже, плата за землю під нею сплачуватися не повинна.
Проте позиція Державної податкової служби України, висловлена в низці індивідуальних податкових консультацій (зокрема ІПК ДПС від 17.08.2026 №4873/ІПК/99-00-04-01-04, ІПК ДПС від 03.04.2026 №1955/ІПК/99-00-04-01-04 та ІПК ДПС від 12.02.2026 №791/ІПК/99-00-04-01-04), є іншою.
ДПС спирається на критерії, визначені в Додатку 3 «Класифікаційні ознаки категорії пошкоджень об'єкта» до Методики проведення обстеження та оформлення його результатів, затвердженої наказом Міністерства розвитку громад та територій України від 06.08.2022 №144 (зі змінами, далі – Методика №144).
За Методикою №144 встановлено три основні категорії пошкоджень будівель і споруд:
ДПС наголошує: дія пільги поширюється виключно на об'єкти нерухомості, яким за результатами комісійного чи технічного обстеження встановлено III категорію пошкоджень (81–100%).
Якщо будівля зазнала навіть суттєвих руйнувань, але за висновком експертів належить до II категорії пошкоджень (наприклад, 75% руйнування), податкові органи відмовляють у наданні пільги з плати за землю. У такому разі платник зобов'язаний продовжувати нараховувати та сплачувати податок чи орендну плату в повному обсязі, незважаючи на відсутність можливості ведення господарської діяльності.
Пільга не завжди поширюється на 100% площі кадастрової ділянки, особливо коли мова йде про великі промислові майданчики чи цілісні майнові комплекси.
Нормами підпункту 69.14² підрозділу 10 розділу XX ПКУ встановлено такі обмеження щодо площі:
1) для фізичних осіб – власників знищеної житлової нерухомості звільнення від плати за землю надається в межах граничних норм безоплатної приватизації земельних ділянок, визначених статтею 121 Земельного кодексу України:
2) для юридичних осіб та фізичних осіб – підприємців обсяг звільнення розраховується математично через співвідношення загальної площі знищеної будівлі до загальної площі земельної ділянки:
Ця пропорція має критичне значення для логістичних комплексів, заводів та складських баз. Якщо на земельній ділянці площею 3 гектари розташовувався склад площею 800 кв. м (що становить менше 1/3 від площі ділянки в 30 000 кв. м), то у разі повного знищення складу підприємство отримає пільгу лише щодо 50% площі земельної ділянки (1,5 га), а за інші 50% площі зобов'язане буде сплачувати плату за землю на загальних підставах.
Відповідно до абзацу сьомого підпункту 69.14² підрозділу 10 розділу XX ПКУ пільга діє в межах визначеного періоду:
1) дата початку пільгового періоду – з першого числа місяця, на який припадає дата знищення нерухомого майна згідно з відомостями Реєстру майна (далі – РПЗМ).
Податківці звертають особливу увагу: точка відліку визначається саме за даними Реєстру майна, а не за датою складання Акта обстеження, датою довідки ДСНС про пожежу чи датою внесення відомостей до Єдиного реєстру досудових розслідувань (далі – ЄРДР). Якщо обстріл стався 24 травня, а в РПЗМ датою знищення зафіксовано 24 травня, пільга застосовується з 1 травня відповідного року;
2) дата завершення пільгового періоду залежить від певних подій (яка станеться раніше):
Платники плати за землю, які задекларували податкові зобов'язання на поточний 2026 рік відповідно до пункту 286.2 ПКУ, мають право відкоригувати нараховані суми шляхом подання уточнюючих податкових декларацій.
Державна податкова служба України в індивідуальній податковій консультації від 12.02.2026 №791/ІПК/99-00-04-01-04 надала пояснення щодо алгоритму заповнення уточнюючої Податкової декларації з плати за землю (форма затверджена наказом Мінфіну від 16.06.2015 №560 у редакції наказу від 18.02.2022 №83):
1) заповнення Розділу I (для земельного податку) або Розділу II (для орендної плати):
2) заповнення Розділу III «Розрахунок податкового зобов'язання»:
3) обов'язкове заповнення рядка 8 «Зміст доповнення», де зазначаються підстави для зменшення податкового зобов'язання із вказівкою реквізитів витягу з Реєстру майна (РПЗМ) та витягу з ДРРП про право власності/користування ділянкою.
Усі податкові повідомлення-рішення (далі – ППР), винесені контролюючими органами за неподання, несвоєчасне подання декларації чи нараховані зобов'язання за ділянки під знищеною нерухомістю за вказані періоди, вважаються скасованими (відкликаними), а податковий борг – анулюється.
Надміру сплачені суми плати за землю, що виникли внаслідок уточнення звітності чи скасування ППР, зараховуються виключно в рахунок майбутніх платежів з цього податку. Повернення таких сум грошовими коштами на розрахунковий рахунок платника не передбачено.
Податок на нерухомість: як застосовується пільга при здачі в оренду
Землю передали іншій установі, але рішення ще немає: хто сплачує земельний податок
Земельна декларація за ділянки на окупованих територіях: коли можна не подавати звітність
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Орендна плата за державні та комунальні землі: коли платники ЄП можуть отримати звільнення
Державна податкова служба надала роз'яснення щодо порядку сплати та подання звітності з єдиного внеску на загальнообов’язкове державне соціальне страхування для підприємств, які провадять господарську діяльність в інших регіонах через орендовані чи власні приміщення за наявності найманих працівників
Як правильно рахувати кількість днів додаткової щорічної відпустки за особливий характер праці та чи віднімаються дні, коли працівник перебував на листку непрацездатності?
Виконавець виконував роботи за цивільно-правовим договором та керував навантажувачем, що належав підприємству, коли стався нещасний випадок. ВС пояснив, що сама власність підприємства на техніку не є достатньою підставою для відшкодування шкоди, якщо виконавець використовував її на підставі ЦПД
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності
Верховна Рада ухвалила закон, який розширює перелік видів гуманітарної допомоги та коло її отримувачів і набувачів на період воєнного стану. Зокрема, гуманітарну допомогу зможуть отримувати підприємства залізничного транспорту, адміністрації морських портів, державні стивідорні компанії та окремі суб’єкти господарювання для забезпечення роботи пожежно-рятувальних підрозділів. Також розширюється перелік транспорту, техніки, обладнання та запчастин для підтримки автобусних маршрутів і міського електротранспорту. Розглянемо, хто зможе отримувати таку допомогу та на які потреби її дозволять використовувати
Питання проведення перевірок органами Держпраці завжди актуальні для роботодавців. У 2026 році відбулися певні зміни у законодавстві, які стосуються таких перевірок. У статті розглянемо, за якими правилами зараз мають проводитися перевірки органами Держпраці, та що саме змінилося у цьому питанні у 2026 році
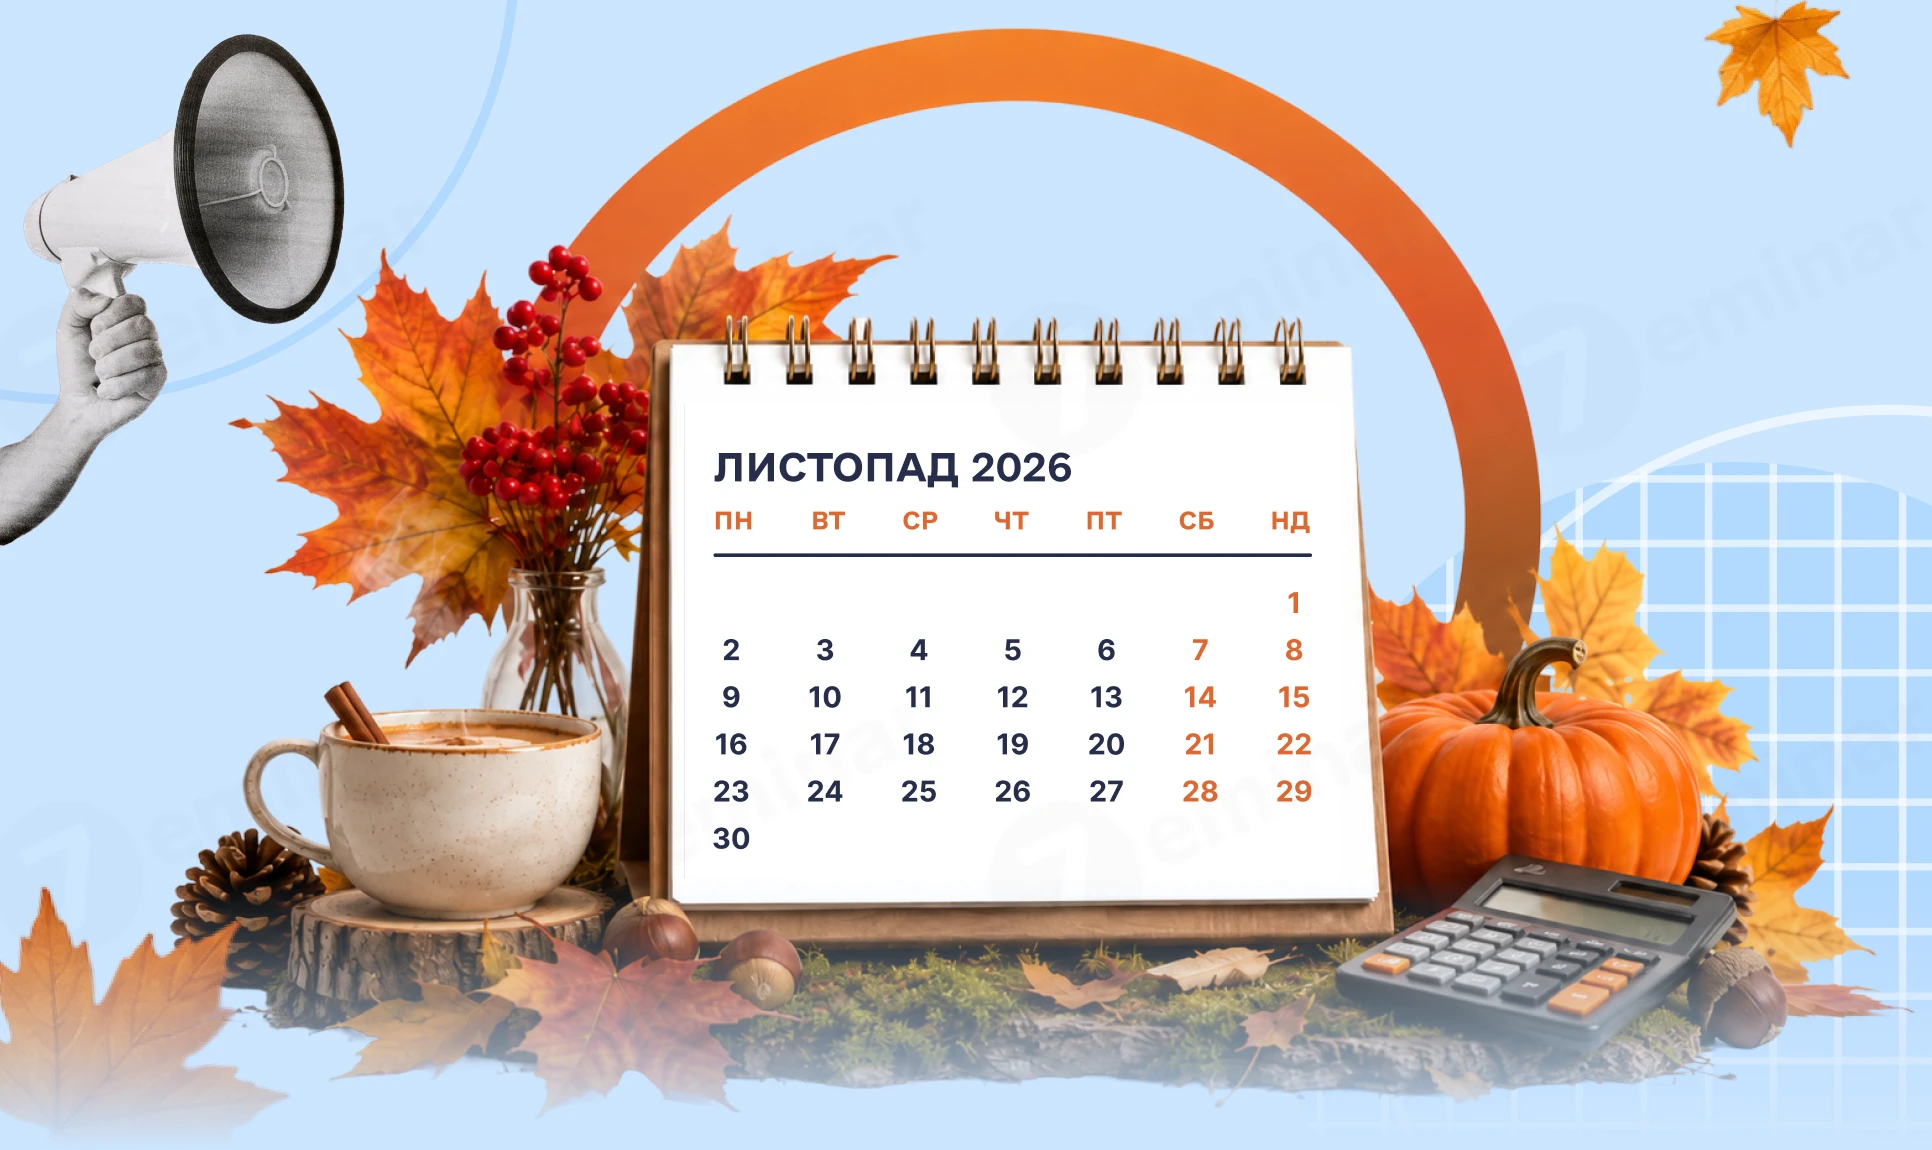
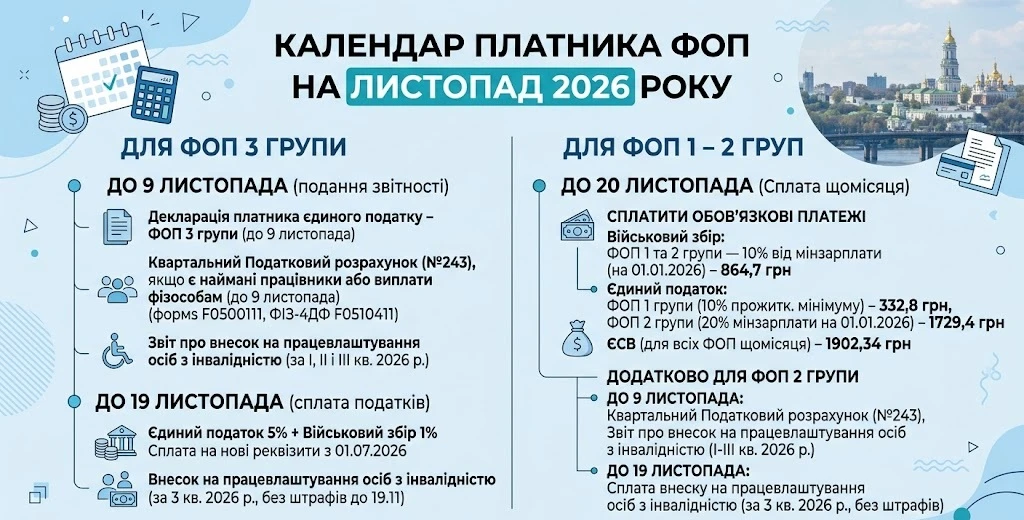
Підготували для вас календар бухгалтера з ключовими датами подання звітності, сплати податків і важливих бухгалтерських подій на листопад 2026 року. Збережіть собі, щоб нічого не забути – нагадаємо, коли подавати ПДВ-декларацію, єдиного податку, об'єднану звітність та сплачувати податки
Якщо орган місцевого самоврядування протягом року ухвалив та оприлюднив рішення про надання юридичній особі пільги із земельного податку, важливо правильно визначити період її застосування. За роз’ясненням ДПС, право на пільгу виникає з урахуванням строків, установлених відповідним рішенням, а звільнення від сплати податку починається з місяця, наступного за місяцем виникнення такого права
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Воєнний стан в Україні продовжено до лютого 2027 року і більшість військовозобов'язаних, які мають відстрочку від призову, зіткнуться з необхідністю її продовження вже у листопаді. Адвокатка Дар'я Тарасенко наводить детальну інструкцію як це зробити
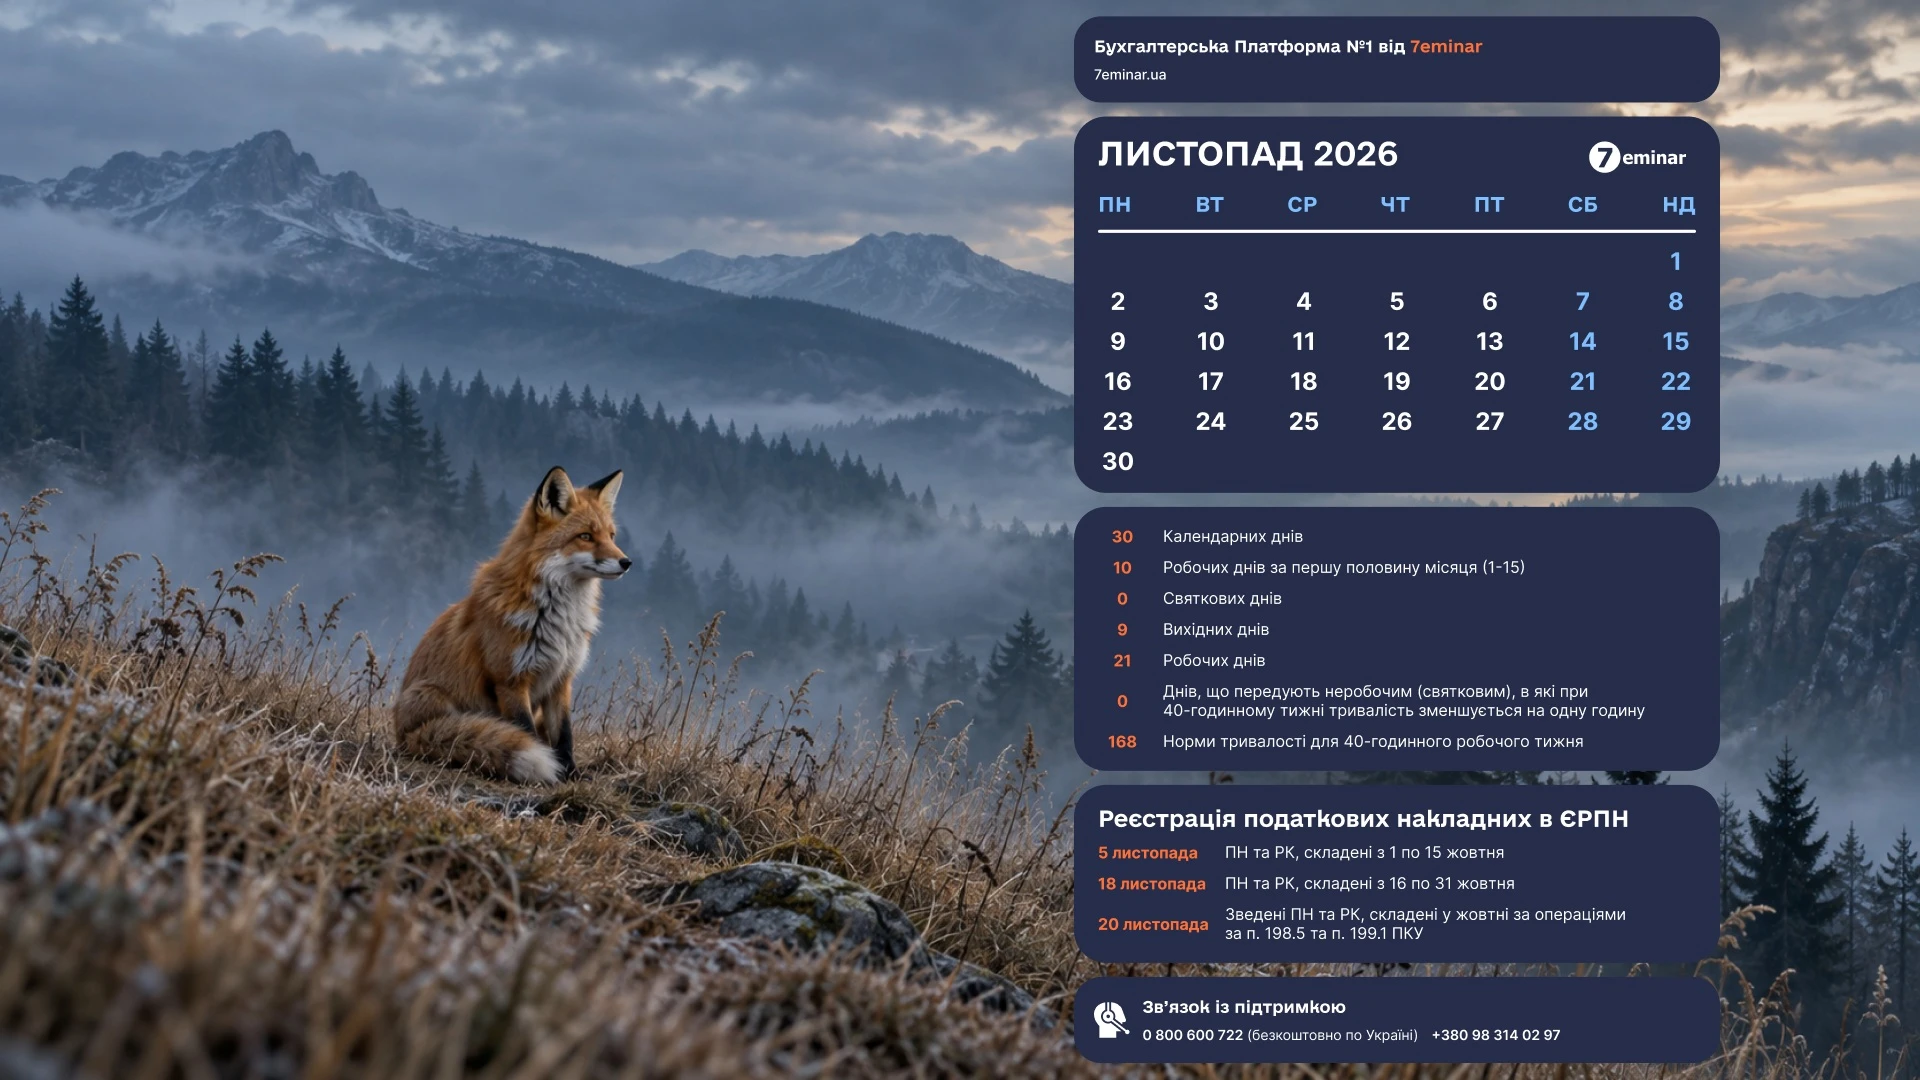
Шпалери для робочого столу бухгалтера на листопад 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
У нас змінювався штатний розпис. До прикладу, місяць тому всі посади виводились, нові вводились і робили нові посадові інструкції відповідно. При звірці зі своїм ТЦК треба брати з собою тільки діючу посадову чи стару також?
Мінекономіки підготувало проєкт постанови, який має спростити та цифровізувати процедуру підтвердження кваліфікації іноземців і осіб без громадянства, яких планують залучати до роботи в Україні. Документ передбачає формування щорічного переліку дефіцитних професій, визначення вимог до кваліфікації та запровадження єдиного механізму перевірки документів. Подати заяву та необхідні документи можна буде як у паперовій, так і в електронній формі, зокрема через Дію за наявності технічної можливості. Розглянемо, як пропонують залучати іноземних фахівців і хто перевірятиме їхню кваліфікацію
У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал
Після оновлень у «Дії» або державних реєстрах користувачі нерідко стикаються з проблемами при перебронюванні працівників. Оскільки платформа лише об’єднує дані з різних реєстрів, будь-які технічні збої можуть тимчасово блокувати подання заяв. У «Дії» пояснили, як діяти, щоб відновити можливість бронювання