
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Виконавець виконував роботи за цивільно-правовим договором та керував навантажувачем, що належав підприємству, коли стався нещасний випадок. ВС пояснив, що сама власність підприємства на техніку не є достатньою підставою для відшкодування шкоди, якщо виконавець використовував її на підставі ЦПД
Обставини справи
Як повідомляє «Судово-юридична газета», чоловік (виконавець) працював механізатором у ПрАТ, однак 30 січня 2023 року його було звільнено з посади за угодою сторін. У жовтні 2023 року він знову почав виконувати роботи для цього підприємства, але вже як виконавець за цивільно-правовим договором про надання послуг.
За його умовами, виконавець зобов’язувався за свій ризик і своєю працею особисто надавати послуги з вивантаження мішечного та штучного вантажу з автомобілів, контейнерів і залізничних вагонів. Договором також передбачалося, що для надання послуг може використовуватися обладнання та механізми замовника.
22 листопада 2023 року виконавець, рухаючись заднім ходом, не переконався у безпеці маневру та здійснив наїзд на потерпілого, притиснувши його до задньої частини напівпричепа. Унаслідок наїзду, потерпілий отримав тяжкі тілесні ушкодження за критерієм небезпеки для життя.
Що встановили суди першої та апеляційної інстанцій
Суди встановили, що виконувані роботи належали до робіт підвищеної небезпеки. Виконавець перед початком руху заднім ходом не переконався у безпеці маневру, а також керував навантажувачем із несправною системою звукового сповіщення заднього ходу. Ці порушення перебували у прямому причинно-наслідковому зв’язку з нещасним випадком.
Суд першої інстанції визнав виконавця винуватим у вчиненні кримінального правопорушення, передбаченого частиною другою статті 272 Кримінального кодексу України (далі – ККУ), та призначив йому три роки обмеження волі з позбавленням права виконувати роботи з використанням фронтальних навантажувачів строком на два роки. На підставі статті 75 ККУ його звільнено від відбування покарання з випробуванням на два роки
Потерпілий заявив цивільний позов до засудженого та ПрАТ про відшкодування матеріальної та моральної шкоди.
Суд першої інстанції частково задовольнив позов та стягнув із засудженого на користь потерпілого 1 млн грн моральної шкоди. У задоволенні вимог до ПрАТ, а також вимоги про стягнення 60 тис. грн витрат на правову допомогу було відмовлено.
Представник потерпілого оскаржив рішення, наполягаючи, що:
На цій підставі представник потерпілого просив покласти обов’язок із відшкодування шкоди також на підприємство.
Представник потерпілого також посилався на те, що підприємство є власником фронтального навантажувача, а технічна несправність його системи звукового сповіщення заднього ходу була однією з причин нещасного випадку.
Апеляційний суд залишив вирок суду першої інстанції без змін.
Позиція Верховного Суду
Верховний Суд (далі – ВС) у постанові від 16.09.2026 у справі №501/4938/24 зазначив, що відповідно до частини другої статті 1187 Цивільного кодексу України (далі – ЦКУ), шкода, завдана джерелом підвищеної небезпеки, відшкодовується особою, яка на відповідній правовій підставі володіє транспортним засобом, механізмом чи іншим об’єктом, використання якого створює підвищену небезпеку.
Водночас сама по собі наявність у підприємства права власності на навантажувач не стала достатньою підставою для покладення на нього відповідальності у цій справі. Суд перевірив, на якій саме правовій підставі завсуджений використовував техніку та які правовідносини існували між ним і підприємством.
ВС звернув увагу на відмінність між трудовим договором і договором підряду:
У цій справі Суд встановив, що трудові відносини між засудженим та ПрАТ були припинені ще 30 січня 2023 року. Натомість на момент події між сторонами діяв договір надання послуг укладений 1 жовтня 2023 року.
ВС звернув увагу на його конкретні умови:
Крім того, Суд встановив, що відповідно до наряду-завдання 22 листопада засуджений виконував роботи на фронтальному навантажувачі саме на підставі цього договору.
Тобто за цивільно-правовим договором, а не за трудовим договором
На цій підставі Суд погодився з висновками судів попередніх інстанцій щодо статусу підприємства, тобто:
Таким чином, у цій справі визначальним для вирішення питання про відповідальність підприємства був не сам факт виконання робіт на його території, використання його техніки чи виконання завдання, а встановлений судами правовий характер відносин між сторонами:
ВС також змінив розмір моральної шкоди
ВС окремо перевірив розмір моральної шкоди, визначений судами попередніх інстанцій у 1 млн грн.
Суд звернув увагу, що відповідно до статті 23 ЦКУ, розмір відшкодування моральної шкоди визначається залежно від:
При визначенні розміру відшкодування мають враховуватися вимоги розумності та справедливості. ВС дійшов висновку, що суди першої та апеляційної інстанцій не дотрималися цих вимог.
З урахуванням обсягу моральних і фізичних страждань потерпілого та засад розумності, виваженості і справедливості ВС визначив розмір моральної шкоди у 800 тис. грн.
Джерело: «Судово-юридична газета»
Верховний Суд поставив під сумнів «договір про співпрацю»
Адвокат має стежити за електронною адресою, яку вказав суду: висновок ВС
Працівник працює в магазині кількох ФОП: ВС визначив, що має встановити суд
Штраф до 259 410 грн за неоформленого працівника: коли ЦПД не врятує роботодавця
КЦС ВС оприлюднив огляд судової практики за серпень 2026 року: ключові правові висновки
Питання відображення кредиту по 5-7-9. Прошу розписати проводки. Нараховано за базовою ставкою за вересень 2026 року 338 229,65, з них 82 535,30 – частина ТОВ НОВЕ (сплачена 07.10.2026), 25 5694,35 – частина фонду (не сплачена станом на 30.10.2026). Ще 15.10.2026 приходить сума відшкодування фондом за січень 2026 р. – лютий 2026 р. На яких рахунках має бути залишок фонду?
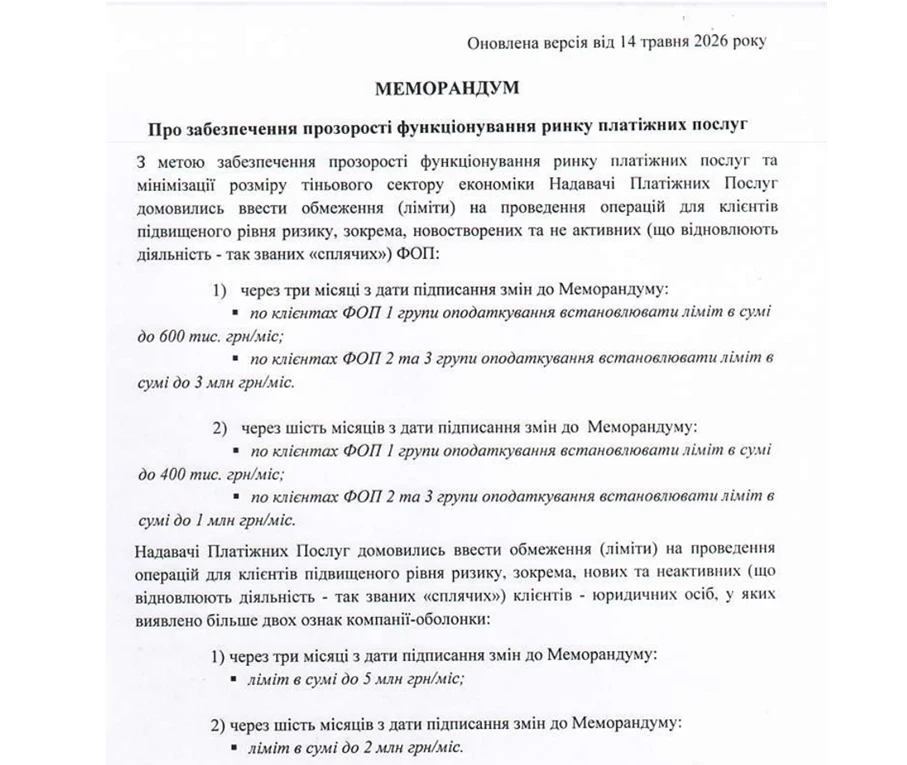
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ТОВ на загальній системі оподаткування, платник ПДВ у 2026 році перевищило дохід 40 млн. У 2026 році потрібно списати дебіторську заборгованість по взаєморозрахунках з ТОВ на загальній системі, платником ПДВ і ФОП платником ПДВ. Як списання відобразити в обліку та у звітності?
ТОВ на загальній системі. Чи можна сплатити за курси директору на приватний вітчизняний заклад освіти (університет) за навчання в межах неформального курсу «Smart Force Academy Коло». Чи буде в такому випадку ПДФО та ВЗ? Курс навчання - 11 місяців, вартість 30 тис. грн?
Директор (не засновник ТОВ на єдиному податку 5%) надав поворотну фіндопомогу підприємству, яке її не повернуло протягом 12 міс., а включило в дохід ЄП і оподаткувало 5% і 1%. Чи можна укласти додаткову угоду про прощення боргу, щоб він не висів в бухобліку? Які проводки? І які ризики від податківців в цій ситуації можуть бути?
Уряд планує змінити правила роботи бізнесу під час жовтого рівня повітряної тривоги та надати підприємствам додатковий час на облаштування укриттів. Водночас відстрочка від обов’язкового припинення роботи стосуватиметься не всіх: строки залежатимуть від того, чи підтвердив роботодавець початок облаштування безпечного простору або чи будує укриття за проєктом. Нардеп Ярослав Железняк проаналізував проєкт Мінекономіки та звернув увагу на документи, які доведеться зібрати бізнесу, невизначеність із перевіркою безпечних приміщень і те, що згода колективу не звільняє роботодавця від відповідальності
Як підготувати автомобіль до зими та розрахувати витрати пального? Які зимові надбавки до норм витрат пального можна застосовувати, як урахувати прогрівання двигуна, роботу обігрівача й складні дорожні умови? Наводимо формули, приклади розрахунків для легкового автомобіля та вантажівки, а також пояснюємо, як документально оформити списання пального після скасування Наказу №43.
Працівниця померла на робочому місці. Дата звільнення згідно з датою смерті у свідоцтві. Що ставити у табелі, якщо це сталося зранку і як оплачувати цей день? Якщо фактично відпрацьований час, то на підставі чого?
Податківці пояснили, коли та в які строки проводять документальну перевірку від’ємного значення ПДВ, яке підприємство планує передати правонаступнику внаслідок реорганізації. Пункт 198.7 ПКУ не встановлює спеціального строку для такої перевірки: її призначають за наявності передбачених Кодексом підстав, а проводять за правилами відповідного виду перевірки з урахуванням обмежень воєнного стану
ДПС роз’яснила, як визначати базу оподаткування ПДВ при продажу вживаних автомобілів, придбаних у фізичних осіб – неплатників ПДВ. Якщо підприємство купувало транспортні засоби не для перепродажу, а для рекламних і маркетингових цілей, використовувало їх та обліковувало як основні засоби, спеціальний порядок оподаткування за п. 189.3 ПКУ не застосовується
ДПС роз’яснила особливості оподаткування ПДВ послуг із розміщення оголошень про вакансії на вебсайті для замовників-нерезидентів. Якщо такі послуги належать до категорій, визначених п. 186.3 ПКУ, місцем їх постачання є місце реєстрації отримувача, тому операція не є об’єктом оподаткування ПДВ в Україні
Верховна Рада 11 листопада 2026 року ухвалила законопроєкт №16037-д, який, серед іншого, передбачає нові правила оподаткування операцій з автомобілями. Зокрема, пропонується запровадити обов’язкове зазначення VIN-кодів у податкових накладних та встановити мінімальний строк володіння транспортним засобом – 183 дні
За даними БЕБ, судова експертиза встановила, що залишки технічної солі, яку місто у 2026 році забрало зі зберігання у підприємства, не відповідають державним стандартам і технічним умовам. У межах подальшого розслідування керівнику товариства 9 листопада 2026 року повідомили про підозру у штучному створенні та поданні до суду завідомо недостовірних доказів захисту
Податківці роз’яснили, хто та в якому звітному періоді має подати таблицю 2 додатка Д2 до декларації з ПДВ у разі перетворення державного підприємства на ТОВ. Визначальним є період, у якому державну реєстрацію припинення ДП та реєстрацію новоутвореного ТОВ завершено, а в декларації зазначають нове найменування платника
ДПС роз’яснила, як відображати суму непокритого збитку в рядку 1420 Балансу, сформованого через Електронний кабінет. Для цього показник зазначають зі знаком «мінус». Також платник може подати доповнення з поясненням щодо заповнення рядка відповідно до п. 46.4 ПКУ
Річний перерахунок ПДФО за 2026 рік – обов’язкова процедура для кожного роботодавця, який нараховує зарплату та застосовує податкову соціальну пільгу. Саме у грудні бухгалтер має перевірити правильність утримання ПДФО, виявити можливі переплати або недоплати та своєчасно скоригувати податкові зобов’язання. У статті детально розглядаємо правила перерахунку ПДФО у 2026 році, наводимо покроковий алгоритм дій, практичні приклади та пояснимо, як відобразити результати в додатку 4ДФ без ризику штрафів
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно