

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ТОВ на загальній системі оподаткування, платник ПДВ у 2026 році перевищило дохід 40 млн. У 2026 році потрібно списати дебіторську заборгованість по взаєморозрахунках з ТОВ на загальній системі, платником ПДВ і ФОП платником ПДВ. Як списання відобразити в обліку та у звітності?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Безнадійна дебіторська заборгованість списується з балансу за рахунок резерву сумнівних боргів або до складу інших операційних витрат (субрахунок 944), а оскільки підприємство у 2026 році перевищило річний ліміт доходу у 40 млн грн і стало високодохідником, воно зобов’язане застосовувати податкові різниці за ст. 139 Податкового кодексу України та відобразити їх у додатку РІ до декларації з податку на прибуток.
Відповідно до п. 4 НП(С)БО 10 «Дебіторська заборгованість», затвердженого наказом Мінфіну від 08.10.1999 № 237, безнадійна дебіторська заборгованість – це поточна дебіторська заборгованість, щодо якої існує впевненість про її неповернення боржником або за якою минув строк позовної давності.
Згідно з п. 11 зазначеного НП(С)БО 10 виключення безнадійної товарної дебіторської заборгованості з активів здійснюється з одночасним зменшенням величини резерву сумнівних боргів (проводкою Дт 38 – Кт 361), а у разі недостатності або відсутності такого резерву – списується на інші операційні витрати (проводкою Дт 944 – Кт 361).
Якщо ж ідеться про дебіторську заборгованість за виданими авансами, щодо якої створення резерву сумнівних боргів не передбачено, вона при визнанні безнадійною одразу списується з балансу на витрати записом Дт 944 – Кт 631 (або 371), із одночасним обліком списаної суми на позабалансовому субрахунку 071 протягом не менше трьох років з дати списання.
Оскільки ТОВ у 2026 році перевищило обсяг доходу у 40 млн грн, за підсумками 2026 року воно зобов’язане застосовувати податкові різниці. Відповідно до пп. 139.2.1 ПКУ фінансовий результат до оподаткування збільшується на суму витрат на формування резерву сумнівних боргів (записи Дт 944 – Кт 38), а також на суму витрат від списання дебіторської заборгованості понад суму такого резерву (записи Дт 944 – Кт 361, 631, 371).
У додатку РІ до декларації з податку на прибуток підприємств ці суми відображаються відповідно у рядку 2.1.2 та рядку 2.1.3.
Водночас згідно з пп. 139.2.2 ПКУ фінансовий результат до оподаткування зменшується на суму списаної дебіторської заборгованості (у тому числі за рахунок створеного резерву сумнівних боргів), яка відповідає ознакам безнадійної заборгованості, визначеним пп. 14.1.11 ПКУ (наприклад, у зв’язку із закінченням строку позовної давності за пп. «а» пп. 14.1.11 або припиненням юридичної особи чи ФОПа).
Ця зменшувальна різниця фіксується у рядку 2.2.3 додатка РІ (статус боржника як платника ПДВ на загальній системі чи ФОПа-платника ПДВ на застосування цих податкових різниць не впливає, проте щодо ПДВ слід додатково перевірити, чи не було перераховано передоплату постачальнику без отримання товарів/послуг, оскільки у такому разі виникає обов’язок відкоригувати податковий кредит).
Розрахунки з іншими дебіторами: бухгалтерські проведення
Бухгалтерський та податковий облік дисконтованої заборгованості
Дисконтування дебіторської і кредиторської заборгованостей: формула, ставка, період
Безповоротна фінансова допомога: нюанси оподаткування та обліку
Питання відображення кредиту по 5-7-9. Прошу розписати проводки. Нараховано за базовою ставкою за вересень 2026 року 338 229,65, з них 82 535,30 – частина ТОВ НОВЕ (сплачена 07.10.2026), 25 5694,35 – частина фонду (не сплачена станом на 30.10.2026). Ще 15.10.2026 приходить сума відшкодування фондом за січень 2026 р. – лютий 2026 р. На яких рахунках має бути залишок фонду?
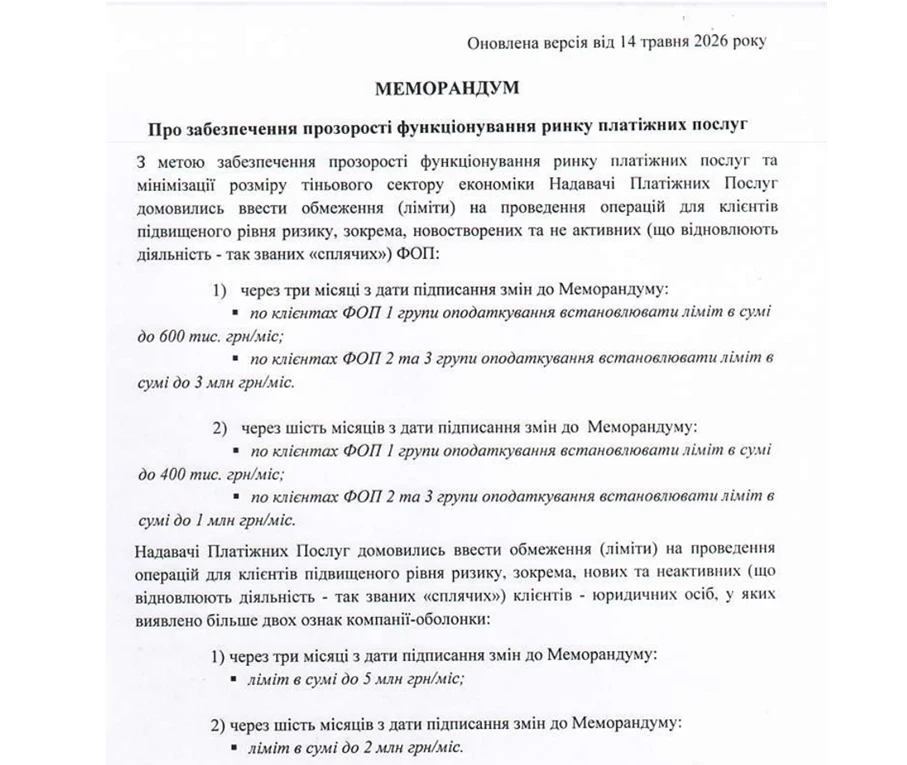
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ТОВ на загальній системі. Чи можна сплатити за курси директору на приватний вітчизняний заклад освіти (університет) за навчання в межах неформального курсу «Smart Force Academy Коло». Чи буде в такому випадку ПДФО та ВЗ? Курс навчання - 11 місяців, вартість 30 тис. грн?
Директор (не засновник ТОВ на єдиному податку 5%) надав поворотну фіндопомогу підприємству, яке її не повернуло протягом 12 міс., а включило в дохід ЄП і оподаткувало 5% і 1%. Чи можна укласти додаткову угоду про прощення боргу, щоб він не висів в бухобліку? Які проводки? І які ризики від податківців в цій ситуації можуть бути?
Уряд планує змінити правила роботи бізнесу під час жовтого рівня повітряної тривоги та надати підприємствам додатковий час на облаштування укриттів. Водночас відстрочка від обов’язкового припинення роботи стосуватиметься не всіх: строки залежатимуть від того, чи підтвердив роботодавець початок облаштування безпечного простору або чи будує укриття за проєктом. Нардеп Ярослав Железняк проаналізував проєкт Мінекономіки та звернув увагу на документи, які доведеться зібрати бізнесу, невизначеність із перевіркою безпечних приміщень і те, що згода колективу не звільняє роботодавця від відповідальності
Як підготувати автомобіль до зими та розрахувати витрати пального? Які зимові надбавки до норм витрат пального можна застосовувати, як урахувати прогрівання двигуна, роботу обігрівача й складні дорожні умови? Наводимо формули, приклади розрахунків для легкового автомобіля та вантажівки, а також пояснюємо, як документально оформити списання пального після скасування Наказу №43.
Працівниця померла на робочому місці. Дата звільнення згідно з датою смерті у свідоцтві. Що ставити у табелі, якщо це сталося зранку і як оплачувати цей день? Якщо фактично відпрацьований час, то на підставі чого?
Податківці пояснили, коли та в які строки проводять документальну перевірку від’ємного значення ПДВ, яке підприємство планує передати правонаступнику внаслідок реорганізації. Пункт 198.7 ПКУ не встановлює спеціального строку для такої перевірки: її призначають за наявності передбачених Кодексом підстав, а проводять за правилами відповідного виду перевірки з урахуванням обмежень воєнного стану
ДПС роз’яснила, як визначати базу оподаткування ПДВ при продажу вживаних автомобілів, придбаних у фізичних осіб – неплатників ПДВ. Якщо підприємство купувало транспортні засоби не для перепродажу, а для рекламних і маркетингових цілей, використовувало їх та обліковувало як основні засоби, спеціальний порядок оподаткування за п. 189.3 ПКУ не застосовується
ДПС роз’яснила особливості оподаткування ПДВ послуг із розміщення оголошень про вакансії на вебсайті для замовників-нерезидентів. Якщо такі послуги належать до категорій, визначених п. 186.3 ПКУ, місцем їх постачання є місце реєстрації отримувача, тому операція не є об’єктом оподаткування ПДВ в Україні
Верховна Рада 11 листопада 2026 року ухвалила законопроєкт №16037-д, який, серед іншого, передбачає нові правила оподаткування операцій з автомобілями. Зокрема, пропонується запровадити обов’язкове зазначення VIN-кодів у податкових накладних та встановити мінімальний строк володіння транспортним засобом – 183 дні
За даними БЕБ, судова експертиза встановила, що залишки технічної солі, яку місто у 2026 році забрало зі зберігання у підприємства, не відповідають державним стандартам і технічним умовам. У межах подальшого розслідування керівнику товариства 9 листопада 2026 року повідомили про підозру у штучному створенні та поданні до суду завідомо недостовірних доказів захисту
Податківці роз’яснили, хто та в якому звітному періоді має подати таблицю 2 додатка Д2 до декларації з ПДВ у разі перетворення державного підприємства на ТОВ. Визначальним є період, у якому державну реєстрацію припинення ДП та реєстрацію новоутвореного ТОВ завершено, а в декларації зазначають нове найменування платника
ДПС роз’яснила, як відображати суму непокритого збитку в рядку 1420 Балансу, сформованого через Електронний кабінет. Для цього показник зазначають зі знаком «мінус». Також платник може подати доповнення з поясненням щодо заповнення рядка відповідно до п. 46.4 ПКУ
Річний перерахунок ПДФО за 2026 рік – обов’язкова процедура для кожного роботодавця, який нараховує зарплату та застосовує податкову соціальну пільгу. Саме у грудні бухгалтер має перевірити правильність утримання ПДФО, виявити можливі переплати або недоплати та своєчасно скоригувати податкові зобов’язання. У статті детально розглядаємо правила перерахунку ПДФО у 2026 році, наводимо покроковий алгоритм дій, практичні приклади та пояснимо, як відобразити результати в додатку 4ДФ без ризику штрафів
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно