

🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
Директор (не засновник ТОВ на єдиному податку 5%) надав поворотну фіндопомогу підприємству, яке її не повернуло протягом 12 міс., а включило в дохід ЄП і оподаткувало 5% і 1%. Чи можна укласти додаткову угоду про прощення боргу, щоб він не висів в бухобліку? Які проводки? І які ризики від податківців в цій ситуації можуть бути?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Так, ТОВ та фізична особа – директор можуть укласти додаткову угоду про прощення боргу за поворотною фінансовою допомогою, у бухгалтерському обліку списання заборгованості відображається записом за дебетом субрахунку 685 та кредитом субрахунку 719 (або 717), а повторно включати цю суму до доходу платника єдиного податку та військового збору не потрібно.
Правовою підставою для припинення зобов’язання шляхом прощення боргу є ст. 605 Цивільного кодексу України, згідно з якою зобов’язання припиняється внаслідок звільнення (прощення боргу) кредитором боржника від його обов’язків, якщо це не порушує прав третіх осіб щодо майна кредитора.
Для оформлення такої операції сторонам достатньо укласти відповідну додаткову угоду до договору поворотної фінансової допомоги (при цьому бажано, щоб від імені підприємства її підписала інша уповноважена особа, а не сам директор, аби уникнути формального підписання договору однією особою з обох сторін).
У бухгалтерському обліку підприємства сума прощеної кредиторської заборгованості визнається доходом звітного періоду на дату підписання додаткової угоди та відображається бухгалтерською проводкою Дт 685 «Розрахунки з іншими кредиторами» – Кт 719 «Інші доходи від операційної діяльності» (або Кт 717 «Дохід від списання кредиторської заборгованості»).
Щодо податкових наслідків для самого директора-кредитора
У фізичної особи при прощенні нею боргу юридичній особі жодного оподатковуваного доходу не виникає, оскільки вона не отримує кошти чи майнову вигоду, а навпаки – втрачає право вимоги.
Щодо податкових ризиків для ТОВ на єдиному податку
Згідно з роз’ясненнями податкових органів у категорії 108.01.02 «ЗІР», якщо кредиторська заборгованість за договором поворотної фінансової допомоги вже була включена платником до доходу єдиного податку у зв’язку з її неповерненням протягом 12 календарних місяців з дня отримання відповідно до пп. 3 п. 292.11 ст. 292 Податкового кодексу України (далі – ПКУ), то при подальшому її списанні вона не підлягає повторному включенню до бази оподаткування єдиним податком (а отже, і військовим збором).
Проте, оскільки позиція контролюючих органів у подібних ситуаціях іноді буває фіскальною через ототожнення списаної заборгованості з безоплатно отриманими товарами (послугами) за п. 292.3 ст. 292 ПКУ, для повної безпеки під час податкових перевірок підприємству доцільно отримати індивідуальну податкову консультацію на власне ім’я.
Поворотна та безповоротна фінансова допомога від ФОП і для ФОП
Прощення поворотної фінансової допомоги: наслідки з ПДВ та податку на прибуток
Поворотна фінансова допомога надається в касу, повертається – на картку: чи можна та що врахувати
Немає коштів на повернення поворотної фіндопомоги: практичні поради для бізнесу
Облік безвідсоткової поворотної фіндопомоги: бухгалтерські проведення
Поворотна фінансова допомога не повернута в строк: як уникнути дисконтування
Поворотна фінансова допомога: пролонгація та дисконтування
Поворотна фіндопомога: як уникнути ризиків при продовженні договорів
Поворотна фінансова допомога підприємству: отримання, облік, податки
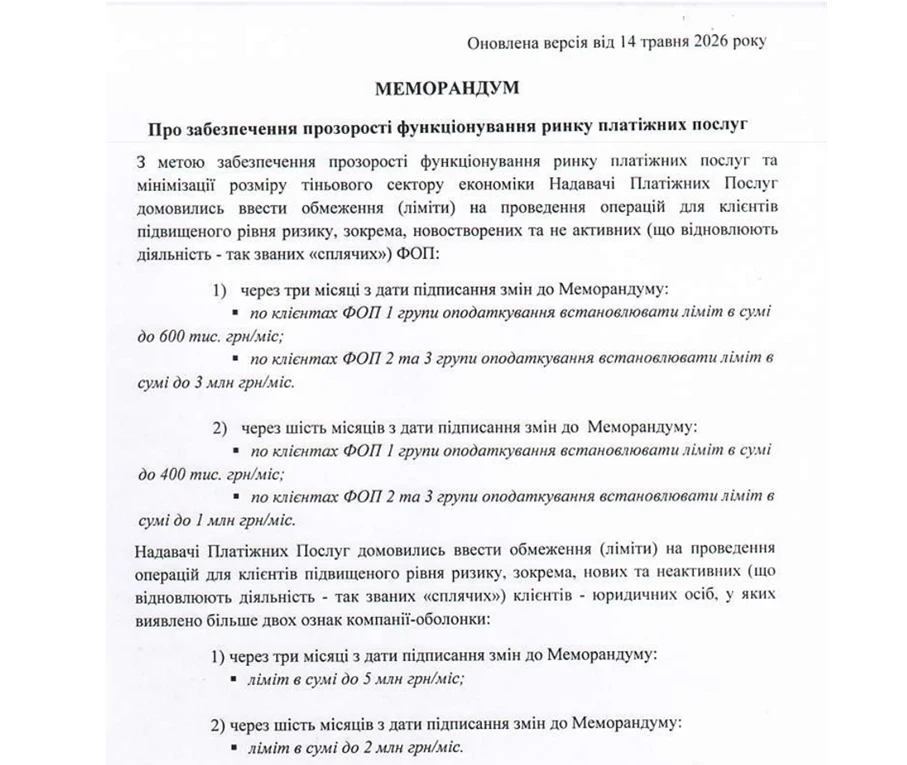
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ТОВ на загальній системі оподаткування, платник ПДВ у 2026 році перевищило дохід 40 млн. У 2026 році потрібно списати дебіторську заборгованість по взаєморозрахунках з ТОВ на загальній системі, платником ПДВ і ФОП платником ПДВ. Як списання відобразити в обліку та у звітності?
ТОВ на загальній системі. Чи можна сплатити за курси директору на приватний вітчизняний заклад освіти (університет) за навчання в межах неформального курсу «Smart Force Academy Коло». Чи буде в такому випадку ПДФО та ВЗ? Курс навчання - 11 місяців, вартість 30 тис. грн?
Уряд планує змінити правила роботи бізнесу під час жовтого рівня повітряної тривоги та надати підприємствам додатковий час на облаштування укриттів. Водночас відстрочка від обов’язкового припинення роботи стосуватиметься не всіх: строки залежатимуть від того, чи підтвердив роботодавець початок облаштування безпечного простору або чи будує укриття за проєктом. Нардеп Ярослав Железняк проаналізував проєкт Мінекономіки та звернув увагу на документи, які доведеться зібрати бізнесу, невизначеність із перевіркою безпечних приміщень і те, що згода колективу не звільняє роботодавця від відповідальності
Як підготувати автомобіль до зими та розрахувати витрати пального? Які зимові надбавки до норм витрат пального можна застосовувати, як урахувати прогрівання двигуна, роботу обігрівача й складні дорожні умови? Наводимо формули, приклади розрахунків для легкового автомобіля та вантажівки, а також пояснюємо, як документально оформити списання пального після скасування Наказу №43.
Працівниця померла на робочому місці. Дата звільнення згідно з датою смерті у свідоцтві. Що ставити у табелі, якщо це сталося зранку і як оплачувати цей день? Якщо фактично відпрацьований час, то на підставі чого?
Податківці пояснили, коли та в які строки проводять документальну перевірку від’ємного значення ПДВ, яке підприємство планує передати правонаступнику внаслідок реорганізації. Пункт 198.7 ПКУ не встановлює спеціального строку для такої перевірки: її призначають за наявності передбачених Кодексом підстав, а проводять за правилами відповідного виду перевірки з урахуванням обмежень воєнного стану
ДПС роз’яснила, як визначати базу оподаткування ПДВ при продажу вживаних автомобілів, придбаних у фізичних осіб – неплатників ПДВ. Якщо підприємство купувало транспортні засоби не для перепродажу, а для рекламних і маркетингових цілей, використовувало їх та обліковувало як основні засоби, спеціальний порядок оподаткування за п. 189.3 ПКУ не застосовується
ДПС роз’яснила особливості оподаткування ПДВ послуг із розміщення оголошень про вакансії на вебсайті для замовників-нерезидентів. Якщо такі послуги належать до категорій, визначених п. 186.3 ПКУ, місцем їх постачання є місце реєстрації отримувача, тому операція не є об’єктом оподаткування ПДВ в Україні
Верховна Рада 11 листопада 2026 року ухвалила законопроєкт №16037-д, який, серед іншого, передбачає нові правила оподаткування операцій з автомобілями. Зокрема, пропонується запровадити обов’язкове зазначення VIN-кодів у податкових накладних та встановити мінімальний строк володіння транспортним засобом – 183 дні
За даними БЕБ, судова експертиза встановила, що залишки технічної солі, яку місто у 2026 році забрало зі зберігання у підприємства, не відповідають державним стандартам і технічним умовам. У межах подальшого розслідування керівнику товариства 9 листопада 2026 року повідомили про підозру у штучному створенні та поданні до суду завідомо недостовірних доказів захисту
Податківці роз’яснили, хто та в якому звітному періоді має подати таблицю 2 додатка Д2 до декларації з ПДВ у разі перетворення державного підприємства на ТОВ. Визначальним є період, у якому державну реєстрацію припинення ДП та реєстрацію новоутвореного ТОВ завершено, а в декларації зазначають нове найменування платника
ДПС роз’яснила, як відображати суму непокритого збитку в рядку 1420 Балансу, сформованого через Електронний кабінет. Для цього показник зазначають зі знаком «мінус». Також платник може подати доповнення з поясненням щодо заповнення рядка відповідно до п. 46.4 ПКУ
Річний перерахунок ПДФО за 2026 рік – обов’язкова процедура для кожного роботодавця, який нараховує зарплату та застосовує податкову соціальну пільгу. Саме у грудні бухгалтер має перевірити правильність утримання ПДФО, виявити можливі переплати або недоплати та своєчасно скоригувати податкові зобов’язання. У статті детально розглядаємо правила перерахунку ПДФО у 2026 році, наводимо покроковий алгоритм дій, практичні приклади та пояснимо, як відобразити результати в додатку 4ДФ без ризику штрафів
НБУ пропонує з 1 лютого 2027 року вилучити монети номіналом 10 копійок із готівкового обігу та припинити їх використання як платіжного засобу. Проєкт передбачає строки здавання й обміну монет, а також перехід на єдині правила заокруглення готівкових сум до 50 копійок. Зауваження та пропозиції до документа приймаються до 22 листопада 2026 року включно
Під час оцінювання хімічної небезпеки на виробництві важливо враховувати не лише концентрацію окремих речовин у повітрі, а й характер їхньої дії, одночасність або послідовність контакту та його тривалість. Розуміння цих особливостей допомагає правильно оцінити умови праці й запобігти негативному впливу хімічних факторів на здоров’я працівників