
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт пояснив різницю між поворотною та безповоротною фінансовою допомогою, правила оформлення договорів і податкові наслідки для ФОП на загальній системі та єдиному податку. Також розглядаємо ризики перекваліфікації допомоги та особливості благодійних внесків
Поворотна фінансова допомога – сума коштів, що надійшла платнику податків у користування за договором, який не передбачає нарахування процентів або надання інших видів компенсацій у вигляді плати за користування такими коштами, та є обов’язковою до повернення (пп. 14.1.257 Податкового кодексу України; далі – ПКУ).
Тобто податкове законодавство виділяє такі ознаки поворотної фіндопомоги:
Надання поворотної фіндопомоги здійснюється на підставі договору позики.
Відповідно до ч. 1 ст. 1046 Цивільного кодексу України (далі – ЦКУ) за таким договором одна сторона (позикодавець) передає у власність другій стороні (позичальникові) грошові кошти або інші речі, визначені родовими ознаками, а позичальник зобов’язується повернути позикодавцеві таку ж суму грошових коштів (суму позики) або таку ж кількість речей того ж роду та такої ж якості.
Безоплатність позики фіксується у договорі відповідно до ст. 1048 ЦКУ. Позикодавець має право на одержання від позичальника процентів від суми позики, якщо інше не встановлено договором або законом. Тобто якщо сторони передбачають у договорі, що позичальник не сплачує проценти за користування позикою, то така позика є безоплатною.
Зверніть увагу! Лише якщо у договорі позики передбачено безоплатне надання коштів позикодавцю і обов’язкове їх повернення, то така безпроцентна позика є поворотною фінансовою допомогою і відповідає вимогам пп. 14.1.257 ПКУ. Укладання такого договору у письмовій формі є важливим, зокрема, для того, щоб мати можливість довести контролюючим органам, що кошти надаються безоплатно і з обов’язковим поверненням
На підтвердження укладення договору позики та його умов може бути подано розписку позичальника або інший документ, який посвідчує передання йому позикодавцем визначеної грошової суми (ч. 2 ст. 1047 ЦКУ). Виписка банку про перерахування коштів на банківський рахунок позичальника або видатковий касовий ордер (якщо кошти видано готівкою) також є підтвердженням надання позики.
Строк та порядок повернення позики також має бути визначено в договорі. Якщо договором не встановлено строк повернення позики або цей строк визначено моментом пред’явлення вимоги, позика має бути повернена позичальником протягом 30 днів з дня пред’явлення позикодавцем вимоги про це, якщо інше не встановлено договором (ч. 1 ст. 1049 ЦКУ). Сторони можуть визначити графік погашення боргу, якщо позика повертатиметься частинами.
Можливе також дострокове повернення безпроцентної позики, якщо інше не встановлено договором (ч. 2 ст. 1049 ЦКУ). Тобто якщо в договорі позики не зазначено, що позичальник не має права повернути позику раніше строку, встановленого договором, то він може повернути її достроково.
Безповоротна фінансова допомога (позика) вважається поверненою позикодавцеві в момент зарахування грошової суми, що позичалася, на його банківський рахунок (ч. 3 ст. 1049 ЦКУ). Але у договорі можна передбачити також повернення позики шляхом внесення готівки у касу підприємства – позикодавця.
Договір позики є укладеним з моменту передання грошей (ст. 1046 ЦКУ).
Безповоротна фінансова допомога – це, зокрема:
Поворотна фіндопомога, яку позичальник не повернув вчасно, може вважатися безповоротною фіндопомогою лише після закінчення строку позовної давності або за наявності інших підстав для визнання заборгованості безнадійною
Надання такої допомоги здійснюється, як правило, на підставі договору про надання безповоротної фінансової допомоги. За своєю суттю такий договір наближений до договору дарування.
За договором дарування одна сторона (дарувальник) передає або зобов'язується передати в майбутньому другій стороні (обдаровуваному) безоплатно майно (дарунок) у власність (ч. 1 ст. 717 ЦКУ). Дарунком можуть бути рухомі речі, в тому числі гроші та цінні папери (ч. 1 ст. 718 ЦКУ). Щодо таких видів дарунків в ЦКУ передбачено письмову форму договору, якщо вони мають особливу цінність (ч. 4 ст. 719 ЦКУ).
Письмова форма договору з нотаріальним посвідченням є обов’язковою у разі укладення фізичними особами між собою договору дарування валютних цінностей на суму, яка перевищує п'ятдесятикратний розмір неоподатковуваного мінімуму доходів громадян, тобто 850 грн (ч. 5 ст. 719 ЦКУ). Така вимога стосується і приватних підприємців.
На підставі ч. 1 ст. 207 ЦКУ правочин вважається таким, що вчинений у письмовій формі, якщо його зміст зафіксований в одному або кількох документах (у тому числі електронних), у листах, телеграмах, якими обмінялися сторони.
Юридичні особи (господарські товариства) повинні врахувати вимоги ч. 3 ст. 720 ЦКУ, яка передбачає, що підприємницькі товариства можуть укладати договір дарування між собою, якщо право здійснювати дарування прямо встановлено установчим документом дарувальника.
Надання безповоротної фіндопомоги може також здійснюватися на підставі договору пожертви, до якого застосовуються положення про договір дарування, якщо інше не встановлено законом.
Предметом договору пожертви можуть бути зокрема гроші та цінні папери (ч. 1 ст. 729 ЦКУ). Відмінність цього договору від договору дарування полягає зокрема у тому, що надання пожертви здійснюється для досягнення певної мети, наперед обумовленої сторонами договору.
Розглянемо цю ситуацію для різних варіантів оподаткування та інших умов.
ФОП на загальній системі оподаткування
ФОП на загальній системі може надавати як поворотну, так і безповоротну допомогу будь-якій особі, як юридичній, так і фізичній, у тому числі ФОПу.
У момент надання допомоги у ФОП не виникає витрат, а в момент повернення – не виникає доходів. Це визначається положеннями пп. 177.1, 177.2 ПКУ.
При цьому, у разі неповернення ФОПу отримувачем поворотної фінансової допомоги у встановлений термін та у разі спливу терміну давності, така безнадійна заборгованість також не включається у витрати ФОП.
У зв’язку з воєнним станом та поширенням операцій благодійництва може виникнути питання:
Чи не зменшує чистий оподатковуваний дохід ФОПа надання ним благодійної допомоги?
Ні, не зменшує.
Окремо в ЗІР податківці підкреслюють: сума благодійної (спонсорської) допомоги, яка надана неприбутковій організації фізичною особою – підприємцем на загальній системі оподаткування, не відноситься до витрат такого підприємця.
Надає поворотну допомогу, при цьому в період повернення він також перебуває на загальній системі, або надає безповоротну допомогу | У момент надання допомоги у ФОП не виникає витрат, а в момент повернення – не виникає доходів. Не виникає витрат у разі неповернення |
Надає поворотну допомогу на загальній системі, а повертається вона йому тоді, коли він уже став платником єдиного податку | Це не вигідний варіант: такі суми будуть оподатковані у підприємця-єдиноподатника 1-3 груп єдиним податком 15%, але – втрати статусу єдиноподатника не відбудеться, і можна продовжувати працювати на єдиному податку і далі |
ФОП на єдиному податку 1-3 груп: інколи «ні» – це просто «ні»
Такий ФОП не може надавати допомогу – ані поворотну, ані безповоротну.
Про це зазначено в ЗІР категорія 107.01.03 та категорія 107.01.03:
Як бачимо, у цій відповіді, хоч вона й надавалася на питання про безповоротну допомогу, відразу міститься й відповідь про поворотну – остання так само розглядається як здійснення заборонених видів діяльності.
Отже, така діяльність несумісна із статусом платника єдиного податку, і такий ФОП, якщо здійснив цю операцію, має з 1 числа наступного кварталу перейти на загальну систему.
Це питання, яке, здавалося б, чітко виписане у вищезгаданих консультаціях, все одно інколи викликає сумніви.
Це пов’язано з тим, що до 01.08.2023 діяла консультація, яка нині визнана нечинною. У ній на запитання:
Чи можуть ФОП – платники ЄП третьої групи, які застосовують особливості оподаткування, надавати фінансову допомогу (поворотну або безповоротну)?
Було надано відповідь: «Так», із посиланням на п. 9 підрозд. 8 розд. ХХ «Перехідні положення» ПКУ, де не було встановлено обмежень для фізичних осіб – підприємців – платників єдиного податку з особливостями оподаткування на період воєнного стану в Україні щодо надання фінансової допомоги (поворотної або безповоротної).
Але, оскільки ці особливості оподаткування діяли лише до 1 серпня 2023 року, то разом із їх скасуванням та внесенням змін до статей ПКУ втратила чинність і ця консультація. Тобто, вона поширювалась тільки на тих, хто тимчасово перейшов на ставку 2%.
Водночас це тимчасове послаблення, можна сказати, «обернулося проблемами», якщо порівнювати його з актуальною консультацією:
У разі, якщо допомога була надана на загальній системі, то повернення буде оподатковане, але необхідності переходу на загальну систему не буде.
Отже, про повернення допомоги, яка «тягнеться» ще із загальної системи, все зрозуміло. Повернення допомоги, яка була надана під час перебування на звичайній спрощеній системі – порушення, і наслідки теж зрозумілі, адже логіка тут є: порушення відбулося тоді, коли вона була надана, а повернення – це лише отримання доходу, який походить із заборонених видів діяльності, тому наслідки у вигляді позбавлення статусу єдиноподатника, та 15% оподаткування цілком логічні.
Але виникає питання:
Як слід вчинити підприємцю, який тимчасово застосовував особливості оподаткування, визначені п. 9 підрозд. ХХ ПКУ до 1 серпня 2023 року, тобто переходив на 2% єдиного податку, і встиг в цей період надати поворотну допомогу? Адже це було дозволено, і може так статися, що в даний момент, коли він уже перебуває на стандартній спрощеній системі, вона йому повертається.
Якщо читати цю консультацію буквально, то виникає враження, що такого ФОПа мали б перевести на загальну систему за рішенням податкового органу, а повернута йому сума мала б бути оподаткованою.
Однак сподіваємося, що принцип незворотності законодавства (тобто що закон зворотної сили не має) у цьому разі убезпечить такого ФОП від втрати спрощеної системи, але, скоріш за все, оподаткування у розмірі 15% до нього може бути застосоване.
Податківці не коментують такий випадок, наголошуючи, що кожна ситуація має бути розглянута в індивідуальному порядку з вивченням необхідних документів.
Щодо справедливості взагалі такого підходу, коли надання поворотної допомоги розглядається як надання фінансових послуг, слід визнати, що наявні поодинокі випадки позитивних судових рішень на користь ФОП, зокрема у постанові ВС від 14.02.2024 у справі №300/4074/22. Але це скоріше виняток, ніж правило, а тривалість терміну, який у цьому судовому спорі пройшов від виникнення справи до позитивного рішення – більше 5 років – говорить сама за себе.
Благодійна допомога від ФОП на єдиному податку 1-3 груп
Наостанок розглянемо благодійну допомогу – надання ФОПом на єдиному податку товарів, продукції, послуг, які він продає чи виробляє, безоплатно на благодійні цілі.
У цьому разі податківці лояльніші: вони не вимагають переходу на загальну систему, а просто зазначають, що не вбачають у цій операції такого учасника, як ФОП.
ФОП на загальній системі
Поворотна допомога. Враховуючи те, що отримання ФОП поворотної фінансової допомоги (позики) відповідно до умов договору підлягає обов’язковому поверненню у визначений строк, то протягом дії договору сума поворотної фінансової допомоги не включається до складу доходу суб’єкта господарювання – підтверджують податківці в ЗІР.
Безповоротна допомога. Вважається доходом фізичної особи, а не підприємця, і тому має оподатковуватися податковим агентом ПДФО 18% та військовим збором 5% у джерела виплати (ознака доходу 126, а не 157). Так зазначають податківці в ЗІР.
Сума безповоротної фінансової допомоги, надана фізичній особі включається до складу оподатковуваного доходу як дохід у вигляді додаткового блага.
Оскільки надана безповоротна фінансова допомога не є результатом від здійснення підприємницької діяльності фізичної особи – підприємця, що проводиться у порядку та за правилами передбаченими законодавством для такої категорії осіб, то така сума допомоги оподатковується за нормами встановленими ПКУ для оподаткування доходів фізичних осіб як додаткове благо.
Податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок із суми такого доходу за його рахунок за ставкою, визначеною у ст. 167 ПКУ.
ФОП на єдиному податку 1-3 груп
Отриманню поворотної допомоги – бути! Але – з обмеженнями. Сума, що не повернута протягом 12 місяців, включається до доходів платника єдиного податку. При цьому, і це вкрай важливо, є особливості терміну сплати податків та звітування по такому випадку.
Для платника 3 групи все стандартно: якщо період неповернення припав на відповідний квартал, то такий платник подає чергову декларацію за період, кратний кварталу, та включає таку суму в дохід, що підлягає оподаткуванню, і сплачує податок у складі податку за цей період у зазначені законодавством терміни.
Якщо у єдиноподатника 1 чи 2 груп неповернута допомога разом із отриманим підприємницьким доходом за цей рік не перевищує встановлених лімітів (167 та 834 мінзарплати відповідно), то все відбувається як завжди – подається декларація у річний термін, дохід включається в цифру загального доходу.
Але якщо ця неповернута допомога має критичну величину, тобто разом із нею загальний дохід вже виходить за межі лімітів, такі платники повинні подати декларацію за квартальний звітний період (використовувати форму для квартального періоду, а не річну), зазначити цей дохід у декларації, оподаткувати суму перевищення податком 15% та перейти з наступного кварталу на вищу групу або на загальну систему.
Оподаткування поворотної фінансової допомоги, отриманої ФОП платником єдиного податку, яка не повертається протягом 12 календарних місяців з дня її отримання, здійснюється за ставками, визначеними у пп. 293.2 ПКУ. При перевищенні у податковому (звітному) періоді обсягу доходу, визначеного п. 291.4 ПКУ, платник єдиного податку зобов’язаний застосувати до суми перевищення ставку єдиного податку у розмірі 15% (пп. 1 п. 293.4 ст. 293 ПКУ).
Чи можна уникнути оподаткування за неповернутою протягом 12 місяців допомогою, якщо отримана вона була на загальній системі?
Податківці вказують в ЗІР: термін 12 місяців діє і тут, тобто рахується не від дати переходу на єдиний податок, а від дати отримання такої допомоги, хоч ця дата і припадає на період перебування на загальній системі. Тобто, вона буде включена в дохід підприємця-єдиноподатника 1-3 груп в тому кварталі, на який припадає термін 12 місяців з дня її надання.
А якщо підприємець-єдиноподатник не став повертати допомогу, і просто припинив діяльність та скасував реєстрацію ФОП до спливу 12 місяців?
В ЗІР міститься наступна консультація:
З цієї консультації не зовсім зрозуміло, чи потрібно включати в дохід фізичної особи таку допомогу, якщо фізособа (колишній ФОП) розрахувалася зі своїм кредитором до спливу 12 місяців з дня отримання, але вже після закриття ФОП. Адже фізична особа продовжує відповідати за всіма боргами свого колишнього ФОП навіть після його припинення.
Із тексту випливає, що оподаткування у фізособи виникає в будь-якому разі – просто за фактом наявності неповернутої допомоги на момент закриття ФОП. Тому тут слід бути особливо уважними. У крайньому разі рекомендується за погодженням із надавачем, повернути таку допомогу від ФОП до моменту його закриття та одразу отримати її як фізична особа за новим договором.
Тут логіка така сама, як і для ФОП на загальній системі: це не є підприємницьким доходом, а є доходом фізичної особи (ЗІР).
При цьому, оскільки дохід виплачується фізособі, якщо платник є податковим агентом, то він зобов’язаний утримати відповідні податки – ПДФО 18% та військовий збір 5%.
Особливістю є те, що включення до доходу фізособи стосується тільки фінансової безповоротної допомоги – тобто, вираженої грошима. Натомість згідно з п. 292.3 ПКУ до суми доходу платника єдиного податку включається вартість безоплатно отриманих протягом звітного періоду товарів (робіт, послуг).
Безоплатно отриманими вважаються товари (роботи, послуги), надані платнику єдиного податку згідно з письмовими договорами дарування та іншими письмовими договорами, укладеними згідно із законодавством, за якими не передбачено грошової або іншої компенсації вартості таких товарів (робіт, послуг) чи їх повернення, а також товари, передані платнику єдиного податку на відповідальне зберігання і використані таким платником єдиного податку.
До суми доходу платника єдиного податку 3 групи, який є платником ПДВ, за звітний період також включається сума кредиторської заборгованості, за якою минув строк позовної давності.
Шаблони та зразки документів:
Договір безповоротної фінансової допомоги
Договір про надання поворотної фінансової допомоги
Лист-прохання щодо безповоротної фінансової допомоги
Договір про надання поворотної фінансової допомоги (позики) ФОПу
Договір про надання поворотної фінансової допомоги (від засновника)
Заява щодо способу повернення поворотної фінансової допомоги працівником
Додаткова угода про розірвання Договору про надання поворотної фінансової допомоги
Читайте більше:
Платник єдиного податку надає поворотну фінансову допомогу: податкові наслідки
ТОВ на 3 групі ЄП і нецільова допомога фізособі: дозволено чи заборонено
Безповоротна фінансова допомога: нюанси оподаткування та обліку
Поворотна фінансова допомога не повернута в строк: як уникнути дисконтування
Поворотна фінансова допомога: пролонгація та дисконтування
Поворотна фінансова допомога підприємству: отримання, облік, податки
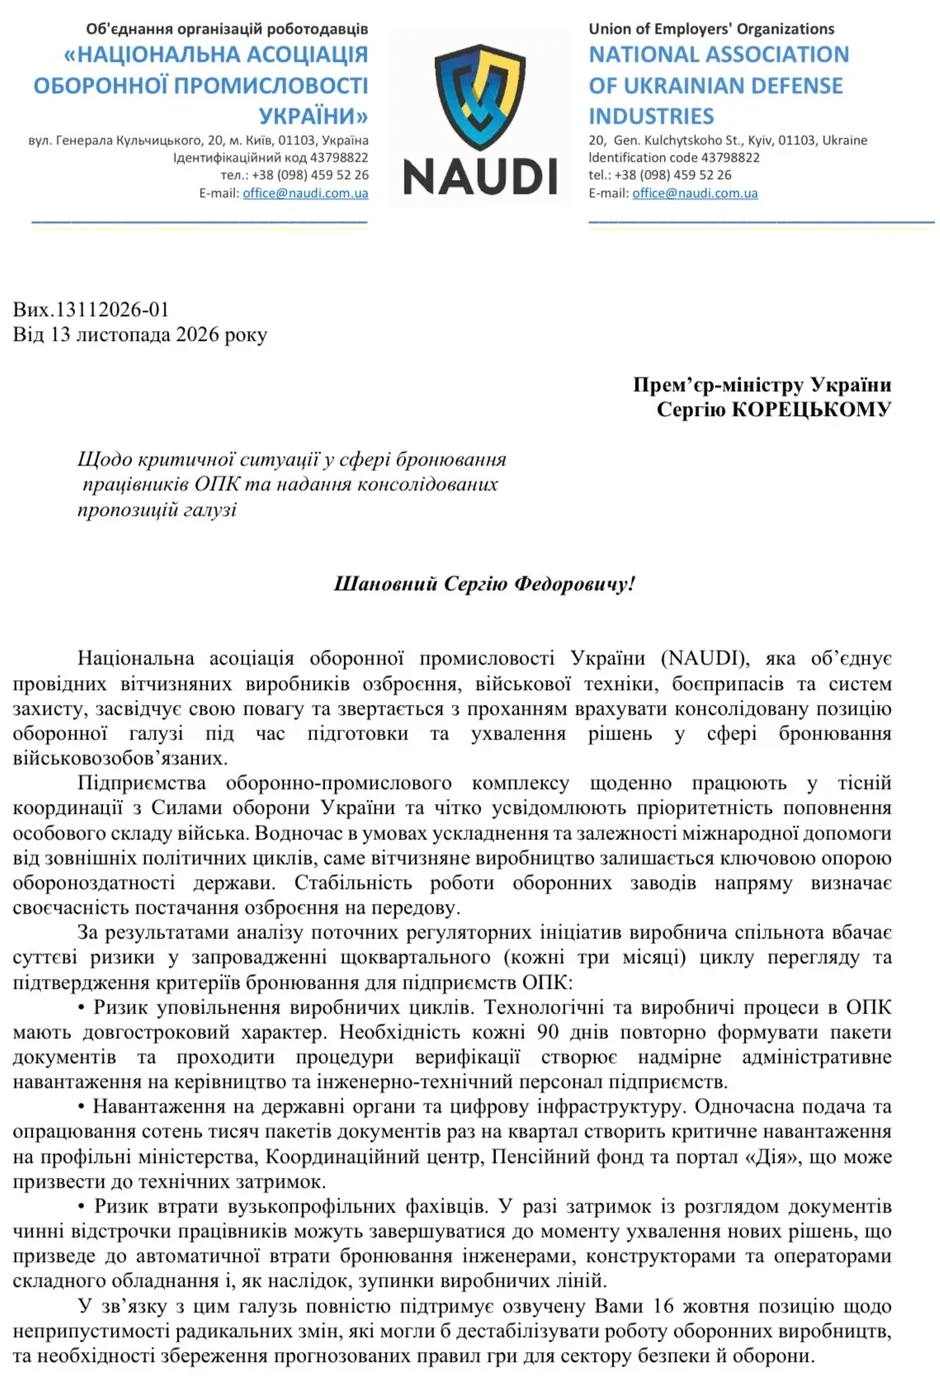
Після набрання чинності постановою КМУ №1328 оборонна галузь зіткнулася з ризиками втрати бронювання працівниками та зриву виробничих процесів. Національна асоціація оборонної промисловості України (NAUDI) звернулася до Прем’єр-міністра з пропозиціями терміново змінити правила. Зокрема, асоціація вимагає автоматично продовжити критичність підприємств і чинні відстрочки до 1 лютого 2027 року, а для критичних підприємств ОПК запровадити 100% бронювання. Також пропонується встановити строк дії критичності та відстрочок щонайменше на 12 місяців, щоб уникнути квартального переоформлення документів і ризику втрати ключових фахівців
Працівники написали заяви в яких просять здійснити утримання із заробітної плати за жовтень 2026 в розмірі одноденного заробітку та перерахувати суму утримання як добровільну благодійну допомогу на потреби ЗСУ. Як правильно розрахувати в данному випадку одноденний заробіток? Враховуючи, що на підприємстві працюють працівники з 5-денним робочим тижнем та працівники в яких змінний графік роботи
Рівненська ОДА оприлюднила проєкт оновлених критеріїв для визначення підприємств, які мають важливе значення для галузей національної економіки або потреб територіальних громад. Документ передбачає низку вимог до бізнесу: від обсягів доходу, кількості працівників і рівня зарплати до сплати податків, експорту та виконання оборонних замовлень. Окремі критерії встановили для аграрних, медичних, промислових підприємств і постачальників товарів та послуг для критично важливого бізнесу й військових. Розглянемо, хто зможе отримати відповідний статус і які показники потрібно виконати
Доплати і надбавки є одним із напрямків матеріального стимулювання працівників і їх можна визначити як законодавчо гарантовані або нормативно передбачені виплати понад основну заробітну плату, пов'язані з особливостями та умовами праці, а також із особистими якостями працівників (Методрекомендації №23)

Підприємство має юридичну адресу в Києві, а фактично працює в Харкові. Всі приміщення орендовані і подавались в формі 20-ОПП. Але ПДФО з робітників сплачується на рахунки в Києві. Як правильно виправити, з якого періоду перейти на сплату на Харків, які штрафні наслідки для підприємства?
ФОП на загальній системі оподаткування отримує безоплатно обладнання для підприємницької діяльності. Чи виникають ПДФО та військовий збір? Хто є податковим агентом, яка база й дата оподаткування, чи застосовується якийсь коефіцієнт (через те, що передаються матеріальні товари) та яка звітність потрібна?
Внесення грошових коштів до статутного капіталу підприємства в обмін на корпоративні права не є об’єктом оподаткування ПДВ. Такий висновок ґрунтується на пп. 196.1.1 Податкового кодексу України, який виключає з об’єкта оподаткування операції з випуску, розміщення та продажу цінних паперів і корпоративних прав. Важливо, щоб внесення коштів було підтверджене відповідними статутними та розрахунковими документами
З 1 жовтня 2026 року роботодавці подаватимуть новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звіти за І – ІІІ квартали 2026 року необхідно подати не пізніше 9 листопада 2026 року. Якщо визначено суми внеску – сплатити до 19 листопада. У ДПС повідомили, як розрахувати внесок та заповнити форму на практичних прикладах
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
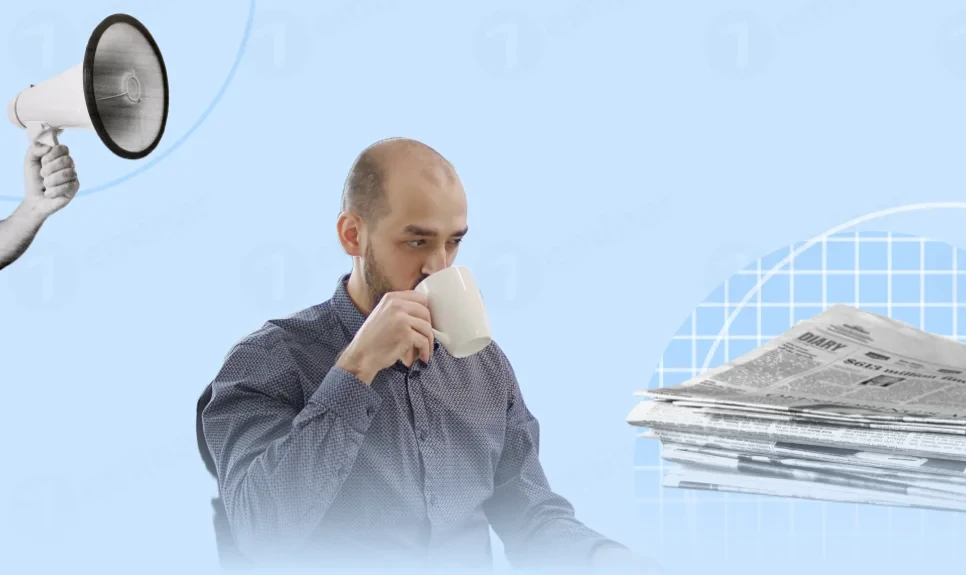
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?
Банк може в односторонньому порядку припинити ділові відносини з клієнтом і закрити його рахунки, якщо встановить неприйнятно високий рівень ризику. Проте таке рішення має бути обґрунтованим і підтвердженим належними доказами. Верховний Суд розглянув спір між банком і недержавним пенсійним фондом та пояснив, які обставини можуть виправдати відмову від обслуговування. У цій справі суд врахував транзит коштів, циклічність операцій, відсутність працівників і ризикові зв’язки з іншими компаніями
14 листопада Закон України від 11.11.2026 №5066-IX був опублікований в «Голос України».Цей Закон набирає чинності через 6 місяців з дня його опублікування, окрім окремих його положень. Закон передбачає відновлення контролю за державною допомогою суб’єктам господарювання, а також повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Для мікро- та малого бізнесу запровадили спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Закон України від 11.11.2026 №5062-IX передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством