


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Чи однаково обліковується ПФД від засновника і від сторонньої компанії? Що змінюється, якщо борг прощають, а не повертають? А якщо позика довгострокова? Відповіді залежать від конкретної ситуації – і для кожної з них у матеріалі є алгоритм дій
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало безвідсоткову ПФД на строк два роки – 100 000 грн. Сума дисконту – 36 000 грн. Амортизація дисконту – щороку. Амортизація дисконту станом на кінець першого року – 8 000 грн, другого – 18 000 грн, на дату переведення боргу до складу поточної заборгованості – 10 000 грн. ПФД повернули по закінченні строку договору.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали довгострокову ПФД | 311 | 505/тіло* | 100 000 |
2 | Нарахували дисконт на дату отримання | 505/дисконт | 733** | 36 000 |
3 | Нарахували амортизацію дисконту на кінець першого року | 952*** | 505/дисконт | 8000 |
4 | Нарахували амортизацію дисконту на кінець другого року | 952 | 505/дисконт | 18 000 |
5 | Списали залишок амортизації дисконту, перш ніж перевести борг до складу поточної заборгованості | 952 | 505/дисконт | 10 000 |
6 | Перевели борг до складу поточної заборгованості, оскільки її погашення очікують протягом 12 місяців | 505/тіло | 611 | 100 000 |
7 | Повернули ПФД | 611 | 311 | 100 000 |
Примітки * Довгострокову позику відображають у фінзвітності за дисконтованою вартістю, яка зазвичай менша від номінальної суми позики (суми, фактично отриманої на поточний рахунок у банку). Щоб не втратити в обліку реальну (номінальну) суму заборгованості за позикою, інвентаризувати її, рекомендуємо вести облік ПФД із застосуванням окремих аналітичних рахунків **Якщо отримуєте довгострокову позику дисконт збільшить фінансові доход – за кредитом субрахунку 733 «Інші доходи від фінансових операцій». До уваги! Якщо довгострокову ПФД отримали від засновника, дисконт покажіть не у складі доходів, а у складі власного капіталу: Д-т 505 «Інші довгострокові позики в національній валюті» – К-т 452 «Вилучені вклади й паї» *** Амортизація дисконту збільшить фінвитрати– за дебетом субрахунку 952 «Інші фінансові витрати». Якщо амортизуєте дисконт за ПФД, що отримали від засновника зробіть проведення: Д-т 452 – К-т 505 | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало на рік безвідсоткову ПФД у сумі 50 000 грн. Сторони домовились про прощення боргу у сумі 20 000 грн. Решту боргу погасили готівкою.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали короткострокову ПФД | 311 | 685 | 50 000 |
2 | Простили частину боргу | 685 | 719* | 20 000 |
3 | Погасили заборгованість готівкою | 685 | 301 | 30 000 |
Примітки * Вважаємо, що у разі прощення боргу за ПФД до закінчення строку позовної давності слід кредитувати субрахунок 719 «Інші доходи від операційної діяльності». Альтернативний варіант – застосувати субрахунок 717 «Дохід від списання кредиторської заборгованості». Але, згідно Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну від 30.11.1999 №291 його використовують для обліку доходу від списання короткострокової кредиторки, за якою закінчився строк позовної давності. | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало від засновників ПФД на строк 6 місяців:
Після закінчення строку позовної давності заборгованість перед засновниками списали з балансу.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали короткострокову ПФД від засновника-фізособи готівкою | 301 | 685 | 10 000 |
2 | Отримали короткострокову ПФД від засновника-юрособи на рахунок в банку | 311 | 685 | 200 000 |
3 | Списали заборгованість перед засновником-фізособою після закінчення строку позовної давності | 685 | 717 | 10 000 |
4 | Списали заборгованість перед засновником-юрособою після закінчення строку позовної давності | 685 | 717 | 200 000 |
ТОВ «Вікторія», платник податку на прибуток та ПДВ надало безвідсоткову довгострокову ПФД на умовах із Ситуації 1.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Надали довгострокову ПФД | 183/тіло | 311 | 100 000 |
2 | Нарахували дисконт на дату отримання | 952* | 183 | 36 000 |
3 | Нарахували амортизацію дисконту на кінець першого року | 183 | 733** | 8000 |
4 | Нарахували амортизацію дисконту на кінець другого року | 183 | 733 | 18 000 |
5 | Списали залишок амортизації дисконту, перш ніж перевести борг до складу поточної заборгованості | 183 | 733 | 10 000 |
6 | Перевели борг до складу поточної заборгованості, оскільки її погашення очікують протягом 12 місяців | 377 | 183 | 100 000 |
7 | Повернули ПФД | 311 | 377 | 100 000 |
Примітки * Якщо надаєте довгострокову позику дисконт збільшить фінансові витрати – за дебетом субрахунку 952. ** Амортизація дисконту збільшить фіндоходи – за дебетом субрахунку 733. | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ надав ПФД на один рік:
До закінчення строку позовної давності прийняли рішення про прощення боргу. Фізособу-боржника повідомили про прощення боргу.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Надали короткострокову ПФД юрособі | 377 | 311 | 120 000 |
2 | Створили резерв сумнівних боргів | 944 | 38 | 120 000 |
3 | На дату прощення боргу відкоригували створений резерв сумнівних боргів | 38 | 719 | 120 000 |
4 | Простили борг юрособі | 949 | 377 | 120 000 |
5 | Надали короткострокову ПФД фізособі | 377 | 311 | 25 000 |
6 | Простили борг фізособі* | 949 | 377 | 25 000 |
Примітки * Якщо повідомили фізособу-боржника рекомендованим листом, шляхом укладення договору або під підпис, то фізособа самостійно декларує дохід та сплачує ПДФО і ВЗ за підсумками річної декларації. Якщо повідомлення не було, юрособа як податковий агент зобов'язана утримати та сплатити податки. Сума ПФД, прощена (анульована) юрособою, для фізособи є додатковим благом. До уваги! Дохід не виникає, якщо сума прощеного боргу не перевищує 25% однієї мінзарплати на 1 січня звітного року (пп. «д» пп. 164.2.17, пп. 165.1.55 Податкового кодексу України; ПК). Суму перевищення оподаткуйте ПДФО (18%) та ВЗ (5%) | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ надало ПФД фізособі-засновнику на строк 5 місяців – 55 000 грн. Резерв сумнівних боргів не створювали. Після закінчення строку позовної давності боржник повернув 5000 грн, а решту списали.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Надали короткострокову ПФД засновнику | 377 | 311 | 55 000 |
2 | Отримали частково борг | 311 | 377 | 5000 |
3 | Списали решту суми боргу фізособи-засновника після закінчення строку позовної давності* | 944 | 377 | 50 000 |
4 | Водночас списану дебіторську заборгованість відобразили на позабалансовому рахунку | 071 | - | 50 000 |
Примітки * Якщо заборгованість за ПФД списуєте через закінчення строку позовної давності, то заборгованість за позикою може перетворитися для фізособи на оподатковуваний дохід (пп. 164.2.7 ПК). До уваги! Фізособа-позичальник повинна самостійно відобразити дохід у річній декларації про майновий стан і доходи і сплатити до бюджету ПДФО та ВЗ із оподатковуваної суми списаної заборгованості. | ||||
Читайте більше:
Поворотна фінансова допомога не повернута в строк: як уникнути дисконтування
Поворотна фінансова допомога: пролонгація та дисконтування
Поворотна фінансова допомога надається в касу, повертається – на картку: чи можна та що врахувати
Поворотна фіндопомога: як уникнути ризиків при продовженні договорів
Поворотна фінансова допомога підприємству: отримання, облік, податки
Поворотна фіндопомога: деталі, які врятують від претензій ДПС
Немає коштів на повернення поворотної фіндопомоги: практичні поради для бізнесу
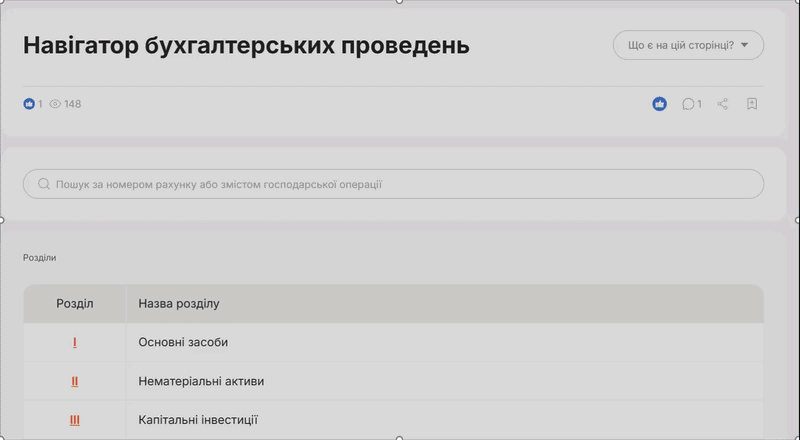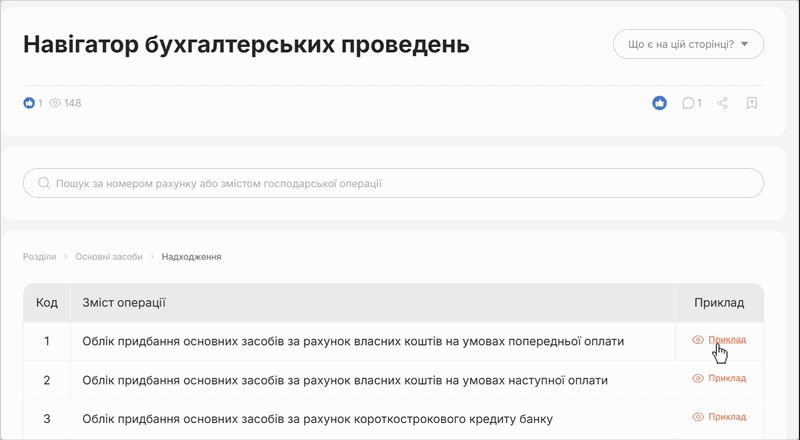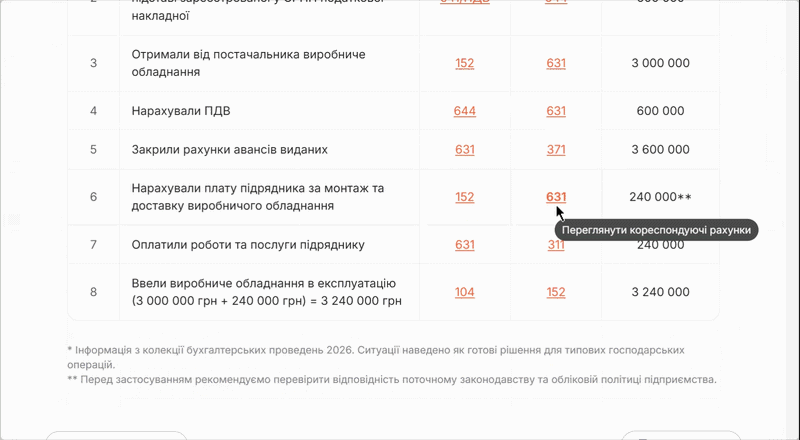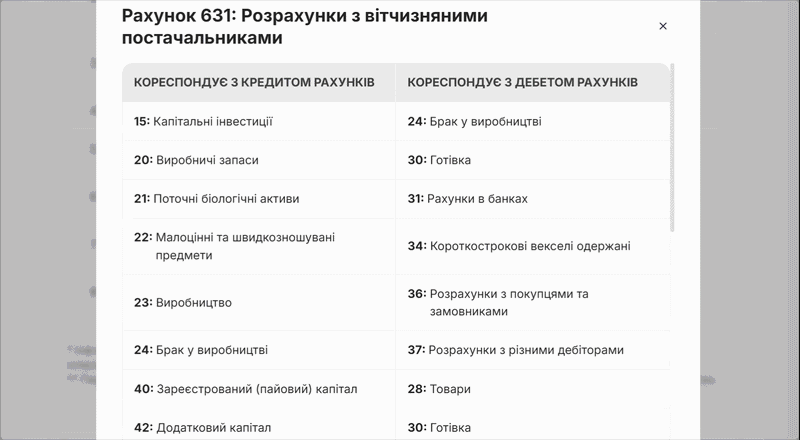
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
Пошкодження дата-центру внаслідок воєнних дій може унеможливити своєчасне виконання підприємством податкових обов’язків – від подання звітності до сплати податків і реєстрації податкових документів. Для таких випадків Податковий кодекс передбачає спеціальний механізм звільнення від відповідальності, якщо платник об’єктивно не мав можливості виконати свої обов’язки вчасно. Водночас таку неможливість необхідно підтвердити у встановленому порядку. Після пошкодження дата-центру платнику варто зафіксувати наслідки атаки, зібрати підтвердні документи та подати до ДПС заяву відповідно до вимог наказу Мінфіну №225

КНП, яке проводить обов’язкові медичні огляди для власних працівників у межах статутної діяльності, не втрачає статус неприбуткової організації та не порушує вимог п. 133.4 ПКУ, за позицією ДПС. Безоплатне проведення таких оглядів за рахунок ресурсів підприємства також не розглядається як розподіл доходів або прибутку серед працівників

Перед оцифруванням паперової трудової книжки варто уважно перевірити всі записи. Помилки в ПІБ, датах, відомостях про прийняття та звільнення або відсутність необхідних реквізитів можуть ускладнити внесення даних до електронної трудової книжки. Розповідаємо, що саме перевірити та як виправити виявлені недоліки

Припинення підприємницької діяльності ФОП не означає автоматичного припинення його податкових обов’язків, зокрема щодо звітності за найманих працівників. Якщо запис про припинення діяльності внесено до ЄДР 25.08.2026, ФОП втрачає статус підприємця саме з цієї дати. Водночас останній Податковий розрахунок за III квартал 2026 року можна подати вже після внесення відповідних відомостей до інформаційних систем ДПС – 25.08.2026 або 26.08.2026 залежно від часу надходження даних з ЄДР

Жовтень – місяць, колиі бухгалтеру краще не чекати, поки дедлайни почнуть наздоганяти. Чи буде остаточно прийнятий Держбюджету 2027 і скільки доведеться ФОП у 2027 році платити податків? Які податки та звітність чекають ФОП уже цього місяця? Чи зміниться індексація зарплати? Коли починати річну інвентаризацію? еАкциз запускають чи знову перенесуть? А що буде з рахунками боржників із 23 жовтня? І ще багато дедлайнів для бухгалтера, які варто одразу занести в календар. Зібрали головні зміни, платежі, дедлайни та ризики жовтня – щоб нічого важливого не пропустити
Дотримання встановлених лімітів доходу – одна з ключових умов перебування на спрощеній системі оподаткування. Якщо у платників єдиного податку виникає переліміт доходів, то діяти потрібно своєчасно, щоб уникнути неприємних наслідків у вигляді штрафів та втрати статусу єдинника. У статті розглянемо порядок дій, правила заповнення декларації при перевищенні ліміту, ключові аспекти та практичні кейси, що допоможуть розібратися в цій ситуації
Не кожен документ із назвою «запит на публічну інформацію» потрібно розглядати саме як запит за Законом №2939. Визначальним є зміст документа та те, чого саме просить заявник. Якщо йдеться про надання вже наявної інформації або копій документів, це запит на публічну інформацію, який за загальним правилом розглядається протягом п’яти робочих днів. Натомість прохання надати консультацію, правову позицію, провести перевірку, вирішити питання чи вчинити певні дії має ознаки звернення громадянина та розглядається за іншими правилами і строками
Якщо комунальне підприємство має право бронювати 100% працівників, але кількість заброньованих перевищує запропонованих до бронювання, які очікувати наслідки?
Для ФОП, які продають товари через Інтернет, важливо правильно визначити дату отримання доходу, адже саме вона визначає звітний період для оподаткування. Якщо розрахунок через термінал підтверджується фіскальним чеком, доходом вважається сума на дату, зазначену в чеку. Водночас під час продажу товарів із використанням сервісів Нова Пей, Розетка Пей або Нової пошти, коли покупець оплачує товар при отриманні, датою доходу є дата зарахування коштів на рахунок ФОП
В Україні підготували Рамку фінансових компетентностей підприємців, суб’єктів мікро- та малого бізнесу – практичний орієнтир для розвитку фінансової грамотності бізнесу. Документ охоплює компетентності, необхідні для започаткування, ведення, розвитку та забезпечення фінансової стійкості підприємства, і враховує різні етапи розвитку бізнесу. Рамка складається з чотирьох основних блоків: фінансові послуги, управління та планування фінансів, ризики й страхування та фінансовий ландшафт. Підприємці можуть використовувати її для самооцінки, виявлення прогалин у знаннях і навичках та формування індивідуального плану подальшого навчання
У ФОПа, який ліквідується, одна з працівниць на даний момент перебуває у відпустці по вагітності та пологам (18.10.2026 ця відпустка закінчується). Звільнятися вона не хоче ні за власним бажанням, ні за угодою сторін. Як бути в такій ситуації, щоб це було правомірно? В законі написано, що ФОП може звільнити її у разі працевлаштування на інше місце, але ця вимога не здійсненна

У Верховній Раді зареєстровано законопроєкт №16096, який передбачає новий механізм фінансового стимулювання посередників у працевлаштуванні внутрішньо переміщених осіб (ВПО). Суб’єкти господарювання, які допомогли ВПО знайти роботу за трудовим договором, зможуть отримати одноразову виплату в розмірі трьох мінімальних зарплат, розподілену на два етапи. Якщо особу працевлаштовано в галузі з дефіцитом робочої сили, суму збільшуватимуть із коефіцієнтом 1,2 або 1,5. Для отримання коштів необхідно буде підтвердити факт працевлаштування, безперервну зайнятість протягом шести місяців та сплату ЄСВ
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України