
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У Верховній Раді зареєстровано законопроєкт від 29.10.2026 №16200, який передбачає комплексну підтримку бізнесу та цивільних осіб, що виконують професійні й трудові обов’язки на територіях активних або можливих бойових дій. Серед пропозицій – податкові пільги, додаткові трудові та соціальні гарантії, звільнення визначених доходів від ПДФО, а також зарахування підтверджених періодів роботи до страхового стажу в подвійному розмірі для територій активних бойових дій і в півторакратному – для територій можливих бойових дій
У ВРУ зареєстровано законопроєкт від 29.10.2026 №16200 «Про внесення змін до Податкового кодексу України та інших законів України щодо підтримки суб’єктів господарювання та осіб, які забезпечують життєдіяльність на територіях бойових дій».
Основні положення проекту акта
Законопроєкт передбачає створення комплексного правового механізму підтримки суб'єктів господарювання, які здійснюють діяльність на територіях активних або можливих бойових дій, а також встановлення додаткових трудових та соціальних гарантій цивільним особам, які в умовах воєнного стану фактично та особисто виконують посадові, службові, професійні або трудові обов'язки на таких територіях та забезпечують життєдіяльність населення, функціонування держави, територіальних громад, підприємств, установ та організацій.
У частині підтримки суб'єктів господарювання законопроєктом передбачається встановлення додаткових економічних стимулів для підтримання їх діяльності на територіях бойових дій. Зокрема, пропонується:
Також законопроєктом передбачається встановлення податкової гарантії для осіб, які набули статусу учасника забезпечення життєдіяльності на територіях бойових дій. Зокрема, передбачається звільнення від оподаткування податком на доходи фізичних осіб визначених доходів таких осіб за підтверджені періоди фактичного та особистого виконання ними відповідних обов'язків на територіях активних бойових дій.
Окремий блок положень законопроєкту спрямований на визначення категорій осіб, на яких поширюється його дія, та правових засад набуття статусу учасника забезпечення життєдіяльності на територіях бойових дій.
Для набуття статусу враховуються документально підтверджені періоди фактичного та особистого виконання відповідних обов'язків починаючи з 24 лютого 2022 року. Такі періоди можуть бути переривчастими та підлягають сумуванню окремо для територій активних та можливих бойових дій. Статус набувається на підставі рішення уповноваженого органу за заявою особи у
порядку, визначеному законом.
Законопроєктом передбачається комплекс додаткових трудових та соціальних гарантій для осіб, які забезпечують життєдіяльність на територіях бойових дій.
Зокрема:
Окремо передбачаються гарантії щодо медичної та психологічної допомоги і реабілітації.
Для цілей пенсійного забезпечення, законопроєктом передбачається належне документування та облік періодів фактичного виконання відповідних обов'язків на територіях активних та можливих бойових дій. Такі періоди зараховуються до страхового стажу в особливому порядку:
Автори законопроєкту передбачають, що у результаті прийняття закону буде створено додаткові умови для підтримання діяльності суб'єктів господарювання та економічної активності на територіях бойових дій, а також встановлено комплекс трудових і соціальних гарантій для осіб, які забезпечують життєдіяльність населення та функціонування держави, територіальних громад, підприємств, установ та організацій в умовах бойових дій.
Джерело: ВРУ
Оподаткування доходів з платформ з 2027 року: закон набрав чинності
Воєнний стан продовжили до 29 січня 2027 року: що має врахувати бухгалтер
Конкурси повертаються – закон ухвалено у ІІ читанні: як зміниться держслужба
Легальний старт без бюрократії: як працюватиме формула «2000 євро без податків» на OLX
Законопроєкт №16197: коли вважатиметься виконаним рішення про поновлення працівника на роботі
Податківці пояснили, що фізична особа – підприємець – платник єдиного податку другої групи, має право надавати послуги виключно платникам єдиного податку (фізичним особам – підприємцям та юридичним особам – резидентам) та/або населенню (фізичним особам, в тому числі іноземним громадянам, які живуть в Україні тривалий час), незалежно від джерела надходження коштів (орендної плати)
З 1 січня 2025 року встановлений обов'язок сплати військового збору юрособами 3 групи ЄП. Юрособа 3 групи має сплатити військовий збір за ІІІ квартал до 20 листопада 2026 року. Тобто, крайній строк 19 листопада. Ставка військового збору для юрособи 3 групи становить 1% від доходу, отриманого за підсумками ІІІ квартал 2025 року
Проєктом закону пропонують комплексно змінити правила оподаткування контрольованих іноземних компаній (КІК): запровадити нове визначення пасивних доходів, замінити об’єкт оподаткування «скоригований прибуток КІК» на «нерозподілений дохід КІК» і переглянути умови звільнення від оподаткування
Благодійна допомога на лікування – одна з тих категорій доходів, які не оподатковуються ПДФО за умови належного документального підтвердження. Закон дозволяє благодійним організаціям надавати фінансову підтримку на медичні послуги як в Україні, так і за кордоном, без податкових наслідків для отримувача. Головне – підтвердити цільовий характер коштів та факт надання або необхідності медичного обслуговування
З 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю, зокрема спеціальний норматив у розмірі 2% для закладів охорони здоров’я, реабілітаційних установ і надавачів соціальних послуг. Розглянемо, як визначити кількість робочих місць, кого можна зарахувати до виконання нормативу, як розрахувати внесок із 50-відсотковою пільгою під час воєнного стану та подати звітність до 9 листопада 2026 року
Постановою КМУ від 30 жовтня 2026 року №1365 змінено порядок затвердження мінімально допустимих експортних цін на окремі види товарів. Для товарів за кодом УКТ ЗЕД 0802 32 00 00 на листопад–грудень 2026 року передбачено застосування коефіцієнта 0,714, за винятком визначених умов поставки
Кабмін розширив можливості комплексної електронної послуги «е-Підприємець». Відтепер через неї можна буде не лише отримувати раніше доступні послуги, а й подавати заяву про об’єкти оподаткування та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також оновлено перелік заявників, дозволено підписувати заяви через «Дія.Підпис» та уточнено правила їх подання. Які саме зміни передбачає постанова №1336 читайте далі

Працюєте в коворкінгу, орендуєте офіс зі спільним інтернетом або ведете облік одразу кількох клієнтів? Однакова IP-адреса може стати приводом для запитань від податкової, банку чи АМКУ. Зібрали чекліст для різних ситуацій: які договори та документи підготувати заздалегідь, що перевірити і чого не робити, аби не посилити підозри
Роботодавець може організовувати охорону майна та встановлювати відеоспостереження за наявності законної мети й дотримання права працівників на приватність. Водночас внутрішні накази не надають права на примусовий обшук особистих речей, а законність відеоспостереження залежить від його мети, місця встановлення камер і порядку обробки персональних даних
Верховний Суд скасував рішення судів, які затвердили мирову угоду між міською радою та товариством у спорі про магазин на комунальній земельній ділянці. Суд зазначив, що окреме рішення сесії ради для укладення цієї угоди не вимагалося, однак суди мали перевірити, чи не порушує вона інтересів територіальної громади та чи мав магазин ознаки самочинного будівництва на час зведення
За роз’ясненням податківців, суб’єкт господарювання, який має ліцензію на вирощування тютюну, є платником акцизного податку як виробник тютюнової сировини та повинен подавати декларацію відповідно до пункту 223.2 ПКУ. Водночас пункт 49.2-1 ПКУ передбачає подання декларацій за кожний звітний період за наявності чинної ліцензії незалежно від того, чи провадилася господарська діяльність у цей період
У 2026 році Кабмін суттєво оновив порядок звіряння даних персонального військового обліку з територіальними центрами комплектування та соціальної підтримки. Нові правила визначають не лише перехід до цифрового формату, а й встановлюють чіткі строки, порядок взаємодії зі «своїм» і «чужими» ТЦК та СП, а також алгоритм дій у разі відсутності технічної можливості електронного обміну. Незважаючи на цифровізацію, на практиці більшість підприємств поки що продовжують проводити звіряння у паперовому форматі. Розберемося, які вимоги вже діють, що потрібно зробити відповідальному за військовий облік та як уникнути типових помилок

У Верховній Раді зареєстровано законопроєкт №6197, який передбачає зміни до статті 235 КЗпП щодо виконання рішення суду про поновлення працівника на роботі. За пропозицією авторів, виконання рішення вважатиметься завершеним після видання наказу про поновлення та фактичного допуску працівника до виконання попередніх обов’язків за умови, що працівник обізнаний про наказ і має реальну можливість працювати
У Збройних силах України посилюють контроль за роботою військово-лікарських комісій при ТЦК та СП. Наказ передбачає постійний моніторинг рішень ВЛК, перевірки обґрунтованості медичних висновків, додаткову увагу до військовозобов’язаних із хронічними захворюваннями та посилення нагляду за направленням на медогляди й оформленням документів
Уряд визначив подальші заходи з детінізації економіки, зокрема щодо запобігання зловживанням під час митного оформлення гуманітарної допомоги та протидії штучному дробленню бізнесу для ухилення від сплати ПДВ. Найближчим часом планують визначити оновлений перелік товарів, яких стосуватимуться зміни, а податкова, митна служба та БЕБ посилять роботу з платниками високого рівня ризику
З 26 листопада 2026 року набирають чинності оновлені вимоги до фруктових джемів, желе, мармеладів і підсолодженого каштанового пюре. Вони визначають мінімальний вміст фруктової сировини, правила зазначення її кількості на етикетках і вимоги до найменування продукції. Для виробників також уточнено умови перехідного періоду, який не починається заново з дати набрання чинності змінами
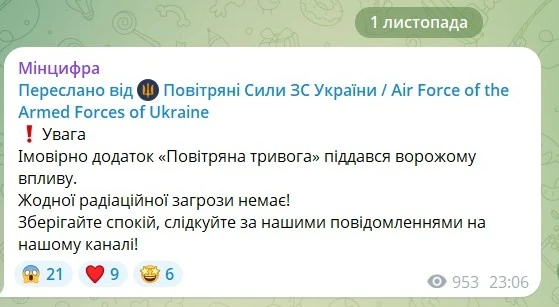
1 листопада 2026 року Мінцифри повідомило про ймовірний ворожий вплив на застосунок «Повітряна тривога» та спростувало інформацію про радіаційну загрозу. Розповідаємо, як отримувати сповіщення про повітряну небезпеку альтернативними способами: через екстрені налаштування смартфона, сирени та офіційні канали Повітряних Сил ЗСУ
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?