🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Статистичні звіти
19.02.2026
Звіт про постачання та використання енергії за формою №11-мтп (річна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №11-МТП (річна). Також підкажемо, як заповнити звіт про постачання та використання енергії і що буде за його неподання
Хто подає звіт про постачання та використання енергії за формою №11-мтп (річна)
Річний звіт про постачання та використання енергії за формою №11-МТП (далі – Звіт) подають юридичні особи, відокремлені підрозділи юридичних осіб, які відпускають та/або використовують тепло- та електроенергію.
На замітку! Підприємство подає тільки ту статистичну звітність, яка зазначена в Переліку надаваних звітів в Кабінеті респондента на сайті статистики
На офіційному сайті Держстату за кодом підприємства перевірте перелік статистичних звітів, до яких ваша юридична особа залучена до звітування в поточному періоді. Для цього зайдіть в «Кабінет респондента».
В які строки подає звіт про постачання та використання енергії за формою №11-мтп (річна)
Звіт подають щороку не пізніше 28 лютого.
Якщо цей день припадає на вихідний або святковий день, то звітують у перший робочий день після нього.
Увага! Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Куди подавати звіт про постачання та використання енергії за формою №11-мтп (річна)
Підприємства подають форму №11-МТП (річна) до органу державної статистики за своїм місцезнаходженням, тобто за місцем державної реєстрації.
Яка відповідальність за неподання форми №11-МТП (річна)
Порушення порядку подання або використання даних державних статистичних спостережень тягне за собою відповідальність згідно зі ст. 186-3 Кодексу України про адміністративні правопорушення (далі – КУпАП).
Так, за неподання органам статистики Звіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням загрожує штраф:
- від 10 до 15 нмдг (від 170 до 255 грн);
- від 15 до 25 нмдг (від 255 до 425 грн) – за повторне вчинення правопорушення особою, на яку вже накладали адмінстягнення протягом року.
На замітку! Для накладення стягнення на особу, винну у неподанні Звіту, органам статистики не потрібно звертатися до суду (ст. 244-3 КУпАП)
Форма, за якою звітують про постачання та використання енергії
З 1 січня 2025 року про постачання та використання енергії звітуйте за формою, затвердженою наказом Держстату від 24.04.2024 №137.
Завантажити бланк: Звіт про постачання та використання енергії. Форма №11-мтп (річна).
Який порядок заповнення звіту про постачання та використання енергії за формою №11-мтп (річна)
Для правильного заповнення Звіту скористайтеся роз’ясненням Держстату від 27.06.2025 №19.1.2-12/21-25 (далі – Роз'яснення).
Форма № 11-мтп містить показники використання електроенергії та теплоенергії на виробничо-експлуатаційні та господарсько-побутові потреби підприємств, показники щодо джерел постачання електроенергії, теплоенергії та енергогенеруючих потужностей котельних та інших енергетичних установок.
Зазначені показники форми беруть із первинних документів.
Увага! Дані по всіх розділах за всіма рядками наводять з одним десятковим знаком відповідно до одиниць вимірювання. За відсутності даних у відповідних рядках (графах) форми ставлять прочерк
У випадку відсутності даних у формі зазначайте одну з наведених на бланку причин, за винятком причини «Не здійснюється вид економічної діяльності, який спостерігається».
Форма має три розділи. Опишемо, що вказувати в них.
Розділ 1. Джерела постачання енергії та їх потужність
Цей розділ містить показники щодо джерел постачання електроенергії, теплоенергії та енергогенеруючих потужностей котельних та інших енергетичних установок.
Установлену електричну та теплову потужності джерел постачання енергії відображають станом на кінець звітного року. Показники щодо установленої потужності енергогенеруючих станцій (установок) відображайте в кіловатах та гігакалоріях за годину.
Рядок 100 має містити сумарні дані щодо установленої потужності та обсягів відпуску електро- та теплоенергії у звітному році за всіма видами джерел постачання, наведених у рядках 111–185 розділу 1, а саме:
- тепловими електростанціями (ТЕС);
- тепловими електростанціями з комбінованим циклом виробництва, теплоелектроцентралями (ТЕЦ);
- атомними електростанціями (АЕС);
- вітровими електростанціями (ВЕС);
- сонячними електростанціями (СЕС);
- гідроелектростанціями (ГЕС);
- гідроакумулюючими електростанціями (ГАЕС);
- теплогенеруючими станціями або установками, котельнями; утилізаційними установками;
- теплонасосними установками; електрокотлами;
- іншими енергогенеруючими установками, не зазначеними вище.
Дані щодо установленої потужності та обсягів відпуску електро- та теплоенергії когенераційними установками записуйте до рядків 113, 114.
У рядку 150 відображайте дані про установлену потужність та обсяги відпуску електроенергії гідроакумулюючою електростанцією в насосному режимі роботи, які включають електроенергію, витрачену на перекачку води гідроакумулюючими і перекачувальними установками, що працюють у режимі синхронного компенсатора.
У рядку 160 показуйте інформацію щодо установленої потужності та обсягів відпущеної теплоенергії котельнями та блочними котельними установками (які є генераторами тепла для систем опалення та гарячого водопостачання об'єктів виробничого та господарського призначення), окремими котлами, не об'єднаними в котельню: водогрійними, паровими, газовими котлами-утилізаторами, за винятком електрокотлів, які враховуються окремо в рядку 180.
У рядках 170–175, а також 185 наводьте дані:
- про потужність та обсяги відпущеної енергії, яка отримана від котлів-утилізаторів; фізичного тепла продуктів виробництва, у тому числі від відібраного тепла на проміжних етапах технологічного процесу; фізичного тепла відхідних гарячих газів промислових печей і котельних агрегатів, тепла відвальних шлаків тощо; тепла пари, відпрацьованої в теплових установках: у пресах, у парових приводах насосів і компенсаторів тощо (рядок 170);
- про потужність та обсяги відпущеної енергії теплонасосних установок, що працюють на базі використання таких енергоресурсів, як тепло, яке відходить від систем охолодження виробничих агрегатів (рядок 175);
- про потужність та обсяги відпущеної енергії підігрівачів води (рядок 180);
- про потужність та обсяги відпущеної енергії інших установок (зокрема пересувних), не зазначених вище (рядок 185).
Важливо! Теплову потужність та обсяги відпущеної теплової енергії підігрівачів води враховуйте в рядку 180
Дані щодо теплової енергії, одержаної в теплоутилізаційних установках при спалюванні горючих вторинних енергоресурсів: горючих газів, попутно одержаних у процесі виробництва (доменний газ, коксовий газ, крекінг-газ та ін.), паливних відходів вуглезбагачення, деревообробки, горючих сланців та інших, входять до складу даних щодо теплової енергії, відпущеної котельними. Їх відображайте в рядку 160.
У рядку 190 окремо з рядків 111–114, 160 та 185 виділені джерела постачання енергії, які працюють на твердому й рідкому біопаливі та на біогазі, з наступною їх розшифровкою за рядками 191–193.
Графа 1 відображає дані про установлену електричну потужність електростанції та установок.
Установлена електрична потужність електростанції та установок відповідає сумі номінальних (заводських або перемаркованих) значень потужностей усіх прийнятих в експлуатацію первинних механічних двигунів, з'єднаних з електричними генераторами і призначених для виробництва електроенергії. Показник включає також потужність первинних теплових двигунів з генераторами власних потреб електростанції. Докладніше про це – у Роз'ясненні.
У разі зміни установленої потужності (графи 1) у порівнянні з попереднім роком до звіту додайте лист-пояснення, у якому вкажіть величину зміни та її причину: уведення, демонтаж, перемаркування.
Графа 2 включає дані щодо установленої теплової потужності по турбоагрегатах із регульованим відбором пари, протитиском і погіршеним вакуумом, які відпускають тепло споживачам безпосередньо або через водогрійні, редукційні, пароперетворювальні установки; конденсаційних турбоагрегатах, які відпускають тепло з нерегульованих відборів; котлах, редукційних і редукційно-охолоджувальних установках тощо, призначених для відпуску тепла споживачам та забезпечення власних потреб електростанції у вигляді пари і гарячої води, станом на 31 грудня звітного року. У цій графі відображайте встановлену теплову потужність вищезазначених джерел енергії, яка відповідає сумі номінальних теплових потужностей усіх видів діючого або потенційно діючого обладнання, за винятком підготовленого на списання. Докладніше про це – у Роз'ясненні.
У графі 3 відображайте дані про кількість відпущеної електроенергії як різниці між виробленою електроенергією та витратами електроенергії на власні виробничі потреби електростанції (установки), одержаної від власного виробництва (за винятком купованої електроенергії на власні виробничі потреби).
На замітку! Загальна кількість відпущеної електроенергії, відображена за відповідними рядками у графі 3 розділу 1, не включає даних щодо витрат енергії на власні виробничі потреби
За наявності даних у графі 3 по рядках 100–150, 170–175 та 185–193 у графі 1 відображайте дані по відповідних рядках. У разі виведення з експлуатації потужності за вищезазначеними рядками на момент звітування, дані відображайте тільки по графі 3.
Графа 4 відображає відпущену теплоенергію з парою різних параметрів, мережною і хімічно очищеною (знесоленою) водою, конденсатом і дистилятом, за винятком теплової енергії, поверненої в цикл з відробленою парою, конденсатом, мережною водою, а також початковою водою, що поповнює неповернення конденсату й втрати мережної води.
Показник уключає:
- відпуск теплоенергії від енергетичних котлів (свіжа пара, пара від редукційно-охолоджувальних установок (РОУ або ШРОУ), з відборів, протитиску або від конденсаторів турбоагрегатів), а також пікових водогрійних котлів, призначених для додаткового підігріву мережної води після мережних підігрівачів турбоагрегатів;
- теплову енергію, відпущену споживачам за рахунок пари, частково або повністю відпрацьованої у турбінах:
- пари виробничого та теплофікаційного відборів, протитиску, нерегульованих відборів (безпосередньо споживачам або на основні та пікові підігрівачі мережної води;
- на підігрівачі сирої та хімічно очищеної води для підігріву додаткової води, яка поповнює неповернення конденсату від споживачів, підживлювальної води тепломережі);
- пари, що надійшла у конденсатор (підігрів мережної води, води для поповнення неповернення конденсату й підживлення тепломережі).
Відпуск теплової енергії відображайте різницею між виробленою тепловою енергією та витратами теплової енергії на власні потреби енергогенеруючих підприємств (установок).
Загальна кількість відпущеної теплоенергії, відображена за відповідними рядками у графі 4 розділу 1, не включає даних щодо витрат енергії на власні виробничі потреби.
Дані щодо установленої потужності та обсягу відпуску тепла електричними приладами, у тому числі електричними конвекторами опалення, малопотужними електричними тепловентиляторами та потужними електричними тепловентиляторами, у розділі 1 «Джерела постачання енергії та їх потужність» не відображайте, якщо одержане тепло від приладів використовуєте для власних потреб підприємства і при цьому не відпускаєте зовнішнім споживачам.
За наявності даних у графі 4 по рядках 100–115, 130, 160–193 у графі 2 відображайте дані по відповідних рядках. У разі виведення з експлуатації потужності за вищезазначеними рядками на момент звітування дані показуйте тільки по графі 4.
Розділ 2. Використання електроенергії
У цьому розділі зазначайте дані про загальний обсяг використання електроенергії (активної енергії), що надійшла на підприємство за усіма джерелами надходження як від власного виробництва, так і від інших підприємств й організацій. Дані вказуйте за звітний рік.
У рядку 200 відображайте обсяг використаної електроенергії за звітний рік за всіма видами витрат на виробництво продукції та виконання робіт, на власні технологічні потреби енергогенеруючих установок, ураховуючи витрати електричної енергії на допоміжні потреби виробництва й втрати енергії в перетворювачах, у власних електричних мережах, які віднесені на виробництво продукції (роботи), освітлення та опалення, витрати електроенергії ГАЕС при її роботі в генераторному режимі, витрати електроенергії в системах охолодження та інші господарські потреби підприємства. Також до цього рядка враховуйте витрати електроенергії підприємств та організацій, які належать до невиробничої сфери: державні заклади, школи, сфера послуг тощо.
Увага! Рядок 200 не включає обсяги електроенергії, відпущеної на сторону зовнішнім споживачам, у тому числі реалізованої населенню
У рядку 210 зазначайте обсяг витрат електроенергії на виробництво всіх видів продукції та робіт, включаючи витрати на основні та допоміжні технологічні процеси; потреби виробництва, а також втрати енергії в перетворювачах, у електричних мережах підприємства (цеху). Також у рядку 210 вказуйте електроенергію, використану в теплонасосних установках та електрокотлах, відпуск тепла яких наведено в розділі 1 у рядках 175, 180 відповідно. Не враховуйте при цьому в рядку 210 обсяги використаної електроенергії на власні технологічні потреби енергогенеруючих підприємств (установок), дані щодо електроенергії, використаної гідроакумулюючою електростанцією в насосному режимі роботи, обсяг використаної електроенергії на охолодження.
У рядку 215 відображайте обсяги використаної електроенергії на власні технологічні потреби енергогенеруючих підприємств (установок).
У технологічних витратах – дані щодо обсягів електричної енергії на використання допоміжним обладнанням, яке безпосередньо пов'язане з виробництвом енергії, включаючи обладнання переробки палива, охолодження води, обслуговування енергоустановок, на передавання електричними мережами, на транспортування теплової енергії та інше виробниче використання (освітлення, опалення виробничих приміщень та адмінспоруд генеруючих підприємств), а також втрати в трансформаторах, які є невід'ємною частиною електростанції.
У рядку 220 відображайте дані щодо електроенергії, використаної гідроакумулюючою електростанцією в насосному режимі роботи, які включають інформацію стосовно електроенергії, витраченої на перекачку води гідроакумулюючими і перекачувальними установками, що працюють у режимі синхронного компенсатора.
У рядку 225 показуйте обсяг використаної електроенергії на охолодження, тобто обсяг електроенергії, використаний на роботу холодильного обладнання.
Втрати електроенергії, які виникли при транспортуванні й розподіленні в електромережах енергосистем, виділені окремо, враховуйте в рядку 230 і не зараховуйте до рядків 200, 210, 215, 220, 225. Також до цього рядка враховуйте втрати в трансформаторах, які не є частиною електростанції.
Розділу 3. Використання теплоенергії (пари і гарячої води)
Показники розділу 3 містять дані щодо обсягу використаної теплоенергії (пари і гарячої води), одержаної як від власних джерел, так і отриманої від інших підприємств та організацій. Дані надають за звітний рік.
Рядок 300 має містити дані щодо загального обсягу використаної теплоенергії в цілому, включаючи витрати на виробництво продукції (виконання робіт) та використання тепла на власні потреби енергогенеруючих підприємств (установок). До обсягу використаної енергії за звітний рік віднесені також витрати на допоміжні потреби виробництва і втрати енергії в перетворювачах, у власних теплових мережах, які віднесені на виробництво продукції (роботи), освітлення, опалення та інші господарсько-побутові потреби підприємства. Також до цього рядка включено витрати теплоенергії підприємств та організацій, які належать до невиробничої сфери: державні заклади, школи, сфера послуг тощо.
Рядок 300 не включає обсяги теплоенергії, відпущеної на сторону зовнішнім споживачам, а також реалізованої населенню.
У рядку 310 наводьте загальний підсумок витрат теплоенергії на виробництво всіх видів продукції та робіт, включаючи витрати на основні та допоміжні технологічні процеси; потреби виробництва, а також втрати енергії в перетворювачах, у теплових мережах підприємства (цеху). Також у рядку 310 відображайте теплоенергію, отриману з хімічних процесів й використана на виробництво електроенергії.
У рядку 315 відображайте обсяг використаної теплоенергії на власні технологічні потреби, які пов'язані з виробництвом теплоенергії. Цей рядок вміщує дані про обсяги теплової енергії на передавання тепловими мережами, на транспортування теплової енергії та інше виробниче використання (освітлення, опалення виробничих приміщень та адмінспоруд).
Втрати теплоенергії, які виникли при транспортуванні й розподіленні в теплових мережах енергосистем, виділяйте окремим рядком 330.
Як виправляти помилки у Звіті за формою №11-мтп (річна)
Під час виправлення помилок у статистичній звітності фахівці Держстату рекомендують керуватися положеннями, зокрема:
- п. 4 ч. 1 ст. 17 Закону України «Про офіційну статистику» від 16.08.2022 №2524-IX (далі – Закон №2524);
- Положення про Державну службу статистики України, затвердженого постановою Кабміну від 23.09.2014 №481;
- Порядку подання е-звітності до органів держстатистики, затвердженого наказом Держстату від 12.01.2011 №3 (далі – Порядок №3);
- Інструкції про порядок виправлення звітних даних у випадках виявлення приписок та інших перекручень у державній статистичній звітності, затвердженої наказом Мінстату від 10.05.1994 №94 (втратила чинність 10.07.2015, але деякі її положення застосовні на практиці).
Зважаючи на зазначені акти та напрацьовану практику, наведемо алгоритм дій, якщо ви виявили помилку у поданій статистичній звітності.
Самостійне виправлення помилок до граничного терміну подання звітності
Щодо виправлення помилок, виявлених безпосередньо респондентом маємо лише роз’яснення Держстату у листі від 20.02.2017 №09.3-07/33-17. Так, якщо ви виявили помилки у поданих статзвітах, зверніться до органу статистики та з’ясуйте, чи потребують вони виправлення.
На замітку! Врахує орган статистики виправлені дані або ні, залежить від того, коли подаєте новий звіт (до чи після оприлюднення ним статданих) і зважаючи на суттєвість виявленої помилки, її впливу на узагальнену інформацію по країні/регіону
Якщо орган статистики погодить внесення виправлень, то подавайте нові звіти разом із поясненнями щодо причин виправлень.
Якщо надішлете кілька примірників одного е-звіту (у разі виправлення, неотримання першої квитанції тощо), то оригіналом вважатиметься саме останній звіт (п. 3.8 розд. III Порядку №3).
Увага! До закінчення граничного терміну подання звітності ви можете подавати виправлені форми необмежену кількість разів. Оригіналом вважатиметься останній надісланий звіт
Виправлений звіт подавайте Держстату згідно з Порядком №3.
Виправлення помилок після прийняття звіту органами статистики
Якщо після прийняття звіту органи статистики виявлять невідповідності або помилки, вони можуть надіслати вам квитанцію-повідомлення про необхідність повторного подання звіту з виправленнями (п. 6.3 розд. VI Порядку №3).
Квитанція-повідомлення про необхідність повторного подання електронного звіту містить інформацію щодо:
- дати та часу відправлення квитанції-повідомлення про необхідність повторного подання електронного звіту;
- стислий зміст помилки, що потребує виправлення;
- термін подання виправленого звіту;
- дані посадової особи адресату звітності, що формує квитанції-повідомлення.
Виправлений звіт слід подати Держстату згідно з Порядком №3 та у встановлені в квитанції-повідомленні терміни.
Якщо не надішлете виправлену форму статистичної звітності та/або фінансову звітність у термін, зазначений у квитанції-повідомленні про необхідність повторного подання звіту, то форму статистичної звітності та/або фінансову звітність вважатимуть поданою недостовірною (пп. 6.3.3 розд. VI Порядку №3).
Виправлення помилок після оприлюднення статистичних даних
Після оприлюднення статистичних даних виправлення можливе лише у випадку суттєвої недостовірності даних.
У такому разі необхідно звернутися до органу державної статистики з письмовим поясненням причин внесення змін.
Детальнішу інформацію щодо виправлення помилок у статистичній звітності можна отримати на офіційному сайті Держстату.
Для більш детального ознайомлення з процедурою виправлення помилкових даних у статистичних звітах рекомендуємо переглянути також відео.
Як подавати звіт про постачання та використання енергії за формою №11-мтп (річна)
Починаючи з 1 січня 2023 року статзвіти подають винятково в електронній формі (ч. 4 ст. 10 Закону №2524).
Зробити це можна через безкоштовний сервіс для електронного звітування «Кабінет респондента» за посиланням.
У поміч вам – покрокова інструкція «Як зареєструватися в Кабінеті респондента від Держстату»
Також на офіційному сайті Держстату можете ознайомитися з Переліком форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025–2026 роках. У цьому переліку наведені код шаблону та звітний період дії шаблону форми.
Для форми №11-мтп (річна) передбачений код шаблону S1901115, чинний зі звіту за 2024 рік.
Матеріали за темою:
Типові помилки під час заповнення статистичної звітності
Шаблони та зразки документів:
Звіт про постачання та використання енергії. Форма №11-мтп (річна)
Державний нагляд
16.09.2026
З 16.09 запрацювала нова система державного контролю за ГМО та продукцією з ними
З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

Пільги
16.09.2026
Коли не застосовується ПСП: основні обмеження для працівників у 2026 році
ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Цільове фінансування
16.09.2026
19 400 грн на підготовку до зими: подавайте заявки до 30 жовтня
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Відрядження, підзвітні кошти
16.09.2026
Витрати на відрядження – 2026: що не оподатковується ПДФО та чим підтвердити витрати
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
ПДФО
16.09.2026
Роботодавець компенсував медогляд перед працевлаштуванням: чи потрібно сплачувати податки у 2026 році
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу

Перевірки, штрафи
16.09.2026
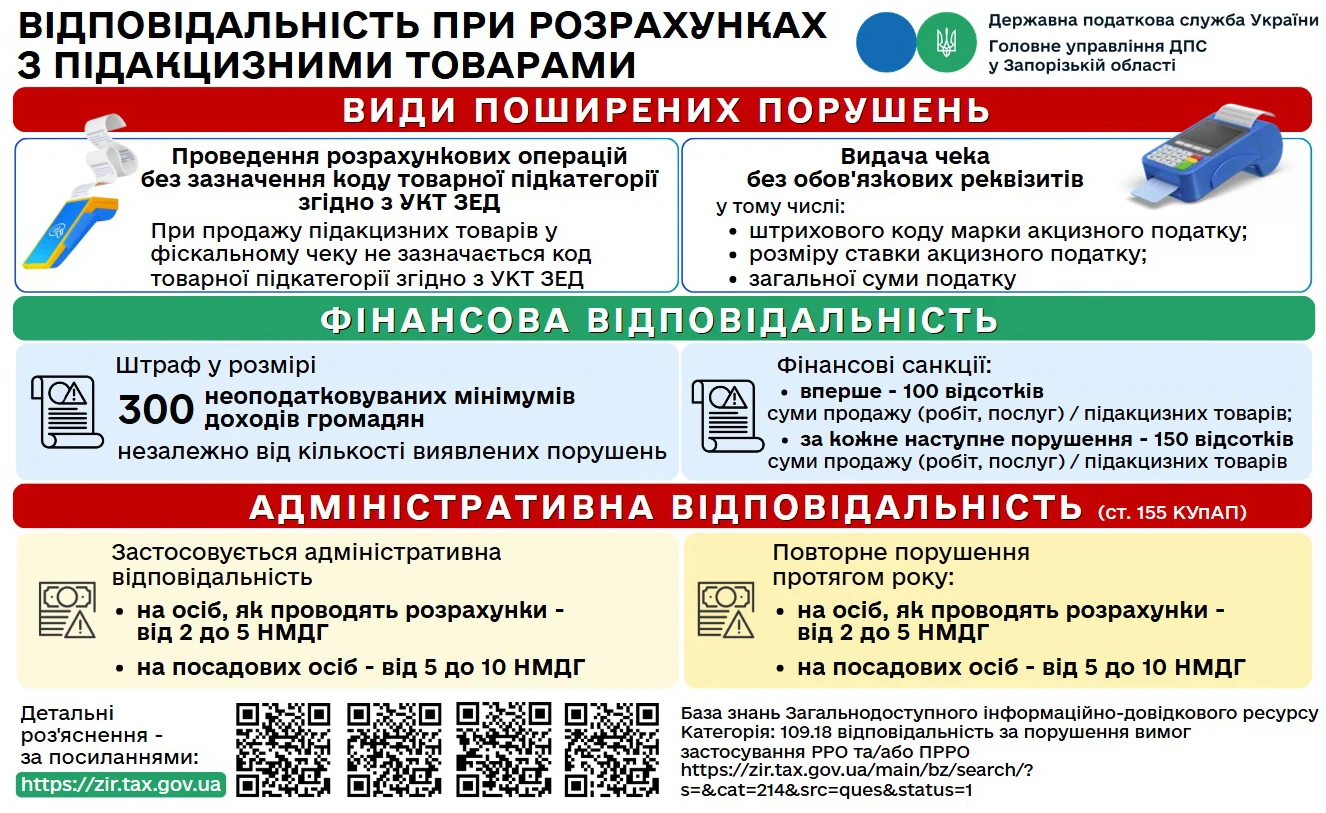
Відсутній код УКТ ЗЕД у чеку: яка відповідальність у 2026 році
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Відрядження, підзвітні кошти
16.09.2026
Працівник їде у відрядження на власному авто: які податки виникають із компенсації ПММ, – позиція ДПС
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
Єдиний податок
16.09.2026
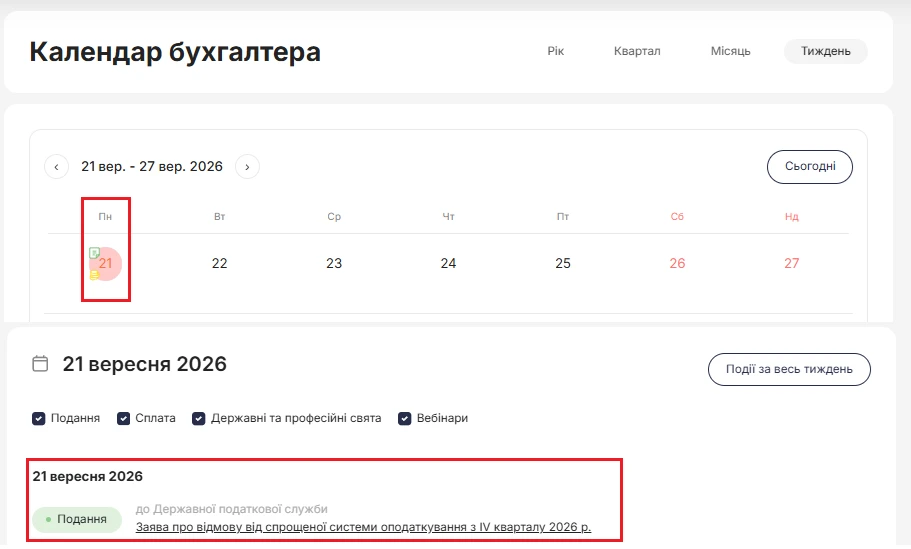
Для відмови від спрощенки подайте заяву до 21 вересня (включно) + зразки заяв
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
ПДВ
16.09.2026
ПДВ після реорганізації: чи може правонаступник включити податковий кредит у 2026 році
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Пільги
16.09.2026
Застосування ПСП без отримання від працівника заяви: чи є відповідальність у 2026 році
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

Політика, економіка
16.09.2026
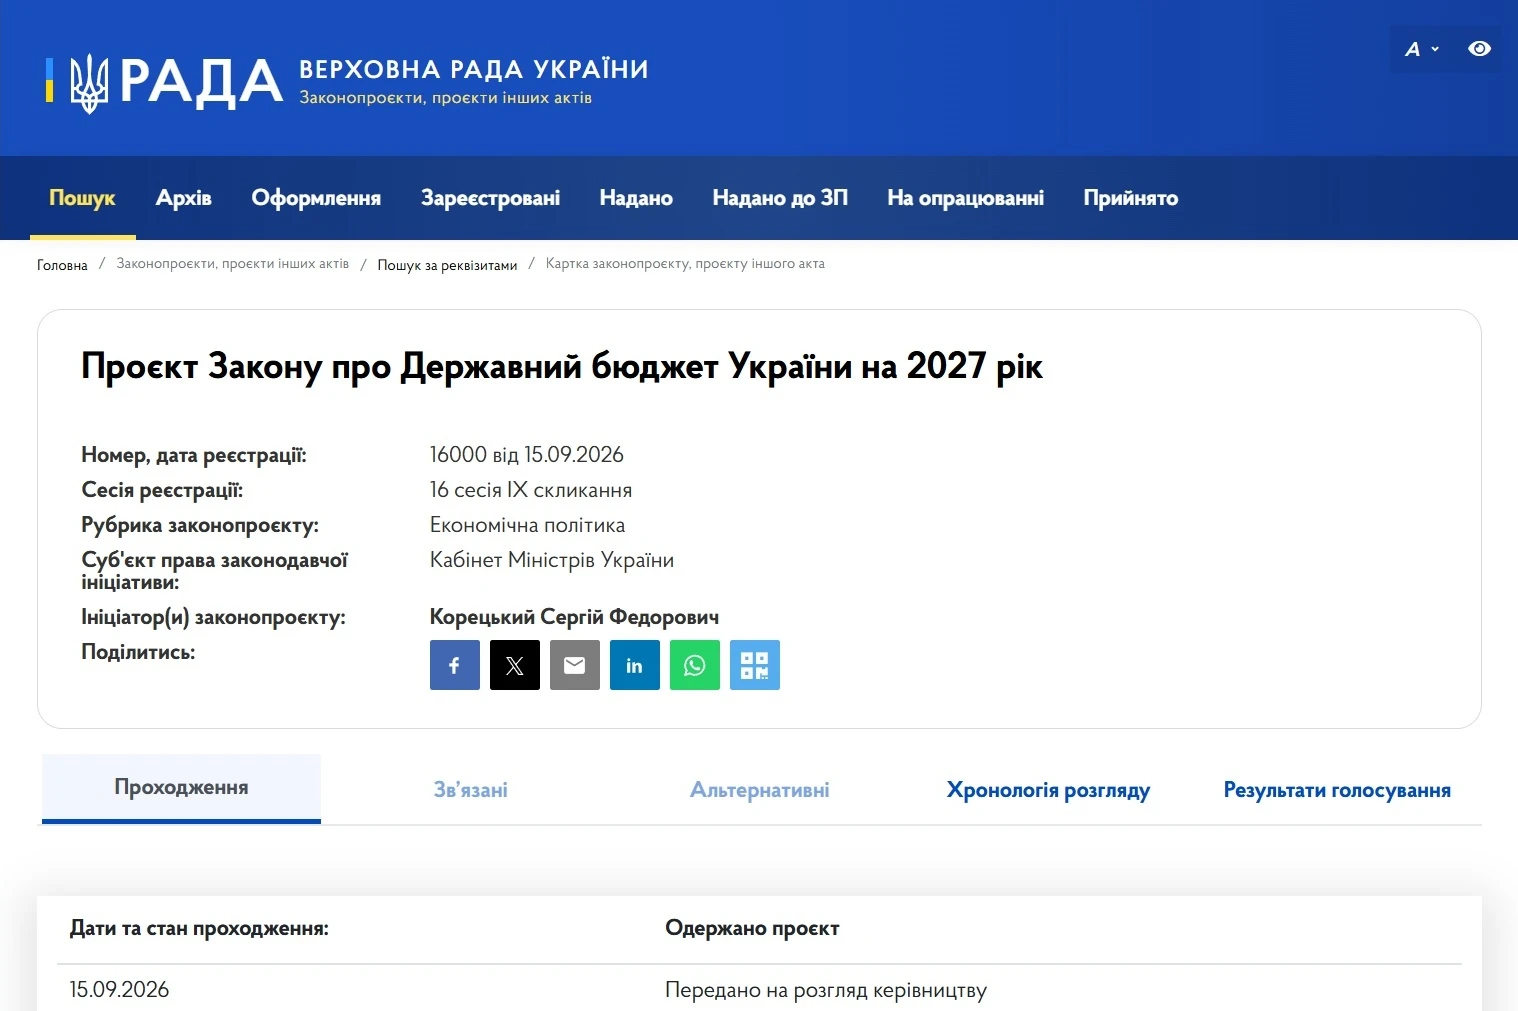
Держбюджет-2027 буде ухвалено до грудня 2026 року: етапи розгляду законопроєкту від нардепа
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Бронювання, критичність
16.09.2026
Нові критерії критично важливих підприємств з 18 жовтня: вимоги для агро-, лісової та рибної галузей
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
ПДФО
16.09.2026
Подарунки у 2027 році: який ліміт без податків
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Податкова та фінзвітність
16.09.2026
Помилки у Податковому розрахунку: що можна виправити з типом «Звітний»
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
Державний нагляд
16.09.2026
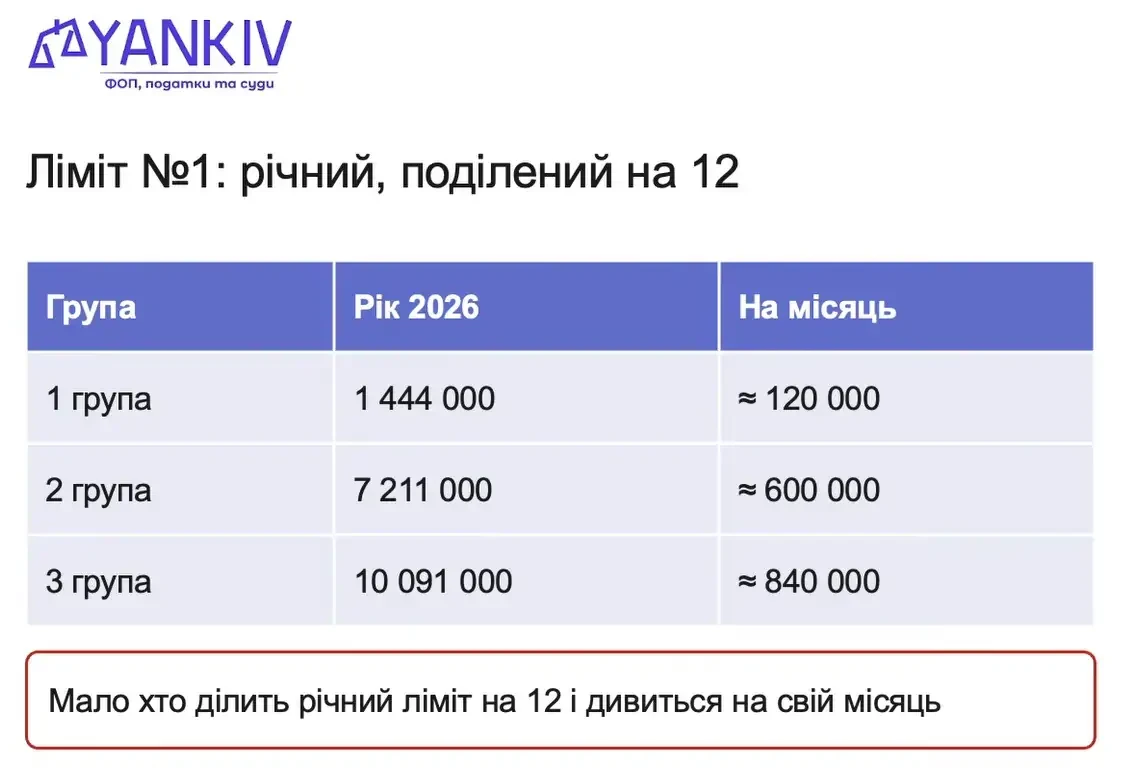
Три ліміти для ФОП у 2026 році: що контролювати, щоб не виникли проблеми з банком
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
ФОП
16.09.2026
Чи дозволено використовувати КВЕД 53.20 для ФОП на спрощеній системі
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Готівкові кошти, розрахунки
16.09.2026
Банківські відсотки за залишок на рахунку: включати в дохід у місяці нарахування чи надходження
Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Бронювання, критичність
16.09.2026
Галузеві та регіональні критерії для бронювання (станом на 16.09.2026)
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

Кадрова робота
16.09.2026
20-річний бухгалтер працевлаштовується на роботу: чи потрібен медогляд та хто його оплачує
20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?