


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У 2026 році правила індексації зарплати змінюються: базовим стає січень 2026 року, а розрахунок індексу споживчих цін починається «з нуля». У статті детально пояснюємо, коли роботодавець зобов’язаний проводити індексацію, які виплати індексуються, як визначати «базовий» місяць та як нові норми вплинуть на нарахування зарплати працівникам. Ви дізнаєтесь, хто має право на індексацію, як її проводити для неповного робочого часу, сумісників, новоприйнятих працівників і тих, хто повернувся з декрету чи відпустки по догляду. Розглянуто особливості для резидентів «Дія.Сіті», випадки зменшення окладу, виплати після звільнення та відповідальність за непроведення індексації
Проведення індексації регулює:
Індексація проводиться у разі перевищення ІСЦ, розрахованим наростаючим підсумком, порогу індексації – 103% (ст. 4 Закону про індексацію, п. 11 Порядку №1078).
Заробітну плату індексують в межах прожиткового мінімуму, встановленого для працездатного населення (ст. 2 Закону про індексацію та п. 4 Порядку №1078).
Зарплата, що перевищує прожитковий мінімум, встановлений для працездатної особи, не підлягає індексації.
Але звертаємо увагу, у 2026 році індексація грошових доходів здійснюється відповідно до нових вимог, визначених ст. 38 Закону України «Про Державний бюджет України на 2026 рік»
Нею визначено:
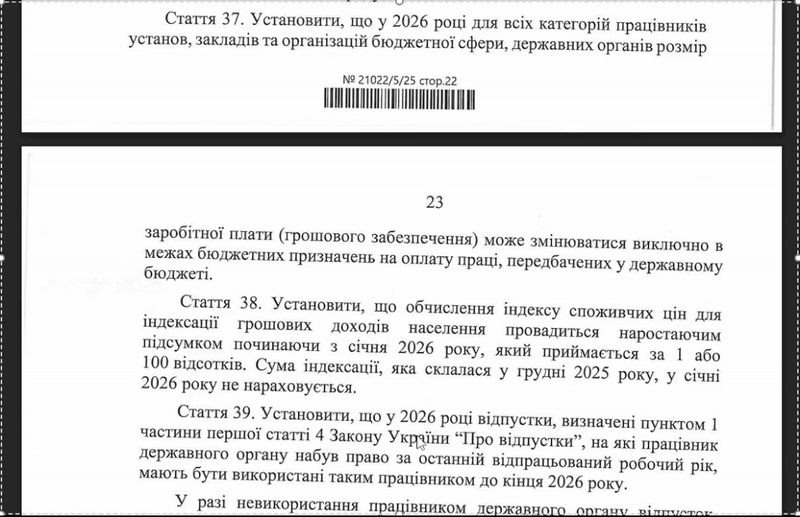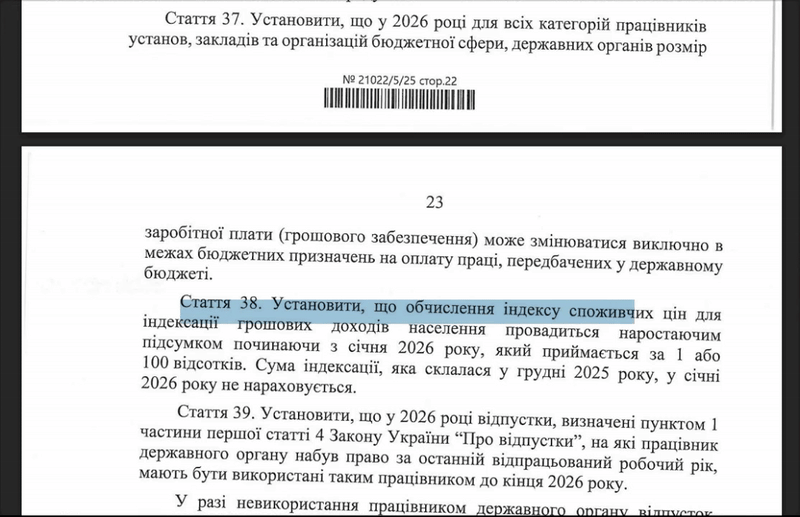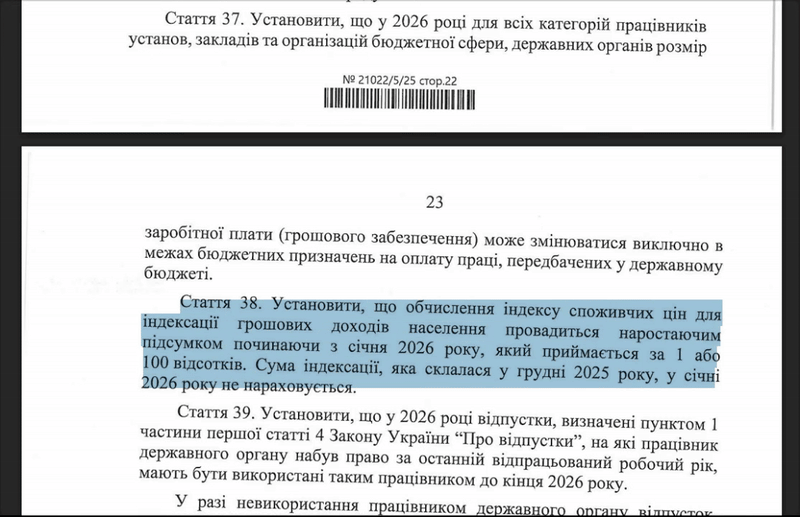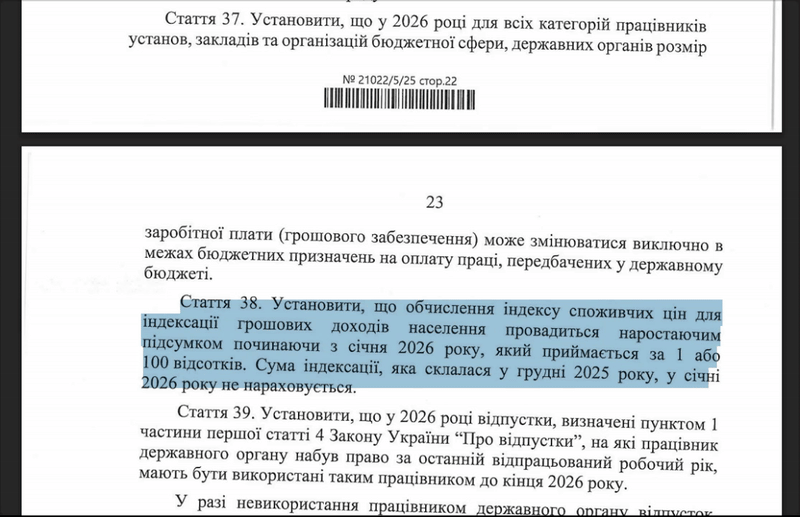
Відповідно до цього:
Індексації підлягають виплати постійного характеру:
Разові виплати не індексують (п. 2 Порядку №1078).
Не індексують також:
«Базовим» місяцем для цілей нарахування поточної індексації є місяць підвищення посадового окладу (тарифної ставки).
Основне правило визначення «базового» місяця таке: у місяці підвищення посадового окладу (тарифної ставки) індекс споживчих цін (далі – ІСЦ) приймають за 1 або 100%. Для подальшої індексації ІСЦ обчислюють наростаючим підсумком з місяця, наступного після місяця такого підвищення (абз. 1 і 2 п. 5 Порядку №1078).
Наприклад, оклад працівника було підвищено у лютому 2026 року, то «базовим» місяцем є лютий 2026 року і починаючи з березня 2026 року розраховується приріст ІСЦ.
У разі підвищення зарплати тільки за рахунок постійної надбавки, доплати, премії тощо, без підвищення окладу, суму індексації не зменшують на розмір такого підвищення зарплати (абз. 5 п. 5 Порядку №1078).
Тобто орієнтуватись на новий місяць підвищення можемо тільки у разі підвищення окладу. Збільшення або встановлення постійних доплат, надбавок, премій не змінюють «базовий» місяць.
У разі зменшення посадового окладу працівника місяць для проведення індексації не змінюється.
«Базовим» місяцем залишається місяць підвищення посадового окладу (тарифної ставки) за відповідною посадою (професією).
Якщо підвищення грошового доходу відбулося не з 1 числа місяця, сума індексації визначається з розрахунку повного робочого часу/кількості календарних днів у місяці, а виплачується пропорційно відпрацьованому / службовому часу з урахуванням положень цього Порядку (п. 5 Порядку №1078).
Зверніть увагу! При цьому суму індексації розраховують пропорційно відпрацьованому часу, тобто у такому ж порядку, як і у разі роботи працівника на умовах неповного робочого часу
Абз. 6 п. 4 Порядку №1078 передбачено, що у разі коли особа працює неповний робочий час, сума індексації визначається з розрахунку повного робочого часу, а виплачується пропорційно відпрацьованому часу.
Це правило застосовують у разі, якщо працівнику встановлено повний робочий час, але місяць було відпрацьовано не повністю (якщо місяць був відпрацьований не повністю через перебування працівника у відпустці, на лікарняному, в результаті прийому в середині місяця і т.д.).
П. 10-2 Порядку №1078 для таких працівників обчислення ІСЦ для проведення індексації здійснюється з місяця, наступного за місяцем підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Тобто для новоприйнятих та переведених працівників орієнтиром буде місяць останнього підвищення окладу по займаній посаді.
І розрахунок ІСЦ проводять не індивідуально для кожного працівника залежно від його прийому на роботу чи переведення на іншу посаду, а з моменту останнього підвищення тарифної ставки (окладу) по посаді, яку займає працівник.
Відповідно до п. 2 Порядку №1078:
Підтримка купівельної спроможності винагород, компенсаційних та інших виплат, що сплачуються резидентами Дія Сіті працівникам та гіг-спеціалістам, забезпечується встановленою Законом України від 15.07.2021 №1667-IX «Про стимулювання розвитку цифрової економіки в Україні» вимогою до резидентів Дія Сіті щодо забезпечення визначеного таким Законом розміру середньої місячної винагороди працівників та гіг-спеціалістів, а також періодичними переглядами розміру винагороди, що здійснюються резидентами Дія Сіті в межах їх компетенції.
Тобто для резидентів Дія Сіті діють окремі умови щодо забезпечення рівня оплати праці працівників. Вони мають забезпечити середню місячну винагороду у розмірі не менше, ніж еквівалент 1200 євро за офіційним курсом гривні щодо євро, встановленим Національним банком України станом на перше число відповідного календарного місяця.
Тобто вимоги щодо індексації зарплати працівників у межах прожиткового мінімуму на резидентів Дія Сіті не поширюються.
Якщо працівника прийнято на роботу на новостворену посаду, базовим місяцем для нього буде місяць створення нової посади (її введення до штатного розпису). Адже саме в цьому місяці в штатному розписі затверджений (а отже, став відомий) розмір окладу за цією посадою (див. також лист Мінсоцполітики від 14.06.2016 №263/10/136-16).
Так, адже індексація зарплати є виплатою за відпрацьований час (пп. 2.2.7 Інструкції №4).
Адже її суми нараховують пропорційно до відпрацьованого часу.
Під час нарахування індексація звільненому працівнику слід базу нарахування ЄСВ визначати шляхом ділення загальної суми на кількість місяців, за які їх нарахували (абз. 2 ч. 2 ст. 7 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»).
Нараховані після звільнення працівника суми індексації не є зарплатою з метою оподаткування ПДФО й військовим збором. Їх оподатковують як інші доходи на підставі пп. 164.1.2 ПКУ в місяці нарахування такого доходу. Ознака доходу в 4ДФ – «127».
Якщо за основним місцем роботи працівник прийнятий на умовах неповного робочого часу, то за сумісництвом його зарплата може бути проіндексована.
Особі, яка працює за сумісництвом, видають на її вимогу довідку з основного місця роботи про розмір доходу, що підлягає індексації, і проіндексованого доходу. На її підставі проводять індексацію доходів від роботи за сумісництвом у межах суми, яка не перевищує розмір прожиткового мінімуму, установленого для працездатних осіб, з урахуванням отриманої заробітної плати за основним місцем роботи (п. 7 Порядку №1078).
Тобто працівник має право на нарахування суми індексації на грошовий дохід тільки у межах прожиткового мінімуму для працездатних осіб.
Якщо працівник за основним місцем роботи відпрацював повний робочий час і отримав суму індексації, обчислену із розрахунку прожиткового мінімуму для працездатних осіб, то на іншій виконуваній ним роботі заробітна плата індексації не підлягає.
У випадку, якщо працівник працює на дві неповні ставки, зокрема за основним місцем роботи на 0,5 ставки та на іншій роботі — на 0,25 ставки, то нарахування сум індексації може здійснюватись окремо за кожною посадою (лист Мінсоцполітики від 31.07.2015 №11587/0/14-15/10).
Сума індексації визначається за кожною посадою за фактично відпрацьований час із розрахунку прожиткового мінімуму, встановленого для працездатних осіб на місяць.
У разі надання сумісником довідки з основного місця роботи, згідно з якою доходу за основним місцем роботи немає, заробітну плату сумісника треба проіндексувати у межах усього прожиткового мінімуму для працездатної особи.
За недотримання державних мінімальних гарантій в оплаті праці (у т. ч. за недотримання мінзарплати, непроведення індексації) юрособам і фізособам-підприємцям загрожує штраф, передбачений абз. 6 ч. 2 ст. 265 КЗпП, – у розмірі 2 мінзарплат (на момент виявлення порушення) за кожного працівника, тобто у 2026 році він становить 17 294 грн (8647 грн х 2).
Статті:
Консультації:
Колеги, не витрачайте час на складні розрахунки, наш Калькулятор порахує індексацію за вас. Вам потрібно лише заповнити розмір зарплати працівника, базовий місяць та період нарахування індексації.
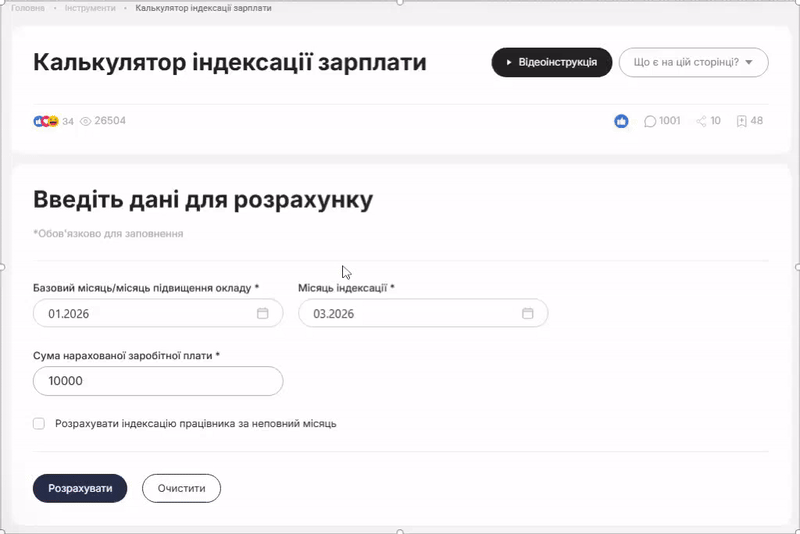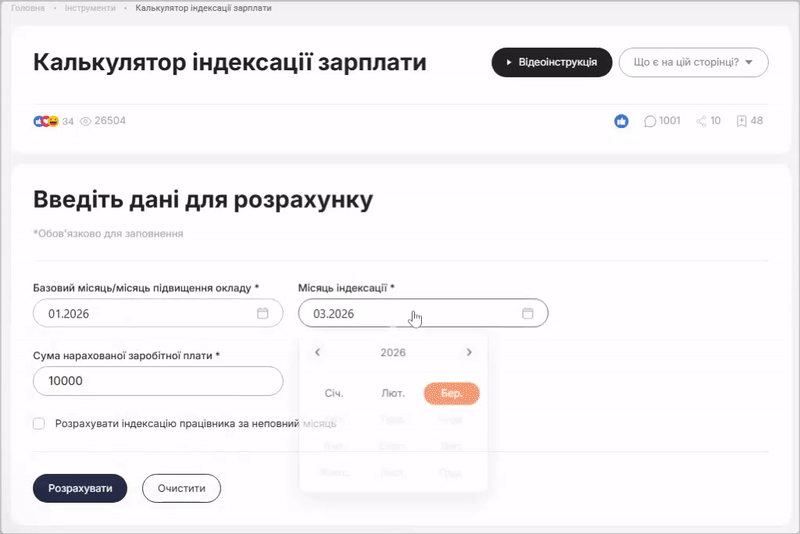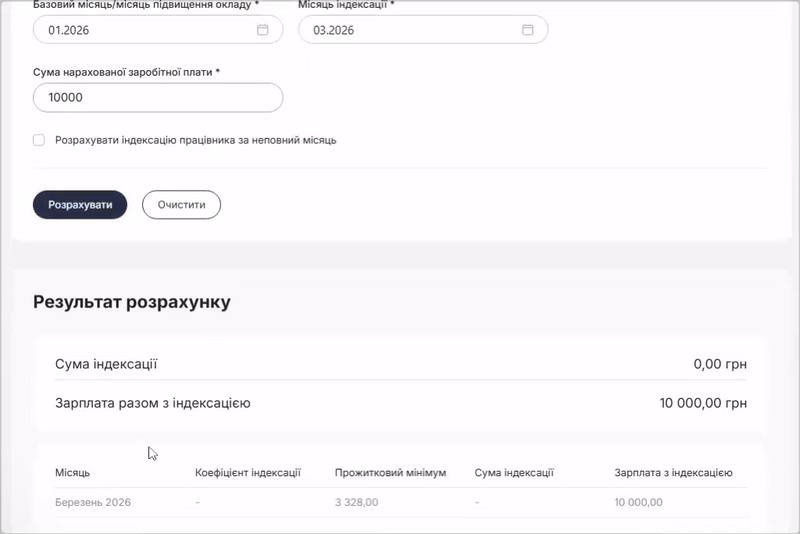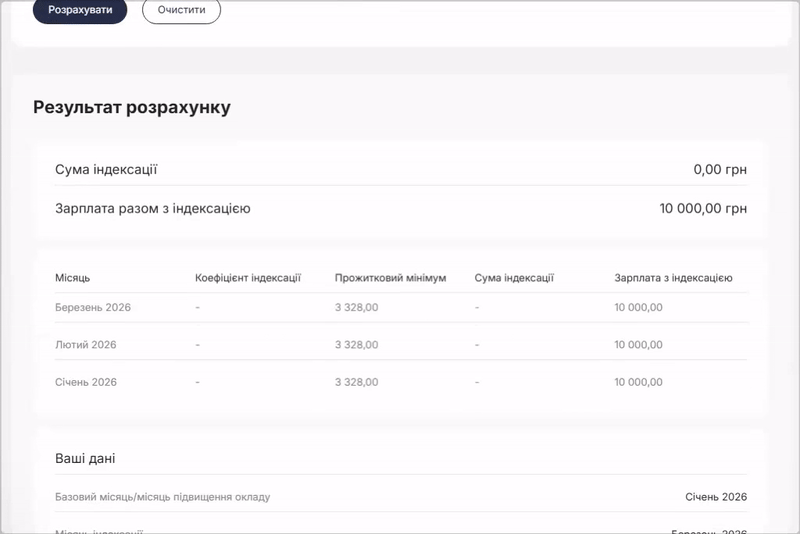
Результат розрахунку Калькулятора ви отримаєте на цій же сторінці. Також зможете вказати ПІБ співробітника та відкрити PDF-файл із результатом (кнопка «Роздрукувати») для друку або завантаження на ваш пристрій.
Після ухвалення КМУ змін до правил бронювання, центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів із дня набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Сам перегляд не означає автоматичного скасування вже наданого статусу, однак порядок повторного підтвердження критичності та наслідки невідповідності новим вимогам будуть зрозумілі після оприлюднення тексту постанови

Президент планує внести до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. Голосування очікується 26 жовтня

ФОП 3 групи ЄП отримав на електронну пошту повідомлення від kyiv.borg@tax.gov.ua, що станом на 13.10.2026 за ним обліковується податковий борг у сумі від 0,01 до 3060,00 грн. Водночас в Електронному кабінеті платника податків заборгованості не відображається – є лише переплати. Чи може йтися про борг, який виник у попередньому році та не відображається у поточному періоді? Де саме перевірити повну історію нарахувань і боргу та як з’ясувати, за яким платежем він обліковується?

Підприємство продає автомобіль. У власника є страховий поліс КАСКО та автоцивілка, до 14.09.2026. Витрати на страхування було віднесено на рахунок 39 «Витрати майбутніх періодів» та щомісячно рівними частинами відображалися на рахунку 92 «Адміністративні витати». Оскільки період дії страхового поліса ще не закінчився, на рахунку 39 буде залишок суми страхового платежу. Страхова компанія не поверне суму авансу та не перенесе його на інші автомобілі, оскільки було страхове відшкодування під час дії договору. Куди в бухгалтерському обліку віднести суму залишку страхового платежу?

Підприємство створило нове робоче місце і перевело на нього працівника. Чи можна таке робоче місце ідентифікувати з працівником при переведенні в Д1 та Д5 і вказати дату створення робочого місця? Чи робоче місце ідентифікується з працівником лише при прийомі?

Європейська Бізнес Асоціація обговорила з представниками Мінагрополітики, МОЗ, Мінекономіки та Держпродспоживслужби практичне застосування законодавства про матеріали й предмети, що контактують із харчовими продуктами. Учасники розглянули вимоги до декларацій відповідності, необхідну інформацію в документах і пропозиції бізнесу щодо гармонізації правил із законодавством ЄС

Уряд підтримав ініціативу щодо спрощення підземного будівництва для підприємств оборонно-промислового комплексу. Приватні інвестори зможуть власним коштом створювати захищені виробничі об’єкти, а після завершення будівництва передавати їх оборонним підприємствам у власність, оренду або користування. При цьому щонайменше 25% площі має бути надано оборонному сектору

На Хмельниччині підприємця визнали винним у незаконному використанні торговельної марки під час виготовлення 582 одиниць спортивного одягу – штанів і костюмів із позначеннями, схожими на знаки відомої компанії. Сторони уклали угоду про примирення, за якою підприємець відшкодував потерпілій компанії 504592,89 грн матеріальної шкоди. Суд затвердив угоду та призначив чоловікові штраф у розмірі 51000 грн

Під час вебінару UNBA NextGen адвокатка Дар’я Тарасенко розповіла, як молодим колегам ефективно організувати роботу, делегувати підготовку документів помічнику та радитися з колегами щодо правової позиції. Вона наголосила, що адвокат має особисто перевіряти готові документи, достовірність судової практики, знайденої за допомогою ШІ, та зберігати конфіденційність інформації про клієнта

На сайті електронних петицій оприлюднили три звернення до Кабміну щодо перегляду постанови №1092, яка визначає вимоги до роботи бізнесу під час повітряної загрози. Автори просять продовжити перехідний період до облаштування укриттів, запровадити фінансову підтримку та враховувати особливості орендованих приміщень

Із 00:00 24 жовтня до ранку 26 жовтня 2026 року ДПС проводитиме технічні роботи, через які можливі тимчасові обмеження в роботі окремих податкових сервісів. Тому платникам варто заздалегідь спланувати подання звітності та виконання інших податкових обов’язків. Якщо через технічні збої в Електронному кабінеті виникнуть проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ

Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працюватимуть через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також буде недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Сплата єдиного внеску за себе фізичними особами – підприємцями (без найманих працівників), які проводять господарську діяльність з продажу підакцизних товарів, здійснюється з 01 жовтня 2025 року без змін – у межах від мінімального страхового внеску до страхового внеску, обчисленого з максимальної величини бази нарахування єдиного внеску

Закон №4903 запроваджує в Україні правила DAC7 та новий порядок оподаткування доходів із цифрових платформ. У ДПС повідомили, що змінилося вже з 23 жовтня 2026 року, які правила запрацюють з 1 січня 2027 року, як оподатковуватимуть доходи від оренди, продажів на маркетплейсах і надання послуг, які обов’язки матимуть цифрові платформи та як працюватиме автоматичний обмін податковою інформацією

Кабмін просуває зміни до законодавства щодо вдосконалення корпоративного управління державними підприємствами та акціонерними товариствами. Законопроєкт № 16125 комітет Верховної Ради 23 жовтня 2026 року рекомендував прийняти за основу. Документ передбачає розширення повноважень наглядових рад, запровадження профілів і матриць компетенцій їхніх членів, посилення внутрішнього контролю, управління ризиками та аудиту. Також пропонують уточнити правила діяльності наглядових рад і рад директорів, погодження значних правочинів та правочинів із заінтересованістю

Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Якщо член фермерського господарства уклав трудовий договір і роботодавець сплачує за нього ЄСВ, він втрачає статус платника ЄСВ. У такому разі потрібно подати заяву за формою №7-ЄСВ та знятися з обліку відповідно до Порядку №1162


