Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерт розповів, чи можна заокруглювати зарплату, індексацію, відпускні та лікарняні. Пояснив, чому законодавством не передбачено зменшення нарахованих сум і які ризики це несе для роботодавця. Розбираємо відмінності між виплатою зарплати на карткові рахунки та готівкою, а також особливості для бюджетних і комерційних підприємств. Ви дізнаєтесь, коли дозволене заокруглення, які локальні документи варто мати та які помилки можуть обернутися штрафами
Законодавством не передбачено заокруглення нарахованої зарплати. Адже якщо заокруглення буде в меншу сторону, то це призведе до виплати заробітної плати не в повному обсязі, що буде порушенням трудового законодавства зі штрафами.
Якщо при нарахуванні зарплати, особливо у разі встановлення неповного робочого часу, відпрацювання не всіх днів місяця, при нарахуванні відпускних, лікарняних тощо, загальна сума виходить з копійками, то саме таку суму потрібно нарахувати працівнику.
Далі з такої нарахованої суми будуть утримуватись ПДФО та військовий збір, нараховувати ЄСВ.
Але якщо до виплати працівнику буде належати зарплата з копійками, то тут заокруглення можливе, але тільки у разі виплати зарплати готівкою і з дотриманням певних умов.
Так, якщо зарплату працівнику перераховують на карткові рахунки в банку, то вся сума, що належить працівнику до виплати, буде без проблем йому перерахована (п. 6 постанови НБУ від 15.03.2018 №25 «Про оптимізацію обігу монет дрібних номіналів»).
Якщо зарплату виплачують працівнику готівкою через касу, то тут варто знати наступне. На сьогодні номінали 1, 2, 5, 25 копійок не в обігу. Також Національний банк з 01 жовтня 2025 року припинив додатковий випуск у готівковий обіг монет номіналом 10 копійок. Але монети перебувають в обігу до прийняття окремого рішення НБУ про їх вилучення. Тому якщо до виплати працівнику належить сума 7860,98 грн, виплатити такі копійки просто неможливо, оскільки їх вже немає в обігу.
Тому рекомендуємо у відомості на виплату (наприклад, за першу половину місяця) ставити суму до виплати, збільшену до найближчого номіналу, що перебуває в обігу. Наприклад, суму 7860,98 грн у відомості зазначити 7861,00 грн і видати її працівнику.
При виплаті зарплати за 2 половину враховуємо вже виплачену суму 7861,00 грн за першу половину: віднімаємо її від загальної суми нарахованої зарплати за місяць, зменшеної на суму ПДФО та військового збору.
І знову суму до виплати збільшуємо до найближчого номіналу в обігу та вираховуємо копійки переплати при наступній виплаті. Звісно, що при такій виплаті зарплати без копійок має бути відповідна заява працівника.
Але повернемось до заокруглення саме нарахованої зарплати.
Тут все залежить від складової зарплати. Якщо це оклад, то при бюджетних установах їх заокруглюють. Наприклад, у примітці 1 додатка 1 постанови Кабміну від 30.08.2002 №1298 «Про оплату праці працівників на основі Єдиної тарифної сітки розрядів і коефіцієнтів з оплати праці працівників установ, закладів та організацій окремих галузей бюджетної сфери» зазначено, що оклади працівникам за ЄТС слід заокруглювати до 1 гривні: цифри до 0,5 відкидаються, від 0,5 і вище – заокруглюються до однієї гривні.
Для комерційних підприємств такого не визначено. Але вони можуть прописати правила заокруглення при визначенні розмірів окладів у своєму локальному документі.
Якщо працівник працює з частковою зайнятістю, наприклад займає 0,25, 0,5, 0,75 штатної одиниці, то заокруглення також не передбачено (лист Мінсоцполітики від 12.02.2019 №2963/0/2-19/52).
При нарахуванні відпускних та лікарняних керуються:
та
У цих нормативних документах також не зазначено про заокруглення суми відпускних та лікарняних до гривні. Тому ту суму, яка вийшла в результаті розрахунків слід нараховувати працівникам.
Тим більше не рекомендуємо «гратися» із заокругленням у виплатах від ПФУ. Адже якщо ви зазначите суму більшу ніж вона вийшла за розрахунками, це може бути розцінено як неправомірна виплата коштів ПФУ із відповідними штрафами.
А що з індексацією?
Бюджетним установам заокруглювати суми індексації до гривні не можна. Це бюджетні кошти й нарахування зарплати, в тому числі, індексації, в більшій сумі вважається нецільовим використанням.
Госпрозрахункові підприємства тут мають більше прав. Так, п. 5 Порядку проведення індексації грошових доходів населення, затвердженого постановою Кабміну від 17.07.2003 №1078, передбачено працівникам підприємств i організацій, які перебувають на госпрозрахунку, підвищення заробітної плати у зв’язку зі зростанням рівня інфляції провадиться у порядку, визначеному у колективних договорах, але не нижче норм, визначених Законом України від 03.07.1991 №1282-XII «Про індексацію грошових доходів населення» та положень цього Порядку.
Тобто госпрозрахункові підприємства можуть передбачити кращі умови нарахування індексації, ніж передбачено законодавством. Але це потрібно закріпити в локальному документі, наприклад, у Положенні про оплату праці. Крім того, статтею 9-1 Кодексу законів про працю надано дозвіл роботодавцям в межах своїх повноважень і за рахунок власних коштів встановлювати додаткові, порівняно з законодавством, трудові і соціально-побутові пільги для працівників.
Тобто законодавством не заборонено, наприклад передбачити нарахування індексації із заокругленням до гривні, але в більшу сторону.
Наприклад, якщо сума індексації в червні 2026 року для базового місяця січень-2026 складає 139,78 грн, то можна передбачити нарахування її працівникам в сумі 140 грн, без копійок. Адже, якщо це закріплено у ваших локальних документах, так ви поліпшуєте працеоплатні умови ваших працівників. А ось заокруглювати суму індексації в меншу сторону – табу і для госпрозрахункових підприємств, і для бюджетних установ. Тому що в такому випадку працівникам буде нараховувати зарплата – не в повному обсязі.
Шаблони та зразки документів:
Читайте більше:
Копійки по заробітній, чи можна їх списати після звільнення працівників
Вилучення 10-копійчаних монет: як зміняться правила заокруглення сум при оплаті
1 копійка недонарахування ЄСВ через округлення може обернутися штрафом. Та як виправити помилку
При прийнятті на роботу працівник підписав посадову інструкцію. Наразі посадові функції додалися. Як правильно додати ці функції в поточну посадову інструкцію та ознайомити працівника з нею?
Безоплатна видача ЗІЗ за встановленими нормами для виконання трудових обов’язків не вважається постачанням товарів. Однак якщо працівник не повертає засоби захисту до завершення строку використання, а роботодавець утримує їхню вартість із зарплати, підприємство має нарахувати податкові зобов’язання з ПДВ за правилами ст. 188 ПКУ
Чи потрібно складати та додавати бухгалтерську довідку як додаток до наказу про звільнення працівника, у якому йдеться про повернення (утримання) надлишково виплачених коштів за відпустку?
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Мінімальне податкове зобов’язання (МПЗ) для власників і користувачів сільськогосподарських земель: як розрахувати суму, які податки врахувати та як відобразити зобов’язання в декларації? ДПС нагадує про формулу розрахунку, мінімальні суми – 700 або 1400 грн за гектар – та винятки для земель на територіях можливих бойових дій і тимчасової окупації. Розглянемо, хто сплачує МПЗ, як його визначати в разі зміни землекористувача та в яких додатках подавати розрахунок
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Повернення авансу або передоплати покупцю не включається до доходу ФОП–єдинника за умови, що воно відбувається через повернення товару, розірвання договору або за заявою покупця. Якщо таке повернення здійснено в тому ж звітному періоді, коригування доходу не потрібне. У разі повернення в іншому податковому періоді підприємець має подати уточнюючу декларацію, щоб виправити показники доходу
Чи потрібно носити із собою старе паперове приписне, якщо військово-обліковий документ уже є в «Резерв+»? Основним підтвердженням військового обліку сьогодні є актуальний військово-обліковий документ – електронний або паперовий із QR-кодом. Водночас старе приписне не варто викидати: воно може містити важливі відомості про попередній обліковий статус. Пояснюємо, чи потрібно зберігати приписне та на що звернути увагу в разі розбіжностей із даними реєстру
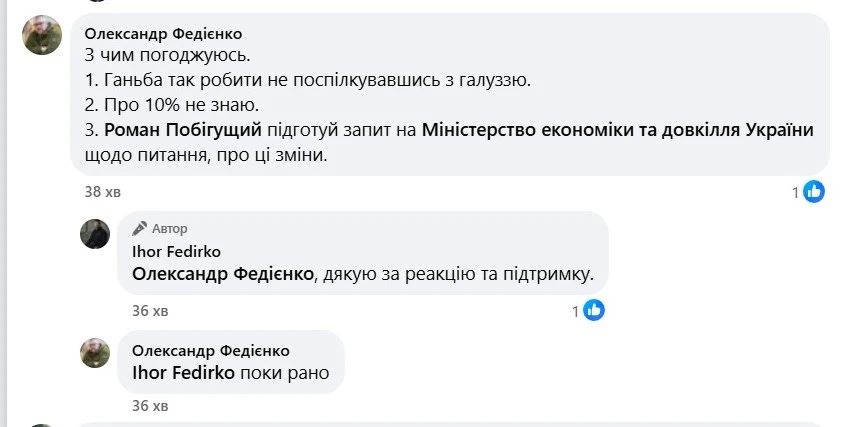
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки. Водночас, Міністерство оборони України виступає за максимальне бронювання людського капіталу оборонно-промислового комплексу від мобілізації, заявив міністр оборони Євгеній Хмара під час зустрічі з журналістами
Про види матеріальної допомоги для працівників, зокрема нецільову, цільову допомогу, а також допомогу на оздоровлення та лікування, а також про умови надання, порядок оформлення заяв і наказів, бухгалтерський облік таких виплат розповідаємо у статті
ФОП 2 група отримав оплату від іншого ФОП з призначенням платежу «поповнення рахунку». Якщо отримаємо від клієнта лист з уточненням призначення платежу, де буде вказано «за рекламні послуги» (згідно КВЕД ФОПа), чи не буде питань від податківців?
Студентський трудовий договір дає змогу поєднати навчання з виконанням реальних трудових обов’язків безпосередньо на робочому місці. За таким договором роботодавець має офіційно працевлаштувати здобувача освіти, виплачувати зарплату з дотриманням мінімальних державних гарантій і подати повідомлення до податкової про прийняття на роботу
Зміна учасника підприємства, кінцевого бенефіціарного власника (КБВ) або структури власності може вимагати оновлення відомостей у ЄДР. Юридична особа має повідомити державного реєстратора про відповідні зміни протягом 30 робочих днів, а самостійно виявлені помилки в раніше поданих даних виправити протягом трьох робочих днів. Також повідомлення потрібне, якщо під час реєстрації інших змін структура власності та відомості про КБВ залишилися без змін
З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 02.09.2026 №11