🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ПДВ
23.10.2026
З 1 липня 2027 року ПДВ на міжнародні посилки: закони опубліковано!
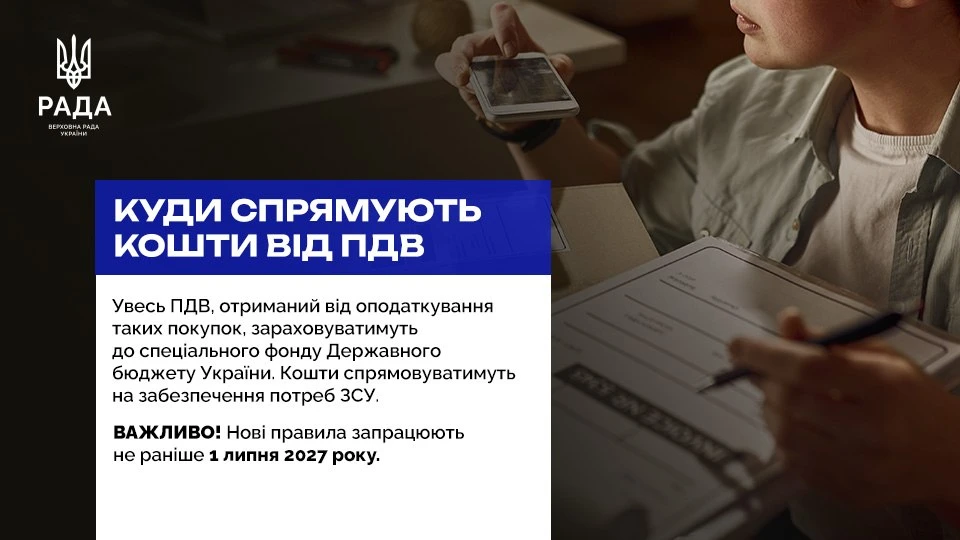
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок, 15 жовтня ВРУ схвалила законопроєкти №16051-1 та №15460 у ІІ читанні, 22 жовтня законопроєкти було підписано Президентом і вже опубліковані. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України
Уряд продовжує вживати системних заходів для забезпечення надходжень до державного бюджету та створення справедливих, недискримінаційних умов для українського бізнесу.
7 вересня Уряд повторно схвалив пакет законопроєктів щодо:
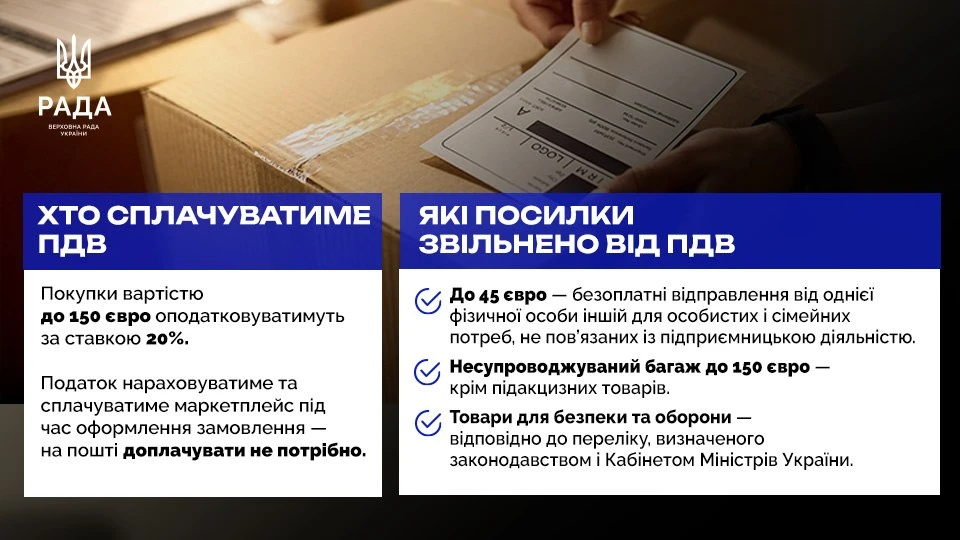
- оподаткування міжнародних посилок, що передбачають запровадження ПДВ на імпортні посилки від 0 євро;
- нові правила для маркетплейсів (до 150 євро);
- збереження пільги для некомерційних посилок до 45 євро.
22 жовтня 2026 року законопроєкт №16051-1 було підписано Президентом і був опублікований в «Голос України»
Як зазначає нардеп Ярослав Железняк, що в законопроєктах закладено, що скасування пільги вступить не раніше ніж 01 липня 2027-го року, але на думку нардепа, ця норма навіть у 2028-му не запрацює.
Законопроєктом №16051-1 також додатково:
- визначено терміни «дистанційний продаж товарів», «електронний інтерфейс», «підприємство електронного інтерфейсу», «посередник підприємства електронного інтерфейсу», «правила дистанційного продажу товарів»;
- встановлено порядок визначення курсу валют при визначенні підприємством електронного інтерфейсу належності постачання товарів, що підлягають ввезенню на митну територію України в міжнародних поштових та експрес-відправленнях, до дистанційного продажу товарів, та для здійснення нарахування та сплати податку на додану вартість по операціях з дистанційного продажу товарів;
- впровадити особливості оподаткування ПДВ з операцій дистанційного продажу товарів (крім підакцизних), сумарна фактурна вартість яких не перевищує еквівалент 150 євро, з території іншої країни на митну територію України одержувачу – фізичній особі, яка придбала такі товари через електронний інтерфейс;
- передбачити звільнення від оподаткування ПДВ із ввезення на митну територію України товарів, сумарна фактурна вартість яких не перевищує еквівалент 45 євро, для одного одержувача – фізичної особи в одній депеші від одного відправника – фізичної особи у міжнародних поштових відправленнях або в одному вантажі експрес-перевізника від одного відправника – фізичної особи у міжнародних експрес-відправленнях за умови, що такі товари надсилаються відправником одержувачу без будь-якої оплати, призначаються для особистого чи сімейного використання одержувачем, їх характеристики, кількість та регулярність ввезення не вказують на те, що вони ввозяться з будь-якою комерційною метою, що відповідає положенням Директиви Ради 2006/79/ЄС;
- передбачено звільнення від оподаткування ПДВ із ввезення на митну територію України товарів (крім підакцизних), сумарна фактурна вартість яких не перевищує еквівалент 150 євро у несупроводжуваному багажу;
- передбачено звільнення від оподаткування ПДВ з дистанційного продажу товарів, призначених для цілей безпеки та оборони, операції з ввезення на митну територію України яких звільнено від оподаткування податком на додану вартість відповідно до пунктів 87-1 та 92 підрозділу 2 розділу ХХ «Перехідні положення» Податкового кодексу України (енергетичне обладнання та товари для забезпечення сил оборони України). Порядок такого звільнення від оподаткування, у тому числі шляхом повернення сплаченого податку на додану вартість фізичній особі, яка придбала такі товари запропоновано встановити КМУ.
Також ввечері 07 вересня КМУ будо подано до ВРУ доопрацьований законопроєкт від 31.07.2026 №15460 «Про внесення змін до Митного кодексу України щодо особливостей здійснення митних формальностей щодо товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» і його Комітет схвалив 10.09.2026 року.
16 вересня 2026 року Рада підтримала законопроєкт №15460 і вже 15 жовтня законопроєкт був прийнятий у ІІ читанні і вже 22 жовтня він був підписаний Президентом і був опублікований в «Голос України»
Законопроєктом №15460 також додатково:
- визначено особливості застосування курсів валют для цілей здійснення нарахування та сплати податку на додану вартість за операціями з дистанційного продажу товарів;
- визначено повноваження посадових осіб митних органів щодо здійснення митного контролю товарів, сумарна фактурна вартість яких не перевищує еквівалент 150 євро, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових чи експрес-відправленнях, та особливості відповідальності таких осіб у разі невиконання митних формальностей;
- визначено способи та особливості декларування товарів, що переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях;
- визначено момент виникнення обов’язку зі сплати митних платежів у разі ввезення на митну територію України товарів, придбаних згідно з правилами дистанційного продажу товарів.
Чому це важливо:
- Це справедливо для українського бізнесу: відтепер іноземні маркетплейси платитимуть ПДВ так само, як і вітчизняні продавці.
- Запропоновані зміни відповідають стандартам ЄС.
Ухвалення законопроєктів є структурним маяком Меморандуму з МВФ та умовою для отримання другого траншу макрофінансової підтримки ЄС – €4 млрд;
Додатково до бюджету надходитиме – 10 млрд грн щороку на потреби оборони.
Також змінено запропоновані строки набрання чинності: норми Податкового кодексу України та Митного кодексу України мають запрацювати не раніше липня 2027 року
Джерело: Мінфін, Тарас Мельничук, Данило Гетманцев
Читайте більше:
4 законопроєкти: що уряд пропонує змінити у податках для ФОП
Бізнесу можуть дозволити не оподатковувати компенсації за пошкоджені війною товари
Зміни ПДВ для ФОП - проєкт Закону 2027: звітність щокварталу та перевірки від 1 млн грн
ФОП-платників ПДВ можуть перевести на квартальну звітність та інші зміни: проєкт від Мінфіну
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Відрядження, підзвітні кошти
23.10.2026
Електронний квиток у відрядженні: чи достатньо роздруківки для підтвердження витрат без фіскального чеку
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
РРО / ПРРО, фіскальні чеки
23.10.2026
Втрата або викрадення КОРО: як скасувати реєстрацію та в які строки повідомити ДПС
Втратили або викрали КОРО чи розрахункову книжку? У таких випадках суб’єкту господарювання потрібно своєчасно повідомити податкову та, за наявності підстав, скасувати реєстрацію. Розглянемо, у яких випадках скасовують КОРО, куди подавати заяву та які строки потрібно дотримати

ПДФО
23.10.2026
Продаж нерухомості, рухомого майна та спадщина: як визначити резиденство для ПДФО
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Інвентаризація
23.10.2026
Чи потрібно передавати техніку іншій матеріально відповідальній особі, якщо працівниця йде у декрет
Працівниця є матеріально відповідальною особою, за нею закріплена техніка, яка під час її відсутності залишатиметься на робочому місці та не використовуватиметься. Чи зобов’язує законодавство на період декретної відпустки передати цю техніку іншій МВО, наприклад безпосередньому керівнику? Чи можна залишити майно закріпленим за працівницею до її виходу на роботу та чи виникають у такому разі ризики, зокрема щодо визнання вартості техніки додатковим благом?
ПДВ
23.10.2026
Послуги з перевезення від нерезидента: чи потрібно нараховувати ПДВ в Україні
Чи потрібно нараховувати ПДВ на послуги з перевезення, які надає нерезидент без постійного представництва в Україні? Відповідь залежить від правил визначення місця постачання послуг, установлених ст. 186 Податкового кодексу України
ФОП
23.10.2026
ФОП повернув отримані кошти через розірвання договору: чи включати їх до доходу
ФОП на загальній системі оподаткування не включає до загального оподатковуваного доходу кошти, які надійшли на розрахунковий рахунок, але згодом були повернуті через розірвання договірних відносин. Оскільки право власності на товар не перейшло до покупця, а роботи чи послуги не були підтверджені як виконані або надані, дохід від такої операції не виникає
Пенсія, соцпільги
23.10.2026
Кабмін планує змінити правила виплати пенсій і страхових виплат переселенцям із ТОТ
Уряд пропонує змінити правила виплати пенсій і страхових виплат українцям, які виїхали з тимчасово окупованих територій та проживають на підконтрольній Україні території. Проєкт постанови передбачає скасування обов’язку повідомляти Пенсійний фонд України про неодержання пенсії від органів пенсійного забезпечення РФ. Наразі це лише проєкт документа, тож зміни ще не набрали чинності
ІТ, Дія Сіті, Дефенс Сіті
23.10.2026
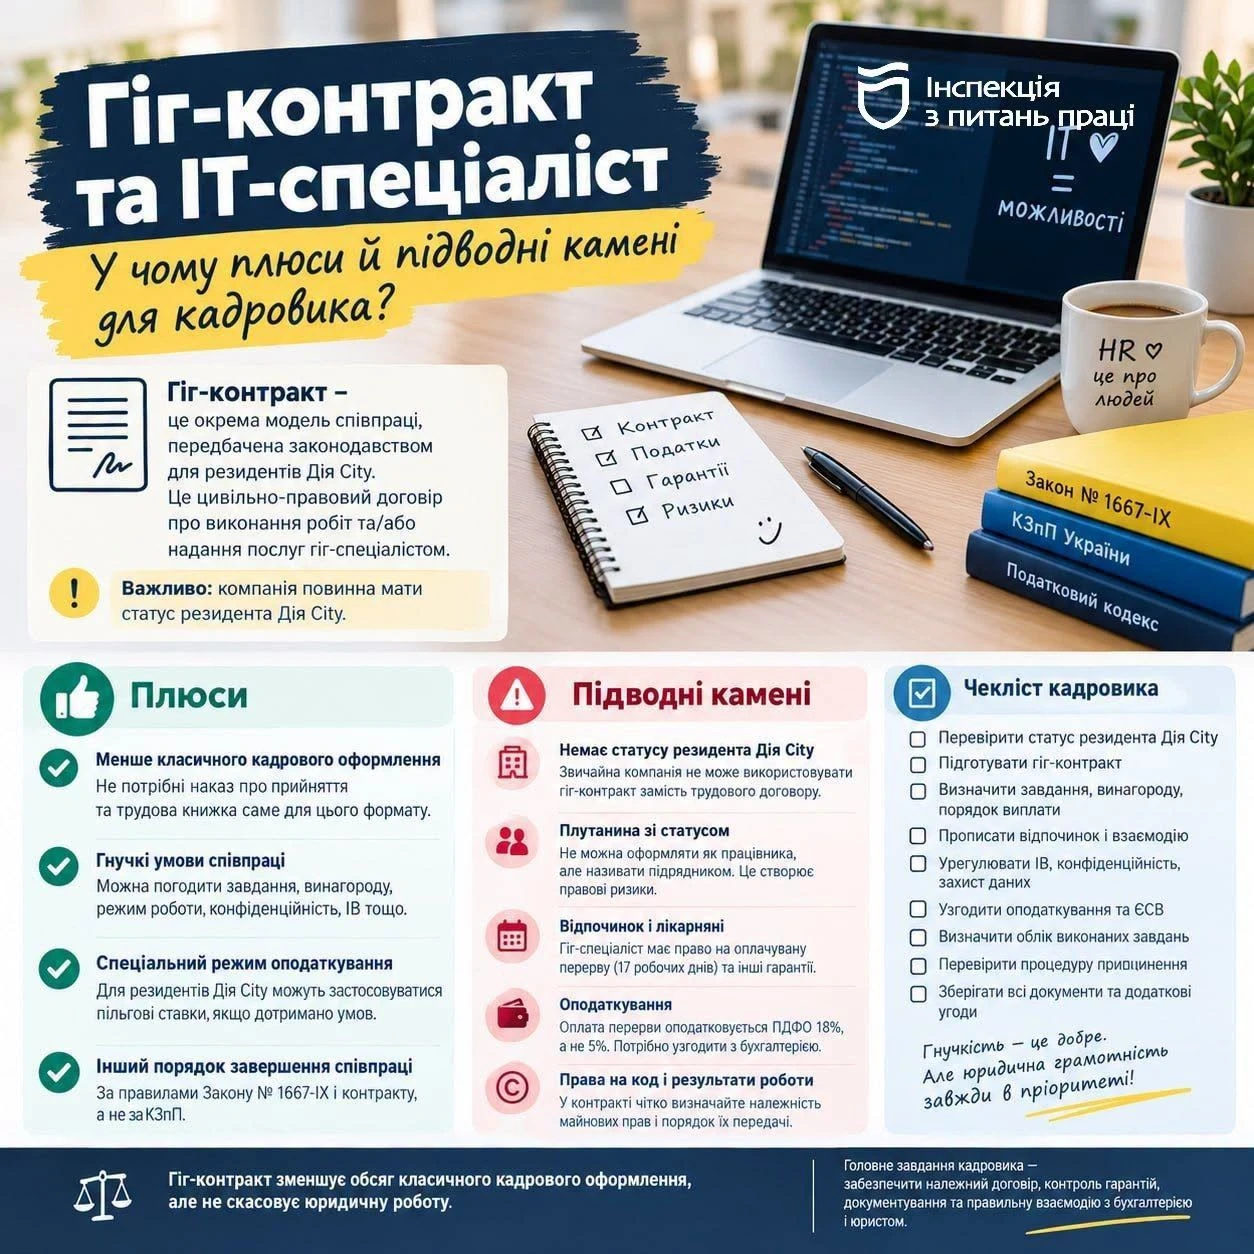
Оформлення IT-фахівця за гіг-контрактом: що має перевірити кадровик
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
РРО / ПРРО, фіскальні чеки
23.10.2026
Новий Державний реєстр РРО від 16 жовтня 2026 року: що змінилося
ДПС оновила Державний реєстр реєстраторів розрахункових операцій (РРО): наказом від 16.10.2026 № 702 затверджено нову редакцію реєстру, яка містить 203 моделі РРО. Із них 61 модель дозволена до первинної реєстрації, а для 142 моделей первинну реєстрацію заборонено. Під час вибору касового апарата підприємцям і підприємствам важливо перевірити, чи є модель у Держреєстрі та який строк її експлуатації зазначено в реєстрі. Розповідаємо, де завантажити оновлений перелік РРО та на які обмеження щодо строку використання звернути увагу
Податкова та фінзвітність
23.10.2026
Ліквідаційна декларація з податку на прибуток: як і в якій формі подати, – пояснює ДПС
Підприємство, що ліквідується, має подати останню (ліквідаційну) декларацію з податку на прибуток за період від початку року до дати ліквідації. Таку декларацію можна подати особисто, поштою або в електронній формі, а для великих і середніх підприємств електронна форма є обов’язковою. Важливо також правильно заповнити поле 10 декларації – у ньому зазначається спеціальна позначка про подання декларації за останній звітний період
ПДВ
23.10.2026
Спеціальний символ у первинці по-іншому відображається в податковій накладній: що з податковим кредитом
Чи можна зазначати діаметр товару в податковій накладній як «D», «d» або словом «діаметр» замість символу «Ø» із первинних документів? В ІПК від 20.10.2026 № 6153/ІПК/99-00-21-03-02 ДПС роз’яснила, що таке позначення допустиме, якщо характеристики товару збережені та дають змогу його ідентифікувати. Відмінність у позначенні діаметра сама по собі не позбавляє покупця права на податковий кредит з ПДВ, якщо податкова накладна зареєстрована в ЄРПН та дотримано інших вимог законодавства
Е-сервіс
23.10.2026
Немає квитанції №1 і №2 за повідомленням про прийняття працівника: що робити при їх відсутності в алгоритмі від ДПС
ДПС пояснила порядок формування квитанцій №1 та №2 за результатами обробки повідомлення про прийняття працівника, домашнього працівника, укладення гіг-контракту або припинення трудового договору. Квитанцію №1 надсилає контролюючий орган після автоматизованої перевірки, а квитанція №2 формується за результатами обробки ПФУ та також надсилається через ДПС
ФОП
23.10.2026
ФОП подав заяву на «податкову відпустку» ще в червні: чому не анулювали нарахування по ВЗ і що робити
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Охорона праці
23.10.2026
Мобільні укриття: що змінив Кабмін і які обов’язки має роботодавець
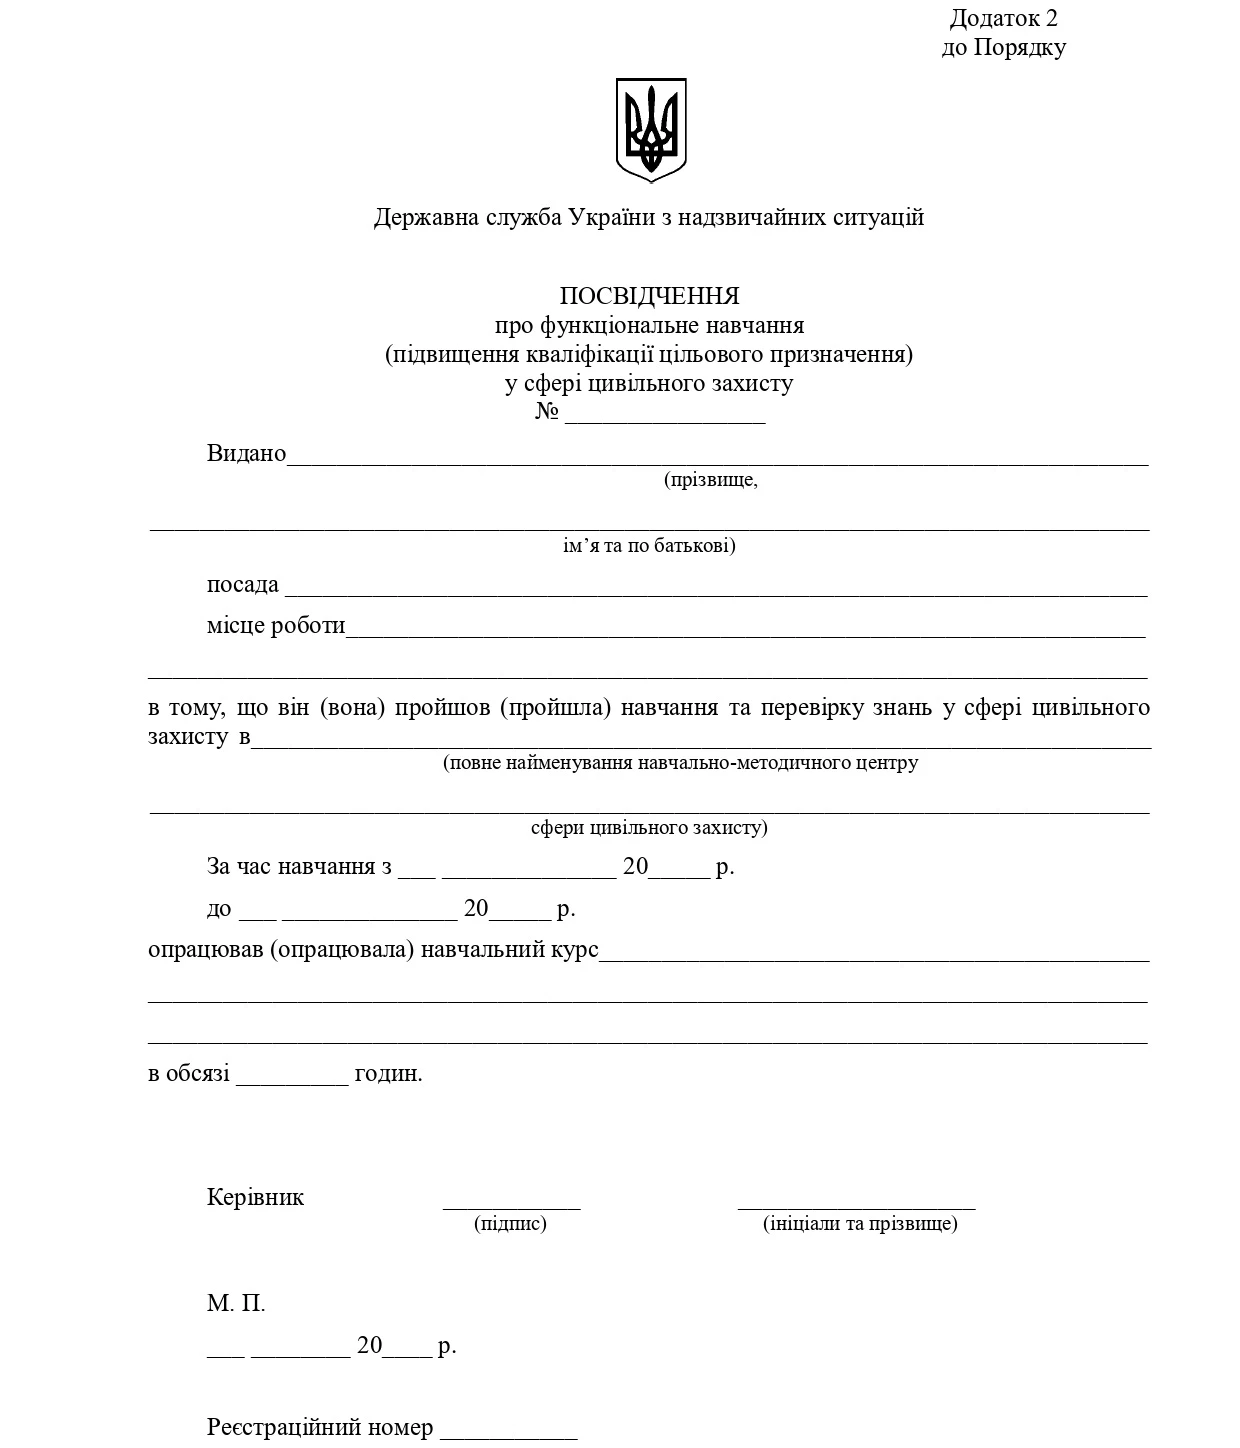
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Заробітна плата
23.10.2026
Працівник відпрацював менше місяця: як розрахувати компенсацію за невикористану відпустку при звільненні
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?