Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
ПДВ
04.09.2026
Зміни ПДВ для ФОП – проєкт Закону 2027: звітність щокварталу та перевірки від 1 млн грн
ФОПам – платникам ПДВ готують одразу кілька важливих змін: Електронний кабінет має сам передзаповнювати ПДВ-декларацію, за даними РРО/ПРРО – формувати окремі показники податкових накладних, а звітним періодом для ФОП стане квартал. Але є нюанс: натиснути «подати» замість себе ДПС не зможе. Перевіряти цифри все одно доведеться підприємцю. Розбираємо, що саме пропонує Мінфін, що в цих змінах справді полегшить життя ФОПам, а де може з’явитися новий контроль і додаткова відповідальність
- ДПС сама заповнюватиме ПДВ-декларацію
- ДПС зможе «підтягувати» дані для податкових накладних
- ФОПи зможуть звітувати з ПДВ щокварталу
- Поріг для перевірок хочуть підняти до 1 млн грн
- Висновки
Мінфін оприлюднив для громадського обговорення законопроєкт №1637, яким запропонував перевести ФОПів – платників ПДВ на квартальну звітність, дозволити Електронному кабінету самостійно передзаповнювати ПДВ-декларацію та окремі дані податкових накладних, а поріг для документальної перевірки через від’ємне значення ПДВ або бюджетне відшкодування підняти до 1 млн грн.
Для підприємців це звучить привабливо: менше звітів, менше ручної роботи, більше автоматизації. Але є й інша сторона. Якщо ДПС формуватиме документи на підставі даних, які вже має, то помилки в РРО/ПРРО, номенклатурі чи інших даних можуть автоматично «переїхати» у ПН або декларацію.
Отже, для ФОП – платників ПДВ може суттєво змінитися сама логіка роботи з ПДВ. ДПС хоче не просто отримувати ПДВ-звітність від ФОПа, а фактично допомагати її формувати. Але чи означає це, що ФОПу більше не доведеться самому перевіряти ПДВ? Ні. І саме тут ховається головний нюанс законопроєкту.
ДПС сама заповнюватиме ПДВ-декларацію
Законопроєкт пропонує надати ФОПам – платникам ПДВ можливість передзаповнення ПДВ-декларації в Електронному кабінеті. система братиме інформацію, яка вже є в інформаційних системах ДПС, і на її підставі формуватиме показники декларації.
Тобто ідея така: ФОП не починає декларацію з чистого аркуша → ДПС підтягує наявні дані → підприємець перевіряє → виправляє за потреби → подає декларацію
Але є важливе «але». Передзаповнена декларація – це не декларація, яку ДПС подала за вас. Законопроєкт прямо передбачає, що попередньо сформовану декларацію ФОП має перевірити перед поданням. Тобто відповідальність за те, що в результаті піде до ДПС, нікуди не зникає.
І тут бухгалтеру не варто розслаблятися. Якщо в системі немає певної операції, є неправильні дані або показники потребують коригування, просто натиснути «подати» – не найкраща стратегія.
ДПС зможе «підтягувати» дані для податкових накладних
Окремо законопроєкт передбачає передзаповнення певних показників податкової накладної. Але це стосується не всіх операцій.
Механізм пропонують для ФОПів – платників ПДВ, які проводять розрахункові операції через РРО/ПРРО та видають розрахункові документи відповідно до законодавства.
Тобто якщо продаж проведено через РРО/ПРРО, дані про цю операцію вже є в системі.
І законопроєкт пропонує використати цю інформацію повторно — для попереднього заповнення окремих показників ПН.
Отже, схема може бути такою: продаж → РРО/ПРРО → інформація потрапляє до ДПС → система використовує ці дані для передзаповнення ПН
Для ФОПа це потенційно означає менше ручної роботи. Але є дуже важлива умова.
Якщо хочете, щоб ПН формувалася з даних РРО? Правильно заповнюйте чек
Законопроєкт передбачає, що в додаткових даних розрахункового документа мають зазначатися, зокрема:
- код товарної підкатегорії за УКТ ЗЕД – для товарів;
- код ДК 016:2010 – для послуг;
- одиниця виміру;
- ціна без ПДВ;
- ставка ПДВ;
- сума ПДВ;
- індивідуальний податковий номер покупця.
І ось тут для ФОПів може з'явитися новий головний біль.
Тому, що якщо розрахунковий документ міститиме некоректні або неповні дані, автоматизація вже не така прекрасна.
Отже, чим якісніше ФОП заповнює дані під час продажу, тим більше роботи потім зможе зробити за нього система
Тобто РРО/ПРРО стає не просто інструментом для проведення розрахунку та формування чека. Він потенційно стає одним із джерел даних для ПДВ-обліку та ПН.
І тут ще один важливий нюанс з індивідуальним податковим номером покупця.
У переліку даних, які мають зазначатися в розрахунковому документі для такого механізму, законопроєкт окремо називає індивідуальний податковий номер покупця.
Тому для ФОПа, який хоче користуватися автоматичним передзаповненням, якість даних про покупця теж стає критичною.
ФОПи зможуть звітувати з ПДВ щокварталу
Ще одна зміна яка безпосередньо стосується періодичності звітності.
Зараз для платників ПДВ базовим звітним періодом є календарний місяць.
Законопроєкт пропонує окремо встановити:
- для фізичних осіб – підприємців, зареєстрованих платниками ПДВ, звітним періодом є календарний квартал.
Тобто для ФОПа – платника ПДВ замість щомісячної ПДВ-декларації буде квартальна.
І це потенційно дуже суттєве полегшення.
Але є ще одна хороша новина для тих, хто продає неплатникам ПДВ.
Законопроєкт пропонує змінити правила складання зведених податкових накладних.
Якщо платник ПДВ постачає товари/послуги покупцям, які не є платниками ПДВ, або отримує від них попередню оплату, він зможе складати зведену ПН не пізніше останнього дня місяця, в якому відбулися такі постачання або отримана передоплата.
Тобто замість роботи з кожною операцією окремо законопроєкт пропонує дозволити врахувати весь обсяг таких операцій за місяць.
Для бізнесу з великою кількістю продажів фізособам це може бути відчутним спрощенням.
Поріг для перевірок хочуть підняти до 1 млн грн
Ще одна потенційно хороша зміна – щодо документальних позапланових перевірок.
Законопроєкт пропонує встановити підставу для перевірки у випадку, якщо в декларації заявлено:
- бюджетне відшкодування ПДВ; та/або
- від'ємне значення з ПДВ,
яке становить понад 1 млн грн.
Причому перевірка за цією підставою має проводитися виключно щодо законності декларування заявленого бюджетного відшкодування або від'ємного значення ПДВ понад 1 млн грн.
Тобто тут законопроєкт фактично пропонує підняти планку.
Для платників ПДВ це може означати менше ризиків потрапити під документальну позапланову перевірку саме через значне від'ємне значення або заявлене відшкодування, якщо сума не перевищує 1 млн грн.
Зібрали всі зміни законопроєкту в компактну таблицю, щоб ви могли одразу зорієнтуватися:
Що змінюється | Що це дає ФОПу | На що звернути увагу |
Передзаповнення ПДВ-декларації | Дані, які вже є в ДПС, система зможе автоматично підтягувати до декларації. Менше ручної роботи. | Перед поданням ФОП все одно має перевірити сформовану декларацію. |
Передзаповнення окремих даних ПН | За операціями через РРО/ПРРО окремі показники ПН можуть формуватися автоматично на основі даних про розрахункові операції. | Помилка в РРО/ПРРО може потрапити й до ПН. Особливо важливі коди, ставка ПДВ, ціна, одиниця виміру та ІПН покупця. |
Квартальна ПДВ-звітність | Замість 12 декларацій на рік – 4. Менше звітних періодів і технічної роботи. | Квартальна звітність не означає автоматично квартальну сплату ПДВ. Порядок і строки сплати потрібно враховувати окремо. |
Зведені ПН за операціями з неплатниками ПДВ | Можливість складати одну зведену ПН за весь обсяг постачань/передоплат таким покупцям протягом місяця. | Потрібно буде правильно визначати операції, які можна включати до зведеної ПН. |
Поріг для окремої підстави документальної перевірки — понад 1 млн грн | Якщо від’ємне значення ПДВ або заявлене бюджетне відшкодування не перевищує 1 млн грн, ця конкретна підстава для документальної позапланової перевірки не застосовується. | Йдеться саме про цю підставу перевірки, а не про повне звільнення ФОПа від документальних перевірок. |
Більше автоматизації = більше значення даних у системі ДПС | Менше дублювання інформації та ручного введення. | «ДПС сама заповнила» ≠ «можна не перевіряти». Відповідальність за подані ПН і декларацію залишається у ФОПа. |
Якщо законопроєкт ухвалять, для ФОПів – платників ПДВ поступово вимальовується зовсім інша модель адміністрування. Держава хоче бачити значно більше даних про операцію ще до того, як ФОП подасть декларацію.
Для підприємця це може бути дуже зручно.
Але одночасно це означає, що чим більше процесів автоматизовано, тим менше місця залишається для розбіжностей між тим, що реально відбулося в бізнесі, і тим, що показано в інформаційних системах ДПС.
Саме про це бухгалтерам і підприємцям варто подумати вже зараз. Зверніть увагу, що наразі йдеться саме про законопроєкт, а не про чинні правила. Остаточні норми, дата набрання чинності та практичний механізм роботи можуть змінитися під час розгляду.
Висновки
- ПДВ-адміністрування хочуть спростити: менше ручної роботи та адміністративного навантаження для бізнесу.
- Для ФОПів – платників ПДВ ключова зміна: перехід на квартальний звітний період замість щомісячного.
- Для платників, які використовують РРО/ПРРО, передбачають автоматичне передзаповнення частини даних у ПН та ПДВ-декларації.
- Мета змін – зменшити податковий тиск і стимулювати добровільне виконання податкових обов’язків.
- Поки це лише законопроєкт: він ще має пройти громадське обговорення, погодження та правову експертизу.
- У разі ухвалення більшість положень запрацює наступного дня після опублікування, а квартальна ПДВ-звітність для ФОПів – з першого дня відповідного кварталу.
Перевірки, штрафи
20.10.2026
ДПС посилює контроль за дробленням бізнесу: які заходи застосовують податківці
ДПС посилює увагу до схем штучного дроблення бізнесу між кількома ФОПами або компаніями для зменшення податкового навантаження. Спільні приміщення, працівники, бренд чи управління можуть привернути увагу податківців, але самі по собі не доводять порушення. Розглянемо 7 ознак можливого дроблення бізнесу, які ризики це створює та за яких умов податкова може донарахувати зобов’язання
Перевірки, штрафи
20.10.2026
Не подали форму №20-ОПП: які штрафи загрожують і скільки часу має ДПС
Неподання або несвоєчасне подання заяви за формою №20-ОПП може коштувати платнику податків від 340 до 2040 грн залежно від обставин порушення. Штрафи передбачені як за первинне порушення, так і за його повторення протягом року або неусунення. Розповідаємо, які санкції загрожують ФОП і підприємствам та протягом якого строку ДПС може їх застосувати
Перевірки, штрафи
20.10.2026
Понад 30 тисяч листів від Держпраці для роботодавців: про які правопорушення вже знає служба без перевірки
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 14 217, а ще 6 490 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
Заборгованість
20.10.2026
Автоматичне стягнення податкових боргів – як працює система у 2026 році
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

Ліцензії та дозволи
20.10.2026
Зміна організаційно-правової форми та ліцензії на зберігання пального: ключові правила для бізнесу від ДПС
Через втрату чинності Господарським кодексом України (відповідно до Закону України від 09.01.2025 № 4196-IX) чимало суб’єктів господарювання зобов’язані прийняти рішення про припинення діяльності у формі приватних підприємств та здійснити їх перетворення на товариства з обмеженою відповідальністю (ТОВ). У зв’язку з цим у компаній, які володіють нафтобазами та газонаповнювальними станціями, виникає закономірне питання: що буде з чинними ліцензіями на право зберігання пального та чи потрібно їх переоформлювати?
Охорона праці
20.10.2026
Повітряна тривога на роботі: чи можна працювати без укриття та що зміниться з 4 грудня
З вересня 2026 року діють нові правила роботи підприємств під час повітряних загроз. За яких умов бізнес може працювати під час «жовтого» рівня, коли роботу потрібно зупинити та чи достатньо наказу керівника, якщо на підприємстві немає укриття? У статті пояснюємо вимоги до безпеки працівників і відвідувачів, розбираємо право працівника відмовитися від небезпечної роботи та наводимо покроковий алгоритм дій до 4 грудня 2026 року

Готівкові кошти, розрахунки
20.10.2026
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

Медицина
20.10.2026
До 1 грудня погодьте перелік працівників на медогляд: алгоритм для роботодавця від Держпраці
Роботодавці зобов’язані організовувати обов’язкові медогляди для окремих категорій працівників і оплачувати їх власним коштом. До 1 грудня потрібно сформувати та погодити з Держпраці перелік працівників, які проходитимуть медогляди наступного року. Розповідаємо, хто підлягає обстеженню, як його організувати та чому не можна допускати до роботи працівників без медогляду
ПДФО
20.10.2026
Навчання працівника за кошти роботодавця у 2026 році: що з оподаткуванням
Роботодавець може оплачувати навчання працівника без оподаткування, якщо дотримано вимог Податкового кодексу України. У 2026 році неоподатковуваний ліміт становить 25 941 грн за кожен місяць навчання, оскільки мінімальна зарплата на 1 січня встановлена на рівні 8 647 грн. Йдеться про оплату навчання працівника в українському закладі вищої або професійно-технічної освіти. Якщо вартість навчання перевищує встановлений ліміт, оподатковується лише сума перевищення як додаткове благо. При цьому ПДФО та військовий збір із оподатковуваної частини нараховує й сплачує роботодавець як податковий агент, тому працівнику окремо декларувати такий дохід не потрібно
ФОП
20.10.2026
ФОП сплатив ЄСВ, але в ЕК нарахувань немає: в чому причина та коли вони з’являться
ФОП на спрощеній системі оподаткування, 2 група. Сплачує ЄСВ, але в ЕК немає нарахувань, обліковується переплата у сумі внесків за 1, 2 та 3 квартали. В чому може бути причина? Коли чекати нарахування по ЄСВ?
Відстрочки, ВЛК
20.10.2026
Що робити, якщо відстрочка не продовжиться автоматично до 30 жовтня: 8 порад від адвоката
Автоматичне продовження відстрочок у «Резерв+» триватиме до 30 жовтня, а сповіщення надходитимуть поступово. Якщо повідомлення ще немає, це не означає, що відстрочку не продовжать. Розповідаємо, як перевірити новий строк дії відстрочки, коли звертатися до ЦНАПу та що робити, якщо автоматичне продовження не відбулося
Акцизний податок
20.10.2026
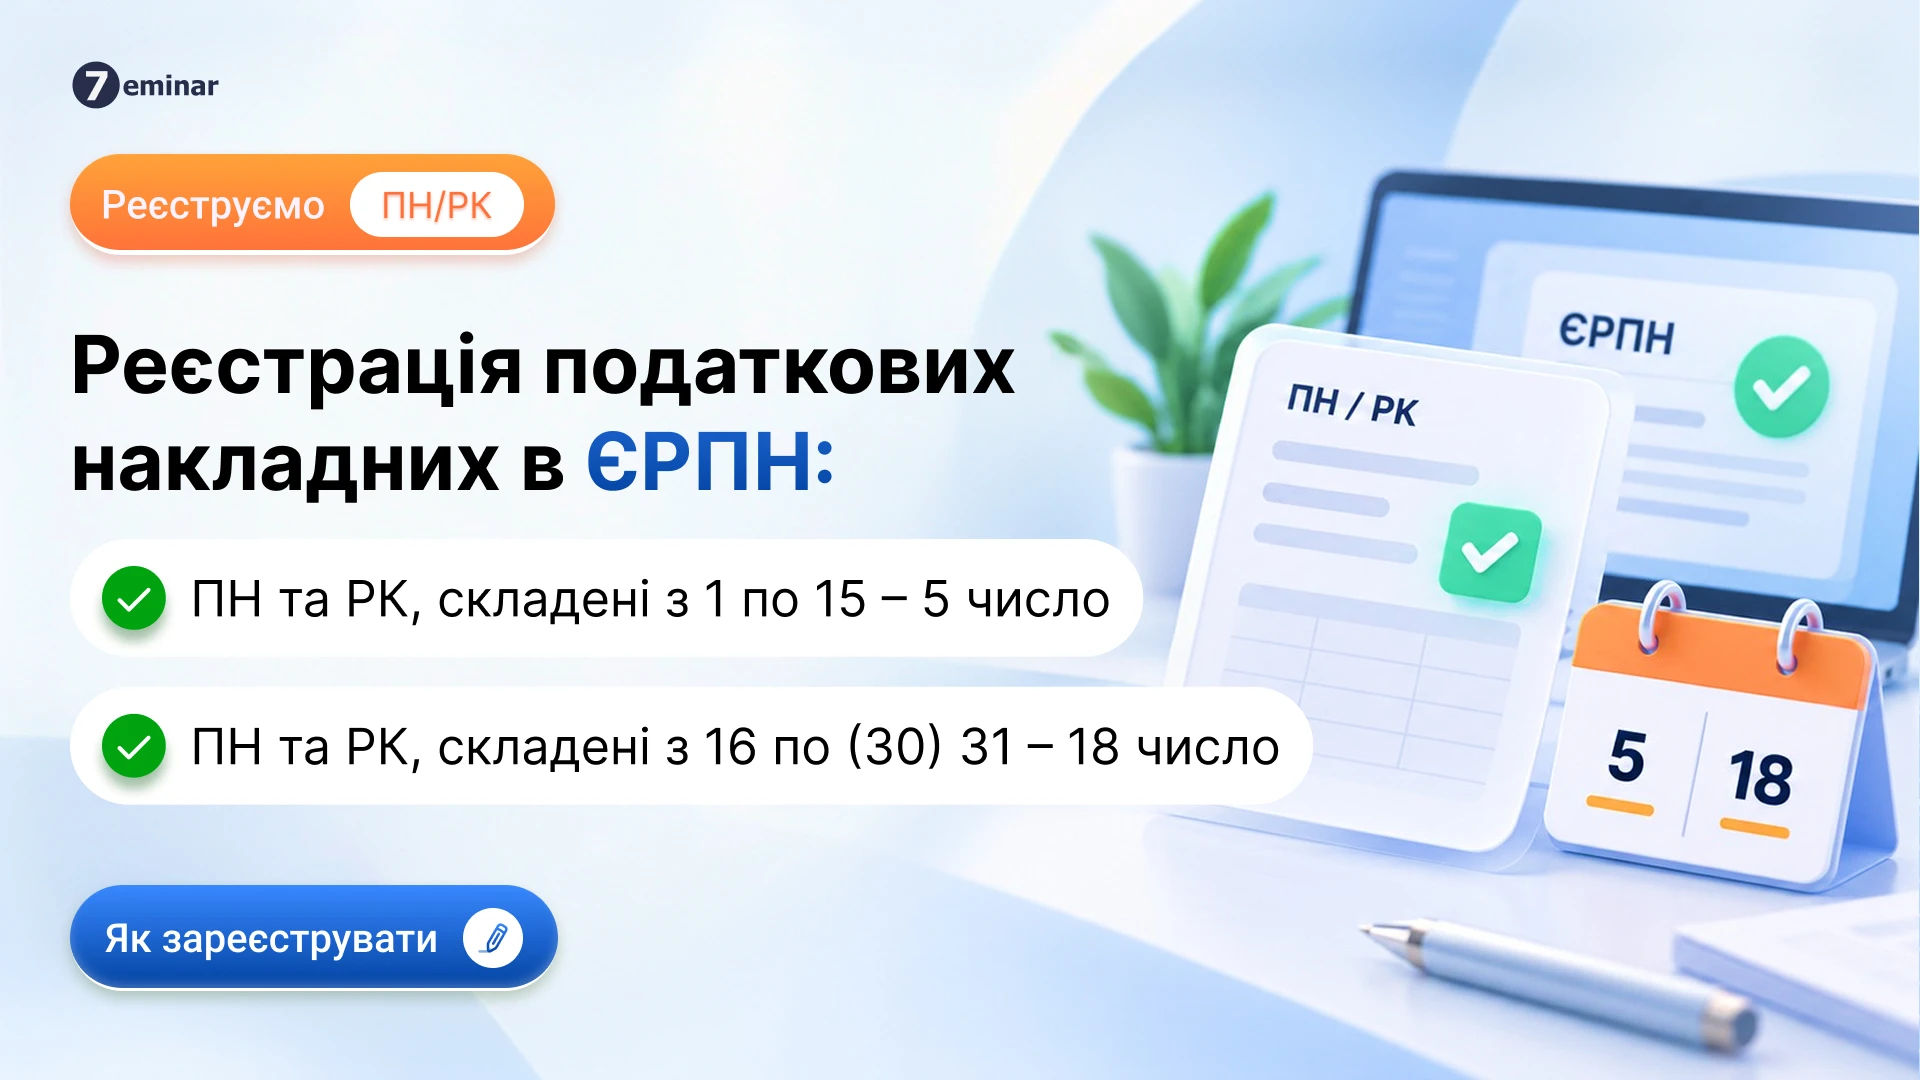
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня
Календар бухгалтера
20.10.2026
До 30 жовтня: подаємо фінансову звітність за 9 місяців 2026 року до Держстату+ статті по заповненню
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Заробітна плата
20.10.2026
Зарплати посадовців та премії до 30%: що змінилося із 20 жовтня
Уряд змінив правила оплати праці керівництва РНБО та Офісу Президента. Із 20 жовтня 2026 року Секретар РНБО, його перший заступник і заступники не отримуватимуть надбавку за інтенсивність праці до окремого рішення Уряду. Водночас для керівництва РНБО та ОП визначили нові правила преміювання: щомісячна премія для керівників становить 30% посадового окладу, а їхнім заступникам можуть виплачувати до 30%
Особи з інвалідністю
20.10.2026
Повний гід з виконання «інвалідного» нормативу 2026 році: штрафи, внески та звітність
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Цільове фінансування
20.10.2026
Програма «Точка опори»: як роботодавцю отримати компенсацію зарплати працівникам, – консультує Держпраці
Пошкоджене через війну майно, простій працівників або призупинення трудових договорів: роботодавці можуть отримати державну допомогу за програмою «Точка опори». Держава частково компенсує витрати на оплату праці та відшкодовує нарахований ЄСВ. Допомога надається на строк до 3 місяців із можливістю продовження до 6 місяців за умови затвердження плану відновлення діяльності. Щоб отримати кошти, роботодавець має відповідати встановленим критеріям і подати заяву до центру зайнятості протягом 90 днів від оформлення простою або призупинення трудових договорів