


🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Витрати діяльності
25.05.2026
Витрати виробництва, загальновиробничі витрати та реалізація продукції (робіт, послуг): бухгалтерські проведення
Чим відрізняється облік витрат при напівфабрикатному виробництві від безнапівфабрикатного – і як змінюються проводки, якщо частину напівфабрикатів реалізували на сторону? Як правильно розподілити загальновиробничі витрати між розподіленими та нерозподіленими – і куди потрапляють нерозподілені? А що відбувається з ПДВ при безоплатній передачі продукції військовим? У матеріалі розбираємо сім конкретних ситуацій із детальними проводками та розрахунками
- Ситуація 1. Облік прямих витрат за безнапівфабрикатного варіанту виробництва
- Ситуація 2. Облік прямих витрат за напівфабрикатного варіанту виробництва
- Ситуація 3. Облік загальновиробничих витрат
- Ситуація 4. Облік реалізації готової продукції на умовах наступної оплати
- Ситуація 5. Облік виробництва та виконання робіт на умовах попередньої оплати
- Ситуація 6. Облік виробництва та надання послуг на умовах наступної зміни ціни та оплати
- Ситуація 7. Облік безоплатно наданих продукції та робіт
Ситуація 1. Облік прямих витрат за безнапівфабрикатного варіанту виробництва
ТОВ «Вікторія», платник податку на прибуток та ПДВ виготовляє продукцію за безнапівфабрикатного варіанту виробництва. На виробництво продукції:
- використали матеріали – 1 200 000 грн, МШП – 45 000 грн;
- нарахували зарплату – 950 000 грн, ЄСВ – 209 000 грн;
- амортизацію основних засобів (далі – ОЗ) – 320 000 грн, малоцінних необоротних матеріальних активів (далі – МНМА) – 109 000 грн;
- залучили підрядні організації – 480 000 грн в т.ч. ПДВ (20%) – 80 000 грн;
- списали загальновиробничі витрати (далі – ЗВВ) – 470 000 грн;
Оприбуткували зворотні відходи – 50 000 грн, які реалізували на сторону на умовах наступної оплати за договірною вартістю – 84 000 грн в т.ч. ПДВ (20%) – 14 000 грн.
Залишок незавершеного виробництва на початок місяця – 250 000 грн, на кінець місяця – 110 000 грн. Готову продукцію оприбуткували на склад за виробничою собівартістю.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали на виробництво:
| 23* 23 | 201 22 | 1 200 000 45 000 |
2 | Нарахували працівникам виробництва:
| 23 23 | 661 651 | 950 000 209 000 |
3 | Нарахували амортизацію виробничих:
| 23 23 | 131 132 | 320 000 109 000 |
4 | Нарахували плату підрядникам | 23 | 631 | 400 000 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної (ПН) | 641/пдв | 631 | 80 000 |
6 | Оплатили підряднику | 631 | 311 | 480 000 |
7 | Списали на витрати виробництва ЗВВ | 23 | 91 | 470 000 |
8 | Оприбуткували зворотні відходи | 209** | 23 | 50 000 |
9 | Реалізували зворотні відходи та визнали дохід | 377 | 712 | 84 000 |
10 | Нарахували податкове зобов'язання з ПДВ | 712 | 641/пдв | 14 000 |
11 | Отримали оплату | 311 | 377 | 84 000 |
12 | Списали собівартість реалізованих зворотних відходів | 943 | 209 | 50 000 |
13 | Оприбуткували на склад готову продукцію за виробничою собівартістю (250 000 грн + 1 200 000 грн + 45 000 грн + 950 000 грн + 209 000 грн + 320 000 грн + 109 000 грн + 400 000 грн + 470 000 грн – 50 000 грн – 110 000 грн)*** | 26 | 23 | 3 793 000 |
Примітка *За безнапівфабрикатного варіанту усі витрати на виробництво узагальнюйте за дебетом відповідного субрахунку до рахунку 23 «Виробництво». Рахунок 25 «Напівфабрикати» не застосовуйте **Зворотні відходи, які відповідають критеріям визнання активами, тобто які можете достовірно оцінити та використати у власній госпдіяльності/реалізувати на сторону оцініть та облікуйте на субрахунку 209 «Інші матеріали» (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 №291). Отримані в процесі виробництва безповоротні відходи облікуйте виключно у натуральному виразі. Витрати на їх утилізацію включіть до інших операційних витрат (п. 2.13 Методичних рекомендацій з бухгалтерського обліку запасів, затверджених наказом Мінфіну від 10.01.2007 №2) ***Виробничу собівартість готової продукції розрахуйте як суму витрат на виробництво (Д-т 23) та залишку незавершеного виробництва на початок звітного періоду (сальдо початкове 23) за мінусом вартості зворотних відходів та супутньої продукції (К-т 23) та залишку незавершеного виробництва на кінець періоду (сальдо кінцеве 23) | ||||
Ситуація 2. Облік прямих витрат за напівфабрикатного варіанту виробництва
ТОВ «Вікторія», платник податку на прибуток та ПДВ є виробником продукції за напівфабрикатним варіантом виробництва. Прямі витрати на виробництво напівфабрикату – 1 500 000 грн, змінні та постійні розподілені – 400 000 грн. 20% вартості напівфабрикатів реалізували за сторону за договірною вартістю – 600 000 грн в т.ч. ПДВ (20%) – 100 000 грн. Решту передали у виробництво. Витрати на доопрацювання напівфабрикатів та виробництво продукції – 2 500 000 грн. Після завершення процесу виробництва готову продукцію оприбуткували на склад за виробничою собівартістю.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Понесли прямі витрати на виробництво | 23 | 201, 661, 651, 131, 631 | 1 500 000 |
2 | Списали змінні та постійні розподілені загальновиробничі витрати | 23 | 91 | 400 000 |
3 | Оприбуткували напівфабрикати (1 500 000 грн + 400 000 грн) | 25 | 23 | 1 900 000 |
4 | Реалізували напівфабрикати за договірною вартістю | 361 | 701 | 600 000 |
5 | Нарахували податкове зобов’язання з ПДВ | 701 | 641/пдв | 100 000 |
6 | Списали собівартість реалізованих напівфабрикатів (1 900 000 грн × 20%) | 901 | 25 | 380 000 |
7 | Передали решту напівфабрикатів у виробництво (1 900 000 грн – 380 000 грн) | 23 | 25 | 1 520 000 |
8 | Понесли витрати на доопрацювання напівфабрикатів | 23 | 201, 661, 651, 131, 631, 91 | 2 500 000 |
9 | Оприбуткували на склад готову продукцію (1 520 000 грн + 2 500 000 грн) | 26 | 23 | 4 020 0000 |
Ситуація 3. Облік загальновиробничих витрат
ТОВ «Вікторія», платник податку на прибуток та ПДВ несе такі загальновиробничі витрати:
- матеріальні – 300 000 грн;
- на оплату праці та ЄСВ – 1 300 000 грн;
- амортизацію необоротних активів – 400 000 грн;
- охорону праці та техніку безпеки – 60 000 грн;
- відрядження загальновиробничого персоналу – 15 000 грн;
- ремонт та утримання обладнання підрядним способом – 200 000 грн.
У загальній сумі ЗВВ змінні та постійні розподілені витрати – 65%, решта – постійні нерозподілені.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували матеріальні витрати | 91 | 201, 203, 22 | 300 000 |
2 | Нарахували витрати на оплату праці та ЄСВ | 91 | 661, 651 | 1 300 000 |
3 | Нарахували амортизацію | 91 | 131, 132 | 400 000 |
4 | Нарахували витрати на охорону праці та техніку безпеки | 91 | 631 | 60 000 |
5 | Нарахували витрати на відрядження | 91 | 372 | 15 000 |
6 | Нарахували витрати на ремонт та утримання персоналу | 91 | 631 | 200 000 |
7 | Списали змінні та постійні розподілені ЗВВ (300 000 грн + 1 300 000 грн + 400 000 грн + 60 000 грн + 15 0000 грн + 200 000 грн) = 2 275 000 × 65% = 1 478 750 грн | 23* | 91 | 1 478 750 |
8 | Списали постійні нерозподілені ЗВВ (2 275 000 – 1 478 750 грн) | 901* | 91 | 796 250 |
Примітка *Змінні та постійні розподілені ЗВВ збільшують виробничу собівартість продукції (робіт, послуг), а постійні нерозподілені – собівартість реалізації (п. 11 НП(С)БО 16 «Витрати») | ||||
Ситуація 4. Облік реалізації готової продукції на умовах наступної оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізує готову продукцію на умовах наступної оплати за договірною вартістю – 6 000 000 грн в т.ч. ПДВ (20%), собівартість реалізованої продукції – 4 020 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Реалізували готову продукцію та визнали дохід | 361 | 701 | 6 000 000 |
2 | Нарахували податкове зобов'язання з ПДВ | 701 | 641/пдв | 1 000 000 |
3 | Отримали оплату від покупця | 311 | 361 | 6 000 000 |
4 | Списали собівартість реалізації | 901 | 26 | 4 020 000 |
5 | Списали на фінрезультат дохід від реалізації готової продукції | 701 | 791 | 5 000 000 |
6 | Списали на фінрезультат собівартість реалізації готової продукції | 791 | 901 | 4 020 000 |
Ситуація 5. Облік виробництва та виконання робіт на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ є виробником робіт. Прямі витрати на виробництво – 5 700 000 грн, змінні та постійні розподілені ЗВВ – 780 000 грн, постійні нерозподілені ЗВВ – 120 000 грн, понаднормові витрати матеріалів – 55 000 грн. Роботи реалізували за договірною вартістю – 8 400 000 грн в т.ч. ПДВ (20%) – 1 400 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Понесли прямі витрати на виробництво | 23 | 201, 661, 651, 131, 631 | 5 700 000 |
2 | Списали змінні та постійні розподілені ЗВВ | 23 | 91 | 780 000 |
3 | Списали постійні нерозподілені ЗВВ | 903 | 91 | 120 000 |
4 | Списали понаднормові витрати матеріалів | 903 | 201 | 55 000 |
5 | Отримали попередню оплату | 311 | 681 | 8 400 000 |
6 | Нарахували податкове зобов'язання з ПДВ | 643 | 641/пдв | 1 400 000 |
7 | Нарахували дохід від здачі робіт | 361 | 703 | 8 400 000 |
8 | Нарахували ПДВ | 703 | 643 | 1 400 000 |
9 | Закрили рахунки авансів | 681 | 361 | 8 400 000 |
10 | Списали собівартість реалізованих робіт (5 700 000 грн + 780 000 грн + 120 000 грн + 55 000 грн) | 903 | 23 | 6 655 000 |
Ситуація 6. Облік виробництва та надання послуг на умовах наступної зміни ціни та оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ надає послуги на умовах наступної оплати. Витрати на виробництво послуг – 2 300 000 грн. Договірна вартість – 4 200 000 грн в т.ч. ПДВ (20%) – 700 000 грн. Через місяць сторони переглянули ціну – зменшили її на 10%, після чого постачальник отримав оплату на рахунок в банку.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували витрати на виробництво послуги | 23 | 201, 661, 651, 131, 631, 91 | 2 300 000 |
2 | Реалізували послуги та визнали дохід | 361 | 703 | 4 200 000 |
3 | Нарахували податкове зобов’язання з ПДВ | 703 | 641/пдв | 700 000 |
4 | Списали собівартість реалізованої послуги | 903 | 23 | 2 300 000 |
5 | Зменшили ціну та відкоригували дохід* ( 4 200 000 грн × 10%) | 704 | 361 | 420 000 |
6 | Відкоригували ПДВ на підставі зареєстрованого РК до ПН (420 000 грн × 20 ÷ 120) | 641/пдв | 704 | 70 000 |
7 | Отримали оплату від покупця (4 200 000 грн – 420 000 грн) | 311 | 361 | 3 780 000 |
Примітки *Якщо переглядаєте ціну договору після надання послуг, виконання робіт, то збільшіть/зменшіть лише договірну вартість (дохід). Собівартість реалізації – не коригуйте. Змінити ціну можете лише за домовленістю сторін угоди. | ||||
Ситуація 7. Облік безоплатно наданих продукції та робіт
ТОВ «Вікторія», платник податку на прибуток та ПДВ безоплатно надає на користь ЗСУ готову продукцію, витрати на виробництво якої склали – 5 000 000 грн, роботи – вартістю 7 000 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували витрати на виробництво продукції | 23 | 201, 661, 651, 131, 91, 631 | 5 000 000 |
2 | Оприбуткували на склад готову продукцію | 26 | 23 | 5 000 000 |
3 | Безоплатно надали готову продукцію | 949* | 26 | 5 000 000 |
4 | Нарахували витрати на виробництво робіт | 23 | 201, 661, 651, 131, 91, 631 | 7 000 000 |
5 | Безоплатно надали роботи | 949* | 23 | 7 000 000 |
Примітки *У разі безоплатної передачі продукції, робіт, послуг вартість активів включіть до інших операційних витрат без визнання доходу. Під час дії воєнного стану безоплатно надані на користь ЗСУ, кошти, товари, роботи, послуги не оподатковуйте ПДВ (п. 32-1 підрозд. 2 розд. ХХ ПКУ) | ||||
Джерело: 7еminar
Читайте більше:
Витрати майбутніх періодів: бухгалтерські проведення
Загальновиробничі витрати: розподіл і бухоблік
Куди не варто відносити підозрілі витрати
Заниження витрат: фінансові ризики для підприємства
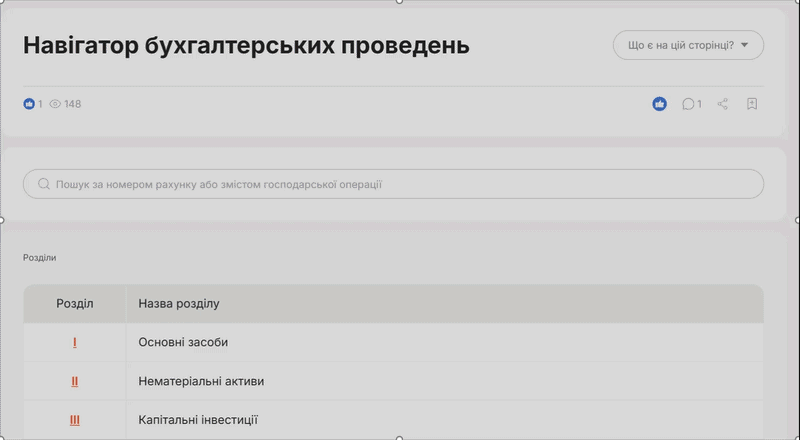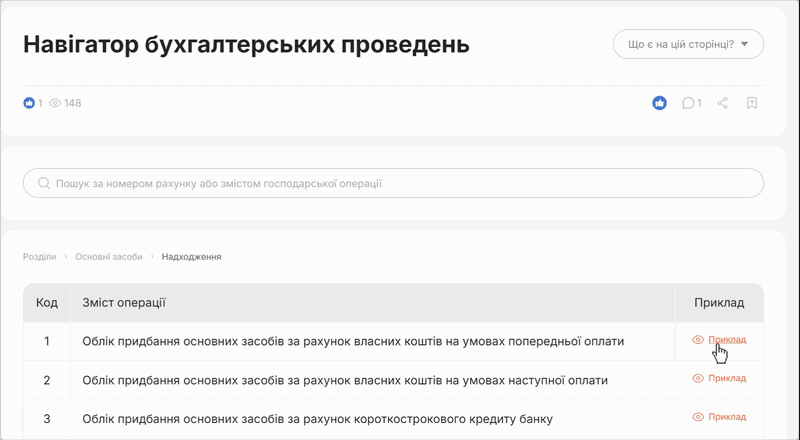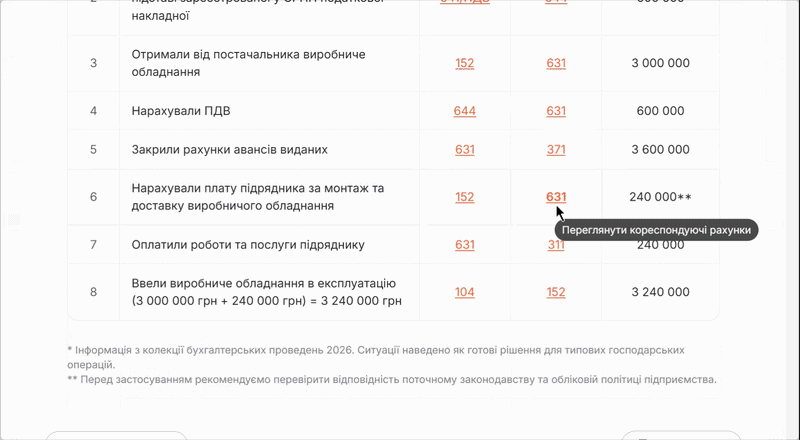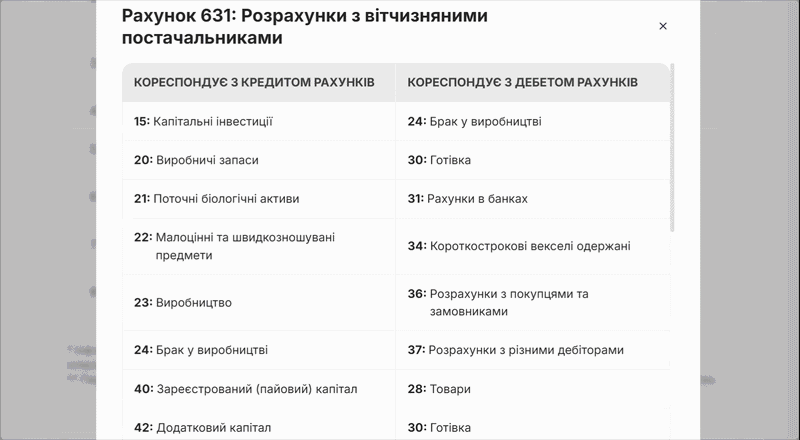
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Особи з інвалідністю
22.11.2026
Відображення звітів про внесок на осіб з інвалідністю з нульовими показниками в електронному кабінеті ДПС у 2026 році
Згідно з термінами, подали Звіт по інвалідах за всі 3 квартали. Ми виконуємо ліміт, тому подали пусті звіти. Колеги пишуть, що уже в електронному кабінеті у полі «Стан розрахунків з бюджетом» зʼявляється цей податок. На цей час у кабінеті у нас немає цього податку, він дорівнює 0, проте, це не впливає на його додання. Чи це ще адаптаційний період і потрібно зачекати, чи потрібно писати ДПС?
Працевлаштування, переведення
22.11.2026
Не лише диплом і досвід: які особисті навички важливі для роботодавців у 2026 році
Диплом і професійний досвід важливі для працевлаштування, однак роботодавці також звертають увагу на особисті якості кандидатів. Експертка Державного центру зайнятості Інна М’якота розповідає, які п’ять груп м’яких навичок допомагають адаптуватися до змін, ефективно взаємодіяти з колегами, організовувати роботу та розвиватися професійно
Медицина
22.11.2026
Цукровий діабет в Україні: як виявити захворювання та отримати ліки за державними програмами в 2026 році
Майже 1,9 млн українців мають підтверджений діагноз цукрового діабету. Державна програма «Скринінг здоров’я 40+» допомагає виявляти захворювання на ранніх етапах, а програма «Доступні ліки» дає змогу отримувати призначені препарати та тест-смужки безоплатно або з частковою доплатою. Розповідаємо, які можливості доступні пацієнтам і як ними скористатися
Пенсія, соцпільги
22.11.2026
Допомога на проживання ВПО: про які зміни потрібно повідомити ПФУ протягом 14 днів
Отримувачі допомоги на проживання внутрішньо переміщеним особам зобов’язані протягом 14 календарних днів повідомляти про зміни, які можуть вплинути на право на виплату або її розмір. Зокрема, це стосується переїзду, тривалого перебування за кордоном, змін у складі сім’ї, майновому стані, зайнятості працездатних членів родини та форми навчання дітей. Повідомити про такі обставини можна через ПФУ, ЦНАП, уповноважених представників територіальних громад та доступні електронні сервіси
Торгівля, послуги
22.11.2026
Захист безпритульних тварин від холоду: що можуть зробити магазини та волонтери у 2026 році
У період морозів безпритульні тварини особливо потребують захисту від холоду та своєчасної допомоги. Держпродспоживслужба нагадує, як заклади торгівлі можуть підтримати котів і собак – облаштувати укриття, забезпечити доступ до води та взаємодіяти з волонтерами, дотримуючись санітарних вимог і правил безпеки
Пенсія, соцпільги
22.11.2026
Маломобільні ВПО та евакуйовані люди зможуть отримувати догляд удома й соціальну адаптацію
КМУ розширив перелік соціальних послуг для маломобільних внутрішньо переміщених осіб та людей, евакуйованих із територій бойових дій або тимчасово окупованих територій. Вони зможуть отримувати догляд удома, зокрема в орендованому житлі, а також послугу соціальної адаптації, яка допоможе відновити навички самостійного життя та налагодити соціальні зв’язки
Відпустка, відпускні
21.11.2026
Чи можна скласти графік відпусток без заяв, лише за усними побажаннями працівників
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Відпустка, відпускні
21.11.2026
Працівник двічі звільняється з одного підприємства протягом 2026 року: чи потрібно вдруге компенсувати соцвідпустку на дітей
Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Оренда, позичка
21.11.2026
Чи можна складати акти по оренді раз на рік або раз на квартал
Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

Е-сервіс
21.11.2026
З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року не працюватиме Державний реєстр актів цивільного стану
З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Судова практика
21.11.2026
Вигул без повідка й намордника закінчився конфіскацією собаки
Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Будівництво
21.11.2026
Екологічні ризики – ще до початку будівництва: що змінять нові рекомендації Мінекономіки
Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Інше
21.11.2026
Безоплатна правнича допомога для ВПО: які послуги можна отримати в 2026 році
Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Готівкові кошти, розрахунки
21.11.2026
Комунальні платежі: як перевірити нарахування, заборгованість і витрати на ремонт будинку у 2026 році
Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсія, соцпільги
21.11.2026
Перед виїздом за кордон пенсіонери можуть отримати пенсію за пів року: що для цього потрібно
Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ПДВ
20.11.2026
Оплата за рахунок бюджетних коштів: як постачальнику підтвердити право на «касовий» ПДВ за п. 187.7 ПКУ
ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

Заробітна плата
20.11.2026
УБД у мобілізованого працівника: які виплати має забезпечити роботодавець
На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Охорона праці
20.11.2026
Укриття для бізнесу: нові строки та умови роботи з 5 грудня
Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку

