
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Створення суб'єкта, зміни
21.05.2026
Облік статутного, неоплаченого та вилученого капіталу: бухгалтерські проведення
Статутний капітал – це не просто рядок у балансі, а динамічний об'єкт обліку: його формують, збільшують, зменшують, і кожна з цих операцій має свою логіку проводок. Чи однаково відображається внесок грошима і внесок товарами? Що відбувається, коли засновник так і не вніс свою частку – або коли підприємство вирішує викупити її назад? У матеріалі розбираємо сім конкретних ситуацій із детальними таблицями
- Ситуація 1. Облік формування статутного капіталу внесками у грошовій формі
- Ситуація 2. Облік формування статутного капіталу внесками у негрошовій формі
- Ситуація 3. Облік збільшення статутного капіталу шляхом реінвестиції дивідендів
- Ситуація 4. Облік збільшення статутного капіталу за рахунок додаткових внесків
- Ситуація 5. Облік зменшення статутного капіталу через невнесені вклади
- Ситуація 6. Облік зменшення статутного капіталу через зменшення вартості чистих активів
- Ситуація 7. Облік зменшення статутного капіталу через викуп та анулювання частки
Ситуація 1. Облік формування статутного капіталу внесками у грошовій формі
ТОВ «Вікторія», платник податку на прибуток та ПДВ зареєструвало статутний капітал у розмірі 1 000 000 грн. До статкапіталу засновники-фізособи зробили внески:
- готівкою – 100 000 грн;
- безготівково – 900 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Зареєстрували статутний капітал | 46 | 401 | 1 000 000 |
2 | Отримали внески готівкою | 301 | 46 | 100 000 |
3 | Отримали внески безготівковими коштами | 311 | 46 | 900 000 |
Ситуація 2. Облік формування статутного капіталу внесками у негрошовій формі
ТОВ «Вікторія», платник податку на прибуток та ПДВ зареєструвало статутний капітал у розмірі 1 000 000 грн. До статкапіталу засновники-юрособи зробили внески:
- товарами – 360 000 грн в т.ч. ПДВ (20%) – 60 000 грн;
- транспортними засобами – 640 000 грн в т.ч. ПДВ (20%) – 106 667 грн. Авто загальновиробничого призначення ввели в експлуатацію: строк корисного використання – 7 років, ліквідаційна вартість – 55 000 грн, метод амортизації – прямолінійний.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Зареєстрували статутний капітал | 46 | 401 | 1 000 000 |
2 | Отримали внесок товарами | 281 | 46 | 300 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв* | 46 | 60 000 |
4 | Отримали внесок транспортними засобами | 152 | 46 | 533 333 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 46 | 106 667 |
6 | Ввели в експлуатацію авто | 105 | 152 | 533 333 |
7 | Нарахували амортизацію авто (533 333 грн – 55 000 грн) ÷ 7 років ÷ 12 місяців | 91 | 131 | 5 694,44 |
Примітка *Операція з внесення майна до статутного капіталу іншого підприємства в обмін на корпоративні права вважається постачанням (пп. 14.1.191 Податкового кодексу України; далі – ПКУ). Тому суму вхідного ПДВ за цим майном за наявності податкової накладної, що зареєструє інвестор-платник ПДВ емітент в загальному порядку включає до податкового кредиту | ||||
Ситуація 3. Облік збільшення статутного капіталу шляхом реінвестиції дивідендів
ТОВ «Вікторія», платник податку на прибуток та ПДВ прийняло рішення про нарахування дивідендів – 100 000 грн та їх реінвестицію у збільшення статутного капіталу без зміни часток. Засновниками ТОВ є:
- юрособа-нерезидент із часткою 45%;
- юрособа-резидент із часткою 40%;
- фізособа-резидент із часткою 15%.
Дивідендний авансовий сплатили з усієї суми дивідендів.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Нарахували дивіденди засновникам:
| 443 443 443 | 671/1 671/2 671/3 | 45 000 40 000 15 000 |
2 | Сплатили дивідендний авансовий внесок** (45 000 грн + 40 000 грн) × 18%) | 641/авансовий внесок | 311 | 15 300 |
3 | Утримали податок на репатріацію із дивідендів на користь нерезидента*** (45 000 грн × 15%) | 671/1 | 641/репатріація | 6750 |
4 | Прийняли рішення про реінвестицю дивідендів засновника****:
| 46/1 46/2 46/3 | 404 404 404 | 38 250 40 000 15 000 |
5 | Провели реінвестицію дивідендів засновника:
| 671/1 671/2 671/3 | 46/1 46/2 46/3 | 38 250 40 000 15 000 |
6 | Сплатили податок на репатріацію | 641/репатріація | 311 | 6750 |
7 | Зареєстрували збільшення статутного капіталу***** (38 250 грн + 40 000 грн + 15 000 грн) | 404 | 401 | 93 250 |
8 | Списали в кінці року суму використаного прибутку | 441 | 443 | 100 000 |
Примітка * Відповідно до пп. 165.1.18 ПКУ реінвестовані дивіденди звільнені від оподаткування ПДФО та ВЗ, якщо одночасно виконуються такі умови: нарахування не змінює пропорцій (часток) участі всіх власників у статутному капіталі емітента; внаслідок такого нарахування збільшується статутний капітал емітента на сукупну номінальну вартість нарахованих дивідендів. ** Емітент, що приймає рішення про виплату дивідендів, нараховує і сплачує дивідендний авансовий внесок (за ставкою 18%) за правилами, встановленими п. 57.1-1 ПКУ, зокрема й з дивідендів на користь юросіб-нерезидентів. Не сплачують авансовий внесок із дивідендів на користь фізосіб (пп. 57.1-1.3 ПКУ) ***Якщо виплачуєте дивіденди юрособі-нерезиденту нарахуйте податок на репатріацію (податок з доходів нерезидента у вигляді дивідендів) за правилами п. 141.4 ПКУ (за ставкою 15%, якщо інше не передбачене міжнародним договором з країною нерезидента) **** На дату прийняття загальними зборами засновників ТОВ рішення про збільшення статкапіталу за рахунок реінвестиції емітент визнає в обліку заборгованість засновників за вкладами до статкапіталу *****На дату держреєстрації збільшення розміру статкапіталу у ЄДР у бухобліку покажіть збільшення розміру статутного капіталу | ||||
Ситуація 4. Облік збільшення статутного капіталу за рахунок додаткових внесків
ТОВ «Вікторія», платник податку на прибуток та ПДВ прийняло рішення збільшити статутний капітал за рахунок додаткових внесків учасниками-юрособами:
- грошовими коштами – 150 000 грн;
- товарами – 600 000 грн в т.ч. ПДВ (20%) – 100 000 грн;
- шляхом заліку зустрічних однорідних грошових вимог із засновником за виданою ТОВ коростростроковою позикою – 250 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Прийняли рішення про збільшення статкапіталу за рахунок додаткових внесків:
| 46/1 46/2 46/3 | 404 404 404 | 150 000 600 000 250 000 |
2 | Отримали від учасник 1 внесок грошовим коштами | 311 | 46/1 | 150 000 |
3 | Отримали від учасника 2 внесок товарами | 281 | 46/2 | 500 000 |
4 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 46/2 | 100 000 |
5 | Отримали від учасника 3 короткострокову безвідсоткову позику | 311 | 685 | 250 000 |
6 | Водночас провели залік заборгованостей | 685 | 46/3 | 250 000 |
7 | Зареєстрували збільшення статутного капіталу | 404 | 401 | 1 000 000 |
Ситуація 5. Облік зменшення статутного капіталу через невнесені вклади
ТОВ «Вікторія», платник податку на прибуток та ПДВ має зареєстрований статутний капітал – 1 000 000 грн. Засновниками є юрособи-резиденти:
- учасник 1 із часткою 20%;
- учасник 2 із часткою 80%.
Внески учасники виконують у безготівковій формі. Учасник 1 не уніс повністю внесок до статутного капіталу протягом визначеного терміну. Неоплачена частка – 120 000 грн на яку загальні збори учасників вирішили зменшити розмір статутного капіталу.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Зареєстрували статутний капітал:
| 46/1 46/2 | 401/1 401/2 | 200 000 800 000 |
2 | Отримали грошові внески від:
| 311 311 | 46/1 46/2 | 80 000 800 000 |
3 | Зменшили статутний капітал на недовнесену частку учасника 1 | 401/1 | 46/1 | 120 000 |
Ситуація 6. Облік зменшення статутного капіталу через зменшення вартості чистих активів
ТОВ «Вікторія», платник податку на прибуток та ПДВ прийняло рішення про зменшення статутного капіталу на 100 000 грн через зниження чистих активів більш як на 50% порівняно з показником на кінець попереднього року. Зменшення статкапіталу проводять з одночасним зменшенням непокритих збитків ТОВ. Частка учасника 1 – 35%, учасника 2 – 65%
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Зменшили статутний капітал водночас із зменшенням непокритих збитків у розмірі частки:
| 401/1 401/2 | 442 442 | 35 000 65 000 |
Ситуація 7. Облік зменшення статутного капіталу через викуп та анулювання частки
ТОВ «Вікторія», платник податку на прибуток та ПДВ викупило частину частки у власному статутному капіталі в учасника-юрособи. Номінальна вартість частки – 50 000 грн. Частку викупили за договірною вартістю:
- варіант А – 90 000 грн;
- варіант Б – 45 000 грн.
Резервний капітал не сформований. У ЄДР внесли запис про зменшення статкапіталу на вартість викупленох частки – 50 000 грн. На дату зменшення статкапіталу сальдо за кредитом субрахунку 421 «Емісійний дохід» – 25 000 грн.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
Варіант А | ||||
1 | Викупили частину частки учасника за договірною вартістю | 452 | 672 | 90 000 |
2 | Виплатили частку грошовими коштами | 672 | 311 | 90 000 |
3 | Зменшили статкапітал через анулювання внеску за номінальною вартістю* | 401 | 452 | 50 000 |
4 | Відобразили перевищення викупної вартості частки над номінальною вартістю (збиток від анулювання) за рахунок додаткового капіталу (у межах сальдо за кредитом субрахунку 421) | 421** | 452 | 25 000 |
5 | Відобразили перевищення викупної вартості частки над номінальною вартістю (збиток від анулювання) за рахунок нерозподіленого прибутку*** (90 000 грн – 50 000 грн – 25 000 грн) | 441 | 452 | 15 000 |
Варіант Б | ||||
6 | Викупили частину частки учасника за договірною вартістю | 452 | 672 | 45 000 |
7 | Виплатили частку грошовими коштами | 672 | 311 | 45 000 |
8 | Зменшили статкапітал через анулювання внеску за номінальною вартістю | 401 | 452 | 50 000 |
9 | Відобразили перевищення номінальної вартості частки над викупною вартістю (прибуток від анулювання) (50 000 грн – 45 000 грн) | 452 | 421 | 5000 |
Примітки *Під час анулювання викупленої частки (зменшення розміру статутного капіталу ТОВ) роблять проводку на номінальну вартість частки **Для відображення прибутку (збитку) від продажу, випуску або анулювання інструментів власного капіталу призначено субрахунок 421 «Емісійний дохід» ***Якщо сальдо на субрахунку 421 відсутнє або його недостатньо, дебетуйте субрахунок 441 «Прибуток нерозподілений» або 442 «Непокритий збиток» | ||||
Читайте більше:
Облік додаткового, резервного капіталу та нерозподілених прибутків: бухгалтерські проведення
Засновник вніс більше статутного капіталу: що робити ТОВ та як відобразити в обліку
Фізособа продала частку в статутному капіталі: чи подавати майнову декларацію
Зменшення статутного капіталу у юрособи-єдинника: бухпроведення, податки та наслідки для учасника
Засновники довносять кошти до статутного капіталу: як відобразити в бухобліку
Зменшення статутного капіталу: чи потрібно сплачувати податки з повернутих коштів
Засновник продає частку у статутному капіталі підприємства: що потрібно знати бухгалтеру
Невнесення статутного капіталу вчасно: які наслідки
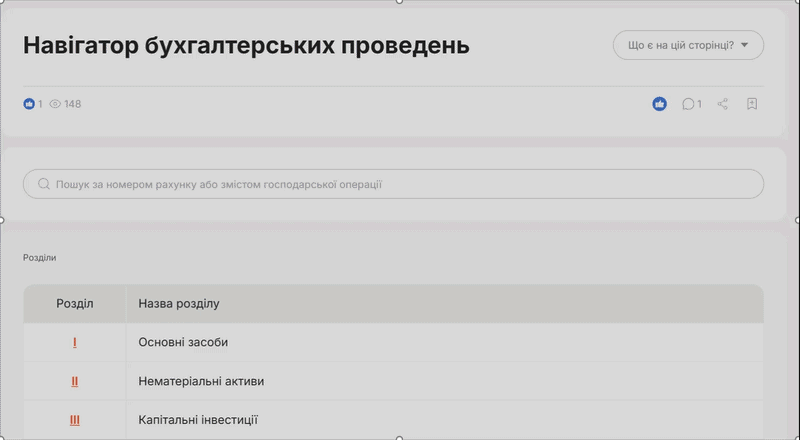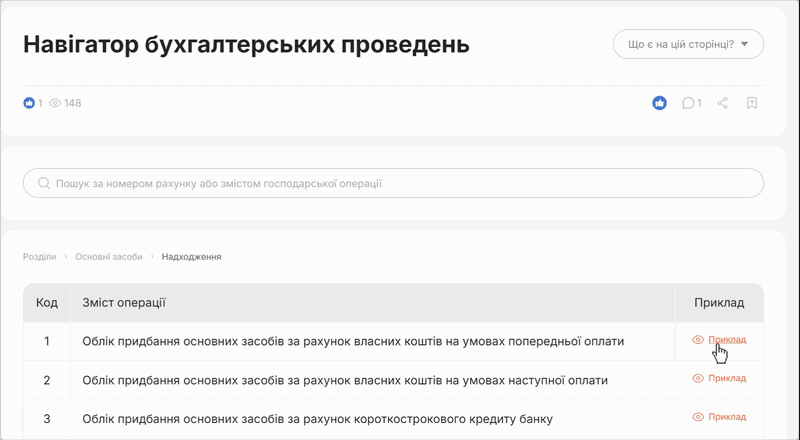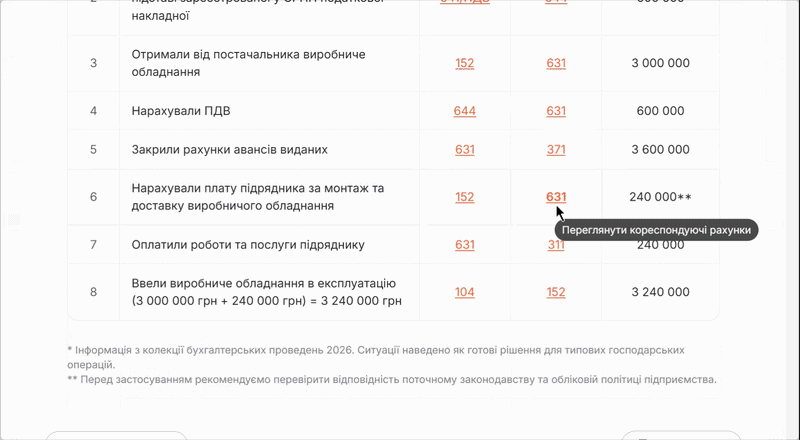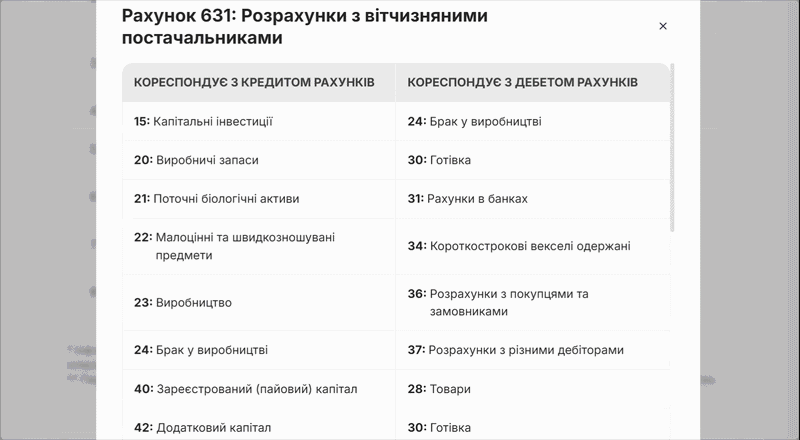
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Е-сервіс
18.11.2026
Допомогу «єЯсла» тепер можна оформити через Дію: Мінсоцполітики
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
ФОП
18.11.2026
Уточнююча декларація по ЄП подається до 19.11: чи потрібно перед поданням сплатити податки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
ЄСВ
18.11.2026
Бюджетні установи в реєстрі страхувальників: як підтвердити статус платника ЄСВ
Бюджетні установи для внесення відомостей до реєстру страхувальників мають окрему процедуру підтвердження свого статусу, яка передбачає звернення до контролюючого органу та подання визначених документів. Це необхідно для коректного обліку платників ЄСВ та подальшого відображення установи в реєстрах ДПС
Сільгоспдіяльність
18.11.2026
Податкові послаблення для аграріїв: Комітет ВРУ підтримав зміни щодо єдиного податку 4 групи та МПЗ (законопроєкт №16036)
Комітет ВРУ рекомендував парламенту ухвалити в цілому законопроєкт №16036, який містить комплекс податкових пільг для аграріїв та землекористувачів. Як повідомив голова комітету Данило Гетманцев, документ дозволить сільгоспвиробникам зберегти статус платників єдиного податку 4 групи у 2027–2028 роках попри падіння обсягів реалізації. Крім того, зміни до Податкового кодексу встановлюють справедливий розрахунок мінімального податкового зобов’язання
Особи з інвалідністю
18.11.2026
ДПС не штрафуватиме за несплату внеску на працевлаштування осіб з інвалідністю за І і ІІ квартал: які умови треба виконати
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
Податкова та фінзвітність
18.11.2026
Помилково подали податкову декларацію: як виправити помилку без зайвих наслідків
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань
Торгівля, послуги
18.11.2026
Як продавати на OLX з 1 січня 2027 року без блокування доставки: терміни верифікації через «Дію» та правила оподаткування
З 1 січня 2027 року в Україні набувають чинності нові правила для цифрових платформ (Закон №4903-IX), за якими продавцям із послугою OLX Доставка доведеться обов'язково проходити верифікацію через «Дію». Платформа виконуватиме функцію податкового агента: щорічно передаватиме дані про доходи користувачів до ДПС та автоматично утримуватиме податок 10% із суми продажів, що перевищує еквівалент 2000 євро на рік. Що зміниться для ФОП читайте далі у роз'ясненні від маркетплейсу
Основні засоби, МНМА
18.11.2026
Чи нараховується податкова амортизація на квартиру, яку ТОВ здає в оренду фізособі
Податковий кодекс України дозволяє нараховувати податкову амортизацію на основні засоби, якщо вони використовуються у господарській діяльності платника податку. Тому якщо квартира належить ТОВ, здається в оренду з метою отримання доходу та амортизується у бухгалтерському обліку, підприємство має право враховувати податкову амортизацію такого об’єкта відповідно до вимог статті 138 ПКУ
Бронювання, критичність
18.11.2026
З 1 грудня стартує перевірка критично важливих підприємств: хто втратить право бронювати працівників
З 1 грудня в Україні розпочнуться масштабні перевірки перевізників на відповідність вимогам бронювання військовозобов’язаних згідно з постановою КМУ №76 та галузевими критеріями Мінрозвитку (наказ №50). У разі виявлення порушень чи зловживань профільна комісія розглядатиме питання про позбавлення статусу критично важливого підприємства, що як наслідок потягне втрату всіх чинних бронювань працівників
Бронювання, критичність
18.11.2026
Галузеві та регіональні критерії для бронювання (станом на 18.11.2026)
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

Торгівля, послуги
18.11.2026
Prom змінює правила для продавців: що потрібно зробити до 1 січня 2027 року
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Готівкові кошти, розрахунки
18.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю: приклад платіжки від ДПС
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Державний нагляд
18.11.2026
Податкова не зможе вимагати документи, які вже має: новація законопроєкту №16036
18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
Бронювання, критичність
18.11.2026
Статус критично важливих підприємств та бронювання можуть відновити: на кого поширяться нові правила
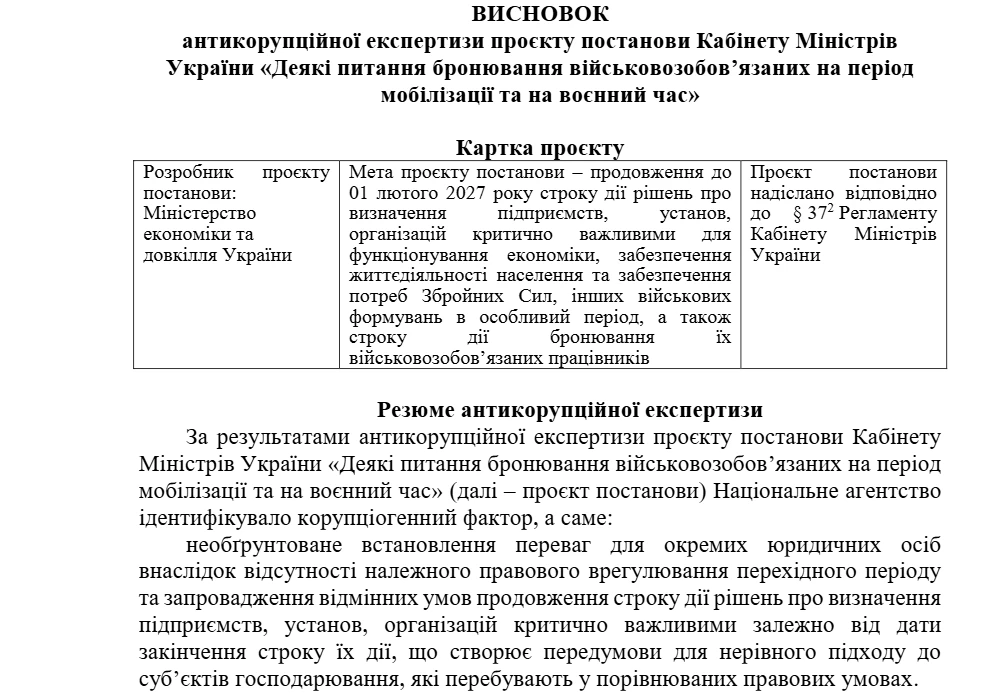
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
Документообіг, первинні документи
18.11.2026
Розбіжності у копійках між податковою та видатковою накладною: чи потрібно виправляти
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Зміни у законодавстві
18.11.2026
З 23 жовтня діють нові правила камеральної та документальної позапланової перевірок: хто в зоні ризику
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
Торгівля, послуги
18.11.2026
З 1 липня 2027 року нові правила онлайн-торгівлі алкоголем та тютюновими виробами: ДПС
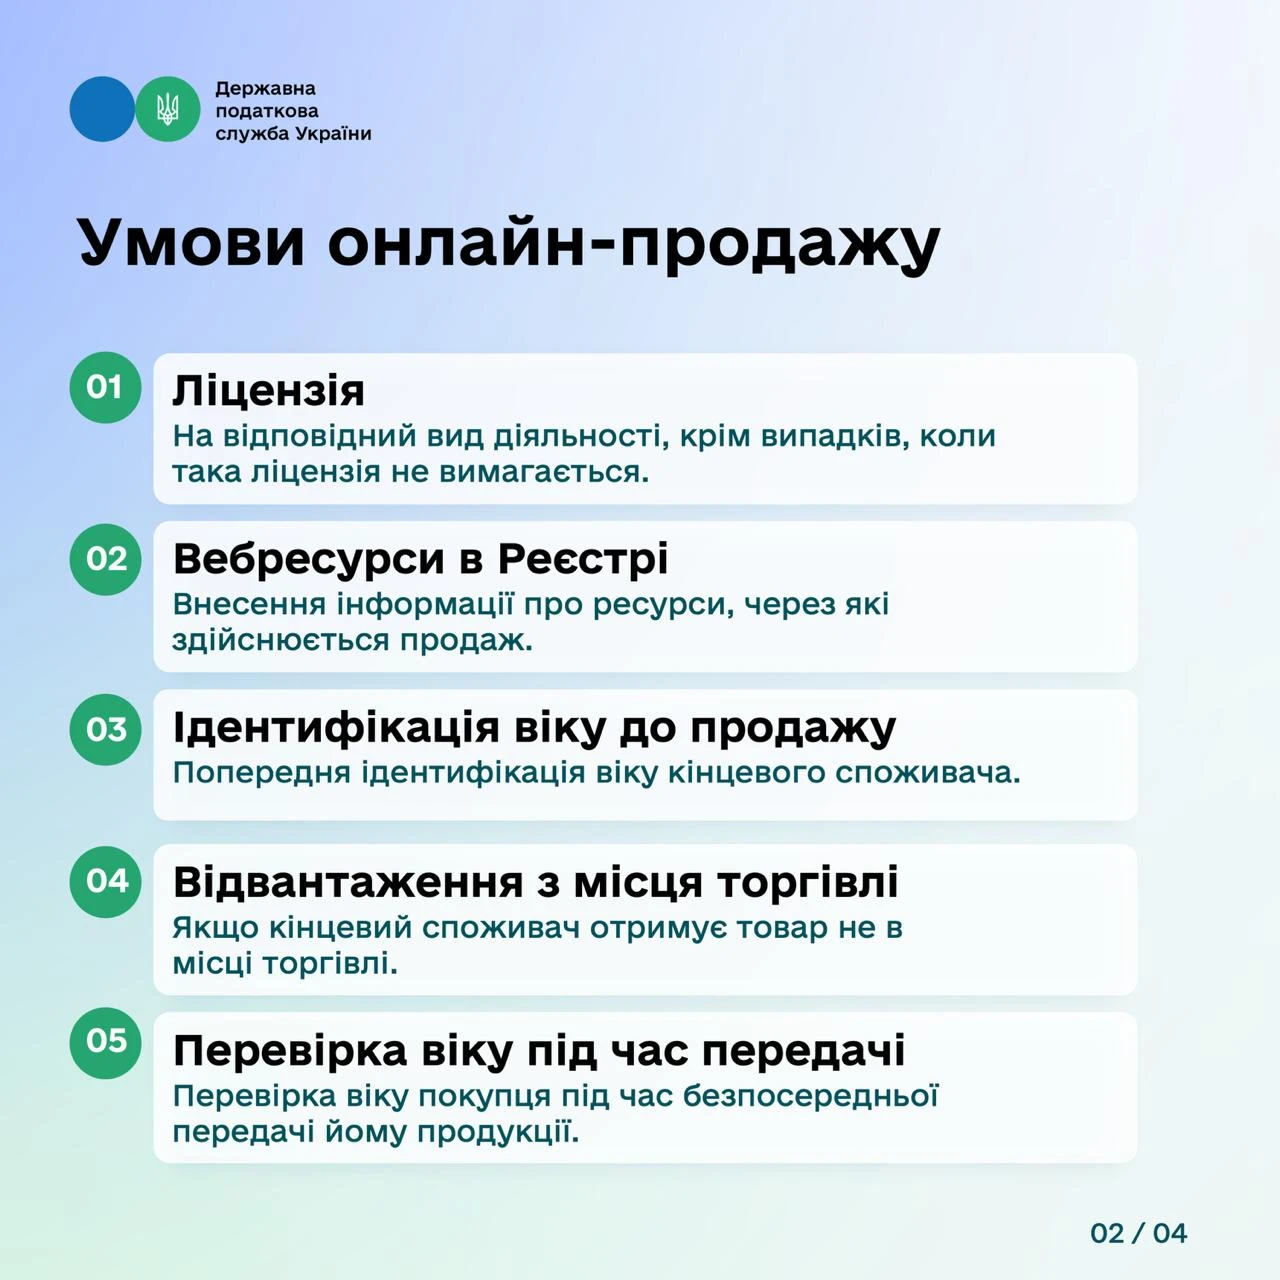
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
РРО / ПРРО, фіскальні чеки
18.11.2026
Штрафи за помилки в чеках РРО можуть обмежити 1 мінзарплатою: правка Гетманцева до законопроєкту №16036
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Індексація, компенсація
18.11.2026
Як правильно порахувати індексацію за неповного робочого часу
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

Цільове фінансування
18.11.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання