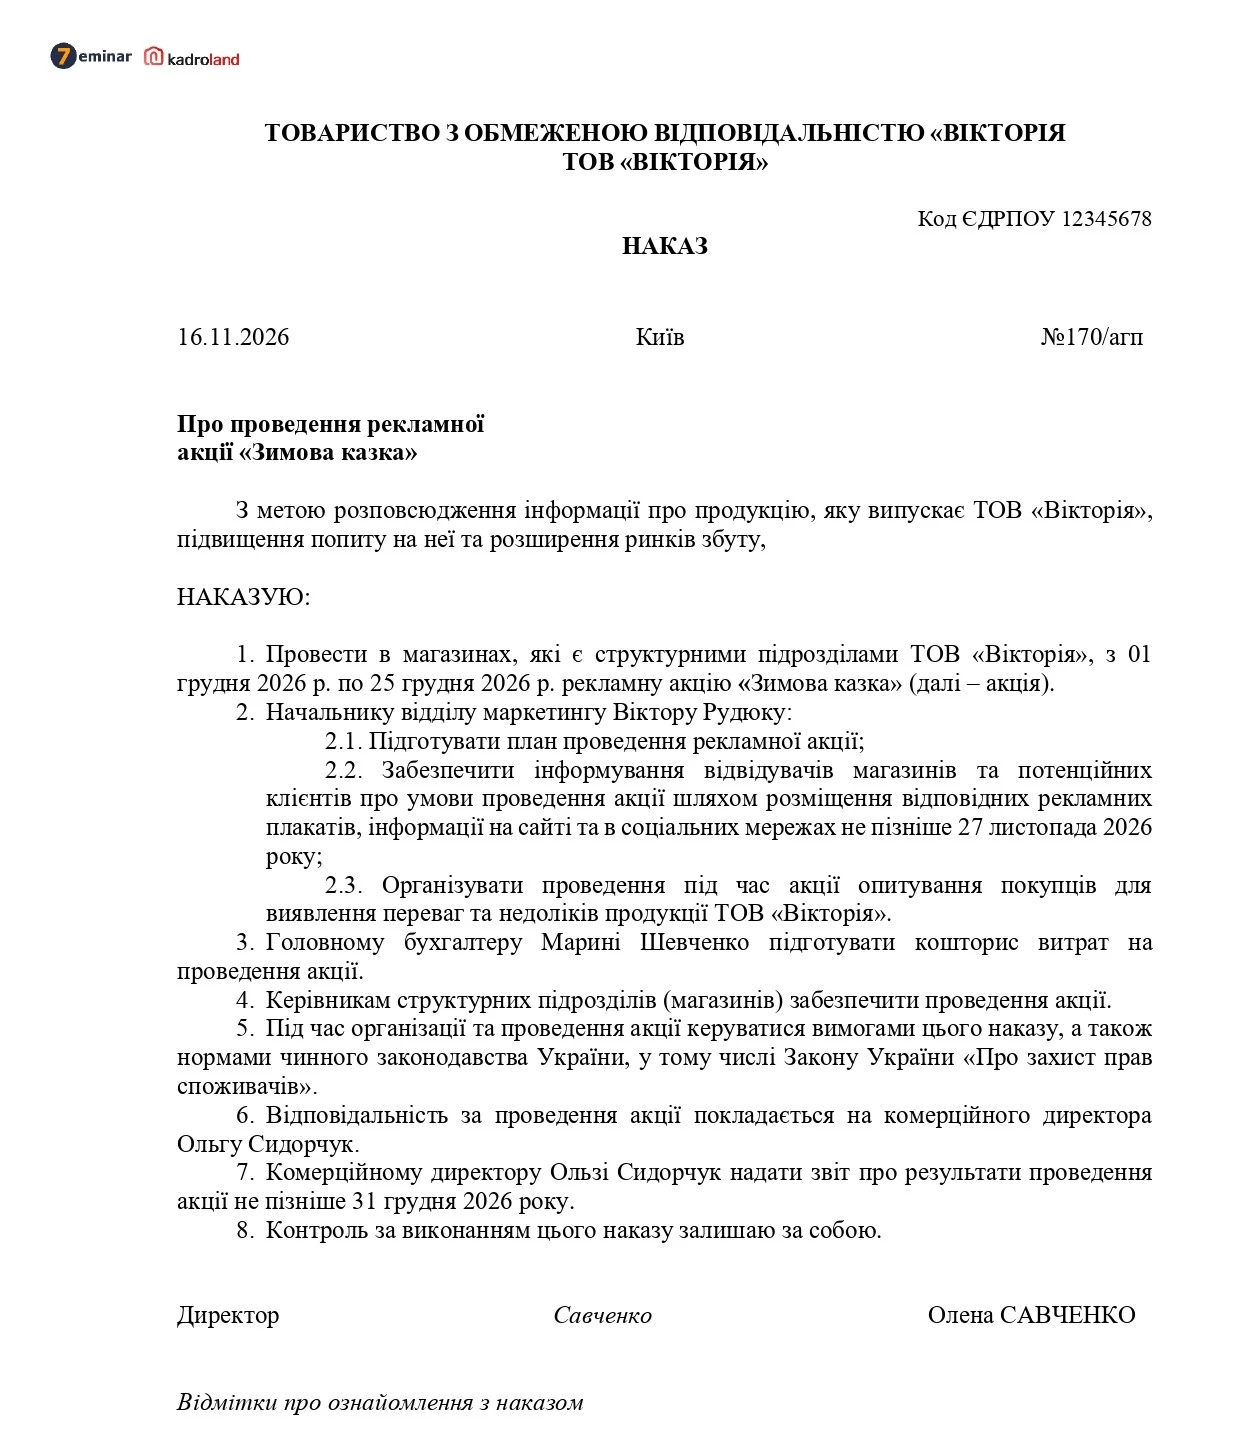
13.11.2026 у НАЗК оприлюднили висновок антикорупційної експертизи проєкту постанови Кабінету Міністрів України «Деякі питання бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – проєкт постанови).

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
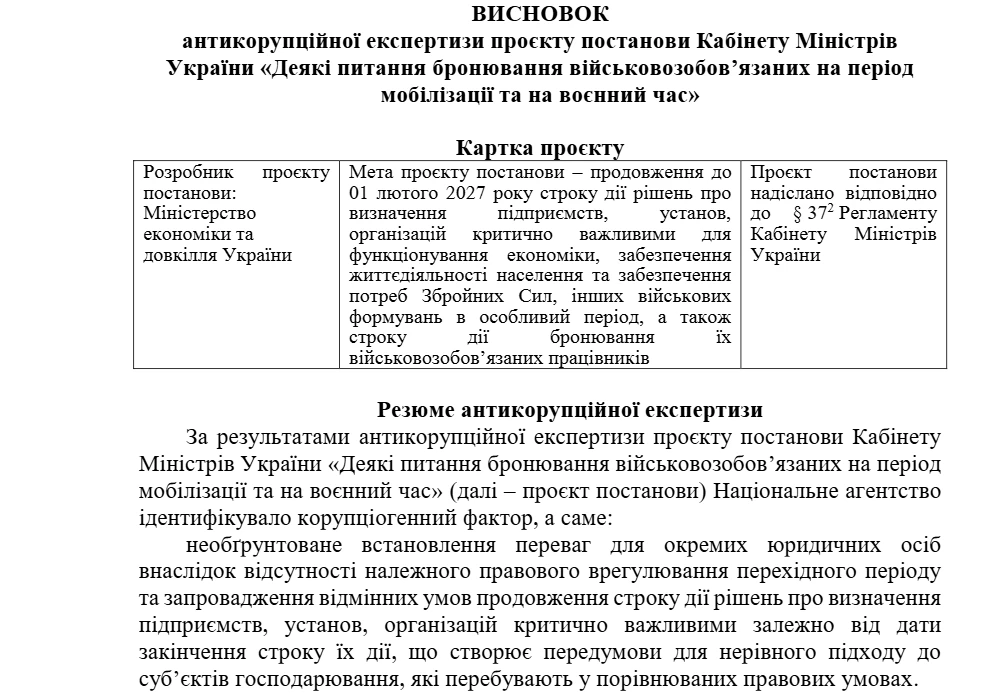
НАЗК виявило корупціогенний фактор у проєкті постанови Кабміну щодо продовження бронювання працівників та статусу критично важливих підприємств до 1 лютого 2027 року. За висновками антикорупційної експертизи, документ створює нерівні умови для бізнесу: автоматичне продовження поширюється лише на ті рішення, які будуть чинними на момент набрання постановою чинності, залишаючи за бортом компанії, чий статус сплив трохи раніше. Що пропонує НАЗК?
13.11.2026 у НАЗК оприлюднили висновок антикорупційної експертизи проєкту постанови Кабінету Міністрів України «Деякі питання бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – проєкт постанови).
Підпунктом 1 пункту 1 проєктом постанови пропонується продовжити до 1 лютого 2027 року:
Водночас у пояснювальній записці зазначено, що необхідність короткострокового продовження строку дії відповідних рішень зумовлена початком функціонування Координаційного центру з організації бронювання військовозобов’язаних на період мобілізації та на воєнний час, утвореного відповідно до постанови КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), а також здійсненням ним невідкладних заходів щодо розгляду та узгодження пропозицій державних органів стосовно оновлення критеріїв визначення підприємств, установ та організацій критично важливими для галузі національної економіки чи забезпечення потреб територіальної громади.
Отже, метою запропонованого правового регулювання є забезпечення безперервності функціонування критично важливих підприємств, установ, організацій протягом перехідного періоду, пов’язаного з переглядом відповідних критеріїв та забезпеченням належної організації оновлених процедур бронювання військовозобов’язаних.
Водночас аналіз положень пункту 1 проєкту постанови свідчить про неповноту правового регулювання відносин, на врегулювання яких спрямований зазначений проєкт.
Так, запропонований механізм продовження строку дії рішень про визначення підприємств, установ, організацій критично важливими поширюється виключно на рішення, чинні на день набрання чинності постановою, проєкт якої розроблено.
Натомість проєкт постанови не врегульовує питання щодо підприємств, установ, організацій, строк дії відповідних рішень стосовно яких закінчився у період після набрання чинності Постановою №1328, але до набрання чинності відповідної постанови.
При цьому відповідно до підпункту 1 пункту 3 Постанови №1328 рішення про визначення підприємств, установ, організацій критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період, які є чинними станом на дату набрання чинності цією постановою, залишаються чинними протягом строку, на який вони прийняті, крім тих, які було скасовано відповідно до абзацу третього пункту 2 цієї постанови.
Таким чином, підприємства, установи, організації, рішення щодо яких залишалися чинними на дату набрання чинності Постановою №1328, можуть опинитися в різних правових умовах залежно виключно від дати закінчення строку дії відповідного рішення та дати набрання чинності постанови, проєкт якої розроблено. Зокрема, підприємства, строк дії рішень щодо яких закінчиться після набрання чинності постанови, матимуть можливість зберегти відповідний статус до 1 лютого 2027 року, тоді як підприємства, строк дії аналогічних рішень щодо яких закінчився незадовго до набрання нею чинності, такої можливості не матимуть.
Як наслідок, відсутність належного перехідного правового регулювання створює ризик виникнення ситуацій, за яких збереження відповідного статусу та можливості бронювання військовозобов'язаних працівників залежатиме не від фактичної відповідності підприємства встановленим критеріям, а від моменту закінчення строку дії раніше прийнятого рішення.
Зазначене з огляду на відсутність обґрунтування необхідності встановлення такого розмежування зумовлює порушення сталості державної політики, сприяє створенню умов для дискримінації суб’єктів господарювання, а також не забезпечує ефективного досягнення мети в частині забезпечення безперервності функціонування критично важливих підприємств, установ, організацій.
Також запропоноване державне регулювання може сприяти виникненню корупційних практик, пов’язаних із неправомірним впливом на уповноважених осіб, з метою забезпечення збереження підприємствами, установами, організаціями статусу критично важливих.
Доопрацювати пункт 1 проєкту постанови шляхом запровадження єдиного та юридично визначеного механізму:
Тож, наразі проєкт постанови містить корупціогенний фактор та потребує доопрацювання з урахуванням наданої рекомендації
Джерело: НАЗК
Галузеві та регіональні критерії для бронювання (станом на 17.11.2026)
Як підприємству отримати «критичність» після запровадження останніх нововведень
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Нові правила критичності та бронювання з 27.10.2026: що змінилося для роботодавців
Скорочення бронювання та інші зміни: що перевірити за Постановою №1328

18 листопада 2026 року Комітет рекомендував Верховній Раді прийняти законопроєкт №16036 у другому читанні та в цілому. Документ передбачає зміни до Податкового кодексу щодо імплементації положень директиви ЄС ATAD. Серед важливих новацій – заборона податковій вимагати від платників документи та інформацію, які вже містяться в державних реєстрах і базах даних, доступних ДПС
Подати заяву на допомогу «єЯсла» тепер можна онлайн через Портал Дія. Така можливість доступна жінкам, які повернулися до роботи на повний робочий день після того, як дитині виповнився рік. Водночас під час оформлення допомоги важливо враховувати, коли роботодавець подав звітність і чи оновилися відомості про зайнятість у Реєстрі застрахованих осіб. Розповідаємо, коли дані потрапляють до системи, що робити в разі відмови та як батькам оформити допомогу іншими способами
Підкажіть, будь ласка, якщо у податковій накладній ціна без ПДВ 333.333 грн, а у видатковій накладній без ПДВ 333.33 грн, з ПДВ 400,00 грн. Чи допустимо таке заповнення? Чи не втратимо ми податковий кредит?
Із 23 жовтня 2026 року набули чинності зміни до Податкового кодексу, передбачені Законом №4903-IX. Вони встановлюють нові правила контролю за доходами через цифрові платформи, розширюють підстави для перевірок операторів маркетплейсів і передбачають відповідальність за порушення вимог звітування. Водночас закон знижує ставку ПДФО з 18% до 5% для доходів фізосіб від оренди нерухомості поза цифровими платформами та запроваджує земельну пільгу для ділянок зі знищеною нерухомістю. Розглянемо, які податкові правила вже змінилися та кого вони стосуються
З 1 липня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Штрафи за помилки в чеках РРО/ПРРО можуть суттєво вдарити по бізнесу, навіть якщо вся виручка проведена через касу, а недолік не заважає ідентифікувати розрахункову операцію. Данило Гетманцев пропонує змінити підхід до фінансової відповідальності підприємців за такі порушення. Зокрема, встановити граничний штраф у розмірі однієї мінімальної зарплати за всі однотипні помилки, виявлені під час однієї перевірки. Відповідні поправки запропоновано до законопроєкту №16036, який готують до другого читання
Працівниця звільняється 23.11.2026. Базовий місяць – січень 2026. Відпрацювала 15 р. дн. по 2 годин в день, тобто 30 годин (неповний робочий день). Норма годин у листопаді 21 р. дн. х 8 годин = 168 годин. Нарахована зарплата з «повного» окладу 9100 грн за листопад - 1625 грн. Розрахунок індексації за листопад: 1625 х 7,6% / 168 години х 30 годин = 22,05 грн. Калькулятор індексації зарплати нарахував індексацію 45,17 грн. Яка сума правильна?

ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання
З 1 січня 2027 року запрацюють нові правила оподаткування доходів, отриманих через цифрові платформи. Маркетплейс Prom уже пояснив, як зміни вплинуть на продавців-ФОП, ТОВ і фізосіб без статусу підприємця. Зокрема, фізособи зможуть продавати товари з річним доходом до 100 000 грн за умови підтвердження особи через «Дію», а продавцям-ФОП і ТОВ потрібно пройти ідентифікацію
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
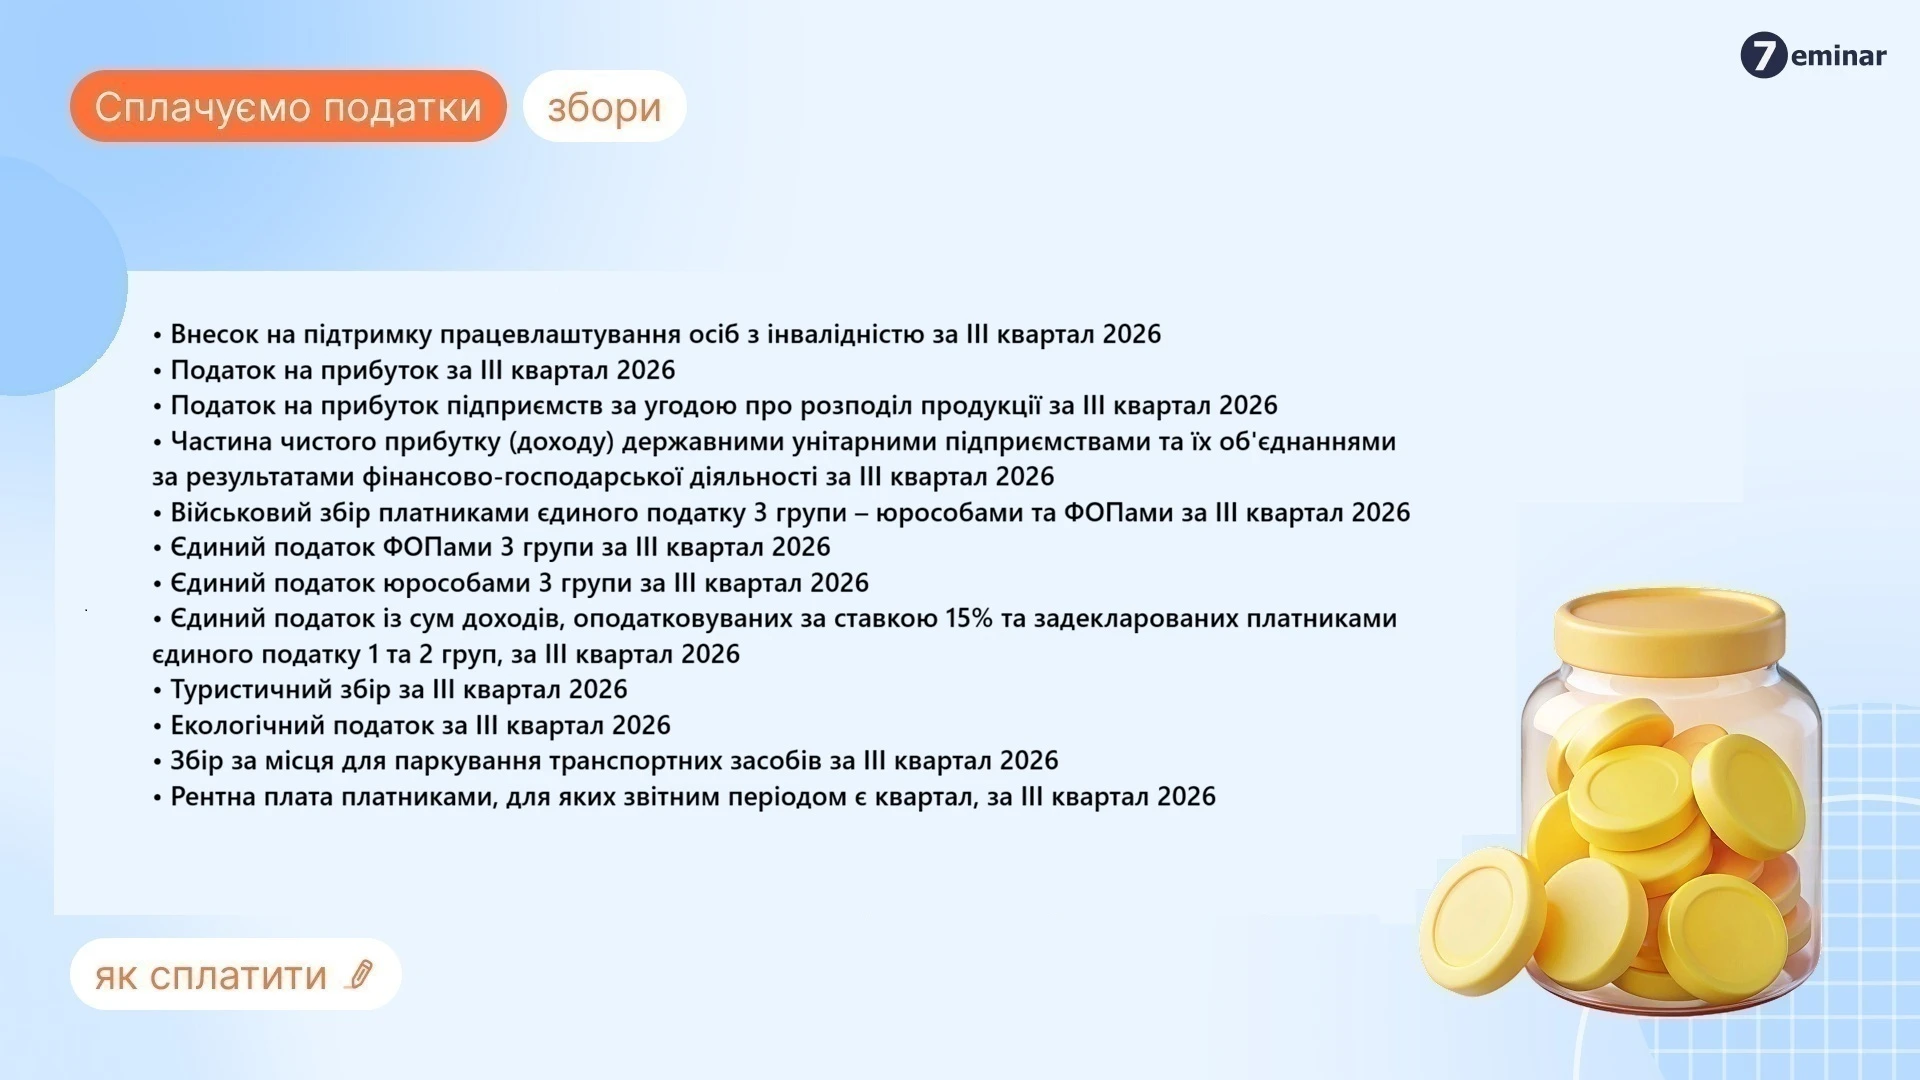
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника