
🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Якщо орендар відшкодовує фізособі – орендодавцю комунальні платежі за послуги, спожиті самим орендарем, такі суми потрібно правильно відобразити у податковій звітності. Навіть якщо за договором оренди комунальні платежі не входять до орендної плати, податковий агент має відобразити їх у додатку 4ДФ або ФІЗ-4ДФ. Податкова роз’яснила, яку ознаку доходу застосовувати для таких виплат. Розглянемо, як показати відшкодування комунальних послуг у звітності
За якою ознакою доходу податковий агент – орендар відображає в додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД суму сплачених комунальних платежів за спожиті ним комунальні послуги, яка згідно договору оренди не включається до орендної плати, та відшкодовується ФО – орендодавцю?
Податковий агент, який нараховує (виплачує, надає) оподатковуваний дохід на користь платника податку, зобов’язаний утримувати податок на доходи фізичних осіб із суми такого доходу за його рахунок, використовуючи ставку податку 18% (п.п. 168.1.1 Податкового кодексу України).
Податковим агентом платника податку – орендодавця щодо доходу, отриманого від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) є орендар (п.п. 170.1.1 та 170.1.2 ПКУ).
Згідно з Довідником ознак доходів фізичних осіб, дохід, отриманий платником податку у вигляді додаткового блага відображається податковим агентом у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД за ознакою «126».
Податковий агент – орендар у додатку 4ДФ до Розрахунку ЮО або додатку ФІЗ-4ДФ до Розрахунку ФОП / НПД суму сплачених комунальних платежів за спожиті ним комунальні послуги, яка згідно з договором оренди не включається до орендної плати та відшкодовується фізособі – орендодавцю, відображає як дохід, отриманий у вигляді додаткового блага за ознакою «126»
Джерело: ЗІР, категорія 103.25
Місячний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення юрособами
Помилки у Податковому розрахунку: що можна виправити з типом «Звітний»
Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
Як ФОПу виправляти помилки в квартальному Податковому розрахунку
Помилки титульної сторінки Податкового розрахунку, які (не)можна виправити
Нові рядки 091, 092 в Податковому розрахунку: як заповнити та виправити помилки
Уточнення об'єднаної звітності 2026: за які помилки штрафують, а за які – ні
Працювати без РРО/ПРРО можна не всім і не без обмежень. ДПС нагадала про два основні ліміти – 167 мінімальних зарплат для визначеної торгівлі у селах і селищах та 500 тис. грн для пересувної торговельної мережі – а також про випадки, коли застосування РРО/ПРРО є обов’язковим
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
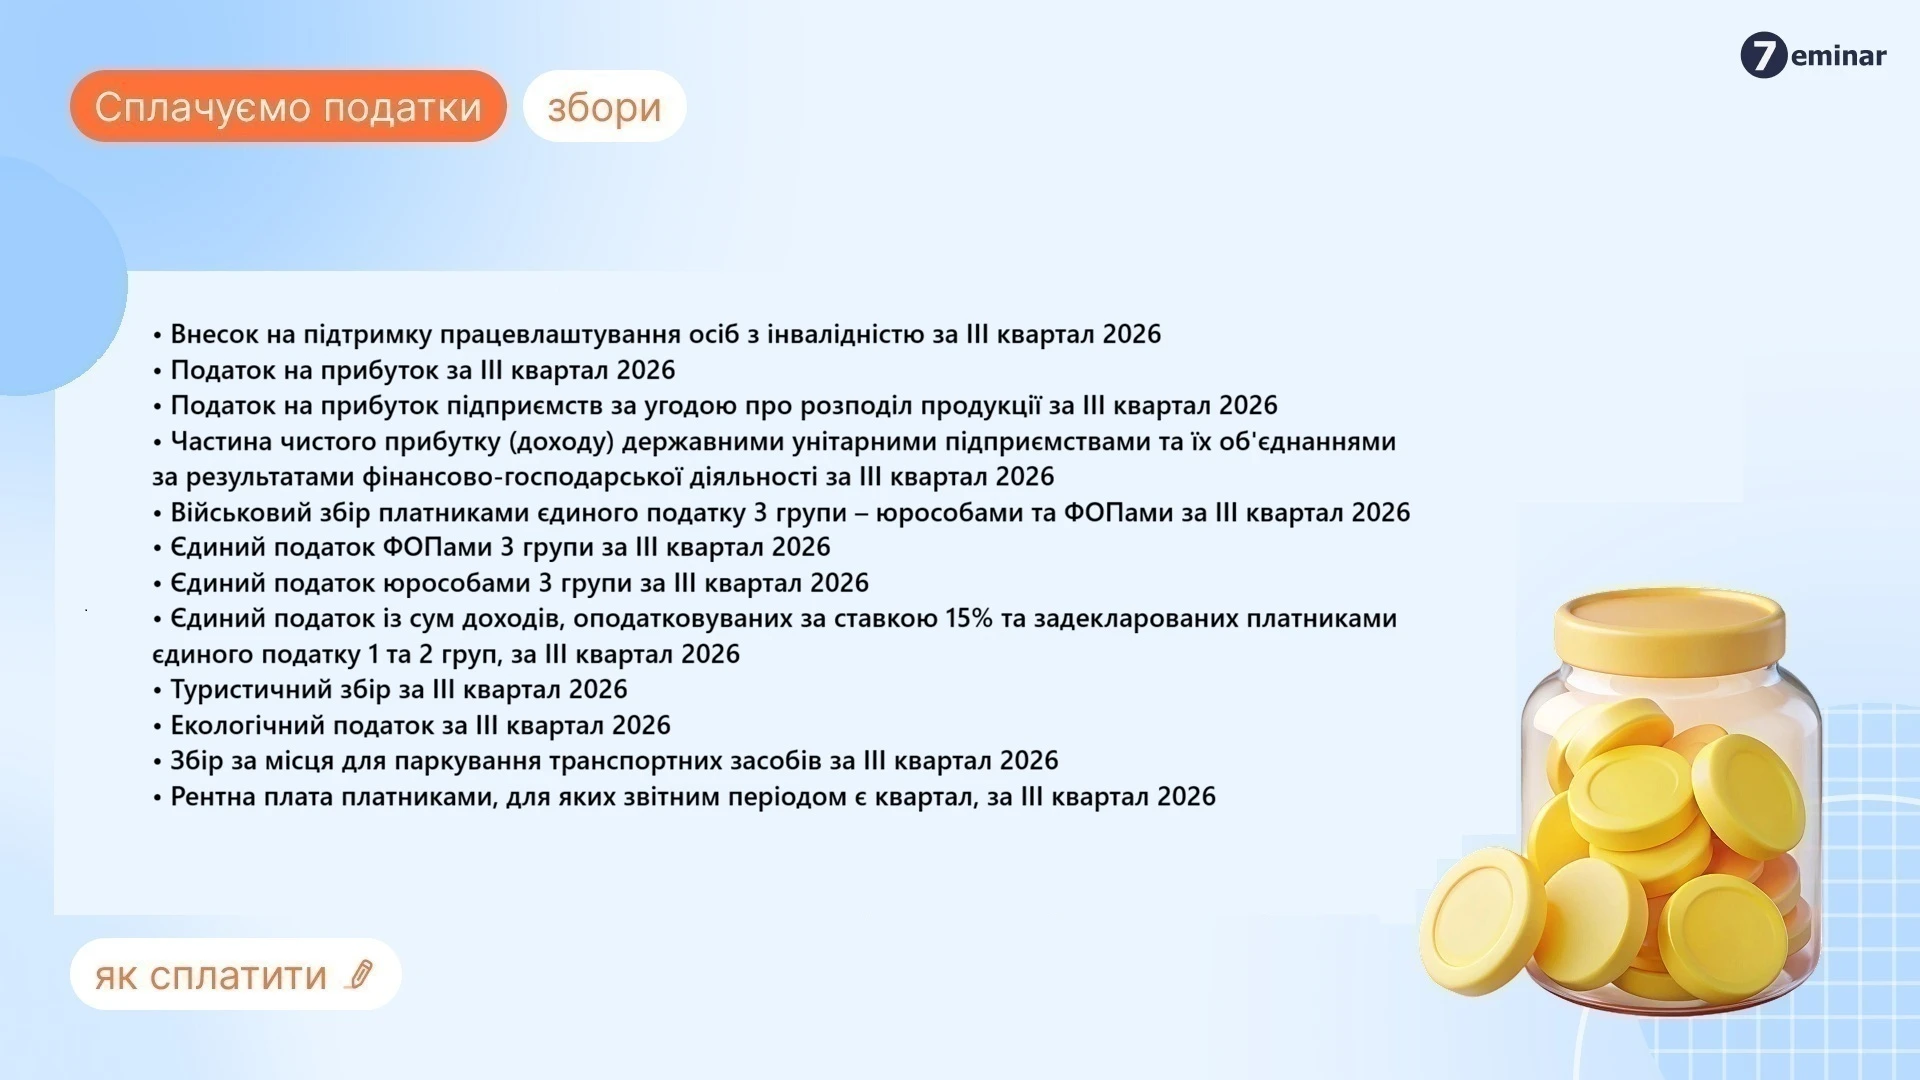
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Мінфін затвердив наказ, яким оновлюється Порядок оформлення аркуша коригування митної декларації. Зміни спрямовані на узгодження процедури з новими нормами Митного кодексу України, що гармонізують українське законодавство з правом ЄС. Окрім того, документ має спростити подання заяв для виправлення даних у випадках доплати або повернення митних платежів

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
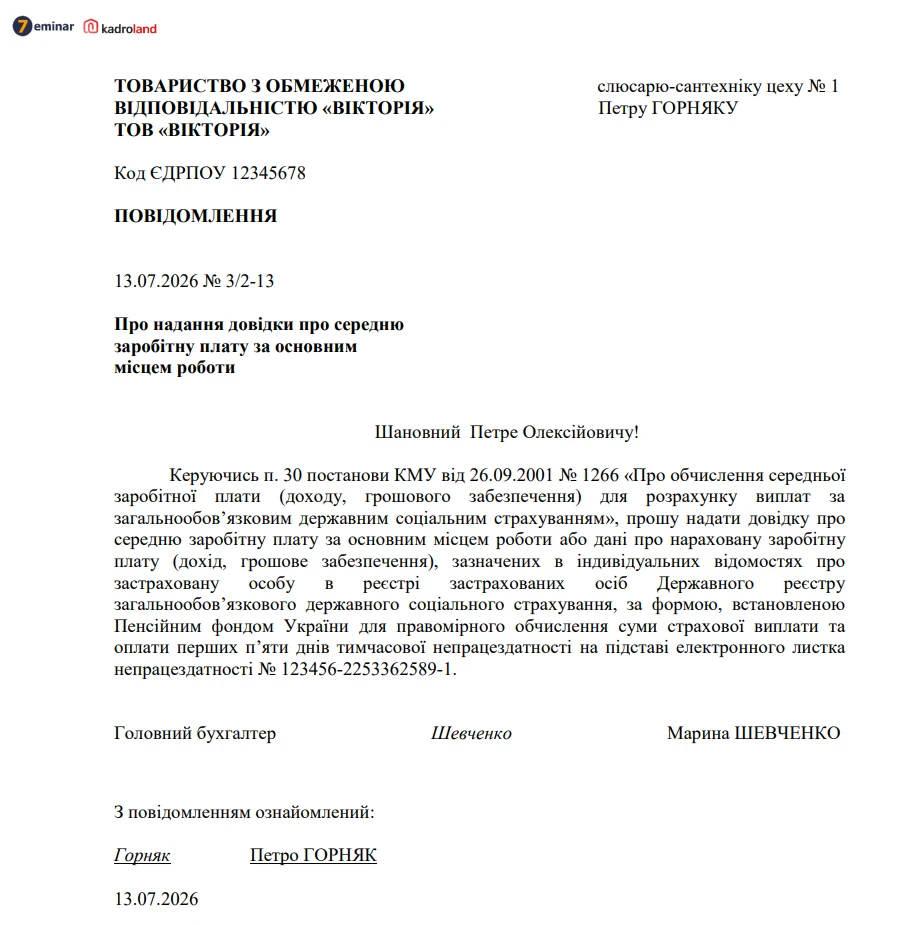
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках