Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Знайшли помилку в Об'єднаній звітності – і вже підраховуєте збитки? Не поспішайте: далеко не кожна неточність автоматично тягне за собою штраф. У цьому матеріалі розбираємо, які помилки можна виправити без фінансових наслідків, а які таки коштуватимуть грошей
Якщо помилку виявили до закінчення граничного строку подання звітності – то це найкраща ситуація. У такому випадку можна подати «Звітний новий» Податковий розрахунок та виправити всі помилки без штрафів.
Якщо строк подання вже минув, то помилки виправляються через «Уточнюючий» Податковий розрахунок. Такий розрахунок подається за формою, чинною на дату його подання, це пряма норма п. 50.1 Податкового кодексу України (далі – ПКУ).
Для ФОП використовується форма, яка діє на момент подання уточнення. Тому поки не з’явиться нова квартальна форма, помилки за минулі періоди можна виправляти за місячною формою. Юридичні особи діють за тим самим принципом: виправляють помилки за формою, актуальною на дату подання.
За які ж помилки прийдеться платити? Пункт 119.1 ПКУ встановлює штраф 1020 грн за:
Якщо протягом року таке порушення повторюється, то штраф становить 2040 грн.
Але цей штраф застосовується не за будь-яку неточність. Якщо перейти до практики та розглянути кожний Додаток окремо, то тут багато що залежить від того, який саме реквізит виправляється та чи впливає помилка на суми ПДФО і військового збору.
Штрафів не буде при виправленні помилок у заголовній частині Податкового розрахунку та Додатку 4ДФ, де зазначається інформація про кількість працівників або осіб, які працювали за цивільно-правовими договорами (рядки 04 та 05).
Якщо говорити про сам Додаток 4ДФ, то без штрафів можна виправити:
Наприклад, у Додатку 4ДФ по працівнику неправильно відобразили суму виплаченої зарплати у графі 3. При цьому ПДФО та військовий збір були нараховані та сплачені вірно.
В Уточнюючому розрахунку буде виправлятись лише показник у графі 3, без зміни податкових зобов’язань, а значить таке виправлення не призведе до застосування штрафних санкцій.
Також ПКУ захищає роботодавця у випадку проведення перерахунку ПДФО по п. 169.4 ПКУ. Якщо під час такого перерахунку виявили помилку та самостійно її виправили, то штрафи не застосовуються.
Наступне питання, яке ми розглянемо, найбільш хвилює всіх бухгалтерів та ФОП:
Чи буде штраф, якщо в Додатку 4ДФ помилились у податковому номері фізособи та тепер подаєте Уточнюючий розрахунок?
Тут є хороша новина. Якщо Ви самостійно знайшли таку помилку і в Уточнюючому Додатку 4ДФ виправляєте лише помилковий код фізособи, то штрафів не повинно бути.
Податківці в ЗІР, категорія 103.26, пояснюють: якщо податковим агентом уточнюються реквізити підприємства або вносяться зміни до номера облікової картки найманого працівника, то до такого податкового агента застосовується відповідальність з врахуванням п. 119.3 ПКУ.
Що означає фраза «з врахуванням п. 119.3 ПКУ»?
Ця норма прямо говорить: якщо ви самостійно виправите помилку в податковому номері фізособи, то штрафів бути не повинно. Навіть якщо помилку вже побачила податкова, і прислала вам Повідомлення про помилку, то у вас все одно є 30 календарних днів з моменту отримання повідомлення, щоб її виправити без штрафних наслідків.
Тому якщо Ви подаєте Уточнюючі Податкові розрахунки та виправляєте неправильний код фізособи, то можна говорити про незастосування штрафу саме на підставі п. 119.3 ПКУ.
При цьому важливо виправити всі Додатки 4ДФ, в яких був зазначений неправильний код працівника або іншої фізичної особи.
Ще одне з найбільш дискусійних питань:
Чи буде штраф за невідображення виплат ФОП у Додатку 4ДФ?
Позиція ДПС у цьому питанні – однозначна і застосовується вже не один рік: ФОП потрібно відображати в Додатку 4ДФ.
Хоча є судова практика, де платникам податків вдалося довести протилежне і виграти спір, податкові органи все одно наполягають, що такі висновки стосуються лише конкретних обставин справи, а в загальному порядку виплати ФОП потрібно відображати у звітності.
Тому якщо виплати ФОП взагалі не були показані у 4ДФ, і згодом в Уточнюючому розрахунку ці рядки додаються, то податкова може розцінювати це як помилку, яка призвела до зміни платника податку. У таких випадках можливе застосування штрафу за пунктом 119.1 ПКУ у розмірі 1020 грн.
Важливий практичний нюанс: штраф застосовується не за кожне порушення окремо, а до загальної кількості порушень. Про це податківці зазначають в ЗІР, категорія 103.26. Тому при поданні всіх уточнюючих звітів в один день буде застосований один штраф – 1020,00 грн
Якщо говорити про помилки в інших додатках, то без штрафів виправляються несумові помилки в Додатках Д1, Д5 та Д6. Про це ДПС зазначає у ЗІР, категорія 201.09:
Якщо страхувальник самостійно виправляє помилки у Додатках 1, 2, 3, 5 або 6 до Об’єднаної звітності, і такі помилки не стосуються сум зарплати, доходу чи ЄСВ, то штрафи та адміністративна відповідальність не застосовується.
А от сумові помилки найчастіше коштують роботодавцям реальних грошей.
До сумових помилок відносять, зокрема:
Якщо буде донараховуватись ЄСВ, то відповідальність передбачена у вигляді штрафу 10% від суми донарахованого внеску за кожний повний або неповний звітний період, але не більше 50% такої суми (пп.3 п.11 ст.25 Закону про ЄСВ). Додатково нараховується пеня – 0,1% за кожен день прострочення сплати (п.10.ст.25 Закону про ЄСВ).
За подання недостовірних відомостей, що використовуються в Державному реєстрі, посадовим особам загрожує адміністративний штраф: від 510 до 680 грн, а у разі повторного порушення – від 680 до 850 грн (ст.165-1 КЗпАП).
Читайте більше:
Об’єднана зарплатна звітність за квітень 2026: за якою формою подавати юрособам
Не заповнили кількість аркушів додатків в Об’єднаній звітності: чи потрібно виправляти
ТОП-10 ситуацій з виправлення помилок в Об'єднаній звітності
Об'єднану звітність не прийнято: алгоритм дій для бухгалтера
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

Для укладення трудового договору працівник не обов’язково має надавати саме паперову трудову книжку. Відповідно до ст. 24 КЗпП України, під час працевлаштування потрібно пред’явити паспорт або інший документ, що посвідчує особу, а також трудову книжку за наявності або відомості про трудову діяльність із реєстру застрахованих осіб. Якщо людина працевлаштовується вперше, вона має право вимагати оформлення трудової книжки
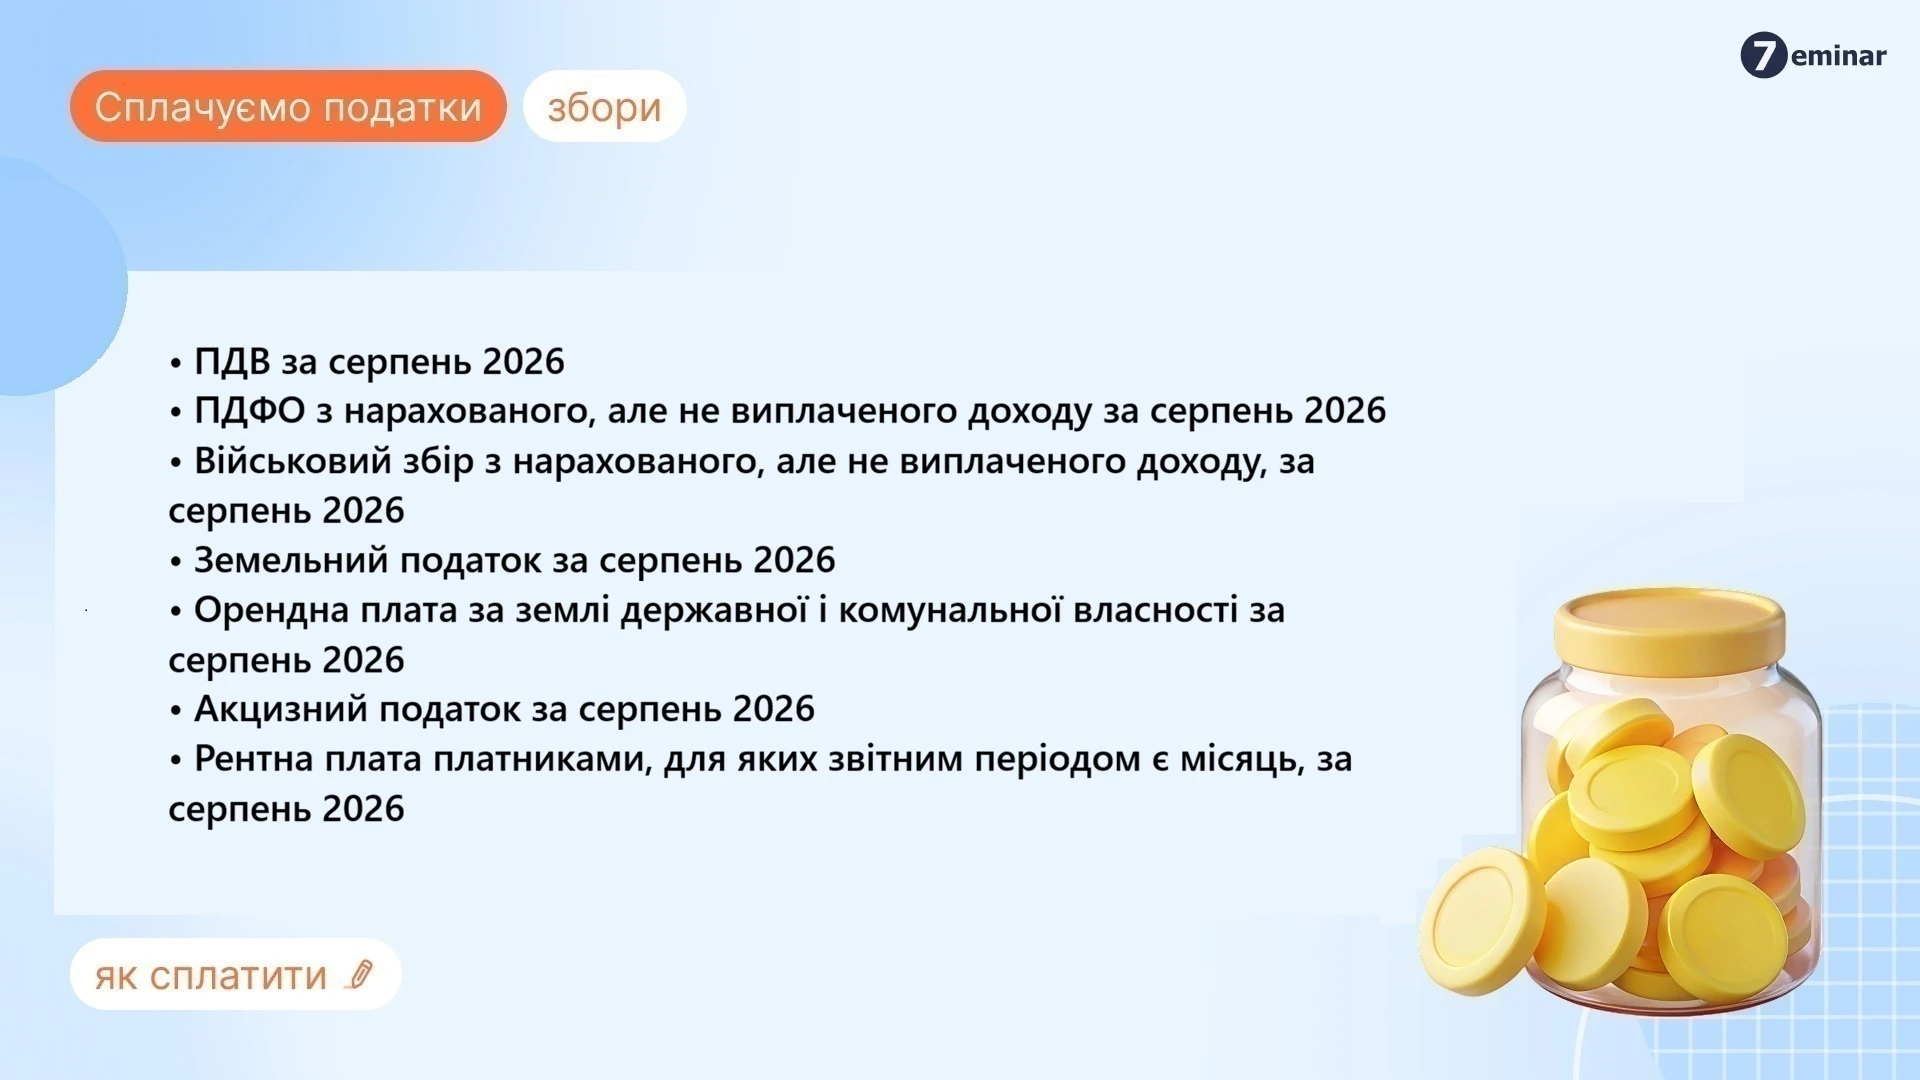
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
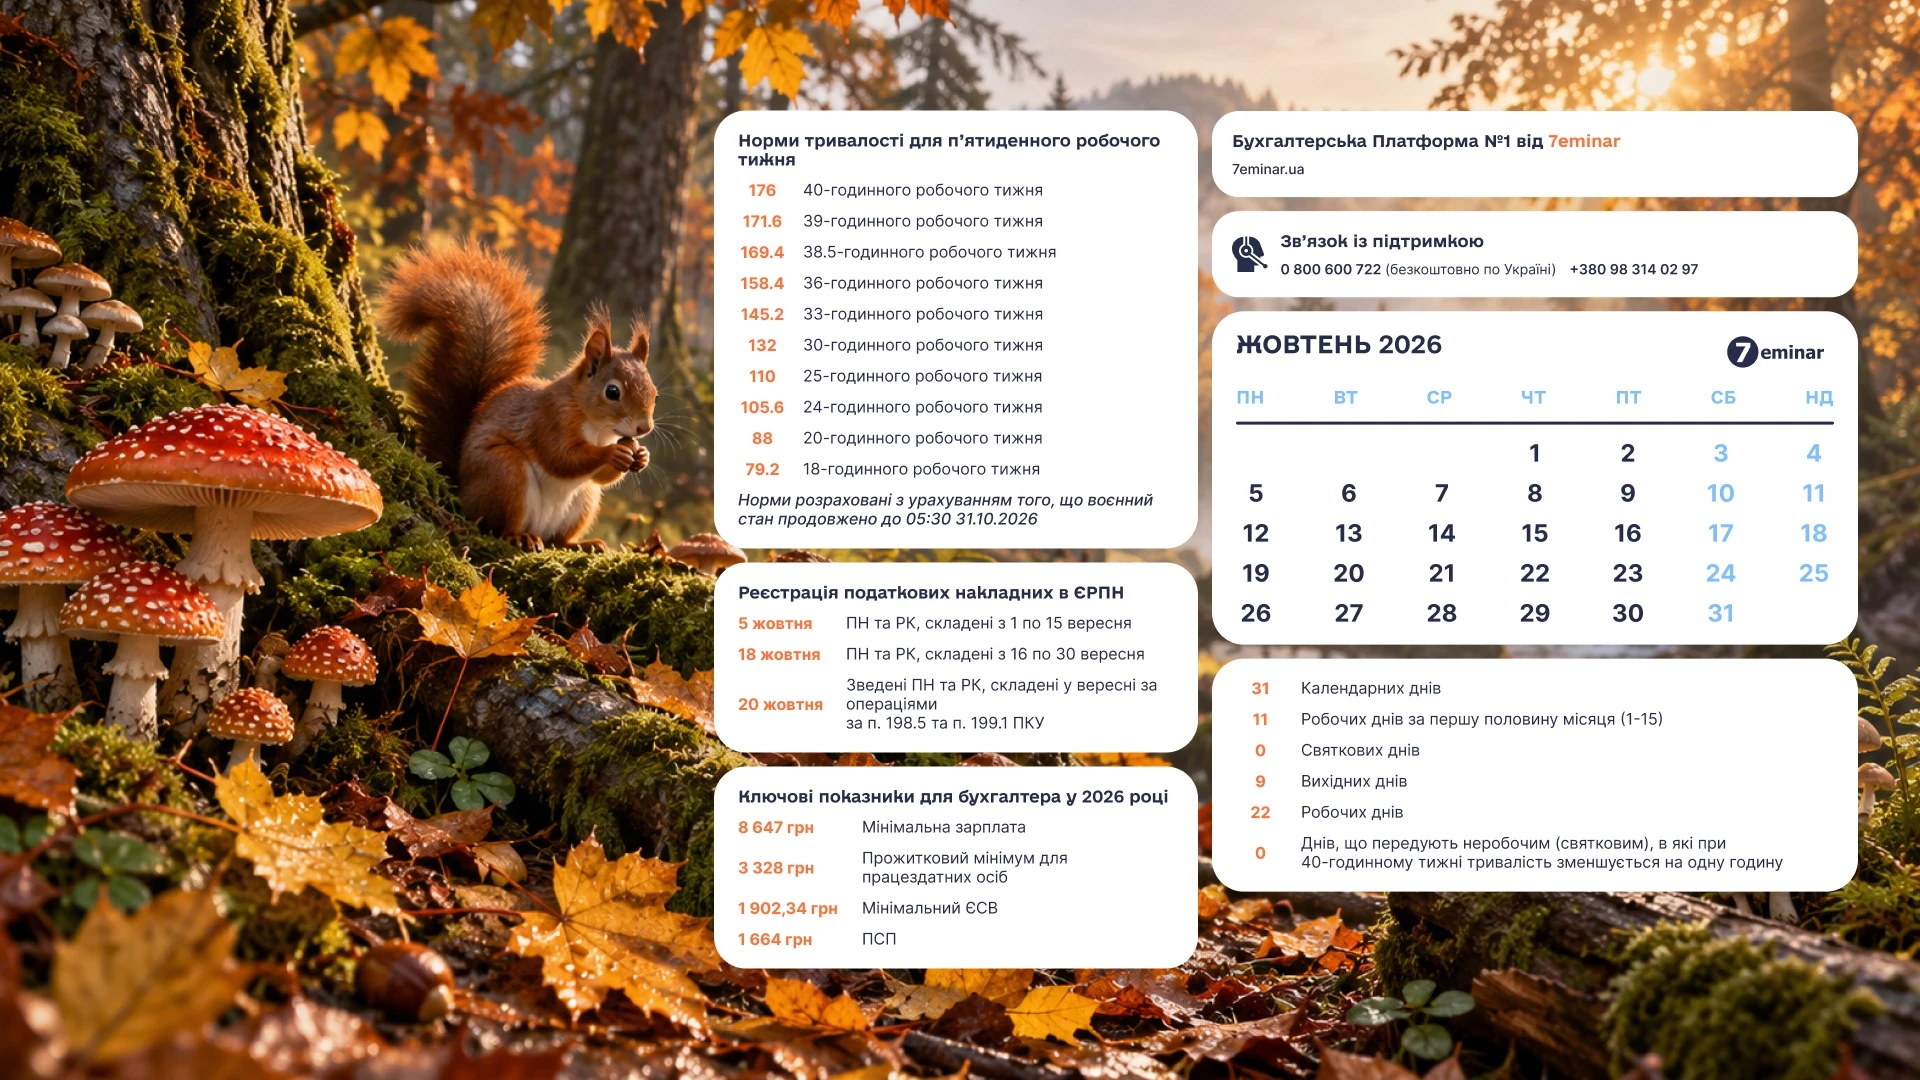
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
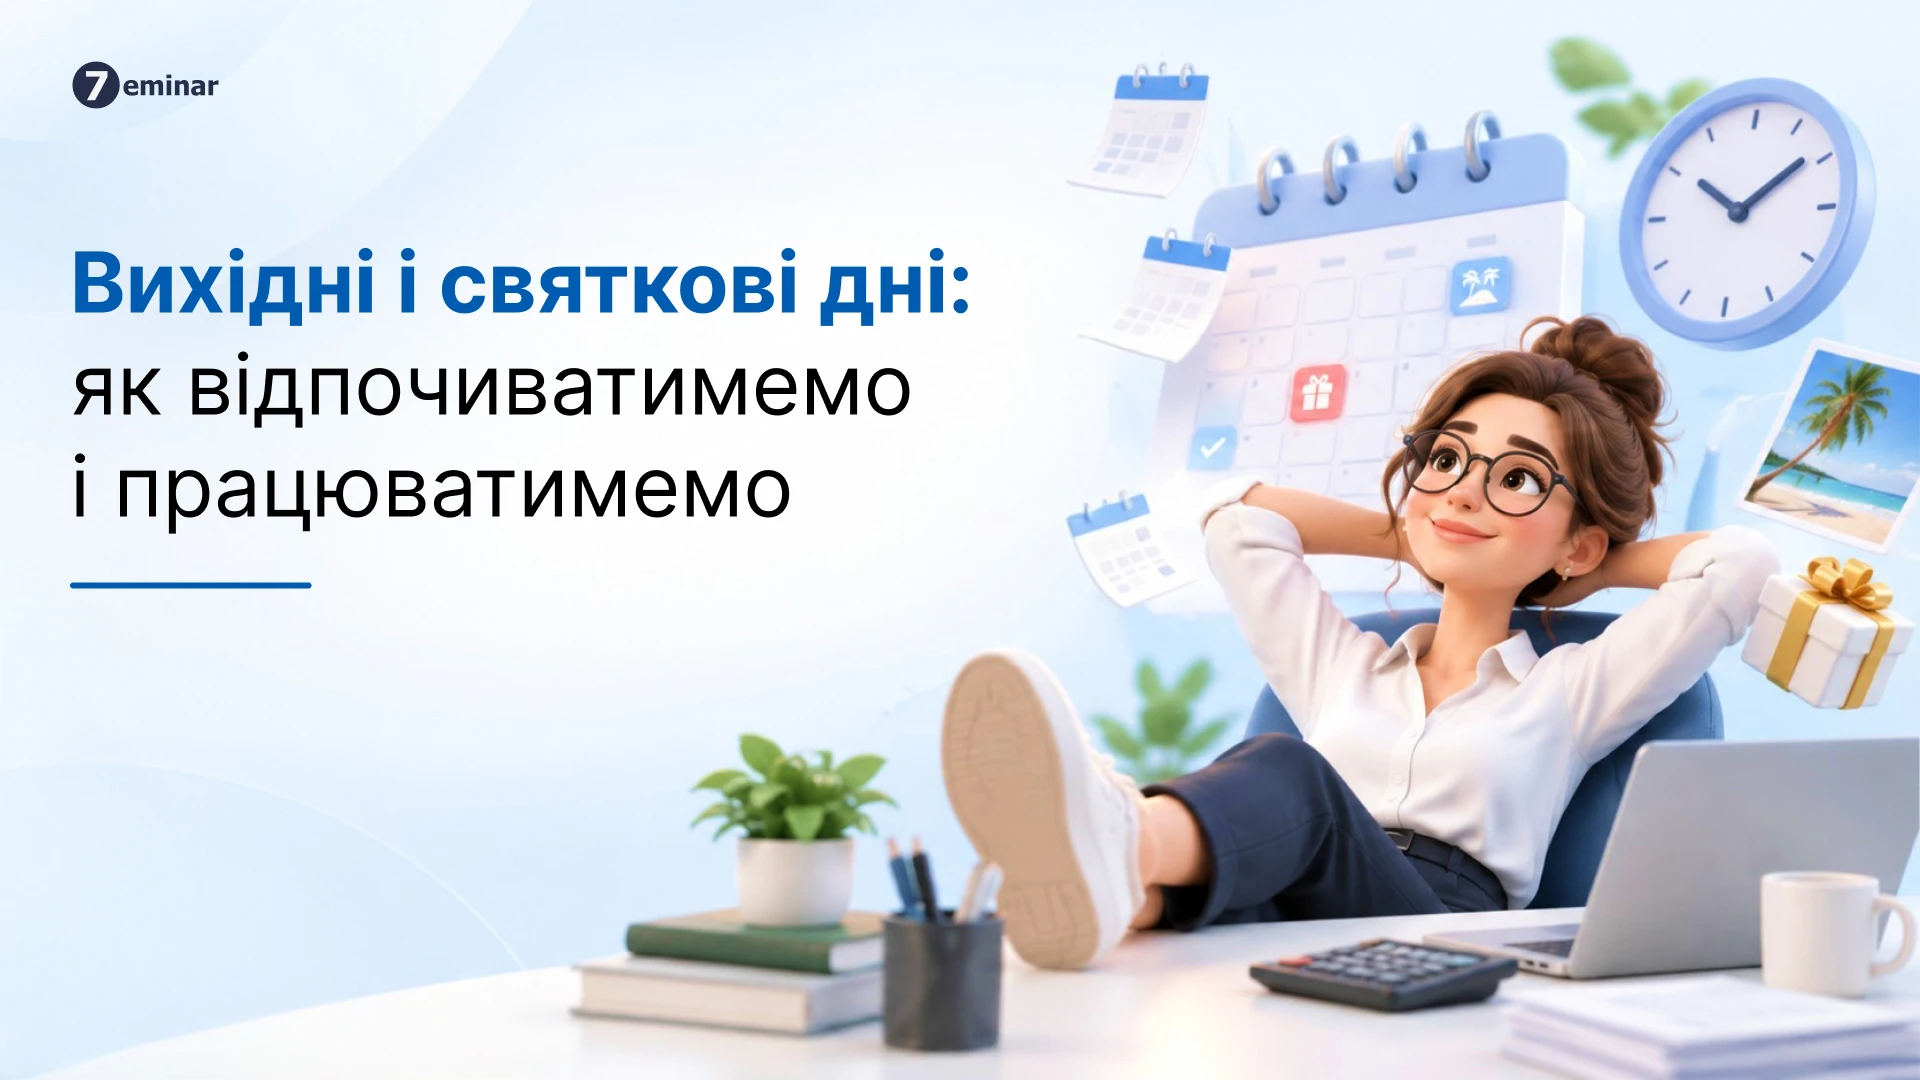
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Фізична особа – платник податків може отримати в ДПС відомості про джерела та суми нарахованих доходів, а також нарахованих і перерахованих податків за період починаючи з 1998 року. Якщо інформація потрібна за попередні роки, звертатися до податкової служби недоцільно, оскільки таких даних у ДПС немає. У цьому разі слід звернутися до податкового агента, який виплачував дохід, а якщо його ліквідовано – до державного архіву відповідної області або міста
Фінансовий моніторинг є обов’язковою складовою роботи багатьох фахівців і компаній, зокрема бухгалтерів, аудиторів та податкових консультантів. Водночас на практиці вимоги законодавства часто сприймають як формальність, обмежуючись підготовкою окремих документів. Такий підхід може призвести до суттєвих ризиків для суб’єкта первинного фінансового моніторингу. Розбираємо, як побудована система фінансового моніторингу та на що варто звернути увагу в роботі з клієнтами
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
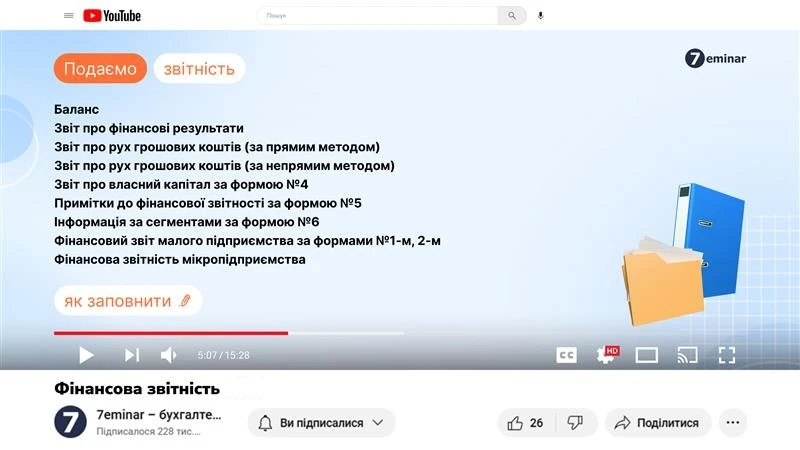
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?
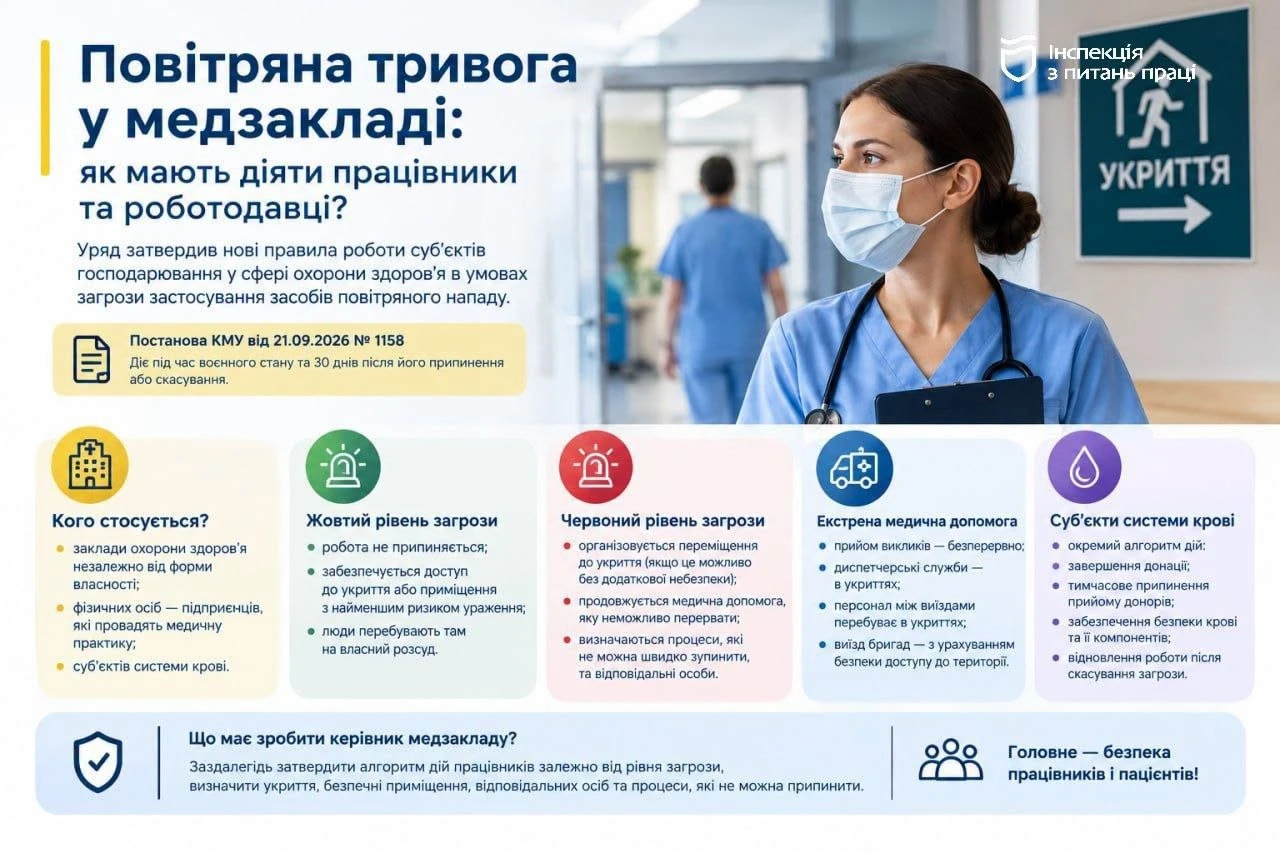
Із 22 вересня 2026 року для закладів охорони здоров’я діють нові правила роботи в умовах загрози застосування засобів повітряного нападу. Постанова КМУ №1158 встановлює диференційований порядок дій залежно від рівня загрози та передбачає окремі правила для екстреної медичної допомоги й суб’єктів системи крові. Роботодавцям медзакладів потрібно визначити алгоритми дій працівників, відповідальних осіб, порядок переміщення до укриття та перелік процесів, які не можна негайно припинити через ризик для життя чи здоров’я пацієнтів
Маємо колегу 1, яка пішла в декрет і на її місце прийняли колегу 2. Зараз колега 2 також іде в декрет. Скажіть, будь ласка, колегу 3 ми маємо приймати на ставку колеги 1 чи як бути в такій ситуації?