Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Помилились при заповненні титульної сторінки податкового розрахунку? Чи можна це виправити? Якщо так, то які помилки та яким чином? Розбираємо основні правила та типові ситуації, які можуть виникнути на практиці
Страхувальники, податкові агенти повинні подавати податковий розрахунок. Із 1 серпня вже звітують за оновленою формою та новими правилами. Зміни були внесені наказом Мінфіну від 07.05.2026 №243 «Про внесення змін до наказу Міністерства фінансів України від 13 січня 2015 року № 4».
Проте від помилок ніхто не застрахований. Але Порядком заповнення та подання податковими агентами Податкових розрахунків, затвердженого наказом Мінфіну від 13.01.2015 №4 (далі – Порядок №4), передбачені правила виправлення помилок. Для юридичних осіб вони наведені в розділі 2 підрозділі 3, для ФОПів та осіб, які провадять незалежну професійну діяльність – в розділі 3 підрозділі 3.
Нагадаємо основні правила виправлення помилок.
Правило 1. Якщо коригуємо помилку до закінчення строку подання податкового розрахунку, то подаємо «Новий звітний» розрахунок.
Якщо помилку виправляємо після – подаємо «Уточнюючий» податковий розрахунок.
Правило 2. В коригувальних звітах, як в новій звітній формі, так і в уточнюючій, подаємо тільки ті додатки, в яких були помилки, і зазначаємо лише ті дані, які підлягають коригуванню. Правильні дані не дублюємо.
Правило 3. Усі помилки в додатках 4ДФ, 5, 6 незалежно від типу розрахунку (Звітний новий або уточнюючий) виправляємо через ознаки 1 та /або 0. Якщо інформацію показали помилково, то щоб видалити неправильний запис у відповідній графі слід проставити ознаку «1» – рядок на виключення. Якщо інформацію потрібно додати – проставляємо ознаку «0» – рядок на додавання.
Правило 4. В додатку 1 несумові помилки виправляють через ознаки 1 та 0 в графі 25.
Сумові помилки до граничного терміну подання звітності так само виправляються через ознаки 1 та 0, а вже після граничного терміну подання – із типом нарахування 2 або 3 в графі 9.
Правило 5. Звертайте увагу на період виправлення помилки. Адже правила, періодичність подання податкового розрахунку змінювалися неодноразово.
Правило 6. Нумерація розрахунку. Номер зазначається у хронологічному порядку незалежно від типу Розрахунку в межах звітного періоду і не продовжується в наступних. Наприклад, якщо ви подали податковий розрахунок із типом Звітний і він мав номер один, то перший коригуючий розрахунок за цей період буде мати номер 2, другий – номер 3.
Якщо ви виправляєте помилки в додатках податкового розрахунку, то потрібно заповнити і сам податковий розрахунок. В ньому обов’язково слід заповнити такі реквізити:
Крім того, в рядку 06 зазначаємо інформацію про додатки, у яких буде проводитися коригування. Водночас додатки, інформація щодо яких не коригується, у рядку 06 не вказуються та відповідно не подаються.
Так заповнюється реквізитна частина податкового розрахунку. Але в певних ситуаціях буде заповнена і таблична частина. Помилка в додатку 5, 6, 4ДФ або несумова помилка в Д1? Тоді заповнюйте тільки обов’язкові реквізити в рядках 01–05, 06 та 031 податкового розрахунку.
Якщо страхувальник виправляє сумові помилки в додатку 1, то окрім цих рядків буде заповнена інформація в табличній частині. Вона заповнюється по-різному, залежно від того яким типом розрахунку проводиться коригування.
Якщо виправляють сумову помилку до граничного терміну подання звітності із типом «Звітний новий», то відповідні зміни знайдуть відображення у відповідних рядках 1–3, 7 розділу I. При чому в цих рядках може бути і від’ємне значення.
Якщо ж сумову помилку виправляють після граничного строку подання розрахунку із типом «Уточнюючий», то рядки 1,2 та 3 по табличній частині будуть порожніми. Заповнені будуть рядки 4, 4.1, якщо був донарахований ЄСВ, 6, 6.1 – якщо було зменшено суму ЄСВ у зв’язку із виправленням помилки, і підсумковий рядок 7.
Отже, основне правило – виправляєте помилки в додатках, заповнюйте і титульну сторінку податкового розрахунку
Але є ситуація, коли може бути заповнена тільки титульна сторінка, без додатків. В яких випадках? Коли ви виправляєте помилку у чисельності працівників. Новим Порядком №4 дозволено виправляти помилки у кількісних показниках, зазначених у рядках 091, 091.1, 092, 101 та 111 (для юросіб) або 091, 091.1, 091.2, 092 та 101 (для ФОПів), але тільки у Розрахунку із типом «Звітний новий». Виправити помилку потрібно до граничної дати подання звітності. Якщо до цього терміну ви не встигнете виправити помилку, в уточнюючому розрахунку відкоригувати такі показники не вийде.
Щоб виправити помилку потрібно у відповідному рядку проставити правильне значення, рядки які не потребують виправлення, – не заповнюються. Водночас такий Розрахунок має містити обов’язкові реквізити, визначені в рядках 01–05 та рядку 031.
Наприклад, в розрахунку за липень страхувальник не показав в рядку 091.1 середньооблікову кількість штатних працівників з інвалідністю. До 20 серпня слід подати Звітний новий розрахунок, в якому будуть заповнені рядки 01-05, 031, а в рядку 091.1 слід проставити показник середньооблікової кількості штатних працівників з інвалідністю.
Або інший приклад. В рядку 092 «кількість працівників, який в звітному періоді нараховано зарплату» проставили значення 26 замість 20. Помилку виправляють до граничного терміну подання розрахунку. В податковому розрахунку із типом «Звітний новий» на титульній сторінці будуть заповнені рядки 01-05, 031, а в рядку 092 слід проставити вже правильне значення – 20. При чому інші рядки із показниками чисельності працівників не заповнюються. Нагадаю, що виправити таку помилку можна тільки в розрахунку із типом новий звітний. В уточнюючому – ні.
А якщо просто допустили помилку на титульній сторінці податкового розрахунку? Наприклад неправильно зазначили суми лікарняних за рахунок роботодавця і за рахунок Пенсійного фонду в рядках 1.3 та 1.4. Чи можна виправити?
На жаль ні. Саме таку помилку виправити не вдасться ані у новій звітній, ані в уточнючій формі. Порядком №4 це не передбачено.
Читайте більше:
Виправляємо рядок 091 у шапці Розрахунку: подавати Звітний новий з додатками чи без
Рядок 092 Податкового розрахунку: кого включати юрособам та ФОП
ДПС роз’яснила порядок подання уточнюючого Розрахунку ЮО
Чи коригуються реквізити рядків 07 – 101 заголовної частини Розрахунку ФОП
Уточнюючий Розрахунок ФОП / НПД: порядок коригування сум ЄСВ
Податківці пояснили, скільки Розрахунків подає ФОП із ознакою незалежної професійної діяльності
Уточнюючу декларацію не прийняли: яку помилку найчастіше допускають платники
Податківці пояснили, як виправити реквізити Розрахунку, не пов’язані із застрахованою особою
Податківці пояснили, чи вважається прийнятою декларація, подана до фінансової звітності
Квартальний Податковий розрахунок за наказом Мінфіну №243: подання та заповнення ФОПами
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
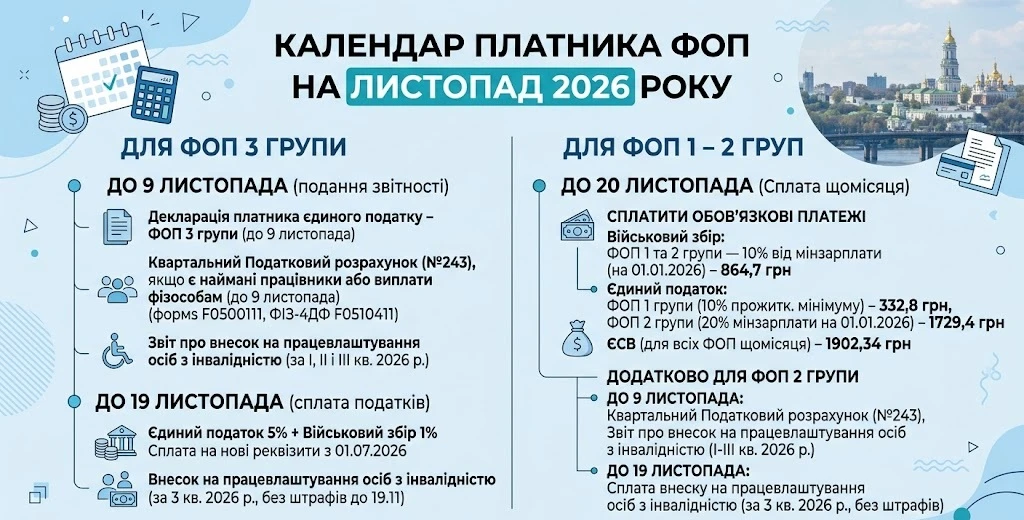
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
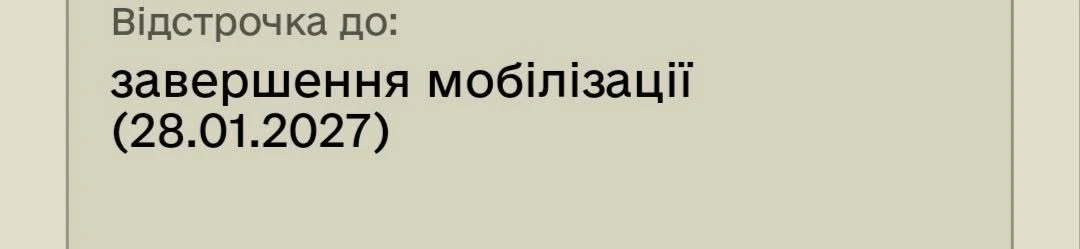
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи