

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
Колеги повідомляють про отримання від Нацполіції вимог щодо надання інформації та документів. Такі вимоги висуваються у межах розслідування кримінальних справ. Слідчі намагаються встановити випадки фіктивного працевлаштування заради бронювання.
Під час розслідування можливих схем працевлаштування заради бронювання слідчі можуть з’ясовувати:
Отже, увага слідства може стосуватися як документального оформлення працевлаштування, так і реальності трудових відносин та правомірності бронювання.
У межах кримінального провадження підприємство може отримати вимогу про надання письмової інформації та належним чином засвідчених копій документів, які перебувають у його володінні.
Залежно від обставин, що розслідуються, можуть витребовувати:
Конкретний перелік інформації та документів, а також період, за який їх вимагають надати, залежать від обставин кримінального провадження та змісту вимоги слідчого
Поліція просить анулювати бронювання працівника: що робити роботодавцю
Анулювання бронювання у Дії: яку причину вказувати в обов’язковому полі
Поліція вимагає документи про бронювання працівників: як діяти роботодавцю
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
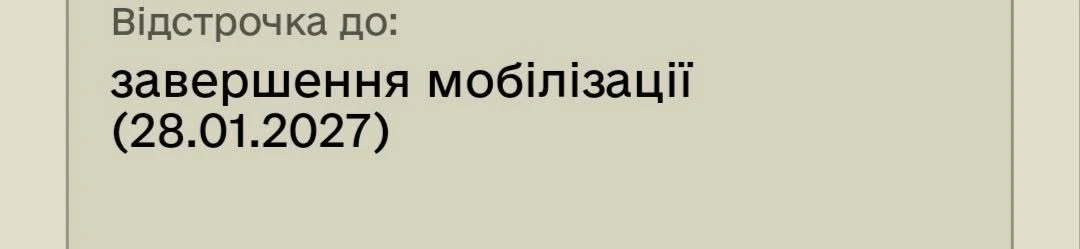
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані.
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи
Переведення працівника на іншу посаду, зміну трудової функції чи роботу в іншій місцевості потрібно правильно оформити. За загальним правилом для переведення необхідна згода працівника, наказ роботодавця та запис у трудовій книжці. Водночас переміщення на інше робоче місце або до іншого підрозділу в тій самій місцевості не вважається переведенням і не потребує згоди. Пояснюємо, у чому різниця та які документи оформлювати
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
У грудні згідно з КЗпП є один святковий день 25 грудня – Різдво Христове. Під час дії воєнного стану цей день буде як звичайний робочий день. Але у приватному бізнесі роботодавець може на власний розсуд зробити цей день вихідним, видавши відповідний наказ

ТОВ на загальній системі, платник ПДВ зареєстрував у вересні 2026 р. податкову на неплатника ПДВ на продаж ОЗ, які не були введені в експлуатацію, а залишались на балансі. Але фактично згідно з накладною одна позиція була відсутня, а по інших змінена ціна (зареєстровано згідно з рахунком). Помилку виявлено 30.10.2026. Як вірно зробити корегування, коли загальна сума податкової та ПДВ не змінилась?
Заблокована податкова накладна на продаж основних засобів. Причина продажу – нерентабельність виробничої діяльності та згортання даного напрямку ведення бізнесу. Для розблокування ПН складаю наказ про переведення ОЗ до складу необоротних активів, утримуваних для продажу (субрахунок 286). В одному зі зразків наказу, знайденого в інтернеті, є така фраза: «Відобразити зазначені активи в бухгалтерському обліку на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» за їх балансовою вартістю (первісною вартістю за вирахуванням накопиченої амортизації), визначеною на момент переведення за даними бухгалтерського обліку». Наскільки це правильно і чи відповідає положенням стандарту №27? На дату продажу відображаємо в обліку саме так, як написано в наказі. Бентежить пункт 9 Стандарту: «Необоротні активи та група вибуття, утримувані для продажу, відображаються в бухгалтерському обліку та фінансовій звітності на дату балансу за найменшою з двох величин – балансовою вартістю або чистою вартістю реалізації»