

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Згідно з п. 44.1 Податкового кодексу України (ПКУ), платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених первинними та іншими документами.
Саме тому у разі відсутності документального підтвердження будь-якої господарської операції, сума ПДВ буде тимчасово висіти на за дебетом субрахунку 644 «Податковий кредит» (або субрахунку 6442 «Непідтверджений податковий кредит», якщо це передбачено робочим Планом рахунків або наказом про облікову політику).
Тому у разі відсутності видаткової накладної від постачальника, акту наданих послуг від виконавця, є великий ризик зняття сум ПДВ зі складу податкового кредиту
Згідно з п. 198.6 ПКУ:
у разі якщо платник податку не включив у відповідному звітному періоді до податкового кредиту суму податку на додану вартість на підставі отриманих податкових накладних/розрахунків коригування до таких податкових накладних, зареєстрованих в Єдиному реєстрі податкових накладних, таке право зберігається за ним протягом 365 календарних днів з дати складення податкової накладної/розрахунку коригування.
Що може вказати податкова?
Звісно, з урахуванням вимог податківців на місцях (не завжди обґрунтованими) можуть бути, м'яко кажучи, не зовсім стандартні ситуації.
Одна з таких розглянута у листі ДПС від 02.05.25 №461/2/99-00-24- 01-01-02:
ПН від 05.01.2024 включено в січневу декларацію 2025 року. Оскільки 365 к.д минає 04.01.2025. Інспектор наполягає на тому, що у січні 2025 право на ПК вже відсутнє.
Чи правомірні такі дії?
Адже у п. 198.6 ПКУ йдеться про 365 к.д: у разі якщо платник податку не включив у відповідному звітному періоді до податкового кредиту суму податку на додану вартість на підставі отриманих податкових накладних/розрахунків коригування до таких податкових накладних, зареєстрованих в Єдиному реєстрі податкових накладних, таке право зберігається за ним протягом 365 календарних днів з дати складення податкової накладної розрахунку коригування.
Відповідь ДПС:
З огляду на норми п. 198.6 ст. 198 розділу Кодексу останнім звітним (податковим) періодом для включення податкової накладної, складеної 05.01.2024, є січень 2025 року (за умови, що така податкова накладна, складена за фактично здійсненою господарською операцією на підставі первинних документів та зареєстрована в Єдиному реєстрі податкових накладних (далі - ЄРПН)).
Тобто працює загальне правило «місяць в місяць»: в якому місяці в поточному році складено ПН, в такому місяці наступного року настає останній строк для віднесення до податкового кредиту в складі поточної декларації
Бухоблік
ТОВ-платник ПДВ, отримав в березні 2026 р. товар на суму 120 000 грн, у т.ч. ПДВ 20% – 20 000 грн. Постачальник сформував та зареєстрував ПН за першою подією на дату відвантаження (пп. «б» п. 187.1 ПКУ). Але через певні причини видаткова накладна від постачальника не отримана. Видаткова накладна отримана тільки в листопаді 2026 р.
В такої ситуації можливі наступні варіанти дій покупця:
1-й варіант – в обліку у березні 2026 р. відобразити податковий кредит: Дт 6442 – Кт 631 на суму 20 000 грн. В листопаді 2026 р. при отриманні товару (Дт 281 – Кт 631 на суму 100 000 грн) сума ПДВ включається до складу податкового кредиту: Дт 641/ПДВ – Кт 6442 на суму 20 000 грн.
2-й варіант – покупець складає внутрішній акт оприбуткування товару. Адже така можливість передбачена згідно з п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88, де зазначено наступне:
якщо правилами документообороту підприємства передбачена можливість відображення господарської операції, щодо якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, підставою для перенесення інформації про таку господарську операцію до регістрів бухгалтерського обліку є належним чином оформлений внутрішній первинний документ (акт), складений посадовою особою, відповідальною за приймання-відпуск товарно-матеріальних цінностей, робіт і послуг.
Також таке оформлення можливо згідно з нормами п. 3.8 Методрекомендацій з бухгалтерського обліку запасів, затверджених наказом Мінфіну від 10.01.2007 №2, а саме:
якщо запаси надійшли на підприємство без товаросупроводжувальних документів, то складається акт про приймання матеріалів або комерційний акт (у разі, якщо такі запаси надійшли залізницею).
В такому випадку товар оприбутковується в березні 2026 р.: Дт 281 – Кт 631 на суму 100 000 грн, Дт 6442 – Кт 631 на суму 20 000 грн.
Але до складу податкового кредиту сума ПДВ включається тільки в листопаді 2026 р.: Дт 641/ПДВ – Кт 6442 на суму 20 000 грн. Адже у разі відсутності оформлених первинних документів від постачальника (видаткової накладної, ТТН тощо) є великий ризик зняття податкового кредиту, навіть у разі наявності самостійно складених внутрішніх актів.
Відображення в декларації з ПДВ
В декларації з ПДВ така операція відображається в загальному порядку: в рядку 10.1 (або в рядках 10.2 чи 10.3 в залежності від ставки ПДВ).
Також операція відображається в додатку 1 в таблиці 2.1 «Відомості про операції з придбання з податком на додану вартість, які підлягають оподаткуванню за основною ставкою та ставками 7 % і 14 %». Єдине, що не слід забувати – в графі 3 «період складання» цієї таблиці слід зазначати саме період складання – в нашому прикладі це березень 2026 р., а не поточний період декларації.
Крім того, слід мати на увазі, що у платника ПДВ є можливість виправити ситуацію, тобто включити суми ПДВ до складу податкового кредиту, шляхом подання уточнюючого розрахунку до декларації з ПДВ за відповідний період.
Це передбачено п. 50.1 ПКУ, а саме:
у разі якщо у майбутніх податкових періодах (з урахуванням строків давності, визначених статтею 102 цього Кодексу) платник податків самостійно (у тому числі за результатами електронної перевірки) виявляє помилки, що містяться у раніше поданій ним податковій декларації (крім обмежень, визначених цією статтею), він зобов'язаний надіслати уточнюючий розрахунок до такої податкової декларації за формою чинного на час подання уточнюючого розрахунку.
Тобто передбачена можливість подання уточнюючого розрахунку протягом строку, який складає не пізніше закінчення 1095 дня…, що настає за останнім днем граничного строку подання податкової декларації…а якщо така податкова декларація була надана пізніше, - за днем її фактичного подання (п. 102.1 ПКУ).
Таке правило застосовується, як правило, коли вже сплинув строк 365 к. дн. з дати складання ПН, тобто вже не можна суму ПДВ віднести до податкового кредиту поточного періоду.
Наприклад, ПН від 10.03.2026 р. отримана покупцем своєчасно. Але через певні причини (наприклад, несвоєчасне отримання комплекту документів постачальника, якими підтверджується здійснення господарської операції) така ПН не відображена в складі податкового кредиту до березня 2027 р. включно.
В наведеному прикладі зберігається можливість подання УР до декларації за березень 2026 року орієнтовно до 20 квітня 2029 р. Звісно, бажано подання УР не відкладати на останні дні.
Разом з відсутністю первинних документів, можуть бути також випадки несвоєчасної реєстрації ПН. При цьому слід мати увазі, що суми ПДВ згідно з несвоєчасно зареєстрованими ПН «включаються до податкового кредиту за звітний податковий період, в якому зареєстровано податкові накладні/розрахунки коригування до таких податкових накладних в Єдиному реєстрі податкових накладних, але не пізніше ніж через 365 календарних днів з дати складення податкових накладних…» (п. 198.6 ПКУ). При цьому до уваги береться кількість календарних днів з дати складання ПН до дати реєстрації в ЄРПН.
З цього приводу є роз’яснення ДПС, наприклад:
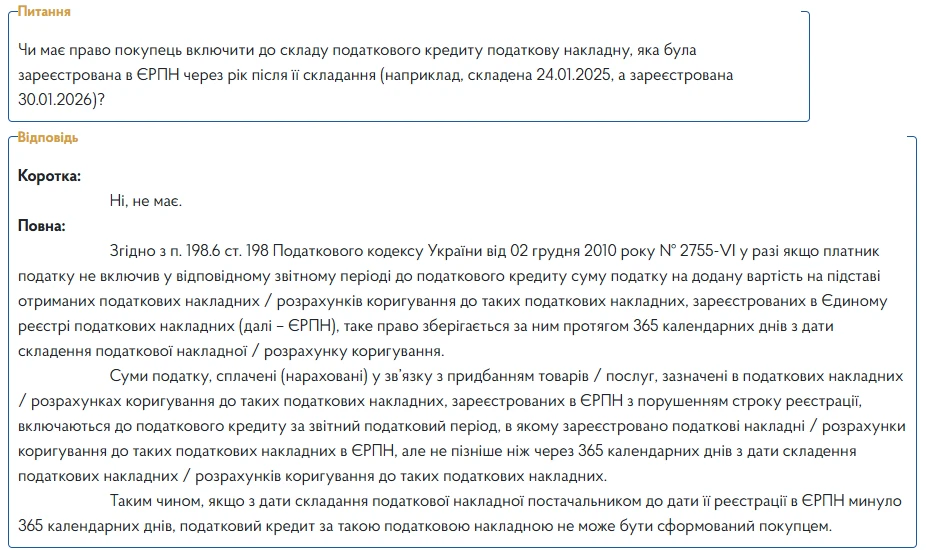
В такому випадку можна тільки визнати «інші витрати операційної діяльності» (п. 20 НП(С)БО 16 «Витрати»).
Анулювання реєстрації платником ПДВ: підстави, процедура та податкові наслідки
Реєстрація ПН та РК: строки, штрафи
ПН розблоковано: коли покупець має право на податковий кредит
Повернули суму, що перевищує передоплату: що з ПДВ
Фактичне використання чужого майна: чи буде ПДВ
Податкова накладна у роздрібній торгівлі
ФОП перейшов із єдиного податку на загальну систему: чи потрібно реєструватися платником ПДВ
ПН/РК вирішили не розблоковувати: які наслідки для платника ПДВ
Особливості заповнення зведених податкових накладних: від теорії до практики
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані.
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи
Переведення працівника на іншу посаду, зміну трудової функції чи роботу в іншій місцевості потрібно правильно оформити. За загальним правилом для переведення необхідна згода працівника, наказ роботодавця та запис у трудовій книжці. Водночас переміщення на інше робоче місце або до іншого підрозділу в тій самій місцевості не вважається переведенням і не потребує згоди. Пояснюємо, у чому різниця та які документи оформлювати
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
У грудні згідно з КЗпП є один святковий день 25 грудня – Різдво Христове. Під час дії воєнного стану цей день буде як звичайний робочий день. Але у приватному бізнесі роботодавець може на власний розсуд зробити цей день вихідним, видавши відповідний наказ

ТОВ на загальній системі, платник ПДВ зареєстрував у вересні 2026 р. податкову на неплатника ПДВ на продаж ОЗ, які не були введені в експлуатацію, а залишались на балансі. Але фактично згідно з накладною одна позиція була відсутня, а по інших змінена ціна (зареєстровано згідно з рахунком). Помилку виявлено 30.10.2026. Як вірно зробити корегування, коли загальна сума податкової та ПДВ не змінилась?
Заблокована податкова накладна на продаж основних засобів. Причина продажу – нерентабельність виробничої діяльності та згортання даного напрямку ведення бізнесу. Для розблокування ПН складаю наказ про переведення ОЗ до складу необоротних активів, утримуваних для продажу (субрахунок 286). В одному зі зразків наказу, знайденого в інтернеті, є така фраза: «Відобразити зазначені активи в бухгалтерському обліку на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» за їх балансовою вартістю (первісною вартістю за вирахуванням накопиченої амортизації), визначеною на момент переведення за даними бухгалтерського обліку». Наскільки це правильно і чи відповідає положенням стандарту №27? На дату продажу відображаємо в обліку саме так, як написано в наказі. Бентежить пункт 9 Стандарту: «Необоротні активи та група вибуття, утримувані для продажу, відображаються в бухгалтерському обліку та фінансовій звітності на дату балансу за найменшою з двох величин – балансовою вартістю або чистою вартістю реалізації»