

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ліквідаційну декларацію ФОП 3 групи, який припинив діяльність 18.08.2026, слід подати за формою F0103309 за період «9 місяців 2026» з позначкою в полі 8.1, у складі декларації обов’язково додати Додаток 1 (ЄСВ) і Додаток 2 (МПЗ), оскільки використовується орендована земля.
Період ліквідаційної декларації для ФОП 3 групи
Для платників єдиного податку 3 групи звітним періодом є квартал, при припиненні діяльності декларацію подають за той квартальний період, на який припадає дата ліквідації, у строки, визначені для кварталу припинення, тобто протягом 40 днів після його закінчення, що випливає з правил щодо останнього звітного періоду для єдинників 3 групи та строків подання квартальної звітності за п. 294.6 ПКУ.
Якщо припинення відбувається у 3 кварталі (липень–вересень), ліквідаційною є декларація за період «9 місяців» цього року, річну декларацію по єдиному податку за 2026 рік уже не подають.
Форма декларації для ФОП 3 групи при ліквідації
Для ФОП 3 групи ліквідаційна декларація подається за формою «Податкова декларація платника єдиного податку – фізичної особи – підприємця (для третьої групи – квартал, місяць)» з кодом F0103309, ця форма застосовується для всіх квартальних звітних періодів, у тому числі для ліквідаційної звітності за відповідний період припинення діяльності, і в полі 8.1 декларації обов’язково проставляється позначка про останній звітний період за який подається декларація, відповідно до затвердженої форми F0103309.
Обов’язковість Додатка 1 з ЄСВ
Ліквідаційна декларація ФОП-єдинника подається разом із додатком щодо сум нарахованого ЄСВ «за себе», у якому при припиненні діяльності обирають тип форми «після припинення» та вказують дату державної реєстрації припинення, а нарахування ЄСВ здійснюють за всі місяці перебування на спрощеній системі у звітному році, включаючи повний місяць, у якому відбулась ліквідація, що відповідає підходу до подання ліквідаційної звітності та розрахунку внеску для ФОП на ЄП, сформованому на основі вимог ПКУ та Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування».
Додаток 2 з МПЗ при наявності орендованої землі
Додаток 2 (МПЗ) подається лише за наявності показників для заповнення, зокрема, якщо у підприємницькій діяльності використовуються земельні ділянки (у тому числі в оренді), і при ліквідації такий додаток включається до складу останньої декларації за період припинення, оскільки це єдиний спосіб відзвітувати за мінімальне податкове зобов’язання за землю за відповідний період.
Ліквідаційна звітність ФОП 3 групи за дату закриття 18.08.2026 подається однією декларацією за «9 місяців 2026» за формою F0103309 з Додатком 1 (ЄСВ) та Додатком 2 (МПЗ).
Ліквідаційна декларація ФОП 1, 2, 3 групи: зразки
Як закрити ФОП у 2026 році: покроковий алгоритм
Припинення ФОП ≠ анулювання боргу
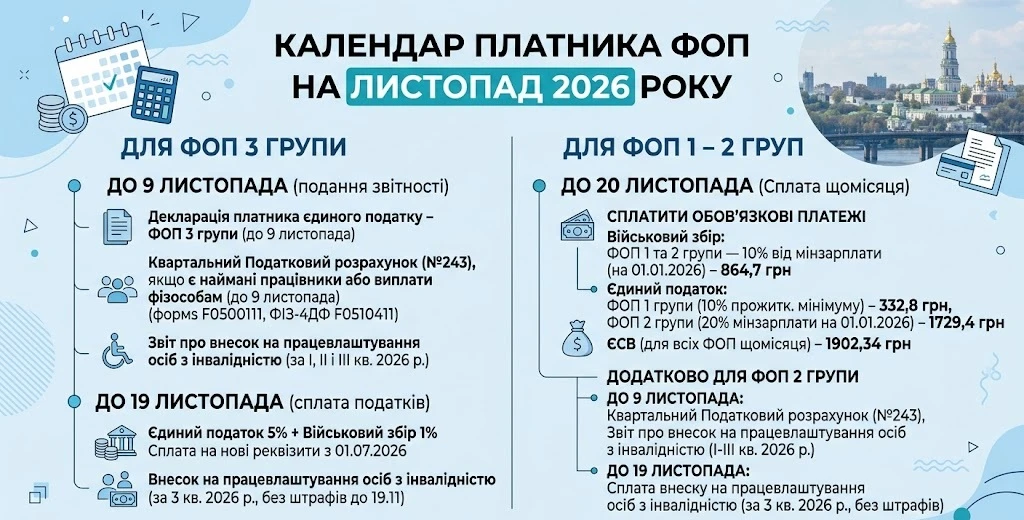
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення
Податківці пояснили, які саме сімейні фермерські господарства можуть отримувати державну допомогу на сплату єдиного внеску. Хто має право на доплату, у яких розмірах вона надається протягом 10 років та які умови потрібно виконати
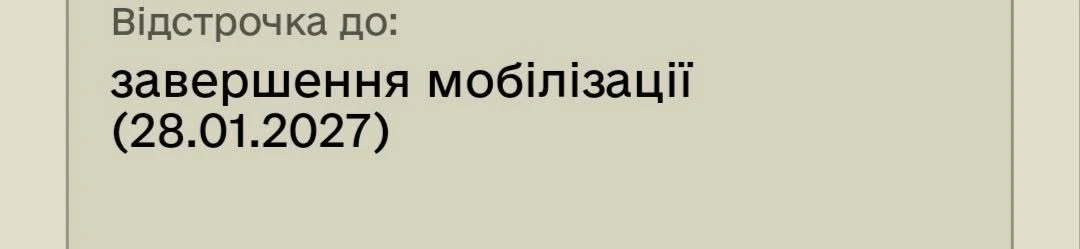
Із 17 листопада 2026 року користувачі «Резерв+» помітили нове відображення інформації про відстрочку: тепер дату її завершення можна побачити безпосередньо в електронному військово-обліковому документі на головному екрані
Експерт пояснив, які види діяльності дозволені ФОП на 1, 2 і 3 групі єдиного податку, з ким можна працювати, які діють обмеження щодо контрагентів, працівників, підакцизних товарів та оренди, а також які наслідки має порушення умов спрощеної системи
Переведення працівника на іншу посаду, зміну трудової функції чи роботу в іншій місцевості потрібно правильно оформити. За загальним правилом для переведення необхідна згода працівника, наказ роботодавця та запис у трудовій книжці. Водночас переміщення на інше робоче місце або до іншого підрозділу в тій самій місцевості не вважається переведенням і не потребує згоди. Пояснюємо, у чому різниця та які документи оформлювати
Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
У грудні згідно з КЗпП є один святковий день 25 грудня – Різдво Христове. Під час дії воєнного стану цей день буде як звичайний робочий день. Але у приватному бізнесі роботодавець може на власний розсуд зробити цей день вихідним, видавши відповідний наказ