
Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У матеріалі розглядається складна ситуація: компанія перерахувала аванс ФОПу, послугу не отримала, а підприємець згодом офіційно припинив діяльність. Автор аналізує, чи стає така заборгованість автоматично «безнадійною» згідно з НП(С)БО 10. Основний акцент зроблено на тому, що за цивільним законодавством фізична особа продовжує відповідати за боргами ФОП усім своїм майном навіть після припинення статусу підприємця. Також, враховуючи, що термін позовної давності ще не сплив, підкреслені ризики передчасного списання витрат без належних доказів (наприклад, постанов виконавчої служби)
ПИТАННЯ:
В січні 2023р. Компанія сплатили ФОПу кошти за послугу. Послуга не була надана, кошти не повернуті. В свою чергу, в держреєстрі з’явився запис – припинення ФОП за самостійним рішенням. Чи можна Компанії списати цю заборгованість, чи чекати ліквідації ФОП або судового рішення?
Відповідно до п. 11 НП(С)БО 10 «Дебіторська заборгованість», затвердженого наказом Мінфіну від 08.10.99 №237 (далі – НП(С)БО 10), виключення дебіторської заборгованості зі складу активів здійснюють у разі визнання її безнадійною. На підставі п. 4 НП(С)БО 10 безнадійною дебіторською заборгованістю вважають поточну дебіторську заборгованість:
1) щодо якої існує впевненість про її неповернення боржником;
або
2) за якою минув строк позивної давності.
За даною заборгованістю загальний трирічний строк позовної давності ще не минув. Адже загалом перебіг строку позовної давності, який було призупинено ще з моменту введення карантину, відновлено тільки з 04.09.2025 р. (див. Закон України від 14.05.2025 №4434-IX «Про внесення зміни до розділу «Прикінцеві та перехідні положення» Цивільного кодексу України щодо поновлення перебігу позовної давності»).
Отже, в цьому разі Підприємство може апелювати тільки до критерію «заборгованість, щодо якої існує впевненість про її неповернення боржником». Однак, одразу хочемо наголосити, що сама по собі ліквідація ФОПа ще не значить, що його заборгованість треба визнати безнадійною та списати.
Адже згідно з ч. 1 ст. 52 Цивільного кодексу України (далі – ЦКУ) фізична особа – підприємець відповідає за зобов’язаннями, пов’язаними з підприємницькою діяльністю, усім своїм майном, окрім майна, на яке згідно із законом не може бути звернено стягнення.
Також варто зауважити, що у гл. 50 ЦКУ серед переліку підстав припинення зобов’язань не згадано про припинення ФОП (окрім його банкрутства).
Таким чином, оскільки після ліквідації підприємця сама по собі фізособа, яка була нероздільною із таким ФОПом, залишається, то всі борги (у т.ч. й пов’язані із здійснення нею підприємницької діяльності) у цієї фізособи продовжують існувати. Інакше кажучи, втрата фізособою статусу ФОПа не змінює її зобов’язань та не звільняє її від відповідальності.
Дану тезу неодноразово було підтверджено й в судових кейсах. Так, наприклад, в п. 70 постанови Великої Палати ВС від 05.06.2018 у справі №338/180/17 зазначалося:
У разі припинення підприємницької діяльності фізичною особою її права й обов’язки за укладеними під час здійснення підприємницької діяльності договорами не припиняються, а залишаються за нею як за фізичною особою. |
Подібний висновок бачимо й в постанові ВС від 16.08.2018 у справі №320/9471/15-ц:
Хоча й відбулося припинення суб’єкта підприємницької діяльності – фізичної особи проте його зобов’язання за кредитними договорами не припиняються, а залишаються за ним як за фізичною особою і він повинен відповідати усім своїм майном. … Рішення суду мотивоване тим, що суд першої інстанції не врахував відмінностей у правоздатності, дієздатності та державній реєстрації юридичних осіб і фізичних осіб-підприємців. Відповідно до статей 51, 52, 598-609 ЦКУ, однією із особливостей підстав припинення зобов’язань для фізичної особи-підприємця є те, що у випадку припинення суб’єкта підприємницької діяльності – фізичної особи (виключення з реєстру суб’єктів підприємницької діяльності) її зобов’язання за укладеними договорами не припиняються, а залишаються за нею як фізичною особою, оскільки фізична особа не перестає існувати. Фізична особа-підприємець відповідає за своїми зобов’язаннями, пов’язаними з підприємницькою діяльністю, усім своїм майном. Також апеляційний суд застосував висновок Верховного Суду України, викладений у постанові від 04 грудня 2013 року у справі №6-125цс13. |
Та в ухвалі Харківського окружного адмінсуду від 17.07.2025 у справі №520/12857/25:
За змістом статей 51, 52, 598-609 ЦКУ, статей 202-208 Господарського кодексу України, однією з особливостей підстав припинення зобов`язань для ФОП є те, що у випадку припинення суб`єкта підприємницької діяльності – фізичної особи (виключення з реєстру суб`єктів підприємницької діяльності) її зобов`язання за укладеними договорами не припиняються, а залишаються за нею як фізичною особою, оскільки фізична особа не перестає існувати. ФОП відповідає за своїми зобов`язаннями, пов`язаними з підприємницькою діяльністю, усім своїм майном. |
Враховуючи вищевикладене, доходимо до висновку, що припинення ФОПа автоматично ще не означає визнання заборгованості безнадійною.
І лише, якщо Підприємство на 99,9% впевнене в непогашенні такої заборгованості фізособою, то тільки тоді можна говорити про те, що воно її визнає безнадійною і списує з балансу. Але таке припущення має бути чітко Підприємством аргументоване із наявністю у нього відповідних доказів (наприклад, у Підприємства є постанова державного виконавця про повернення виконавчого документа стягувачу через недостатність майна боржника чи інші документи, які вказують на неможливість погашення означеного боргу). За відсутності останніх є ризик того, що податкові органи під час перевірки можуть спробувати зняти такі витрати, мотивуючи це тим, що це лише припущення Підприємства, яке не підкріплено ніякими доказами.
Додатково зауважимо, що в цьому разі Підприємство може обрати й інший варіант – чекати завершення строку позовної давності за означеною заборгованістю і тільки тоді її списувати. Це більш безпечний (особливо, якщо Підприємство не може документально довести, що така заборгованість не буде погашена), проте за такого варіанту означена заборгованість, як мінімум, має «обліковуватись» на балансі Підприємства орієнтовно до вересня 2028 р.
Джерело: Консалтингова компанія White Consulting
Чи потрібен РРО/ПРРО при онлайн-підписках, якщо після першої оплати карткою наступні платежі автоматично списує банк-еквайр? ДПС роз’яснила, коли бізнес може працювати без РРО/ПРРО при інтернет-еквайрингу та чи поширюється це звільнення на регулярні платежі із самосписанням коштів
Розірвання трудового договору з працівниками до 18 років з ініціативи роботодавця можливе лише за згодою служби у справах дітей. Закон також передбачає обов’язкове працевлаштування у визначених випадках

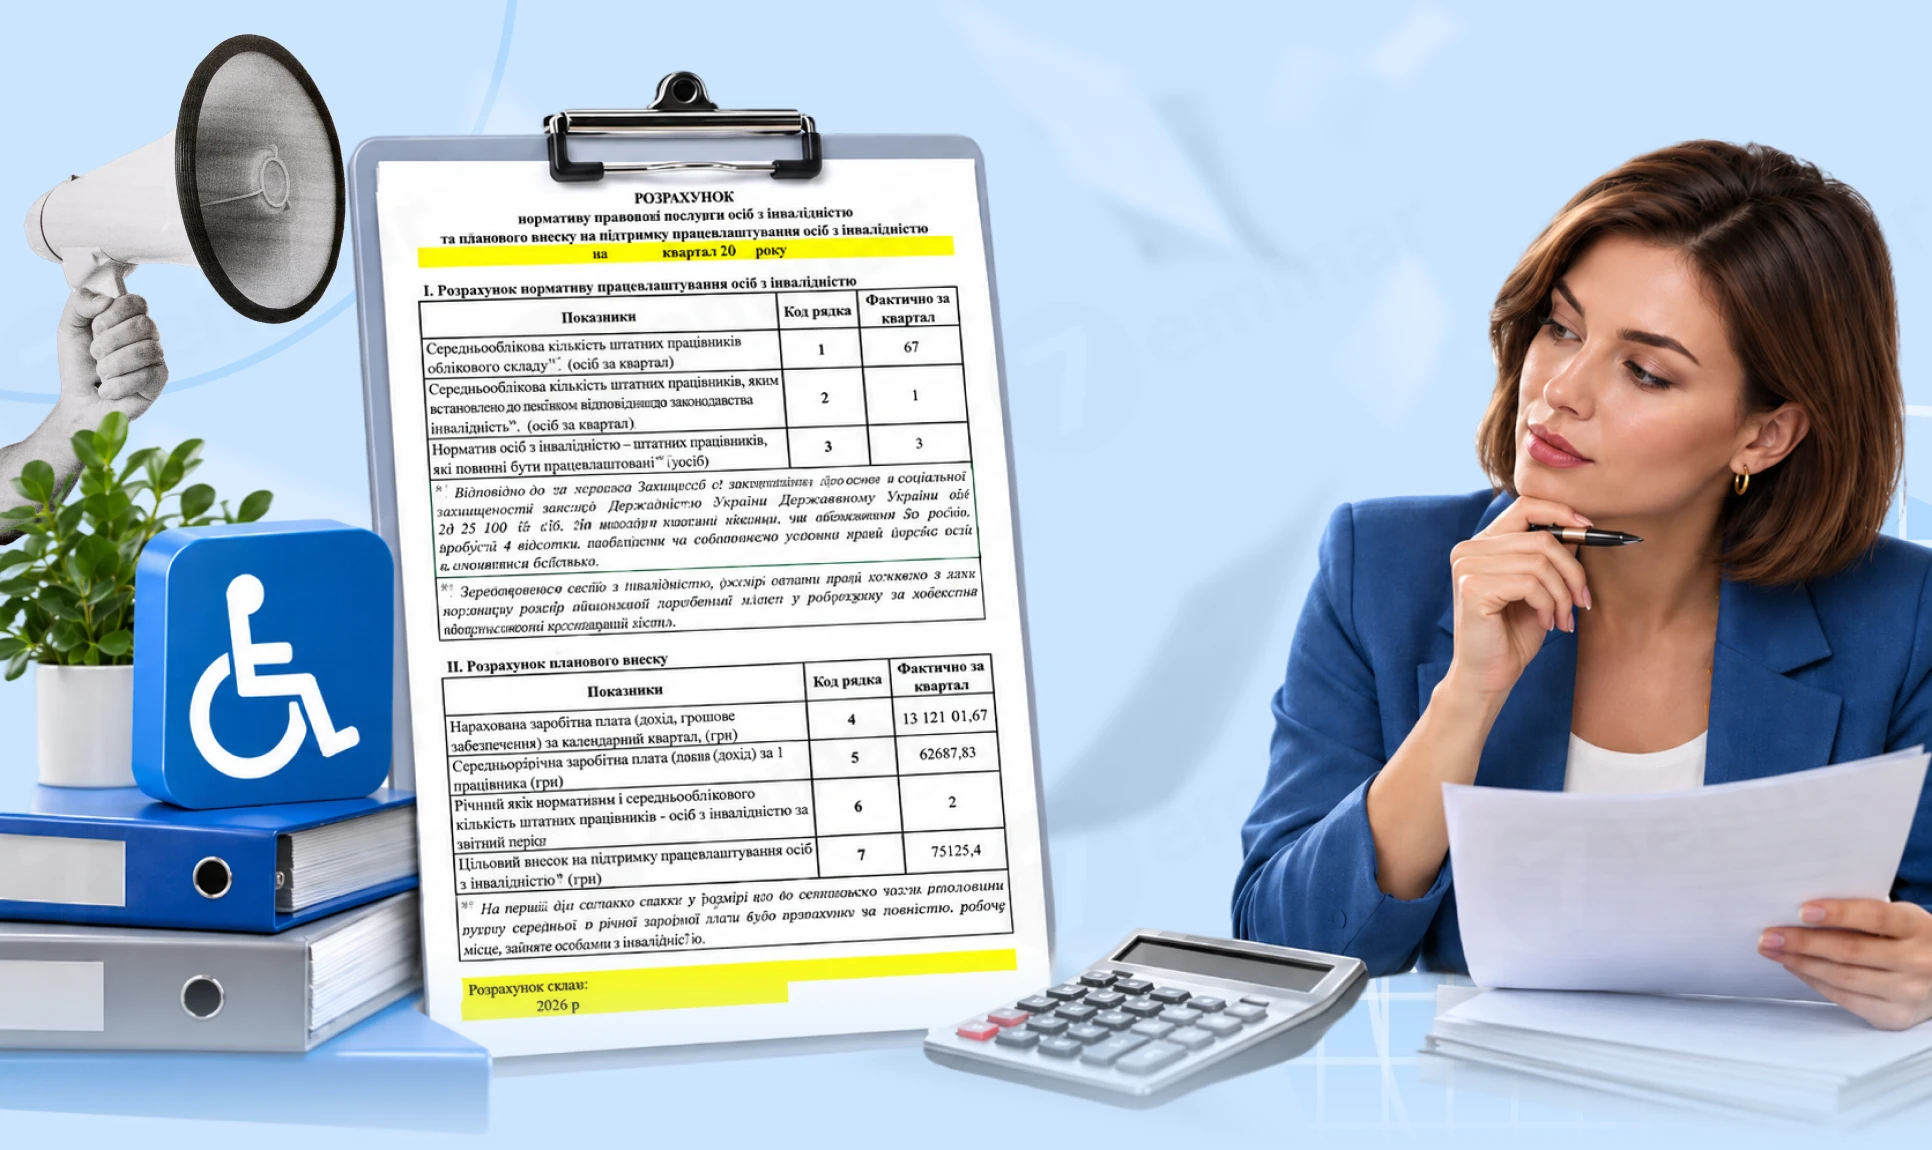
Із 1 липня 2026 року діє новий порядок контролю за нормативом робочих місць для осіб з інвалідністю, а перші перевірки роботодавців очікуються вже з листопада. Під час розрахунку нормативу важливо правильно визначити середньооблікову кількість працівників, адже окремі штатні одиниці з важкими, шкідливими, небезпечними умовами праці та деякі спеціальні посади до неї не включаються. Розбираємо, кого саме роботодавці мають виключати з розрахунку та які помилки можуть призвести до невиконання нормативу і санкцій
У разі помилкового прикріплення скан-копії чужої трудової книжки при поданні відомостей до Пенсійного фонду, роботодавець має сформувати новий електронний запис із правильними даними. Отже, підприємству слід подати уточнені документи, що належать саме тому працівнику, стосовно якого виникла помилка

Бюджетне відшкодування ПДВ під час воєнного стану можливе, але саме право на відшкодування не означає автоматичного повернення коштів. Платник має підтвердити правомірність податкового кредиту, фактичну оплату ПДВ, реальність господарських операцій та належне документальне оформлення. Розглянули, як проходить процедура від декларації до отримання коштів, які перевірки проводить ДПС, коли можуть відмовити у відшкодуванні та які особливості діють під час війни
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
Помилка у зазначенні Коду території в декларації з акцизного податку – поширена ситуація для роздрібних продавців підакцизних товарів. Для її виправлення необхідно подати уточнюючу декларацію з відповідними додатками, зокрема правильно заповнити Додаток 7 окремо для «старого» та «правильного» коду
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Воєнний стан суттєво змінив правила обчислення відпускного стажу. Зокрема, до стажу не зараховуються окремі періоди мобілізації, відпусток без збереження зарплати та призупинення трудового договору. Розбираємо, які періоди входять до стажу для щорічної відпустки, які потрібно виключати та на що кадровикам звернути увагу під час розрахунку днів відпустки
ДПС роз’яснила, як застосовується звільнення від ПДВ під час придбання безпілотників та радіолокаційних приладів підприємствами, залученими до протиповітряної оборони. Для застосування пільги достатньо договору або сертифіката кінцевого споживача, де підприємство зазначене кінцевим отримувачем. Якщо постачальник помилково нарахував ПДВ, підприємство не має права включати цю суму до податкового кредиту, а постачальник має відкоригувати податкові зобов’язання та повернути суму ПДВ
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
З 1 вересня 2026 року доплата 2600 грн педагогам за роботу в несприятливих умовах праці включена до посадового окладу. Водночас для педагогів прифронтових і прикордонних громад щомісячна доплата 2600 грн зберігається окремо. Інші доплати та надбавки вчителям не скасовані
ДПС роз’яснила порядок оподаткування та відображення у звітності вартості відновленого нерухомого майна, яке передається фізособі замість пошкодженого або знищеного в межах місцевої програми. Такий дохід не включається до оподатковуваного доходу відповідно до пп. 165.1.66 ПКУ, а в 4ДФ компенсацію відображають за ознакою доходу «211»
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас проєкт постанови Кабміну передбачає для поліцейських, крім курсантів, одноразову винагороду за службу під час воєнного стану та після його припинення у розмірі трьох прожиткових мінімумів
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
У 2026 році ТЦК та СП продовжують планові перевірки стану організації та ведення військового обліку в органах влади, органах місцевого самоврядування, на підприємствах, в установах та організаціях. Такі перевірки проводяться щороку за затвердженими планами. Як дізнатися, чи є ваше підприємство у плані перевірок? У цій статті ми збираємо актуальні плани перевірок ТЦК на 2026 рік
Чи буде нараховуватись відпускний стаж працівниці, яка працює в режимі неповного робочого часу, знаходячись у відпустці по догляду за дитиною?