

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Коротко, структурно, зрозуміло розповідаємо про головні бухгалтерські новини на цей час. Радимо кращі статті та консультації дня, даємо зразки документів. І зовсім трошки професійного гумору 😉
Фінмон більше не лише про «дивні перекази фізосіб». Із серпня банки масово беруться за ФОПів, інших самозайнятих та юросіб. Особливо якщо бізнес щойно відкрився, довго «спав», а вже ганяє великі суми, дробить платежі або працює майже без слідів реальної діяльності.
Нові ліміти теж уже не символічні: для ФОПів 2–3 групи – спочатку до 3 млн грн, а з листопада – уже до 1 млн. Для ризикових юросіб – 5 млн, а потім 2 млн. І тепер банк дивитиметься не лише на цифри, а й на весь розклад: що за бізнес, з ким дружить, чи є хоч якась первинка, працівники і чому один POS раптом обслуговує пів міста.
Запрошуємо Вас 20 травня на етер, присвячений податковій амністії бухгалтерських помилок і проблемній заборгованості. Обговоримо, які помилки можна виправити без штрафів і як це впливає на податки. Ще проаналізуємо ризики перевірок ДПС через дебіторку і кредиторку, тонкощі дисконтування, списання та прощення боргів.
Який документ може бути альтернативою довідці про середню зарплату для сумісників із 01.05.2026?
A. Довідка про сплату ЄСВ роботодавцем.
Б. Витяг з трудової книжки в електронній формі.
В. Довідка за формою ОК-7 або ОК-5.
У бухобліку грант виглядає майже мирно: 482, 718 і жодної містики. Але далі починаються нюанси, через які бухгалтери то спокійно закривають період, то нервово відкривають ПКУ. У матеріалі – де грант «не зачіпає» ПДВ, чому прибуток може обнулитися цілком законно, як один невиконаний пункт договору раптом оживляє єдиний податок і чому аграріям гранти іноді псують арифметику 4 групи.
У грантів для ФОПів дивна репутація: гроші ніби для бізнесу, але в підприємницький дохід вони не потрапляють. ПКУ це дозволяє. Податкова – теж, але лише поки все красиво з документами й цільовим використанням. Один невдалий маневр – і грант різко змінює статус із «допомоги» на оподатковувану історію.
👀 Читайте, де грант випадає з обліку підприємця, коли декларація взагалі не потрібна, а коли податкова вже уважно дивиться в бік отримувача та хто зрештою платить 23%.
Закупівля товару – це той самий «простий» процес, де одна знижка може перекроїти собівартість, курс євро – підкинути ПДВ, а втрати під час доставки – раптом привести до компенсуючих зобов’язань.
✍️ Зібрали шість практичних ситуацій із проводками, які регулярно підкидають бухгалтерам сюрпризи, щоб усе зійшлося з першого разу.
РЕЗ уже не «новація», а щоденний атракціон для експортерів: одна невчасна ПН – і експорт стає на паузу, один невдалий курс – і база ПДВ живе власним життям, а РК доведеться оформлювати за сценарієм без права на імпровізацію. У матеріалі – всі вузькі місця: ПН_РЕЗ, три типи РК_РЕЗ, мінімальні експортні ціни, ставки 0%/14%/20% і відображення в декларації – із зразками та без хаосу між митницею, ЄРПН й е-кабінетом.
Незавершене будівництво в обліку – це коли об’єкт ще без даху, а бухгалтер уже по вуха в 151, ПДВ і первісній вартості. Підрядний спосіб, господарський, грантові кошти, продаж недобудови чи її ліквідація – у кожному сценарії свої сюрпризи.
🏗️ На прикладі 8 ситуацій розібрали, де закінчується проста проводка й починається бухгалтерська архітектура з нюансами, які потім дуже любить перевіряти податкова
Оренда нерухомості в обліку має власну систему: договори, лічильники, змінні нарахування, акти, пролонгації й ще кілька рівнів, де легко втратити контроль між бухгалтерією, управлінням і юрчастиною. Ця програма обіцяє зібрати все в один цикл – але справжня різниця ховається в деталях налаштувань і тому, як саме виглядає робота «в полі». Хочете дізнатися, як один софт може замінити десятки ручних операцій і звітів?
Працівник щойно встиг оформитися – і вже лікарняний. А разом із ним – підрахунок фактично відпрацьованих днів, середньої, стажу і перевірка спецобмежень. Саме з таким запитом звернулися до сервісу «AI-Консультант». AI проаналізував ситуацію, видав готовий алгоритм розрахунку й підказав, на чому тут найчастіше «спотикаються». І так – такими робочими кейсами йому вже можна сміливо підкидати бухгалтерські задачі.
Поки одні відкладають «на потім», інші вже користуються Бухгалтерською Платформою №1 за спеціальною ціною – 198 грн за 3 місяці доступу ✨
За ціною однієї кави на тиждень Ви отримуєте:
📄 готові документи та зразки
🤖 AI-консультанта для щоденних питань
📚 довідники, калькулятори та відеорозбори
⚡ швидкі рішення для роботи без зайвого стресу
Не відкладайте – такі знижки мають звичку швидко зникати 🦋
Новини підготувала
Ваша заробила б ще та перевірятимуть Редакція
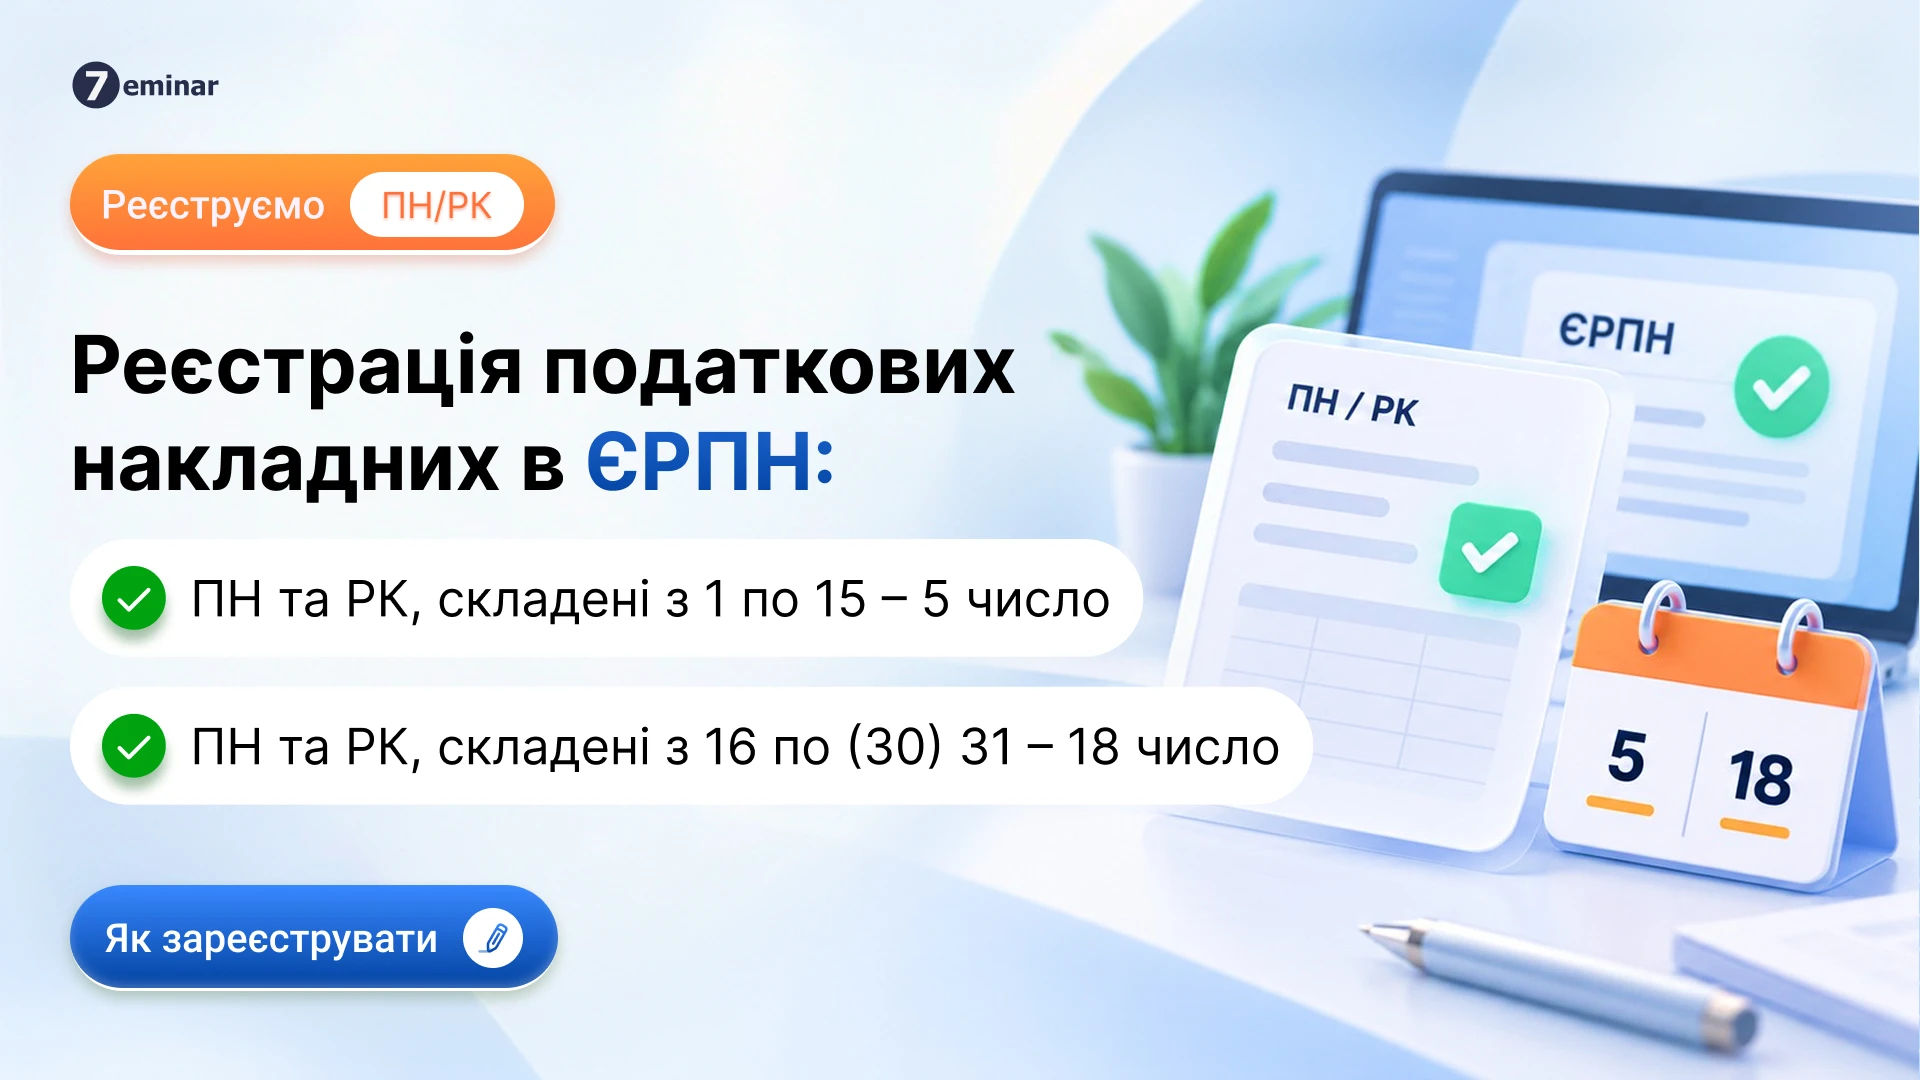
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
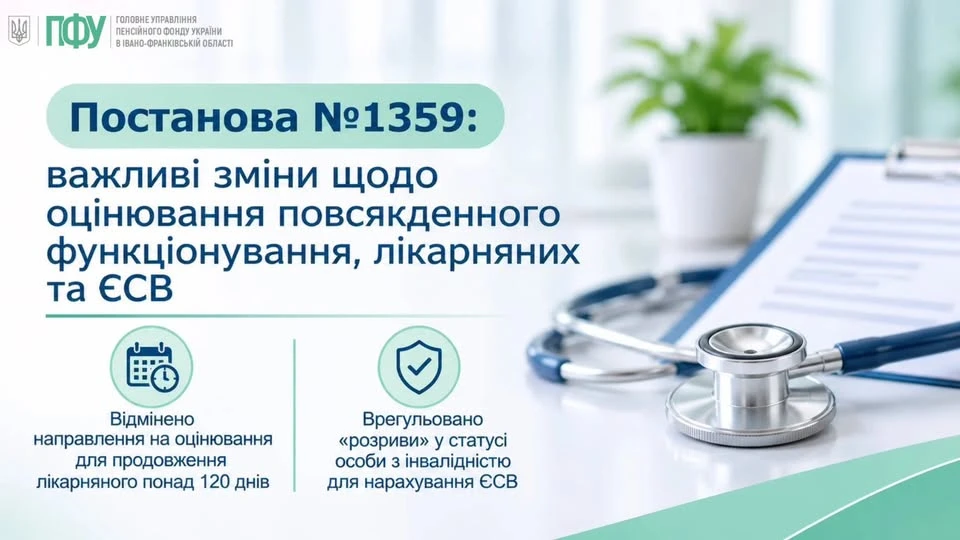
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
Податківці роз'яснюють, що наявність сертифіката Торгово-промислової палати про форс-мажорні обставини не є безумовною підставою для уникнення нарахування пені за порушення строків розрахунків за експортно-імпортними операціями. Під час перевірки податківці оцінюють реальність, невідворотність та фактичний вплив обставин на виконання конкретних договірних зобов'язань