

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Операції з товарним кредитом мають низку особливостей у ПДВ-обліку, зокрема щодо моменту виникнення податкових зобов’язань та відображення відсотків. Саме правильне визначення дати нарахування та структури податкової накладної дозволяє уникнути помилок у реєстрації ПН та подальших коригувань
Як скласти податкову накладну за операцією з реалізації товарів за договорами товарного кредиту, умови яких передбачають сплату (нарахування) відсотків?
Товарний кредит – товари (роботи, послуги), що передаються резидентом або нерезидентом у власність юридичних чи фізичних осіб на умовах договору, що передбачає відстрочення остаточних розрахунків на визначений строк та під процент. Товарний кредит передбачає передачу права власності на товари (роботи, послуги) покупцеві (замовникові) у момент підписання договору або в момент фізичного отримання товарів (робіт, послуг) таким покупцем (замовником), незалежно від часу погашення заборгованості (пп. 14.1.245 Податкового кодексу України, далі – ПКУ).
У разі постачання товарів за договорами товарного кредиту (товарної позики, розстрочки), умови яких передбачають сплату (нарахування) відсотків, датою збільшення податкових зобов’язань у частині таких відсотків вважається:
При здійсненні операцій з постачання товарів / послуг на дату виникнення податкових зобов’язань платник податку зобов’язаний:
Обов’язковими реквізитами, які повинні бути зазначені у податковій накладній, зокрема, є
У разі, якщо після постачання товарів / послуг здійснюється будь-яка зміна суми компенсації їх вартості, включаючи:
суми податкових зобов’язань та податкового кредиту постачальника та отримувача підлягають відповідному коригуванню на підставі розрахунку коригування до податкової накладної, складеному в порядку, встановленому для податкових накладних, та зареєстрованому в ЄРПН (п. 192.1 ПКУ).
Таким чином, за операцією з постачання товару (у тому числі за договорами товарного кредиту, умови яких передбачають сплату (нарахування) відсотків), якщо першою подією є відвантаження (передача) товару,
Джерело: ЗІР, категорія 101.16
Читайте більше:
Режим експортного забезпечення ПДВ: оформлення ПН, РК та відображення у декларації з ПДВ
ПН на безоплатну передачу ліків працівнику: порядок заповнення + зразок
Податкова накладна 2026: правила заповнення
ПН на «суму перевищення мінбази»: інструкція із заповнення + зразок
Реєстрація ПН та РК: строки, штрафи
У Верховній Раді зареєстрували законопроєкт №16232, який пропонує запровадити податкові стимули для роботодавців, що працевлаштовують ветеранів війни. Пільги зможуть отримати підприємства, де ветерани становлять щонайменше 30% працівників і виконуються додаткові вимоги щодо оплати праці та оформлення трудових відносин. Серед пропозицій – зниження податку на прибуток та єдиного податку, пільгова ставка ЄСВ, а також можливість враховувати частину витрат на адаптацію робочих місць, навчання й психологічну підтримку ветеранів

Включення підприємства до Реєстру великих платників податків (ВПП) змінює порядок його податкового обліку та взаємодії з контролюючими органами. Водночас після переведення на облік до органу ДПС, який супроводжує великих платників, підприємство може й надалі мати обов’язки за неосновним місцем обліку. Розглянемо, куди подавати звітність, за яким місцем сплачувати податки та як змінюється порядок обліку, якщо підприємство не включили до Реєстру на наступний рік або воно змінило місцезнаходження
Допомогу «єЯсла» можуть дозволити отримувати не лише найманим працівникам, а й ФОПам та особам, які провадять незалежну професійну діяльність. У Верховній Раді розглянули законопроєкт №15265, який має розширити коло отримувачів допомоги, та вирішили взяти його за основу в редакції підкомітету. Водночас Мінсоцполітики наголошує на необхідності визначити чіткі критерії підтвердження фактичної підприємницької діяльності та механізм запобігання зловживанням
Юридична особа – платник єдиного податку третьої групи може перейти на четверту групу з наступного календарного року, але для цього потрібно дотриматися визначених строків і подати відповідні документи
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

Чи можна заповнювати видатковий касовий ордер друкованим способом, зокрема зазначати друком реквізити «Одержав», «Дата» та «Сума прописом»? Так, законодавство цього не забороняє. Водночас одержувач готівки повинен власноруч поставити підпис, а сам касовий ордер має бути належно підписаний уповноваженими особами та оформлений у день проведення касової операції
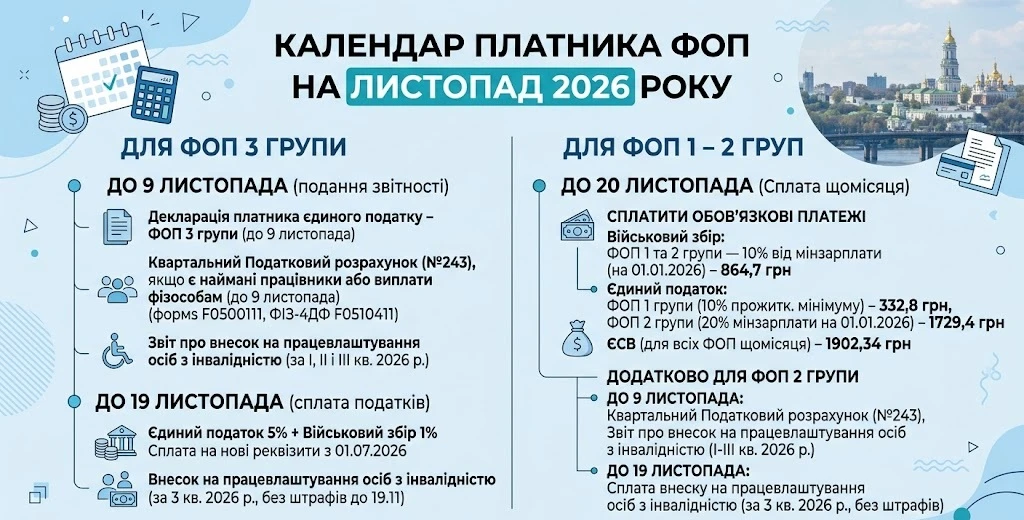
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Якщо ви не встигли вчасно сплатити податки, будьте готові отримати податкову вимогу – офіційне повідомлення від ДПС із детальним розрахунком боргу та попередженням про наслідки. Вимогу надсилають лише після перевищення певного порогу боргу (3060 грн) і з дотриманням усіх процедур, передбачених ПКУ
За якою формою та який період (за 9 місяців чи рік) потрібно подати ліквідаційну декларацію ФОП 3 група, який закрився 18.08.2026? До декларації потрібно додати Додатки з ЄСВ та МПЗ (земля в оренді)?
Уряд і Верховна Рада готують проєкт Державного бюджету України на 2027 рік до другого читання. Після ухвалення законопроєкту №16000 у першому читанні Кабмін має опрацювати бюджетні висновки та врахувати пропозиції парламенту. Серед головних пріоритетів Держбюджету-2027 – фінансування оборони й безпеки, фінансова стійкість держави та соціальна підтримка населення. Також бюджет має відповідати макроекономічному прогнозу та програмі співпраці з МВФ. Які зміни готують до другого читання та коли планують ухвалити Держбюджет на 2027 рік – розповідаємо далі
Благодійна організація може надати допомогу на лікування або медичне обслуговування без оподаткування ПДФО, якщо дотримано встановлених Податковим кодексом умов. Важливо документально підтвердити цільове призначення коштів або факт отримання медичних послуг. Які документи можуть бути підставою для застосування податкової пільги та чи відрізняється оподаткування допомоги на лікування в Україні й за кордоном? Розповідаємо далі
Податкове повідомлення-рішення може бути надіслане платнику податків як в електронній, так і в паперовій формі. Від способу отримання залежить дата, з якої документ вважається врученим, а отже – і строки для його оскарження чи сплати визначених зобов'язань. Законодавство також передбачає випадки, коли ППР вважається врученим навіть без фактичного отримання адресатом. Щоб не пропустити важливі повідомлення від податкової, варто стежити за актуальністю своєї податкової адреси та користуватися можливостями Електронного кабінету
Дуже розповсюджена ситуація – платник ПДВ отримав певні товари або результати наданих послуг, але через певні причини тимчасово відсутні документи постачальника або виконавця. Тобто немає оригіналів видаткової накладної, рахунку – фактури, ТТН, актів наданих послуг тощо. Але належним чином оформлена та зареєстрована в ЄРПН податкова накладна. Виникає питання: що робити з податковим кредитом? Чи має покупець (замовник) право на нього? Та коли таке право виникає? Спробуємо розібратися
Нацполіція надсилає підприємствам вимоги про надання інформації та документів у межах кримінальних проваджень щодо можливого фіктивного працевлаштування заради бронювання. Слідчих цікавить не лише правильність кадрового оформлення, а й те, чи справді працівники виконують свої обов’язки, отримують зарплату та чи законно їх забронювали. Розглянемо, які обставини перевіряють і які документи можуть запросити у роботодавця
ПДВ, сплачений при ввезенні на митну територію України у митному режимі імпорту зразків товарів у разі їх безоплатного отримання, включається до складу податкового кредиту платника податку на підставі належним чином оформленої митної декларації. У разі подальшої безоплатної передачі або продажу за ціною 1 грн покупцям – резидентам зразків товарів, які були безоплатно отримані від нерезидента та ввезенні на митну територію України, база оподаткування ПДВ визначається виходячи з договірної вартості товарів, але не нижче ціни придбання (0 грн або 1 грн)
Для цілей звільнення від сплати туристичного збору статус ветерана війни визначають відповідно до Закону України «Про статус ветеранів війни, гарантії їх соціального захисту». Документом, що підтверджує цей статус і є підставою для надання відповідних пільг, є посвідчення