

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Безоплатна передача ліків працівнику автоматично запускає ПДВ-наслідки для роботодавця. Експерт пояснив, коли така операція прирівнюється до постачання товарів, як визначити базу оподаткування та чому доведеться складати одразу дві податкові накладні. Розглянемо нюанси оформлення ПН, ставки ПДВ для ліків і випадки, коли додаткові компенсуючі та податкові зобов’язання не нараховують
Для цілей ПДВ безоплатна передача прирівнюється до операцій з постачання товарів. Якщо роботодавець (платник ПДВ) безоплатно передає товари своєму працівнику, така операція є об’єктом оподаткування ПДВ та оподатковується ПДВ у загальновстановленому порядку (пп. 14.1.191, пп. «а» п. 185.1 Податкового кодексу України (далі – ПКУ)).
Винятки:
Наш випадок не підпадає під дію винятків 1 і 2. І, швидше за все, роботодавець не скористався пропозицією ДПС (3) та не включив вартість безоплатно переданих товарів до вартості інших товарів/послуг, що постачаються ним (використовуються в оподатковуваних ПДВ операціях).
У такому разі на безоплатно передані працівнику ліки потрібно нарахувати податкові зобов’язання з ПДВ на рівні мінбази, визначеної пунктом 188.1 ПКУ, а саме:
При цьому врахуйте: пункти 185.1 та 188.1 ПКУ не містять винятків щодо нарахування ПДВ при здійсненні операцій з постачання товарів/послуг, придбаних без ПДВ (наприклад, у неплатників ПДВ). Тобто навіть якщо при придбанні товарів не було вхідного ПДВ, роботодавцю (платнику ПДВ) доведеться нарахувати ПДВ на вартість придбання ліків.
На дату передачі ліків своєму працівнику складіть дві податкові накладні (ПН):
Що стосується першої ПН, ДПС рекомендує складати таку ПН навіть на нульову вартість (ЗІР, категорія 101.16). У графах 7 (ціна) та 10 (обсяг постачання) розділу Б поставте «0», а графу 11 (сума ПДВ) не заповнюйте (нулі, прочерки та інші знаки чи символи у цій графі не ставте). Інші графи заповніть в загальному порядку, у відповідності до первинних документів. Оформіть цю ПН на «Неплатника», оскільки передаєте ліки фізособі – неплатнику ПДВ.
При оформленні другої ПН дотримуйтесь рекомендацій, наведених у пунктах 8, 15, 16 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 №1307.
У верхній лівій частині ПН у графі «Не підлягає наданню отримувачу (покупцю) з причини» поставте позначку «×» і тип причини «15».
У рядках, відведених для зазначення даних продавця і покупця, зазначте власні дані.
У розділі Б ПН:
Зразки заповнення ПН на безоплатну передачу ліків працівнику та на суму перевищення мінбази наведені у додатках (див. Додатки 1, 2).
Додатково донараховувати ПДВ-зобов’язання згідно з підпунктом «г» пункту 198.5 ПКУ (як на негосподарське використання ліків) не потрібно. Для цього немає підстав.
Додаток 1
Зразок заповнення ПН на безоплатну передачу ліків

Додаток 2
Зразок заповнення ПН на суму перевищення мінбази

Читайте більше:
Безоплатна передача зразків для лабораторних досліджень: коли виникає ПДВ
ПДВ при безоплатному імпорті: чи є право на податковий кредит
Безоплатна передача товарів працівникам: як оподатковується ПДВ
Договір позики та ПДВ: чи оподатковується безоплатна передача майна
Маркетингові заходи та ПДВ: оподаткування безоплатної передачі товарів / послуг
Безоплатна передача подарункових сертифікатів: чи можна уникнути донарахування ПДВ
Складання ПН при безоплатному постачанні товарів / послуг
Чи складати ПН при безоплатному постачанні товарів для ЗСУ
Витрати на виробництво безоплатних зразків продукції: що з ПДВ
Фізична особа – платник податків може отримати в ДПС відомості про джерела та суми нарахованих доходів, а також нарахованих і перерахованих податків за період починаючи з 1998 року. Якщо інформація потрібна за попередні роки, звертатися до податкової служби недоцільно, оскільки таких даних у ДПС немає. У цьому разі слід звернутися до податкового агента, який виплачував дохід, а якщо його ліквідовано – до державного архіву відповідної області або міста
Фінансовий моніторинг є обов’язковою складовою роботи багатьох фахівців і компаній, зокрема бухгалтерів, аудиторів та податкових консультантів. Водночас на практиці вимоги законодавства часто сприймають як формальність, обмежуючись підготовкою окремих документів. Такий підхід може призвести до суттєвих ризиків для суб’єкта первинного фінансового моніторингу. Розбираємо, як побудована система фінансового моніторингу та на що варто звернути увагу в роботі з клієнтами
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
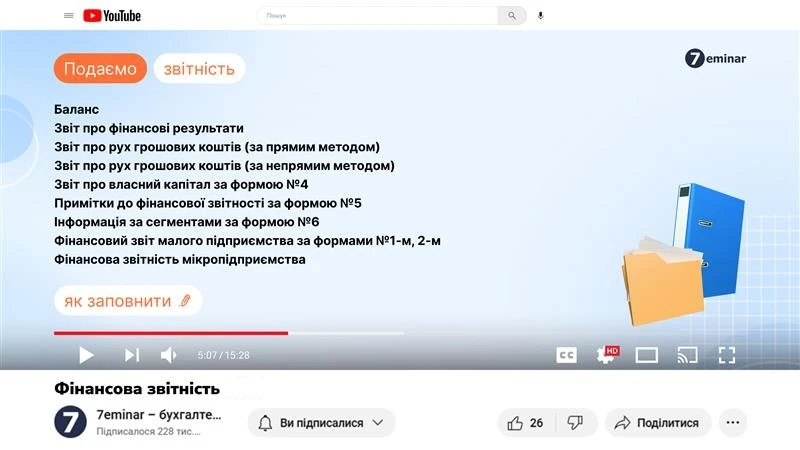
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?
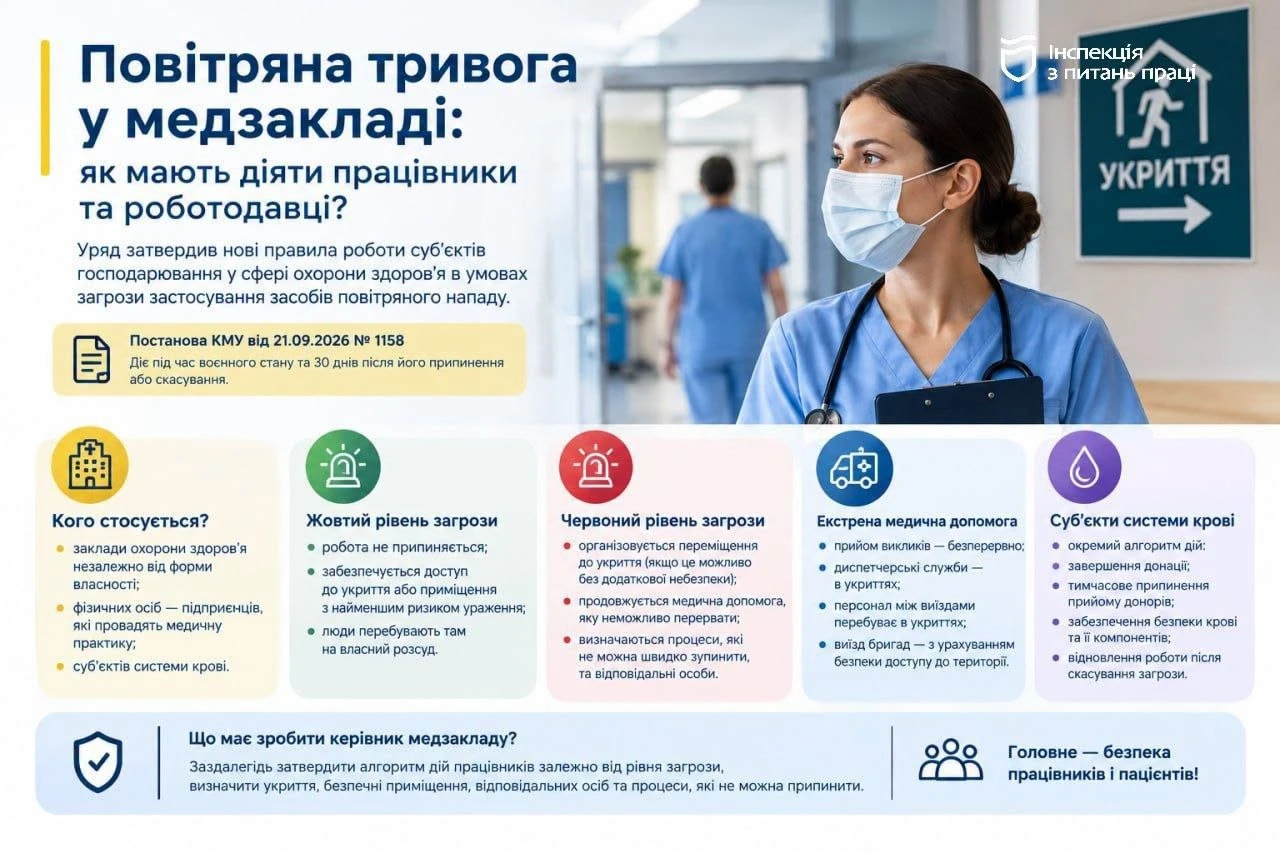
Із 22 вересня 2026 року для закладів охорони здоров’я діють нові правила роботи в умовах загрози застосування засобів повітряного нападу. Постанова КМУ №1158 встановлює диференційований порядок дій залежно від рівня загрози та передбачає окремі правила для екстреної медичної допомоги й суб’єктів системи крові. Роботодавцям медзакладів потрібно визначити алгоритми дій працівників, відповідальних осіб, порядок переміщення до укриття та перелік процесів, які не можна негайно припинити через ризик для життя чи здоров’я пацієнтів
Маємо колегу 1, яка пішла в декрет і на її місце прийняли колегу 2. Зараз колега 2 також іде в декрет. Скажіть, будь ласка, колегу 3 ми маємо приймати на ставку колеги 1 чи як бути в такій ситуації?
У Верховній Раді зареєстровано проєкт Держбюджету на 2027 рік (законопроєкт №16000), у якому передбачено можливі додаткові надходження від підвищення ПДВ та акцизу на пальне. За словами прем’єр-міністра Сергія Корецького, підвищення ПДВ на 1 відсотковий пункт – із 20% до 21% – розглядають як одне з джерел фінансування програми страхування бізнесу від воєнних ризиків. Водночас нову ставку ще не запроваджено: для цього потрібні окремі зміни до Податкового кодексу, які має ухвалити парламент. Питання залишається на етапі обговорення під час підготовки бюджету до розгляду
ДПС роз’яснила особливості ввезення в Україну ігристих вин за кодом УКТ ЗЕД 2204 29 10 00 без попереднього маркування акцизними марками. Загальне правило передбачає маркування такої продукції, однак виробник алкогольних напоїв може ввезти її в ємностях, що не є споживчою тарою, зокрема в автомобільних цистернах, якщо продукція призначена для подальшого розливу. Для митного оформлення необхідно подати податковий вексель, авальований банком та взятий на облік контролюючим органом за місцезнаходженням виробника
Вартість негрошового подарунка, яка протягом місяця не перевищує 25% мінімальної зарплати на 1 січня звітного року, не включається до оподатковуваного доходу та відображається за ознакою «160». Сума перевищення оподатковується як додаткове благо та зазначається за ознакою «126»
Неприбуткова організація, яка виплачує дохід на користь нерезидента, повинна утримати та сплатити до бюджету податок з доходів нерезидента. Разом зі Звітом про використання доходів вона подає Декларацію з податку на прибуток із заповненими рядком 23 ПН та додатком ПН; інші показники Декларації та додатки не заповнюються і не подаються
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації