

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Товар отримали, але постачальник не надав видаткову накладну? Покупець забрав товар, але не повертає підписаний документ? Послуги надано, а замовник ігнорує акт та не платить? Розбираємося, як діяти, коли контрагент не оформлює документи, відмовляється їх підписувати або взагалі зникає з радарів
Контрагент отримав товар, але не повертає видаткову накладну? Постачальник передав продукцію, але не надає документів? Виконавець надав послуги, а замовник не підписує акт? Чи, навпаки, ви виконали роботи, відвантажили товар, але покупець ухиляється від оформлення документів та оплати ? Такі ситуації створюють проблеми не лише бухгалтеру, а й керівнику, власнику бізнесу та відповідальному за договірну роботу. Розберемо, як діяти обом сторонам господарської операції, чим підтвердити її реальність, коли можна скласти внутрішній або односторонній документ, як вплинути на недобросовісного контрагента, куди звертатися та коли варто йти до суду. Окремо з’ясуємо, що змінилося в оформленні актів із 1 квітня 2026 року, які документи не замінюють один одного та як не втратити витрати, податковий кредит або можливість стягнути оплату.
Уявімо три ситуації.
Ситуація 1. Підприємство придбало партію товару на 120 000 грн. Постачальник (ТОВ) доставив продукцію, покупець прийняв її на склад, оплату перерахував. Але видаткової накладної немає. Менеджер постачальника обіцяє надіслати документ «завтра», потім «на наступному тижні», а згодом перестає відповідати. Бухгалтер не може спокійно закрити операцію, а керівник не розуміє, чому підприємство повинно витрачати час на вмовляння партнера виконати звичайний обов’язок.
Ситуація 2. Підрядник виконав роботи, передав результат замовнику, направив акт і документи, передбачені договором. Замовник користується результатом, але акт не підписує, зауважень не надає, оплату затримує. Через два місяці з’ясовується, що він узагалі не визнає заборгованості.
Ситуація 3. Підприємство відвантажило товар покупцю. Видаткову накладну підготували, але представник покупця відмовився її підписувати, посилаючись на відсутність довіреності. Товар тим часом уже розвантажили на складі покупця, а його працівники прийняли продукцію.
У всіх трьох випадках проблема не в тому, що бухгалтер не вміє скласти первинний документ. Проблема в поведінці контрагента, через яку інша сторона не може належно підтвердити операцію, завершити документообіг або отримати оплату.
Причому статус контрагента не має вирішального значення: це може бути ТОВ, приватне підприємство, ФОП на загальній системі або єдиному податку. Важливо, яку операцію здійснили, які обов’язки сторони погодили та які документи повинні були оформити.
Універсального рішення на кшталт «складіть односторонній акт – і проблема зникне» немає. Внутрішній акт, претензія, скарга до ДПС та позов до суду вирішують різні завдання. Тому спочатку потрібно визначити, чого саме бракує: доказу фактичної операції, документа для бухгалтерського обліку, документа для ПДВ чи підтвердження виконання договірного обов’язку.
Відправна точка – ст. 9 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 №996-XIV (далі – Закон про бухоблік).
Первинні документи є підставою для бухгалтерського обліку господарських операцій. Їх складають під час здійснення операції, а якщо це неможливо – безпосередньо після її завершення.
Документ повинен містити обов’язкові реквізити: назву, дату складання, назву підприємства, від імені якого його складено, зміст та обсяг операції, одиницю виміру, дані про відповідальних осіб і підпис або інші дані, що дають змогу ідентифікувати учасника операції.
Водночас закон не встановлює універсального правила, за яким кожну господарську операцію потрібно оформляти винятково двостороннім актом або видатковою накладною певної форми. Документ має відповідати суті операції, а обраний сторонами порядок документообігу – законодавству та договору.
Наприклад, для передання товару зазвичай оформлюють видаткову накладну або акт приймання-передання. Для послуг – акт або інший документ, який підтверджує їх надання. Для підряду – документи про передання та приймання результату робіт з урахуванням спеціальних вимог Цивільного кодексу України (далі – ЦКУ).
За ст. 662 ЦКУ продавець повинен передати покупцеві товар разом із документами, що стосуються товару, якщо такі документи передбачені договором або актами цивільного законодавства. За договором постачання застосовують також ст. 712 ЦКУ.
Для послуг важливі ст. 901 та 903 ЦКУ: виконавець зобов’язується надати послугу, а замовник – оплатити її в установлених договором розмірі, строки та порядку. Для підряду окреме значення мають ст. 853 та 882 ЦКУ.
Ще одна важлива норма – п. 44.1 Податкового кодексу України (далі – ПКУ). Платники податків зобов’язані вести облік показників оподаткування на підставі первинних документів, регістрів бухгалтерського обліку, фінансової звітності та інших документів, передбачених законодавством.
Але є нюанс щодо ФОПів. Закон про бухоблік (ст. 2) поширюється на юридичних осіб, а не безпосередньо на ФОПів. Тому механізм документування операцій внутрішнім актом згідно з п. 2.5 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну від 24.05.1995 №88 (далі – Положення №88), передбачений для підприємств, не можна автоматично застосовувати до підприємця. Проте це зовсім не означає, що підприємець може залишити операцію без документального підтвердження або що він не має жодного способу зафіксувати отримання товару, робіт чи послуг.
Тут потрібно розмежовувати систему оподаткування ФОПа та вид операції.
1. ФОП на загальній системі оподаткування
Для такого підприємця документальне підтвердження витрат безпосередньо впливає на суму оподатковуваного доходу. За п. 177.2 ПКУ оподатковують чистий оподатковуваний дохід – різниця між доходами та документально підтвердженими витратами, пов’язаними з господарською діяльністю.
Тому, якщо ФОП придбав товар, оплатив його, але не отримав видаткової накладної, він не повинен вважати, що достатньо самостійно скласти акт приймання товару і на його підставі беззастережно включити вартість придбання до витрат.
Що робити практично?
Важливо! Власний акт підприємця може бути додатковим доказом фактичного отримання товару, але сам по собі не замінює документ постачальника та не гарантує визнання витрат податковим органом. Особливо якщо з документа неможливо ідентифікувати постачальника, зміст операції та її вартість.
До речі, ДПС у роз’ясненні від 14.05.2026 нагадала про необхідність документального підтвердження витрат ФОПів на загальній системі та вимоги до реквізитів первинних документів.
2. ФОП – платник єдиного податку
Тут ситуація дещо інша. Для платників єдиного податку першої–третьої груп витрати, як правило, не зменшують базу оподаткування єдиним податком. Тому відсутність видаткової накладної не створює такого самого ризику щодо визначення оподатковуваного доходу, як у ФОПа на загальній системі.
Але це не означає, що можна не перейматися документами на придбаний товар.
Зокрема, закон зобов’язує визначених суб’єктів господарювання вести облік товарних запасів та продавати лише товари, відображені в такому обліку (п. 12 ст. 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 №265/95-ВР).
Порядок ведення такого обліку встановлює наказ Мінфіну від 03.09.2021 №496 (далі – Порядок №496).
Зверніть увагу! Обов’язок вести облік товарних запасів поширюється не на всіх підприємців. Зокрема, від нього звільнені ФОПи – платники єдиного податку, які не зареєстровані платниками ПДВ, крім підприємців, що реалізують визначені законом категорії товарів: технічно складні побутові товари, які підлягають гарантійному ремонту, лікарські засоби, медичні вироби, ювелірні та побутові вироби з дорогоцінних металів і каміння.
Докладніше про товарний облік запасів – у статтях:
Якщо ФОП зобов’язаний вести облік товарних запасів, він повинен мати не лише заповнену Форму обліку, а й первинні документи, що підтверджують надходження та походження товарів. Такі документи є невід’ємною частиною обліку.
І тут важливий момент: чи можна замінити відсутню видаткову накладну власним актом ФОПа?
Порядок №496 передбачає перелік документів, які можуть підтверджувати облік та походження товарів. Серед них – накладні, транспортні документи, митні декларації, акти закупки, фіскальні та товарні чеки й інші документи, що дають змогу ідентифікувати постачальника та отримувача, дату операції, найменування, кількість і вартість товару.
Тобто підприємець може використовувати передбачені Порядком №496 документи, зокрема акт закупки, якщо він відповідає характеру операції та містить необхідні реквізити. Але не слід плутати такий документ з довільним внутрішнім актом, складеним ФОПом одноосібно вже після отримання товару від постачальника, який відмовився видати накладну.
Наприклад, якщо ФОП закуповує товар у фізичної особи, належно оформлений акт закупки може бути документом, що підтверджує таке придбання. А от якщо товар придбано в іншого підприємця чи ТОВ, односторонній акт покупця не повинен підміняти документ, який має оформити продавець.
Тому в ситуації, коли постачальник не видає накладну, ФОПу варто:
Вимоги до обліку товарних запасів та документів, що підтверджують їх походження, податківці роз’яснили, зокрема, у публікації від 04.03.2026.
3. Якщо ФОП сам є продавцем, постачальником або виконавцем
Тут потрібно дивитися не лише на податкову систему підприємця, а й на його договірні обов’язки перед покупцем або замовником.
Наприклад, ФОП продав товар юридичній особі, отримав оплату, але відмовляється надати видаткову накладну. Або ФОП надав послуги підприємству, проте не хоче оформлювати акт, хоча це прямо передбачено договором.
Сам факт, що фізособа-підприємець не веде бухгалтерський облік за правилами Закону про бухоблік, не звільняє його від виконання договірних зобов’язань і вимог податкового законодавства. Якщо за договором або законом він повинен передати документ, покупець чи замовник має право вимагати його надання, направити вимогу (претензію) та за необхідності звернутися до суду.
Так само ФОП-постачальник, який зобов’язаний вести облік товарних запасів, повинен мати документи, що підтверджують походження товарів, які він реалізує, якщо на нього поширюються відповідні вимоги.
Головне правило для ФОПів: відсутність обов’язку вести бухгалтерський облік за Закону про бухоблік не означає відсутності обов’язку документально підтверджувати господарські операції.
Але й механізм внутрішнього акта за Положенням №88 не можна автоматично використовувати як заміну документам контрагента. Спочатку визначаємо, які саме вимоги поширюються на підприємця залежно від його системи оподаткування, виду діяльності та характеру операції, а вже потім обираємо спосіб документального підтвердження.
Кінець блоку
Отже, Закон про бухоблік та Положення №88 регулюють бухгалтерський облік підприємств і відповідних організацій. ФОП веде облік за правилами, встановленими для його системи оподаткування, зокрема ст. 44, 177 та 296 ПКУ. Тому застосування внутрішнього акта за Положенням №88 не слід автоматично переносити на будь-якого ФОПа. Для нього потрібно окремо перевіряти податкові вимоги до документального підтвердження доходів і витрат.
Це ситуація, коли ми свою частину операції вже виконали: перерахували кошти, отримали товар, роботи чи послуги, але продавець, постачальник або виконавець не передає документи.
Починаємо не зі скарги, а з перевірки договірних зобов’язань.
Крок 1. З’ясуйте, який саме документ повинен надати контрагент
Перевірте договір, специфікацію, замовлення, рахунок, погоджений порядок документообігу. Чи передбачено там обов’язок надати видаткову накладну, акт, ТТН, сертифікат якості або інший документ? У який строк? У паперовій чи електронній формі?
Якщо договір передбачає передання конкретного документа, контрагент не може просто ігнорувати цю умову.
Якщо ж договір не містить такого обов’язку, потрібно визначити, який документ необхідний за характером операції та чи існує відповідна вимога законодавства.
Крок 2. Зафіксуйте факт операції
Не чекайте, поки контрагент зволить надіслати накладну. Зберіть усе, що вже підтверджує операцію:
Окремо зафіксуйте ситуацію всередині підприємства. Якщо первинного документа від контрагента немає або він не повертає підписаний примірник, працівник, відповідальний за операцію, може повідомити про це керівника службовою запискою. У ній варто зазначити, коли та за яких обставин відбулася операція, який документ відсутній, хто з контрагентів його не надав або не підписав, які заходи вже вжито для врегулювання ситуації та які підтвердні матеріали є в наявності. Це допоможе зафіксувати обставини та ініціювати подальші дії підприємства.
Єдиної обов’язкової форми такої службової записки законодавство не встановлює. Її складають у довільній формі з урахуванням внутрішнього документообігу підприємства або можете скористатися нашим Зразком 1.
Зразок 1. Службова записка про відсутність документа від контрагента
Керівнику ___
Повідомляю, що ___ (дата) підприємство фактично отримало / передало ___ (товар, роботи, послуги) відповідно до договору № ___ від ____.
Станом на дату складання цієї записки первинний документ від контрагента не отримано / підписаний примірник не повернуто.
Факт здійснення операції підтверджують такі документи та матеріали: ___.
Контрагенту направлено вимогу від ___, підтвердження направлення додається.
Прошу визначити подальші дії щодо документального оформлення операції, відображення її в обліку та отримання документа від контрагента.
Дата, підпис.
На підставі такої інформації керівник може доручити провести додаткову перевірку, направити контрагенту вимогу, оформити внутрішній первинний документ за правилами Положення №88 або вжити інших заходів.
Важливо, щоб докази дозволяли встановити не просто факт спілкування чи оплати, а конкретну операцію: що придбали, в якій кількості, коли отримали, від кого та за якою ціною.
Крок 3. Направте письмову вимогу (претензію)
Телефонні дзвінки та повідомлення «скиньте, будь ласка, накладну» корисні для оперативної роботи, але слабші як доказ офіційного звернення.
У вимозі (претензії) зазначте:
Зразок 2. Вимога (претензія) про надання первинного документа
Кому: ___
Від кого: ___
Шановні партнери!
Між нашими підприємствами здійснено господарську операцію за договором № ___ від ___, а саме: ___ (найменування товару, робіт або послуг), на загальну суму ___ грн.
Операцію фактично здійснено ___ (дата), що підтверджують ___ (зазначити наявні документи та докази).
Станом на дату направлення цього листа документ, передбачений договором для оформлення зазначеної операції, а саме ___, нами не отримано.
Просимо надати належно оформлений документ протягом ___ календарних днів із дня отримання цієї вимоги.
У разі невиконання вимоги залишаємо за собою право застосувати передбачені договором і законодавством способи захисту.
Дата, підпис, реквізити.
Якщо строк виконання обов’язку не встановлений, можна врахувати ст. 530 ЦКУ: за загальним правилом боржник має виконати зобов’язання у семиденний строк від дня пред’явлення вимоги, якщо негайне виконання не випливає з договору або закону.
Надсилайте вимогу способом, який дозволяє підтвердити її зміст і доставку: рекомендованим або цінним листом з описом вкладення та повідомленням про вручення, через погоджену систему електронного документообігу, на офіційну електронну адресу з належною фіксацією відправлення.
Крок 4. Якщо документа немає на дату закриття облікового періоду – вирішуйте питання обліку окремо.
Для підприємств, як уже згадували вище, тут важливий п. 2.5 Положення №88. Якщо правилами документообігу підприємства передбачено можливість відображення операції, а первинний документ від контрагента не отримано до завершення складання регістрів бухгалтерського обліку за звітний період, підставою для перенесення інформації до регістрів може бути належно оформлений внутрішній первинний документ (так званий самоакт).
Його складає посадова особа, відповідальна за приймання або відпуск товарно-матеріальних цінностей, робіт і послуг.
Підставою для оформлення такого внутрішнього документа та подальшого вирішення питання може бути, зокрема, службова записка відповідального працівника керівнику підприємства (див. Зразок 1). Вона не замінює первинного документа і не є самостійною підставою для відображення господарської операції в обліку, але дає змогу документально зафіксувати проблему, повідомити керівництво та обґрунтувати необхідність оформлення внутрішнього акта.
Наприклад, підприємство отримало від постачальника 50 одиниць обладнання, але видаткова накладна не надійшла. Комісія або відповідальна особа оформлює внутрішній акт приймання, зазначає фактичну кількість, найменування, дату, постачальника, вартість (якщо її можна визначити) та обставини відсутності документа. До акта додають наявні докази: договір, оплату, транспортні документи, листування, складські записи.
Увага! Внутрішній акт не перетворюється на видаткову накладну постачальника і не замінює її в договірних відносинах. Він дає підприємству механізм документування фактичної операції для бухгалтерського обліку за умовами Положення №88. Він також не створює автоматичного права на податковий кредит з ПДВ.
Окремо перевірте податкові наслідки. Для платника ПДВ право на податковий кредит визначають спеціальні правила ст. 198 та 201 ПКУ. Для ФОПів на загальній системі потрібно врахувати правила документального підтвердження витрат за ст. 177 ПКУ, а для єдинника – правила обліку доходів (у пригоді може стати стаття) і вимоги щодо його групи.
Крок 5. Оцініть, чи є підстави для звернення до контролюючих органів або суду.
Якщо контрагент не надає видаткову накладну, звернення до ДПС (див. Зразок 3) може бути доречним, коли є ознаки порушення податкового законодавства. Наприклад, продавець фактично відвантажив товар покупцю, отримав оплату, але не відобразив операцію у бухгалтерському та податковому обліку, не включив відповідний дохід до оподатковуваних показників та таким чином ухиляється від сплати податків.
Зразок 3. Звернення до ДПС щодо можливих порушень податкового законодавства контрагентом
До Головного управління ДПС у [назва області]
Від: [повне найменування підприємства]
Код ЄДРПОУ: _________
Місцезнаходження: __________________
Щодо можливих порушень податкового законодавства з боку [повне найменування контрагента-постачальника]
Повідомляємо про обставини, які можуть свідчити про порушення вимог податкового законодавства з боку [повне найменування контрагента-постачальника, код ЄДРПОУ], з яким наше підприємство перебуває у господарських відносинах на підставі договору № ___ від ____.
Так, у межах виконання зазначеного договору [повне найменування постачальника] здійснило постачання товару на адресу нашого підприємства на загальну суму ____ грн, що підтверджують [платіжні доручення, банківські виписки, товарно-транспортні накладні, інші наявні документи].
Водночас, незважаючи на фактичне здійснення господарської операції та неодноразові звернення нашого підприємства до постачальника з вимогою надати належно оформлені видаткові накладні, які підтверджують передання товару, [повне найменування постачальника] відмовляється надати зазначені первинні документи / залишає відповідні звернення без відповіді.
Отже, постачальник не забезпечує належного документального оформлення господарських операцій з нашим підприємством, що унеможливлює належне документальне підтвердження факту отримання товару та створює ризики неправильного відображення відповідних господарських операцій у податковому обліку.
Зазначені обставини викликають обґрунтовані сумніви щодо належного відображення [повне найменування постачальника] операцій з реалізації товару в податковому обліку, повноти визначення податкових зобов’язань та дотримання вимог податкового законодавства.
Зокрема, наведені обставини можуть свідчити про:
Відповідно до пункту 44.1 статті 44 Податкового кодексу України для цілей оподаткування платники податків зобов’язані вести облік доходів, витрат та інших показників, пов’язаних із визначенням об’єктів оподаткування, на підставі первинних документів та інших документів, ведення яких передбачено законодавством.
Крім того, відповідно до пунктів 187.1, 201.1 та 201.10 Податкового кодексу України платник ПДВ зобов’язаний належно визначати податкові зобов’язання за операціями з постачання товарів, складати та реєструвати податкові накладні в ЄРПН у встановлені законодавством строки.
З огляду на викладене, просимо:
Додатки:
З повагою,
[Посада керівника]
[ПІБ]
[Дата]
[Підпис]
Утім податкова не є органом, який вирішує звичайний договірний спір і примушує продавця передати покупцю конкретний документ.
Отже, є три юридичні моменти, які варто не випустити з уваги.
1. Назва та ідентифікація контрагента. У зверненні обов’язково потрібно вказати повне найменування та код ЄДРПОУ постачальника. Якщо постачань було декілька, бажано зазначити їхні дати, суми та реквізити документів.
2. Не ототожнювати видаткову та податкову накладні. П. 201.10 ПКУ стосується саме податкової накладної. Тому, якщо постачальник не видає видаткову накладну, але зареєстрував податкову накладну в ЄРПН, це потрібно врахувати. Відсутність видаткової накладної сама по собі не доводить ухилення від оподаткування.
3. Не вимагати від ДПС примусити контрагента надати видаткову накладну. Це питання договірних відносин, а не безпосередньо податкового контролю.
Якщо контрагент порушує договірний обов’язок, можна розглядати судовий захист: вимогу про виконання зобов’язання в натурі, стягнення збитків або інший спосіб, який відповідає конкретним обставинам. Саме по собі бажання отримати накладну ще не гарантує задоволення позову: потрібно довести обов’язок контрагента, його порушення та належність обраного способу захисту.
Тут ситуація дзеркальна. Ми відвантажили товар, надали послуги чи виконали роботи, але покупець або замовник ухиляється від підписання документів.
Перше правило – не підміняти доказ фактичного виконання самим фактом направлення акта. Потрібно довести, що саме було передано або виконано.
Якщо йдеться про товар, зберігайте документи про комплектування, відвантаження, передання перевізнику, доставку та приймання. Якщо товар отримав працівник покупця, перевірте, чи мав він відповідні повноваження, а також чи є інші докази фактичного приймання: складські записи, листування, подальше використання або перепродаж товару.
Якщо йдеться про послуги, збирайте результати роботи: звіти, файли, листи, технічні завдання, протоколи зустрічей, статистику виконаних завдань, підтвердження доступу до системи. Для підряду важливі документи, що підтверджують матеріалізований результат: акти огляду, фото, виконавча документація, документи про передання об’єкта.
Далі необхідно передати контрагенту для підписання відповідний первинний документ, що підтверджує виконання договірних зобов’язань: видаткову накладну – у разі постачання товару, акт наданих послуг – у разі надання послуг або акт приймання виконаних робіт – у разі виконання робіт.
Документ слід направити способом, який дає змогу підтвердити факт його відправлення та отримання контрагентом. При цьому необхідно встановити строк для його підписання або надання мотивованих письмових зауважень відповідно до умов договору.
Якщо контрагент не підписує документ і не надає жодних заперечень у встановлений строк, необхідно зафіксувати факт отримання ним документа та відсутність відповіді. Такі обставини можуть бути використані як додаткові докази під час вирішення спору, однак самі по собі не означають автоматичного прийняття товару, робіт чи послуг.
Якщо надійшла відмова, вимагайте конкретизувати, що саме не прийнято: кількість, якість, комплектність, строки, обсяг робіт чи послуг (наприклад, див. Зразок 4 щодо акта).
Зразок 4. Повідомлення про відмову контрагента підписати акт (фрагмент)
Повідомляємо, що ___ (дата) на адресу ___ було направлено акт № ___ від ___ щодо наданих послуг / виконаних робіт за договором № ___.
Станом на ___ підписаний примірник акта не повернуто, мотивованих письмових зауважень щодо обсягу, якості та вартості виконаних зобов’язань не отримано.
Просимо протягом ___ робочих днів надати підписаний документ або письмові обґрунтовані заперечення із зазначенням конкретних недоліків та вимог щодо їх усунення.
Звертаємо увагу, що фактичне виконання зобов’язань підтверджують ___ (перелік доказів).
Мовчання не завжди означає прийняття. Такий наслідок краще прямо передбачити в договорі, визначивши строк для заперечень і порядок їх подання.
Із 1 квітня 2026 року спрощено порядок оформлення актів наданих послуг, виконаних робіт та оренди. Це запровадив Закон України від 24.02.2026 №4791-IX (далі – Закон №4791), який доповнив ч. 2 ст. 9 Закону про бухоблік.
Тепер відповідний первинний документ щодо послуг, робіт або оренди може не містити окремих реквізитів з боку замовника (наймача), зокрема його посади, прізвища та підпису, якщо одночасно виконано такі умови:
Це не означає, що виконавець може просто скласти будь-який односторонній акт і вважати, що замовник автоматично погодив обсяг, якість та вартість послуг. Зміни спрощують оформлення первинного документа для обліку, але не скасовують договірних зобов’язань, права замовника заявляти обґрунтовані претензії та необхідності довести реальність операції.
Новий порядок не поширюється на операції, оплата за якими здійснюється за рахунок публічних коштів, оренду державного або комунального майна, будівельний підряд, проєктно-вишукувальні роботи, пожертву, благодійну та гуманітарну допомогу.
І ще один принциповий момент: нове правило не поширюється на звичайні видаткові накладні щодо постачання товарів. Тому продавцю, який не отримав підпис покупця на видатковій накладній, усе одно потрібні докази фактичного передання товару та виконання договору.
Оформити як кастомний блок-підсвітка
На замітку! Зазначені зміни не встановлюють окремих обмежень щодо їх застосування ФОПами. Водночас оскільки підприємці, на відміну від юридичних осіб, за загальним правилом не зобов’язані вести бухгалтерський облік відповідно до Закону про бухоблік, питання застосування до них нового порядку оформлення первинних документів необхідно розглядати з урахуванням особливостей їхньої діяльності та правил ведення податкового обліку.
Для уникнення правової невизначеності рекомендуємо фізособам-підприємцям звернутися до ДПС за отриманням індивідуальної податкової консультації (ІПК) щодо можливості застосування нового порядку оформлення первинних документів з урахуванням особливостей їхньої діяльності.
Водночас відсутність підпису контрагента або окремого документа сама по собі не завжди свідчить про те, що господарська операція не відбулася. Такий підхід простежується і в судовій практиці, сформованій ще до описаних вище законодавчих змін.
Кейс 1. Послуги надано, але замовник не підписав акти
У постанові від 04.09.2023 у справі №910/5352/21 Верховний Суд розглянув спір ТОВ із МОЗ щодо оплати послуг на суму понад 1,46 млн грн.
Замовник не затвердив звіти про надані послуги та не підписав акти, посилаючись на недоліки звітів. Водночас виконавець довів фактичне надання послуг, а замовник не надав вчасно обґрунтованих зауважень у порядку, передбаченому договором.
Суд наголосив: непідписання акта без своєчасної мотивованої відмови не може автоматично звільнити замовника від оплати реально наданих послуг. Важливо оцінювати фактичне виконання договору, зміст звітів, обсяг та якість послуг, а також поведінку обох сторін.
Отже, виконавцю потрібно доводити не лише направлення акта, а й реальне виконання зобов’язань.
Кейс 2. Факт постачання підтверджує сукупність доказів
У постанові від 14.01.2026 у справі №922/4558/24 Верховний Суд розглядав спір між двома ФОПами щодо оплати поставленого товару.
Суд оцінював не лише видаткові накладні, а й інші матеріали: відомості про реалізацію товару через інтернет-магазин, документи щодо торговельної марки, листування та інші докази. Відсутність ТТН сама собою не спростувала факту постачання.
Важливо: у цій справі видаткові накладні були підписані. Тому її не можна подавати як приклад, у якому постачання доведено взагалі без накладної. Її цінність в іншому: Верховний Суд підтвердив необхідність оцінювати сукупність доказів, а не зводити реальність господарської операції до одного документа.
Не завжди проблема полягає в тому, що контрагент відмовляється підписувати документ. Іноді документ втрачено, він не містить обов’язкових реквізитів, оформлений неуповноваженою особою або взагалі не відповідає фактичному змісту операції.
Тут важливо не плутати документи, адже кожен підтверджує різні обставини:
Документ | Що підтверджує |
Передання товару | |
Передання майна або результату, якщо це відповідає змісту операції | |
Обсяг і факт надання послуг | |
Виконання та приймання робіт з урахуванням виду договору | |
Оформлення автомобільного перевезення вантажу | |
Податкові зобов’язання з ПДВ та підставу для податкового кредиту за правилами ПКУ | |
Банківська виписка | Рух коштів |
Рахунок на оплату | Суму та реквізити для оплати, але сам по собі не завжди підтверджує факт постачання чи надання послуг |
Наприклад, наявність банківської виписки доводить перерахування коштів, але не обов’язково отримання товару. ТТН може підтверджувати обставини перевезення, але сама собою не завжди доводить перехід права власності. Податкова накладна не замінює документ, який підтверджує фактичне передання товару.
Та й не кожна помилка в первинному документі є підставою для невизнання господарської операції. Неістотні недоліки допускаються, якщо вони не перешкоджають ідентифікації учасників операції, її дати, змісту та обсягу (ч. 2 ст. 9 Закону про бухоблік).
Такий підхід підтверджує і судова практика. Зокрема, у постанові від 11.02.2026 у справі №320/44258/23 Верховний Суд зазначив, що формальні недоліки первинних документів не спростовують реальності господарської операції, якщо вони не перешкоджають її ідентифікації та не спростовують факту її здійснення. Аналогічну позицію викладено в постанові від 02.07.2024 у справі №280/6381/19.
Тому не варто відкидати документ через кожну технічну помилку. Але якщо з нього неможливо зрозуміти, хто, кому, що і коли передав, проблема вже суттєвіша.
Тут потрібно розділяти дві різні ситуації.
Перша – не надають звичайний первинний документ: видаткову накладну, акт, документ про передання товару тощо.
Можна звернутися до ДПС, якщо є обґрунтовані відомості про можливі порушення податкового законодавства. У зверненні зазначають сторони операції, дату, суму, обставини постачання, факт оплати, відсутність документів та заходи, яких уже вживали для їх отримання (див. Зразок 3 вище).
Однак ДПС не уповноважена вирішувати договірні спори замість суду. Звернення може бути враховане під час податкового контролю, але не гарантує, що контрагент видасть документ.
Друга – не складають або не реєструють податкову накладну. Для платника ПДВ передбачено спеціальний механізм за п. 201.10 ПКУ: покупець може подати заяву зі скаргою на продавця у складі декларації з ПДВ, додавши документи, що підтверджують факт придбання та/або оплати. Строк подання такого звернення – 365 календарних днів, що настають за граничним строком подання декларації за відповідний період.
Але скарга не замінює зареєстровану податкову накладну і не створює автоматичного права на податковий кредит.
Важливо! Якщо порушено договірні права, а претензійна робота результату не дала, залишається судовий захист. Залежно від ситуації це може бути вимога про виконання зобов’язання, стягнення боргу, збитків, пені або інших передбачених договором і законом платежів.
Найкращий спосіб боротися з відсутністю документів – передбачити порядок їх оформлення заздалегідь.
У договорі варто визначити:
Особливо корисно передбачити, що документи, направлені через погоджену систему ЕДО або на визначену договором електронну адресу, вважаються отриманими за конкретними правилами підтвердження доставки.
Для послуг і робіт, де це дозволено, можна передбачити порядок документування без реквізитів замовника за ч. 2 ст. 9 Закону про бухоблік у редакції Закону №4791.
Для товарних операцій такий механізм не застосовують, тому потрібно окремо врегулювати підтвердження фактичного передання товару.
Щоб наочно показати, яких помилок варто уникати під час роботи з первинними документами та як правильно діяти в таких ситуаціях, узагальнимо найпоширеніші з них у Таблиці.
Типові помилки, які дорого коштують бізнесу
Помилка | Чому це ризик | Як правильно |
Чекати накладну або акт місяцями | Операція залишається проблемною для обліку та доказування | Вимагати документ письмово та фіксувати операцію |
Вважати оплату доказом отримання товару | Платіж підтверджує рух коштів, а не обов’язково постачання | Збирати докази фактичного передання |
Вважати внутрішній акт повною заміною документа контрагента | Він має обмежене призначення | Використовувати його лише за передбачених правил |
Підписувати документи заднім числом | Спотворюються фактичні обставини операції | Зазначати реальні дати та періоди |
Вважати мовчання покупця автоматичним прийняттям товару чи послуг | Такий наслідок не виникає автоматично в кожному договорі | Прописати процедуру приймання та заперечень |
Не повідомляти керівника про відсутність первинного документа | Підприємство може пропустити строки врегулювання проблеми, а обставини операції буде складніше відновити | Своєчасно оформити службову записку, зібрати підтвердні матеріали та ініціювати вирішення питання |
Плутати видаткову, податкову накладну та ТТН | Кожен документ підтверджує різні обставини | Контролювати кожен вид документів окремо |
Одразу погрожувати податковою або судом | Це не завжди допомагає отримати документ | Спочатку визначити правову підставу вимоги |
Не зберігати листування та докази доставки | У спорі буде складно підтвердити свої дії | Створити єдиний архів документів і комунікацій |
У пригоді також може стати Пам’ятка.
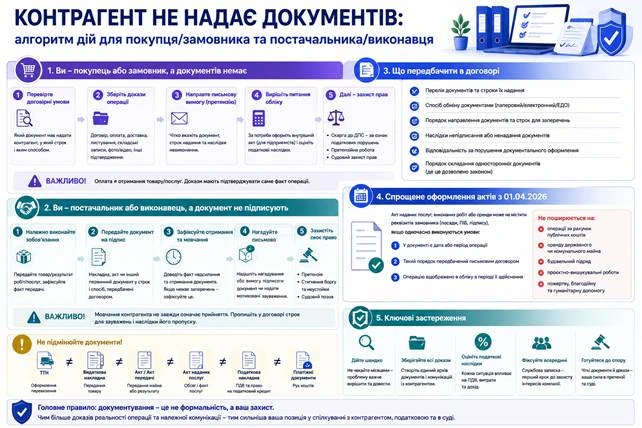
Пам’ятайте: контрагент може не підписати акт, не повернути накладну, не передати ТТН або взагалі зникнути після отримання грошей. Але це не означає, що бізнес повинен залишитися беззахисним. Головне – не плутати документальне оформлення з фактом господарської операції, своєчасно фіксувати всі обставини та не відкладати захист своїх прав до моменту податкової перевірки чи судового спору.
Читайте більше:
«Самоакт»: коли відсутні первинні документи
Нові правила актів на послуги з 1 квітня 2026 року: хто виграє, а кому нічого не зміниться
Акти без підпису з 01.04.2026: що змінилось, коли рахунок замінює акт та як працювати без ризиків
Відмова від двосторонніх актів: чи справді бізнесу стане простіше
Запізнилися первинні документи: що робити з податковим кредитом
Видаткова накладна: як уникнути помилок та штрафів
Видаткова накладна без печатки та з підписом менеджера: чи дійсна для покупця
Факсиміле на видатковій накладній: чи потрібно вимагати власноручний підпис покупця
Первинні документи на підприємстві
Недоліки первинних документів як підстава для ухилення від виконання договору
Топ-ризики первинки: що найчастіше запитують бухгалтери
Помилки у первинці: який їхній вплив на визнання реальності госпоперацій
Первинка за договором поставки: де бізнес найчастіше спотикається, а податкова ловить
Відео у поміч:
Контрагент не надав документи: облік та звітність
Корисні шаблони та зразки:
Внутрішній первинний документ (акт)
Якщо працівник не користувався щорічною відпусткою понад рік, це не означає автоматичного порушення з боку роботодавця. Законодавство встановлює обмеження щодо ненадання відпусток два роки поспіль, але на період воєнного стану діють спеціальні правила. Розглянемо, які обов’язки має роботодавець, за що можуть оштрафувати посадових осіб і які гарантії діють під час воєнного стану
Право на підприємницьку діяльність гарантоване Конституцією України, однак законодавство встановлює обмеження щодо того, хто може займатися господарською діяльністю. Розберемо, що законодавство вважає господарською діяльністю та для кого вона заборонена
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
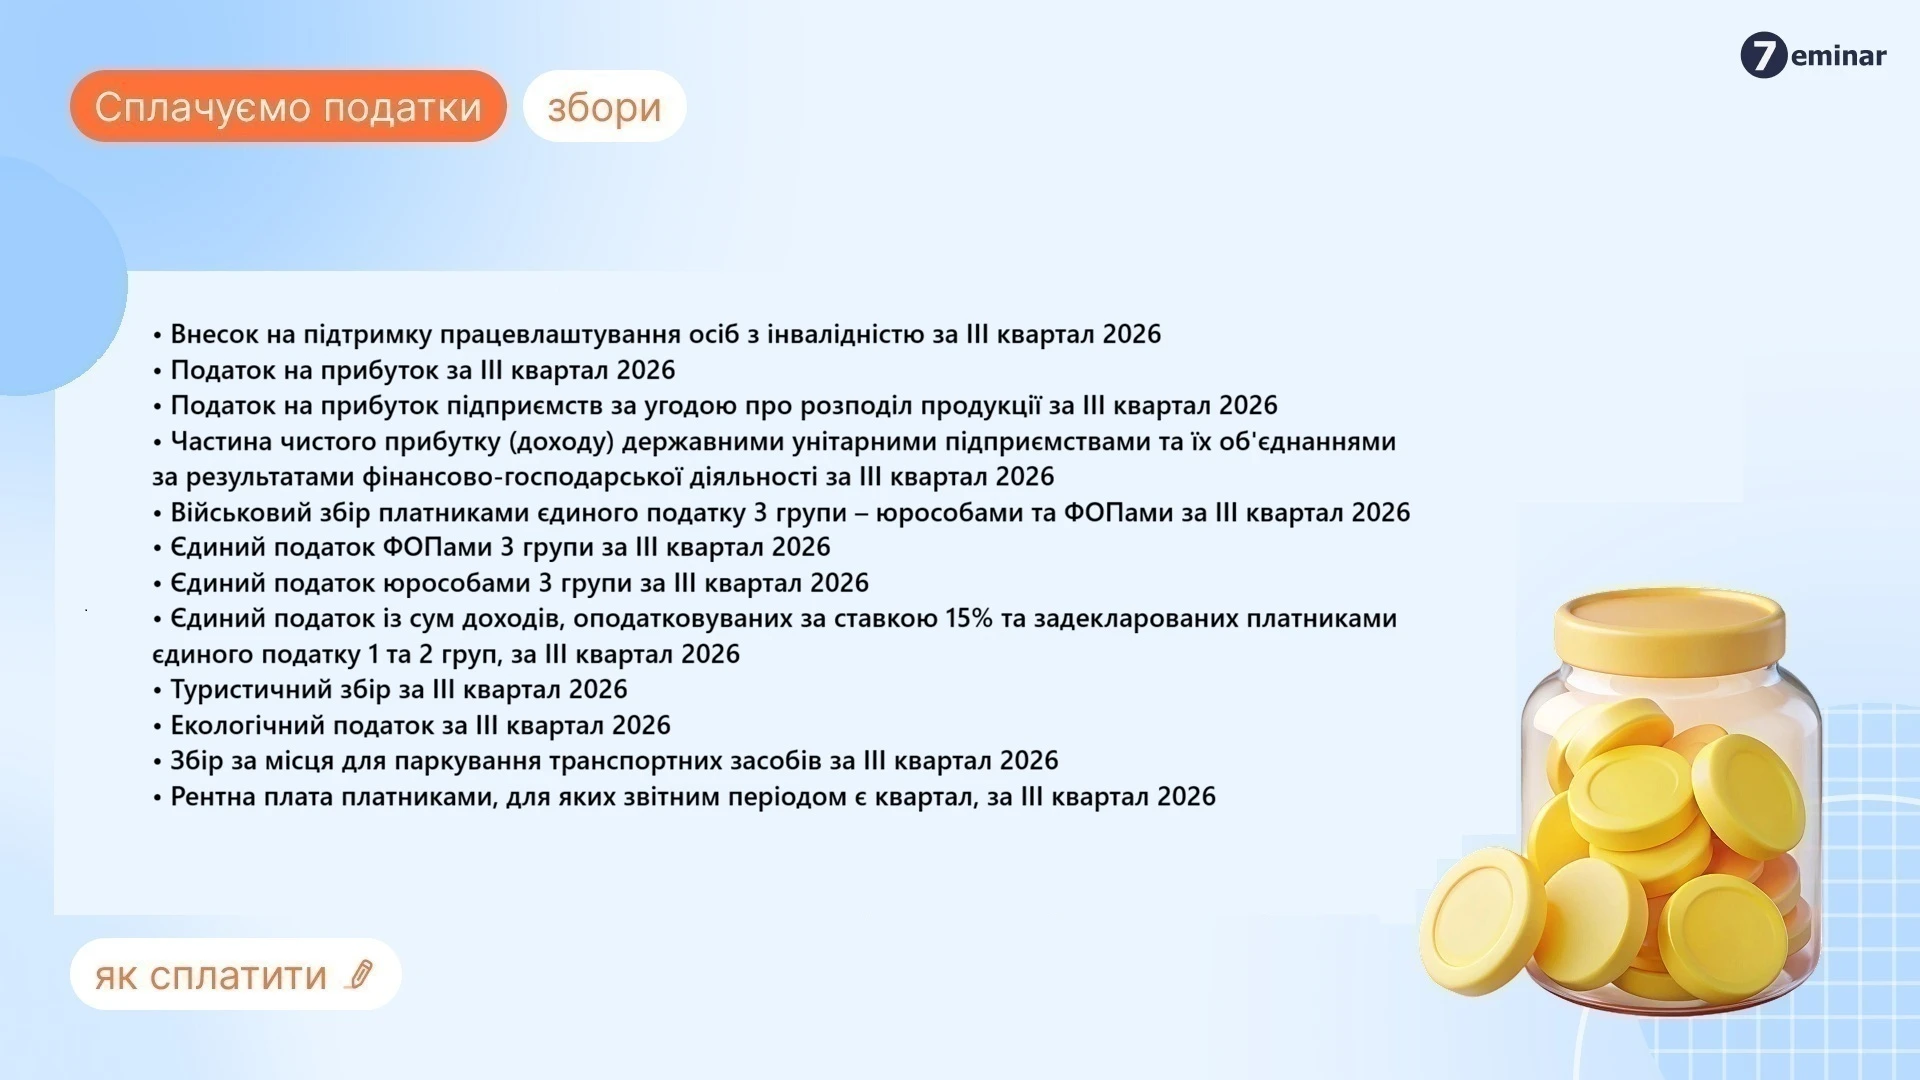
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Мінфін затвердив наказ, яким оновлюється Порядок оформлення аркуша коригування митної декларації. Зміни спрямовані на узгодження процедури з новими нормами Митного кодексу України, що гармонізують українське законодавство з правом ЄС. Окрім того, документ має спростити подання заяв для виправлення даних у випадках доплати або повернення митних платежів

Агропідприємства можуть подавати заявки на отримання статусу важливих для національної економіки за оновленими галузевими критеріями. Мінагрополітики затвердило нові вимоги наказом від 16 листопада 2026 року №157 відповідно до змін у правилах бронювання. Серед умов – оброблення щонайменше 200 га сільгоспугідь, наявність багаторічних насаджень площею від 50 га або річний дохід від 20 млн грн, а також відповідність визначеним КВЕДам. Розглянемо, хто може претендувати на статус і які критерії потрібно виконати

Закінчується строк дії критичності, а нове рішення про її підтвердження може затриматися приблизно на півтора місяця. У цей період заброньовані працівники ризикують втратити відстрочку та отримати виклик до ТЦК, що створює додаткові ризики для підприємства. Водночас роботодавці зобов’язані виконувати правила оповіщення, навіть якщо працівник має чинне бронювання. Розберемо, як правильно вручати повістки, які гарантії діють для заброньованих і що робити підприємствам, у яких критичність завершується в листопаді–грудні
Податкова соціальна пільга застосовується до зарплати працівника лише за одним місцем роботи та починає діяти з моменту подання відповідної заяви роботодавцю. Водночас щорічно поновлювати таку заяву не потрібно, якщо підстави для пільги залишаються незмінними. Нову заяву слід подавати лише у разі зміни підстав або виникнення додаткового права на пільгу
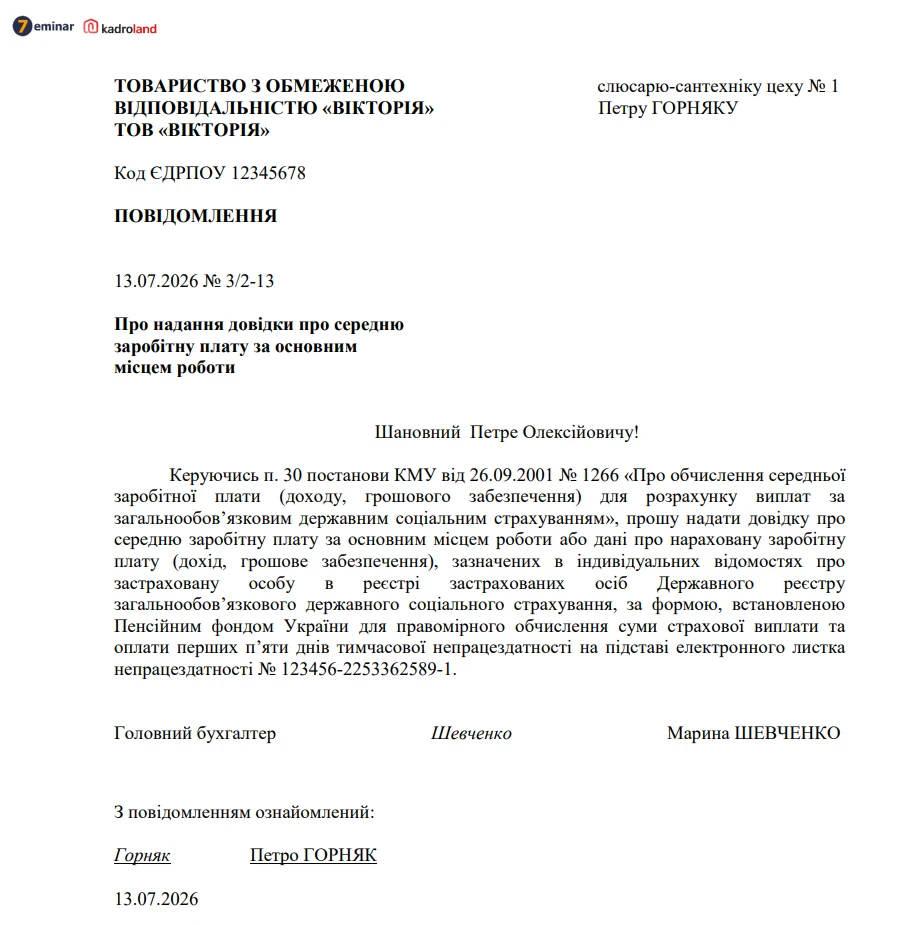
Підготували для вас зразок повідомлення працівнику-суміснику про надання довідки про середню зарплату за основним місцем роботи для правомірного обчислення суми страхової виплати та оплати перших п’яти днів тимчасової непрацездатності
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?