Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Документообіг, первинні документи
16.03.2026
Первинка за договором поставки: де бізнес найчастіше спотикається, а податкова ловить
Навіть ідеально оформлений первинний документ не врятує, якщо операція виглядає штучною та без реального руху товару. Податкові перевірки і суди ловлять на найдрібніших деталях: підписи, складські залишки, логістика, економічна логіка. У мінікурсі розглянемо типові проблемні точки первинки за договором поставки – ті, де бухгалтери найчастіше припускаються помилок або отримують претензії від податківців. При цьому підкажемо, як правильно вибудувати пакет документів, щоб операція витримала і перевірку, і суд
- Первинка – це не формальність, а доказ операції
- Документи, які мають супроводжувати постачання
- Найчастіші помилки, на яких «ловлять»
- Аргументи, чому первинка часто не рятує
- Висновки
Первинка – це не формальність, а доказ операції
Первинний документ має підтверджувати факт здійснення господарської операції, її зміст, обсяг і учасників. Причому для цілей бухгалтерського та податкового обліку важливо, щоб документ не лише існував, а й був логічно пов’язаний з реальним рухом товару.
Податкова традиційно аналізує первинку комплексно: перевіряє не тільки підпис чи печатку, а й економічну сутність операції, логістику, наявність складських ресурсів та виробничої можливості постачальника.
Суди у податкових спорах також виходять із принципу пріоритету реальності операції над формальною правильністю оформлення документів. Тому навіть ідеально заповнена накладна не гарантує безпечного результату, якщо операція виглядає формальною.
Документи, які мають супроводжувати постачання
Пакет документів залежить від специфіки операції, але в типовій господарській поставці бажано забезпечити наявність кількох рівнів підтвердження: договірний, товарний, логістичний і бухгалтерський.
Нормативною основою документування є вимоги ст. 44 та розд. V Податкового кодексу України, які встановлюють принцип пріоритету реальності господарської операції та обов’язок платника зберігати первинні документи.
1. Договір поставки як основа документообігу
Договір поставки – це зобов’язання продавця (постачальника) передати товар покупцю у визначений строк для використання у підприємницькій діяльності (ст. 712 Цивільного кодексу України).
У тексті договору бажано передбачити:
- порядок передачі товару;
- форму первинних документів;
- перелік відповідальних осіб;
- строки оформлення накладних;
- вимоги до підтвердження доставки.
Зокрема, в узгодженому договорі поставки доцільно прописати:
- обов’язок сторін оформлювати видаткові накладні з усіма необхідними реквізитами;
- визначення місця та способу передачі товару;
- порядок підписання актів приймання-передачі;
- визначення відповідальних осіб з ІПН/електронним підписом;
- норми щодо електронного документообігу.
Якщо договір містить чіткі правила документообігу, бухгалтерія значно менше стикається з проблемами під час перевірок.
Наведемо також приклади безпечних формулювань у договорі поставки.
Про передачу товару:
Передання товару здійснюється шляхом підписання видаткової накладної уповноваженими представниками сторін з обов’язковим зазначенням номенклатури, кількості та дати фактичної передачі товару.
Про повноваження представників:
Сторони зобов’язані забезпечити підтвердження повноважень осіб, які підписують первинні документи, шляхом видачі довіреностей або наказів про призначення відповідальних осіб.
Про строки оформлення первинки:
Первинні документи щодо постачання товару оформлюються безпосередньо в момент передачі товару або не пізніше наступного робочого дня після її здійснення.
Але договір поставки сам по собі не є первинним документом і не підтверджує факт виконання операції для цілей бухгалтерського обліку та оподаткування. Він лише фіксує намір сторін щодо співпраці. Підтвердити ж реальне виконання зобов’язань можуть тільки первинні документи (акти, накладні, платіжні доручення тощо). На цьому неодноразово наголошує й суд (див. постанови ВС від 15.12.2015 у справі №21-4266а15, від 12.08.2025 у справі №320/2796/21). Тож господарська операція пов’язана не з фактом підписання договору, а з фактом руху активів платника податків і руху його капіталу (постанови ВС від 19.03.2019 у справі №809/1718/15, від 16.11.2022 у справі №1340/5529/18).
Важливо! Договір не є первинним документом і сам по собі не підтверджує здійснення господарської операції в обліку
2. Видаткова накладна – головний доказ постачання
Видаткова накладна – це основний документ, який підтверджує передачу товару від постачальника покупцю.
Вона має містити всі обов’язкові реквізити первинного документа згідно з ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996), серед яких:
- найменування сторін;
- дата фактичної передачі товару;
- номенклатура з деталізацією характеристик;
- кількість, одиниця виміру;
- ціна;
- підписи уповноважених осіб.
Відсутність будь-якого з цих реквізитів може поставити під сумнів статус документа як первинного.
Безпечне формулювання для видаткової накладної:
Постачальник передав, а Покупець прийняв товар у фактичній кількості ___ од., вагою ___ кг, якістю ___, у місці _, що підтверджено підписами відповідальних осіб та печатками (за наявності). Дата передання: ________ 20__ р.
Це допоможе однозначно ідентифікувати операцію й уникнути претензій податкової.
Адже практика показує, що найбільше суперечок виникає через нечітке описання товару. Наприклад, зазначення загальної назви без деталізації характеристик може створити ризик трактування операції як документально непідтвердженої. Особливо обережно потрібно працювати з товарами, які мають модифікації, серійні номери або технічні параметри.
Важливо:
- фіксувати серійні номери техніки;
- вказувати артикул або внутрішній код товару;
- перевіряти накази про призначення матеріально відповідальних осіб.
Увага! Головним первинним документом під час постачання товару є видаткова накладна, а не ТТН (постанова ВСУ від 02.03.2023 у справі №804/644/16)
3. Транспортні накладні, документи доставки і логістики
Якщо постачання передбачає перевезення, бажано мати пакет логістичних підтверджень:
- договори з перевізниками;
- товарно-транспортні накладні;
- акти наданих транспортних послуг;
- подорожні (шляхові) листи (за наявності);
- GPS-дані (якщо використовують відповідну систему контролю);
- інші документи, що підтверджують переміщення товару.
Для податкового контролю важливо не лише підтвердження передачі товару, а й реальність його доставки.
Іноді відсутність транспортних документів стає підставою для сумнівів щодо фактичного виконання договору. Особливо це стосується ситуацій, коли постачальник і покупець знаходяться у різних регіонах або коли товар великогабаритний. Натомість наявність логістичного підтвердження руху товару значно посилює позицію платника податків у разі перевірки (постанова ВС від 18.09.2025 у справі №320/30160/23).
Якщо постачання пов’язане з перевезенням, насамперед ТТН підсилює доказову базу операції. Відсутність ТТН сама по собі не завжди означає нереальність операції, але у спорах саме цей документ часто стає вирішальним доказом логістичної реальності постачання.
Судова практика показує, що ТТН може бути важливим, але не обов’язковим первинним документом для підтвердження господарської операції з точки зору бухобліку (це більш логістичний документ). Її відсутність не означає автоматичного визнання госпоперації нереальною, якщо інші документи достовірно підтверджують рух товару (постанова ВС від 14.01.2026 у справі №922/4558/24).
4. Акт приймання-передачі товару
Використовувати акт приймання-передачі товару під час його постачання не обов’язково, але бажано, особливо у разі постачання складного обладнання, великогабаритних та технічних товарів, а також у ситуаціях із монтажем або введенням в експлуатацію.
При цьому в актах важливо фіксувати:
- стан товару;
- комплектність;
- відсутність претензій щодо якості;
- місце передачі.
Насамкінець обов’язково передбачте:
Акт приймання-передачі складено у двох примірниках, підписано уповноваженими представниками Сторін, що засвідчує факт і дату прийняття товару.
5. Документи складського обліку
До складських документів належать, зокрема, прибуткові ордери, картки складського обліку та документи внутрішнього переміщення товарів. Саме вони підтверджують рух товарів на складі та формують картину фактичних залишків.
Одна з найтиповіших помилок – відсутність синхронізації між первинними документами та складським обліком. Під час контролю податківці зазвичай зіставляють обсяги закупівель, реалізації та залишки товарів на складі. Якщо за документами товар отримано, але складські записи або фактичні залишки цього не підтверджують, виникають сумніви щодо реальності операції.
Тому важливо, щоб у будь-який момент можна було чітко простежити рух товару: звідки він надійшов, коли і куди був переміщений чи реалізований та який залишок сформувався після операції. Якщо ж бухгалтерський облік показує рух товару, а складські дані цього не підтверджують, для контролюючих органів це може стати сигналом потенційного ризику.
6. Документи якості та технічної відповідності
Для окремих категорій товарів можуть бути потрібні:
- сертифікати відповідності;
- паспорти виробу;
- гарантійні талони;
- протоколи випробувань.
Особливо це актуально для:
- електроніки;
- промислового обладнання;
- медичних товарів;
- будівельних матеріалів із спеціальними вимогами.
7. Податкова накладна
Податкова накладна сама по собі не доводить факт постачання, але може виступати одним із доказів у сукупності з іншими документами. Так у справі №922/2115/19 (постанова від 03.06.2022) Верховний Суд зазначив, що якщо сторона заперечує факт передання товару, але реєструє податкову накладну та формує податковий кредит за відповідною операцією, це свідчить про реальність постачання і прийняття товару.
Важливо! Судова практика визнає, що податкова накладна у сполученні з іншими доказами (накладні, договори, листування, платіжні документи) може підтвердити реальність операції
Найчастіші помилки, на яких «ловлять»
1. Непідтверджені повноваження підписантів
Одне з найпоширеніших «слабких місць» – підписання накладних особами без належного підтвердження повноважень.
Бухгалтерія повинна зберігати:
- накази про призначення відповідальних осіб;
- довіреності на отримання товару і підписання первинних документів;
- внутрішні положення про документообіг.
Якщо накладну підписує представник контрагента, бажано мати копію документа, що підтверджує його повноваження, наприклад наказ і довіреність. І тоді суд визнає дії підписанта законними (постанова Північного апеляційного господарського суду від 01.08.2024 у справі №911/502/24).
Суди неодноразово зазначали, що відсутність підтвердження повноважень підписанта може бути аргументом для визнання операції ризиковою.
2. Електронна первинка без належного підпису
Використання електронного документообігу стало звичною практикою, однак проблеми залишаються. Основні ризики:
- прострочене накладання кваліфікованого електронного підпису;
- відсутність підтвердження отримання документа контрагентом;
- непідписання через технічні збої в системі обміну.
Важливо пам’ятати, що електронний документ має таку ж доказову силу, як і паперовий, за умови дотримання вимог законодавства. Згідно із Законом України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» (далі – Закон №851), електронний документ має бути підписаний КЕП. Без цього – це просто файл.
Проблемна зона:
- накладна надіслана електронною поштою без підпису у форматі Excel або PDF;
- підпис є, але «намальований»;
- обмін без договору про електронний документообіг.
Суди неодноразово наголошували: відсутність належного електронного підпису може позбавити документ доказового значення. Тому рекомендуємо:
- забезпечити надійну систему ЕДО;
- фіксувати факт отримання документа контрагентом;
- контролювати відповідність електронного первинного документа вимогам Закону №996 та Закону №851.
3. Розбіжності між датою відвантаження і датою документа
Розбіжність між фактичною датою передачі товару та датою складання первинного документа – ще одна з причин податкових спорів.
З точки зору обліку важливо:
- відображати операцію у періоді фактичного здійснення;
- забезпечити логічний зв’язок між складським обліком і первинкою;
- уникати ситуацій «заднім числом».
Водночас допустиме оформлення документа в момент завершення операції, навіть якщо фізичне переміщення товару відбулося раніше, але за умови підтвердження факту його передання.
Критичною є ситуація, коли документи системно оформлюють значно пізніше руху товару без пояснювальних внутрішніх процедур.
4. Розбіжності між первинкою і податковою накладною
Невідповідність між первинкою та податковою накладною часто призводить до відмови в податковому кредиті (див. постанови ВС від 05.05.2023 у справі №1340/5998/18, від 24.06.2025 у справі №420/25683/23) або блокування накладної на етапі реєстрації. Наприклад, у ході перевірок можуть виявити, що у видатковій накладній одна номенклатура, а у податковій – інша, або в обох документах, складених на одну операцію різні дати чи різна кількість. Податківці трактують це як ризик «нереальності» операції.
Якщо фактичне постачання підтверджено сукупністю доказів (рух товару, оплата, складські документи), формальні розбіжності не завжди є підставою для визнання операції безтоварною. Але доводити це доведеться вже в суді.
На замітку! Первинні документи часто стають вагомим аргументом для розблокування податкової накладної. Блокування зазвичай виникає через ризиковість операції за автоматичними критеріями, невідповідність між обсягами постачання та ресурсами підприємства або відсутність підтвердження реального руху товару. Під час розгляду пояснень комісії насамперед перевіряють договори, накладні, ТТН, складські документи та платіжні операції. І хоча саме блокування ще не означає порушення, але фактично покладає на платника обов’язок підтвердити реальність операції, у тому числі з допомогою первинки
5. Проблема «універсальних» первинних документів
Деякі підприємства використовують спрощені шаблони документів, які містять мінімум інформації. Ризик полягає в тому, що надто узагальнена первинка може не підтверджувати:
- конкретну номенклатуру;
- фактичний обсяг;
- момент передачі;
- якісні характеристики.
Верховний Суд України у податкових спорах неодноразово наголошував, що формальна наявність документа не є достатньою, якщо відсутній зміст господарської операції.
6. Постачання із самовивозом
Якщо покупець забирає товар власним транспортом, пакет документів часто скорочують, і саме тут виникає багато проблем.
При самовивозі бажано мати:
- видаткову накладну з відміткою про отримання товару;
- довіреність на отримання товару;
- копію документа, що посвідчує особу представника;
- внутрішній акт (накладна) видачі зі складу.
Типова помилка – відсутність підтвердження того, що товар фактично залишив територію постачальника. У судових спорах саме цей факт іноді стає вирішальним.
Тому в такій ситуації доцільно навести в накладній:
Товар передано представнику покупця за довіреністю № ___, претензій щодо кількості та якості товару на момент передання не заявлено.
7. Постачання між пов’язаними особами
Операції між пов’язаними підприємствами завжди перевіряють ретельніше.
Основні ризики:
- штучне завищення або заниження ціни;
- відсутність економічної мети операції;
- формальний документообіг без реального руху товару.
У таких випадках податкова аналізує:
- фінансові потоки;
- ринкову обґрунтованість ціни;
- використання товару в господарській діяльності.
Тому радимо зберігати обґрунтування ціноутворення (комерційні пропозиції, прайс-листи, маркетингові матеріали тощо).
8. Постачання без переходу права власності
Іноді товар передають для використання або зберігання без переходу права власності (наприклад, консигнація, відповідальне зберігання, тестове використання).
У таких випадках важливо правильно розмежовувати:
- передачу фізичного володіння;
- перехід права власності;
- момент відображення доходу.
Бажано при цьому мати:
- договір відповідального зберігання або консигнації з чіткими умовами умови повернення або реалізації товару та порядком інвентаризації;
- акт передачі товару.
Увага! Критична помилка – відображати дохід до моменту переходу права власності
9. Відсутність комплексу доказів
Найслабше місце бухгалтерської практики – спроба довести операцію лише одним документом.
Сучасна податкова та судова оцінка базується на принципі сукупності доказів:
- договір;
- первинка;
- логістика;
- економічна логіка операції;
- фактичне використання товару в діяльності підприємства тощо (постанови ВС від 07.07.2022 у справі №160/3364/19, від 08.08.2023 №821/1871/16, від 14.01.2026 у справі №922/4558/24).
Якщо хоча б один елемент системно випадає – ризик претензій зростає.
Узагальнимо 15 найнеочевидніших помилок первинки, які знаходять під час перевірок. Ці недоліки часто виглядають дрібними, але саме вони стають додатковими аргументами контролюючих органів:
- Відсутність розшифрування підпису підписанта.
- Використання скорочених або внутрішніх назв товару.
- Розбіжність між датою складання та датою фактичної передачі.
- Оформлення накладних після завершення звітного періоду.
- Відсутність підтвердження повноважень представника.
- Підписання документів однією особою з обох сторін.
- Відсутність прив’язки до договору.
- Неузгодженість одиниць виміру між документами.
- Відсутність складу або місця зберігання товару.
- Формальні акти без опису фактичного стану товару.
- Різниця між фактичними залишками і обліковими даними.
- Використання шаблонних актів без конкретизації операції.
- Відсутність підтвердження отримання електронного документа.
- Ігнорування транспортних підтверджень при перевезенні.
- Оформлення документів після податкової перевірки.
Щоб мінімізувати податкові ризики та уникнути типових претензій під час перевірок, бухгалтерії варто дотримуватися кількох базових правил оформлення первинних документів (див. Таблицю).
10 «залізних» правил безпечної первинки для бухгалтерії
№ | Правило | Що це означає на практиці |
1 | Деталізуйте номенклатуру товару | Уникайте загальних формулювань, зазначайте конкретні характеристики товару або послуги |
2 | Фіксуйте фактичну дату передачі | Дата в документі має відповідати реальному моменту здійснення операції |
3 | Перевіряйте повноваження підписантів | Зберігайте накази, довіреності та внутрішні документи, що підтверджують право підпису |
4 | Контролюйте логістику постачання | За можливості оформлюйте ТТН або інші документи, що підтверджують перевезення |
5 | Узгоджуйте первинку з податковими накладними | Кількість, предмет операції та дати в документах мають сходитися |
6 | Уникайте шаблонних актів | Документ має відображати зміст операції, а не лише формально підтверджувати її факт |
7 | Не оформлюйте документи «заднім числом» | Якщо так сталося – бажано підготувати внутрішнє пояснення причин |
8 | Забезпечуйте складський контроль | Рух товарів слід відображати у складських та облікових системах |
9 | Зберігайте пакет доказів | Щодо операції варто мати повний набір: договір, первинку, логістику, платежі та підтвердження використання |
10 | Готуйтеся до перевірки заздалегідь | Документи мають бути систематизовані так, щоб їх можна було швидко надати контролюючим органам |
Аргументи, чому первинка часто не рятує
Первинні документи залишаються необхідною умовою підтвердження постачання, проте їх наявність більше не є достатньою гарантією податкової безпеки. Контролюючі органи та суди аналізують поведінку сторін, логістичну реальність операції, ресурсну спроможність контрагента та економічну доцільність (див. постанови ВС від 24.01.2018 у справі №2а-19379/11/2670, від 28.10.2019 у справі №280/5058/18, від 26.02.2020 у справі №826/1308/18, від 06.05.2020 у справі №640/4687/19, від 28.05.2020 у справі №826/15364/17, від 28.05.2020 у справі №820/379/16, від 15.06.2020 у справі №1440/2276/18, від 07.07.2022 у справі №160/3364/19, від 01.02.2023 у справі №300/1753/21, від 17.08.2023 у справі №420/8830/20 тощо).
Навіть ідеально оформлений пакет документів може бути поставлений під сумнів, якщо:
- підприємство не має складу або ресурсів для зберігання товару;
- контрагент має ознаки «транзитної» компанії;
- відсутні операційні витрати, пов’язані з постачанням;
- поведінка сторін виглядає нетипово для бізнес-логіки.
Відсутність первинних документів або їх неправильне оформлення не автоматично означає відсутність операції, але створює істотні ризики для платника податків і переносить на нього обтяження доведення реальності постачання. І судова практика підтверджує, що доказування реальності операції лежить на платнику податків, якщо контролюючий орган наводить аргументи щодо ризиковості операції.
Висновки
- Первинка – не формальність, а доказ реальності постачання. Договір поставки лише визначає намір сторін співпрацювати, але не підтверджує факт господарської операції. Для податкового обліку вирішальне значення має первинка, яка фіксує реальний рух товару: насамперед видаткова накладна, а також логістичні, складські та платіжні документи. При цьому контролюючі органи оцінюють не тільки наявність документів, а й їх зміст, взаємозв’язок і відповідність фактичним обставинам операції.
- Сукупність доказів важливіша за окремі документи. Контролюючі органи та суди оцінюють операцію комплексно: договір, первинка, логістика, платежі та економічна доцільність. Один «ідеальний» документ не рятує, якщо інші підтвердження відсутні або є розбіжності між ними. Ключове – забезпечити логічний зв’язок між усіма елементами документообігу.
- Попереднє планування та контроль знижують ризики. Чіткі правила оформлення первинки в договорі, перевірка повноважень підписантів, детальна номенклатура, фіксація фактичних дат, контроль складського обліку та логістики – все це мінімізує претензії податкової та спрощує доказування операції в разі перевірки чи судового оскарження.
Шаблони та зразки документів:
Договір поставки товару (із зворотньою тарою)
Специфікація до договору поставки
Накладна-вимога на відпуск/внутрішнє переміщення/матеріалів. Типова форма №М-11
Товарно-транспортна накладна (форма №1-ТН)
Акт про виконання транспортно-експедиторських послуг
Договір про перевезення вантажів
Подорожній лист вантажного автомобіля
Подорожній лист службового легкового автомобіля
Довіреність ТОВ на отримання товару
Довіреність ФОП на отримання товару
Читайте більше:
Видаткова накладна: як уникнути помилок та штрафів
Чи повинні дати видаткової накладної та ТТН співпадати
Чи можна об’єднати видаткову накладну та ТТН в один документ
Розбіжності у копійках між податковою та видатковою накладною: чи потрібно виправляти
Видаткова накладна без печатки та з підписом менеджера: чи дійсна для покупця
Видаткова накладна без печатки та з підписом менеджера: чи дійсна для покупця
Факсиміле на видатковій накладній: чи потрібно вимагати власноручний підпис покупця
Нова ТТН з 26 липня 2026 року: правила заповнення + зразки
ТТН 2026: відповіді на 24 практичні ситуації
Нереальні господарські операції
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
ПДФО
16.09.2026
Подарунки у 2027 році: який ліміт без податків
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Податкова та фінзвітність
16.09.2026
Помилки у Податковому розрахунку: що можна виправити з типом «Звітний»
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
Державний нагляд
16.09.2026
Три ліміти для ФОП у 2026 році: що контролювати, щоб не виникли проблеми з банком
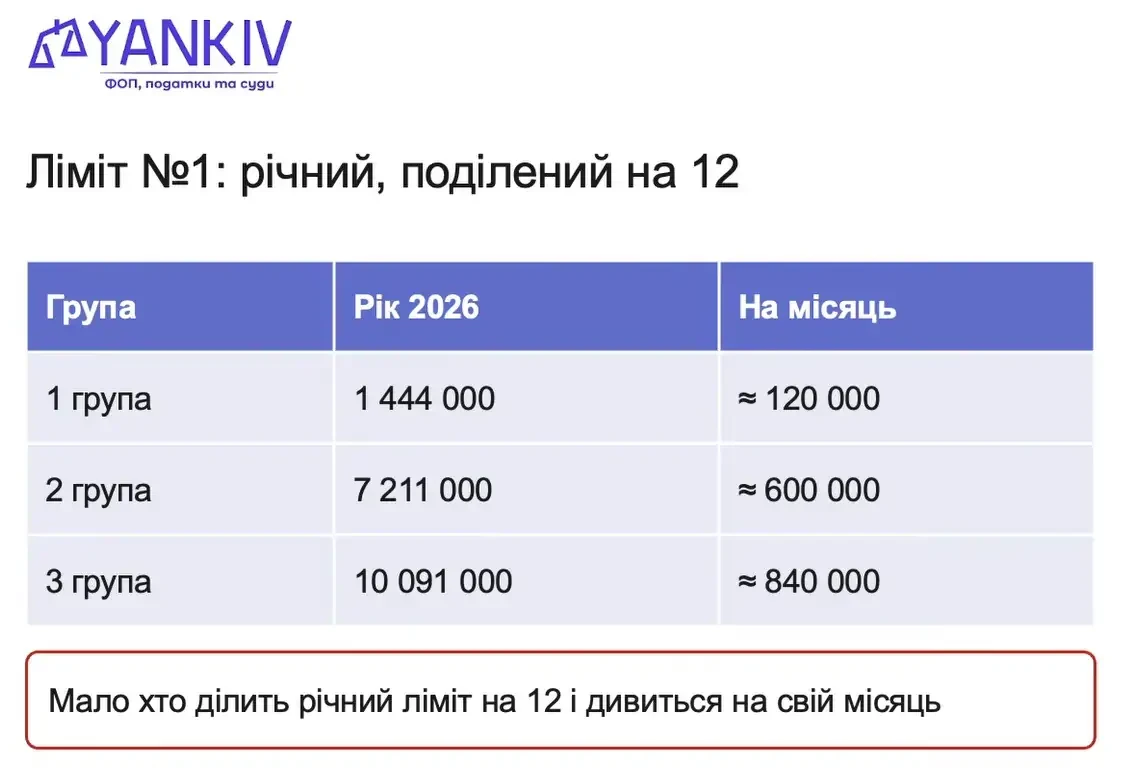
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
ФОП
16.09.2026
Чи дозволено використовувати КВЕД 53.20 для ФОП на спрощеній системі
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Готівкові кошти, розрахунки
16.09.2026
Банківські відсотки за залишок на рахунку: включати в дохід у місяці нарахування чи надходження
Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Бронювання, критичність
16.09.2026
Галузеві та регіональні критерії для бронювання (станом на 16.09.2026)
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

Кадрова робота
16.09.2026
20-річний бухгалтер працевлаштовується на роботу: чи потрібен медогляд та хто його оплачує
20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?
Відрядження, підзвітні кошти
16.09.2026
Працівника не випустили за кордон у відрядження: як повернути добові та оформити документи
Працівника компанії відправили у відрядження за кордон, виплатили добові. Але на кордоні йому відмовили у виїзді. Як вірно повернути добові і як правильно все провести по документах?
Форма №20-ОПП
16.09.2026
ФОП ніколи не подавав 20-ОПП: які штрафи загрожують та чи потрібно подавати форму за минулі роки
ФОП ніколи не подавав форму 20-ОПП. Чи потрібно зараз подавати її за всі об'єкти, починаючи з 2019 року? Якщо так, то які штрафи може накласти податкова? А якщо не подавати – то чи будуть штрафи?
Заборгованість
16.09.2026
Податкова застава у 2026 році: коли майно платника звільняється з-під обтяження
Майно платника податків може бути звільнене з-під податкової застави лише за наявності визначених Податковим кодексом підстав. Зокрема, це відбувається після повного погашення податкового боргу, визнання його безнадійним, скасування нарахованого грошового зобов’язання або отримання згоди контролюючого органу на відчуження заставного майна. Окремі правила діють і для майна, яке продається в межах процедур стягнення або приватизації
Податкова та фінзвітність
16.09.2026
Строки подання нового Розрахунку у разі державної реєстрації припинення господарської діяльності
Податковий розрахунок доходів фізичних осіб та єдиного внеску є обов’язковою складовою звітності для податкових агентів. Подання страхувальником Розрахунку юрособою або Розрахунку ФОП / НПД за період, у якому проводилась процедура припинення, здійснюється до завершення таких процедур (державної реєстрації припинення юрособи та / або державної реєстрації припинення підприємницької діяльності ФОП)
Рентна плата
16.09.2026
Рентна плата за воду у 2026 році: коли разом із декларацією подають дозвільні документи
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Готівкові кошти, розрахунки
16.09.2026
Як заповнити платіжку з ЄСВ на небюджетні рахунки: що зазначати в полях «Отримувач» та «Код отримувача»
Під час сплати єдиного внеску важливо правильно заповнювати реквізити платіжної інструкції, зокрема поля «Отримувач» та «Код отримувача». Для платежів з ЄСВ у полі «Отримувач» зазначається найменування відповідного контролюючого органу, а в полі «Код отримувача» – його код за ЄДРПОУ
Особи з інвалідністю
16.09.2026
З 16 вересня борги за норматив інвалідності до 1 січня 2026 року стягують по-новому: порядок вже чинний
Постанова КМУ від 15.09.2026 №1124 щодо адміністрування боргів роботодавців за невиконання нормативу працевлаштування осіб з інвалідністю вже чинна! Нові правила стосуватимуться заборгованості, яка була нарахована, але не сплачена до 1 січня 2026 року. Порядок передбачає єдиний облік таких боргів, надсилання роботодавцям повідомлень-рішень та нарахування пені у розмірі 120% річних облікової ставки НБУ за кожен день прострочення
РРО / ПРРО, фіскальні чеки
16.09.2026
ФОП торгує на ярмарку своїми виробами у 2026 році: чи потрібен РРО та коли виникає обов’язок його встановити
ФОП-єдинники, які торгують непродовольчими товарами на ярмарках, за певних умов можуть проводити розрахунки без РРО/ПРРО – із використанням РК та КОРО. Така можливість діє до досягнення встановленого граничного обсягу розрахункових операцій у 500 тис. грн на одного суб’єкта господарювання. Після перевищення ліміту підприємець має протягом місяця зареєструвати РРО або ПРРО та перейти на розрахунки з його застосуванням
Заборгованість
16.09.2026
Законопроєкт №15024 щодо вдосконалення процедур банкрутства: прийнято у І читанні ВРУ
В Україні пропонують суттєво змінити правила банкрутства мікро- та малого підприємництва: процедури можуть стати швидшими, простішими та більш прогнозованими для бізнесу. Законопроєкт пропонує спрощене провадження до 180 днів і має зменшити бюрократію та ризики зловживань. 16 вересня ВРУ схвалила законопроєкт у І читанні

Пільги
16.09.2026
ФОП мобілізували, а кав’ярні працюють: що з єдиним податком, ВЗ та ЄСВ у 2026 році
Мобілізація ФОП не означає автоматичної зупинки його бізнесу: навіть якщо кав’ярні самообслуговування продовжують працювати у вендинговому режимі, для підприємця діють спеціальні правила оподаткування на період військової служби. ДПС роз’яснила, що мобілізований ФОП третьої групи звільняється від єдиного податку, військового збору та ЄСВ за себе на весь період служби, навіть якщо на його рахунок надходить виручка від апаратів. При цьому отримані під час мобілізації доходи можна відобразити у декларації без нарахування відповідних податкових зобов’язань
ПДВ
16.09.2026
З 1 липня 2027 року ПДВ на міжнародні посилки: ВРУ ухвалила в І читанні законопроєкти №16051-1 та №15460
10 вересня Комітет схвалив пакет законопроєктів щодо оподаткування міжнародних посилок. Документи передбачають ПДВ на імпортні посилки від 0 євро, нові правила для маркетплейсів та збереження пільги для некомерційних відправлень до 45 євро. Додатково законопроєкти передбачають спрямування надходжень від ПДВ з міжнародних поштових та експрес-відправлень до спеціального фонду Державного бюджету для забезпечення потреб Збройних Сил України. 16 вересня 2026 року Рада підтримала альтернативний законопроєкти №16051-1 та №15460
Зміни у законодавстві
16.09.2026
ПДВ 21% та акциз на пальне +4%: які податкові зміни закладають у Бюджет-2027
Проєкт Держбюджету-2027 уже зареєстрований у Верховній Раді, а для покриття запланованих видатків державі, за оцінкою голови бюджетного комітету Роксолани Підласої, потрібно акумулювати понад 131 млрд грн додаткових надходжень. Частину цієї суми в бюджетних розрахунках пов’язують із можливими змінами до Податкового кодексу – підвищенням ПДВ з 20% до 21% та акцизів на пальне на 4%. Водночас ці податкові зміни наразі лише обговорюються, а конкретних нових ставок у законопроєкті про бюджет немає