
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
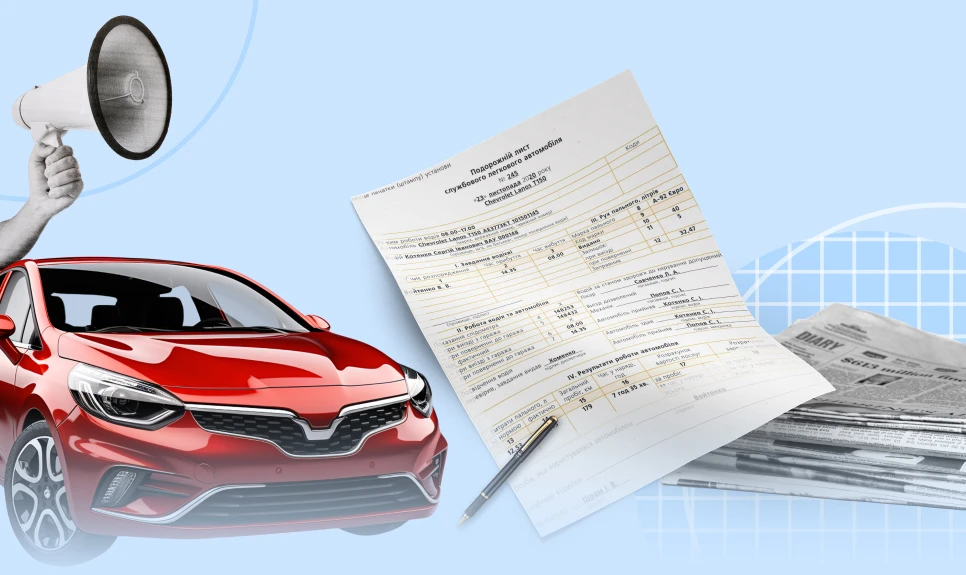
У статті розглянуто, чи потрібні подорожні листи після скасування типових форм та яку роль вони відіграють сьогодні у підтвердженні витрат на пальне. Пояснюємо, як підприємству правильно затвердити власну форму документа, які обов’язкові реквізити він має містити та чому важливо фіксувати дані щоденно. Також дізнаєтесь, як використовувати подорожні листи для списання пального, які додаткові документи слід оформлювати та як уникнути претензій податкової
У 2011 році держава зробила перший крок до спрощення облікових вимог. Таким чином у 2013 році нормативні акти, що встановлювали типові форми подорожніх листів, були офіційно скасовані, це:
Чи потрібні вони сьогодні?
Формально – ні.
Але на практиці подорожні листи виконують важливу функцію документального підтвердження витрат на пальне.
Щоб легально використовувати подорожні листи, підприємство має затвердити їх форму власним наказом, включивши:
та
Хоча законодавство не вимагає заповнювати подорожній лист щодня, практика показує, що саме такий підхід є найнебезпечнішим для підприємства.
Складання одного листа на місяць може здаватися зручнішим, але виникає низка проблем із підтвердженням витрат.
Аналізуючи судову практику, бачимо, що податківці вимагають щоденну фіксацію даних. Тобто зазначення пробігу, витрат палива, маршруту за кожен день окремо. Інакше сумарні місячні показники без конкретики можуть не прийматися як достовірні.
Отже, якщо підприємство вирішило затвердити порядок, за яким подорожній лист складають раз на місяць, то в порядку має бути зазначено, що дані в такий лист вносяться щодня, коли автомобіль працював.
Для контролю за господарським використанням подорожній лист повинен містити також:
Якщо ці дані відсутні, податкова поставить під сумнів зв’язок витрат із господарською діяльністю підприємства.
Підприємство може включити на свій розсуд і інші додаткові дані та реквізити.
Підпис медичного працівника про проходження передрейсового медогляду, який є обов'язковим для водіїв транспортних засобів, як реквізит подорожнього листа може бути передбачений у внутрішньому розпорядку підприємства (ст. 18 Закону України від 05.04.2001 №2344-III «Про автомобільний транспорт» та п. 4.6 Положення про медичний огляд кандидатів у водії та водіїв транспортних засобів, затвердженого наказом МОЗ від 31.01.2013 №65/80). Але це не обов’язково, оскільки цей факт відображається в інших документах про перевірку стану водія.
Підписи інших відповідальних осіб в подорожньому листі – диспетчера, механіка – також включаються або ні в реквізити за бажанням підприємства.
Коли подорожній лист складається за місяць, можливо, що дані в нього будуть вносити різні водії, тому в цьому разі доцільно передбачити реквізити «Автомобіль здав» та «Автомобіль прийняв» – для фіксації факту передачі від одного водія іншому.
Подорожній лист – це документ, де фіксуються дані про пробіг автомобіля, маршрут і використане пальне, але він не містить розрахункової бази для списання палива за нормами. А норми – це спосіб уникнути конфліктів з податківцями щодо раціональності витрат.
Законодавство не встановлює прямої вимоги списувати паливо виключно за затвердженими нормами, але використання нормативів надає підприємству захист під час перевірок.
Сьогодні, замість наказу Мінтранспорту від 10.02.1998 №43 «Про затвердження Норм витрат палива і мастильних матеріалів на автомобільному транспорті», що втратив чинність у 2023 році, діють розроблені ДП «ДержавтотрансНДІпроект» Методичні рекомендації з нормування витрат палива, які включають базові норми.
Ці норми мають рекомендаційний характер і не затверджені Мінінфраструктури. Тому підприємства можуть ухвалювати рішення щодо їх застосування на власний розсуд. Для цього керівник видає відповідний наказ.
Отже, порядок дій для списання пального на підставі подорожнього листа:
1. Перевірка заповнення подорожнього листа. Переконайтесь, що всі обов’язкові реквізити подорожнього листа, як первинного документа, присутні:
2. Підготовка акту або бухгалтерської довідки. Подорожній лист фіксує витрати в натуральних одиницях, тому для розрахунку сумових витрат рекомендують складати акт на списання палива. Він містить:
3. Заповнення відомості на списання (за місяць або інший період). При великих обсягах даних за кілька подорожніх листів (особливо для вантажних авто) можна скласти зведену відомість, яка буде підставою для списання всіх витрат.
4. Перевірка правильності та відповідності нормам. Зокрема, порівнюйте фактичні витрати пального з нормами, затвердженими на підприємстві. Перевищення норм потребує пояснень від водія або підтвердження пов'язаності з господарською діяльністю.
5. Дотримання затвердженої форми і внутрішніх правил. Якщо підприємство затвердило форму подорожнього листа і порядок його обробки, ці вимоги мають дотримуватися. Недотримання затвердженого порядку може призвести до відмови у визнанні витрат на пальне податковими органами.
Шаблони та зразки документів:
Подорожній лист вантажного автомобіля
Подорожній лист службового легкового автомобіля
Наказ про затвердження форми подорожнього листа вантажного автомобіля
Журнал обліку подорожніх листів
Читайте більше:
Норми витрат пального: чи варто на них орієнтуватися в обліку
Пальне за паливними картками: чи обов’язково зберігати фіскальні чеки
Як правильно списувати пальне з 203 рахунку: чи можна вести облік без розподілу по кожному авто
Чи законно оформлювати один подорожній лист на місяць для авто з кількома водіями
Один місячний подорожній лист автомобіля на одне авто не заборонено
Електромобіль на підприємстві: як обліковувати зарядку і чи потрібен подорожній лист
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду

З 1 січня 2027 року запрацюють нові правила оподаткування доходів фізосіб від продажу товарів через цифрові платформи. Якщо продавець користується кількома онлайн-майданчиками, для визначення податкових зобов’язань враховуватимуть сукупний річний дохід. За перевищення встановлених законом порогів податкова самостійно розрахує суму податку та надішле фізособі податкове повідомлення-рішення. Розповідаємо, коли це відбуватиметься, у які строки потрібно буде сплатити податок і як визначатимуть дохід

Зарплата працівника залежить від виконаної роботи, а не від того, де саме вона виконується. Якщо працівник продовжує виконувати той самий обсяг обов’язків дистанційно, роботодавець не має права зменшувати йому оплату лише через форму роботи

Із 27 жовтня 2026 року діють нові вимоги до державної реєстрації юридичних осіб: реєстратор перевіряє наявність правових підстав для користування нерухомістю, адресу якої зазначають як місцезнаходження компанії. Якщо таких підстав немає, у реєстрації можуть відмовити. Водночас перевірка потрібна не в усіх випадках зміни адреси, а лише за фактичної зміни об’єкта нерухомості. Розглянемо, як працюють нові правила, які реєстри використовуватиме реєстратор та що варто врахувати нотаріусам і бізнесу

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Під час роботи програмного РРО в режимі офлайн діє обмеження – не більше 36 годин поспіль і не більше 168 годин протягом календарного місяця. Але з якого моменту податкова відлічує ці 36 годин? ВІдровідь надає ДПС

Кабмін затвердив операційний план на 2027–2030 роки для подальшого запровадження в Україні звітності підприємств зі сталого розвитку відповідно до європейських вимог. Серед основних завдань – формування нормативної бази для застосування стандартів ESRS, запровадження єдиного електронного формату звітності та посилення вимог до аудиту таких звітів. Що передбачає новий план, як він вплине на бізнес і які законодавчі зміни готують для наближення української звітності до стандартів ЄС





