


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Якщо код товару в податковій накладній змінився після митної декларації, його потрібно скоригувати через розрахунок коригування. Це дозволяє покупцю зберегти право на податковий кредит без втрат
У березні 2025 року платник ПДВ імпортував і реалізував товар, задекларований за кодом УКТ ЗЕД №1. У жовтні 2025 року митним органом внесено зміни до митної декларації - код товару скориговано на №2.
Платник податків запитав у податківців:
Податківці пояснили, що зважаючи на положення пунктів 44.1, 187.1, 192.1, 198.1, 198.2, 198.3, 198.6, 201.1, 201.7, 201.10 Податкового кодексу України (далі – ПКУ), платник податку – покупець товарів/послуг може віднести суми ПДВ до податкового кредиту на підставі податкової накладної, складеної з дотриманням норм податкового законодавства, та зареєстрованої в ЄРПН постачальником (платником ПДВ), не пізніше, ніж через 365 календарних днів з дати складання такої податкової накладної та за умови, що показники такої податкової накладної відповідають первинним (бухгалтерським) документам, складеним за такою господарською операцією.
Податкова накладна, що містить помилки у коді товару згідно з УКТ ЗЕД, є такою, що складена з порушенням норм ПКУ, не дає змоги ідентифікувати здійснену операцію та не може бути підставою для формування податкового кредиту платником податку – покупцем.
Помилка, допущена при складанні податкової накладної у коді товару згідно з УКТ ЗЕД, може бути виправлена шляхом складання та реєстрації в ЄРПН розрахунку коригування до такої податкової накладної.
Читайте більше:
Одна податкова накладна може зупинити митне оформлення
Як отримати експортну ліцензію на агропродукцію: покрокова інструкція для бізнесу
ПДВ при імпорті: яку суму показувати в декларації, якщо сплачено більше, ніж у митній
Статті на тему:
Звіт про експорт-імпорт послуг за формою №9-ЗЕЗ (квартальна): інструкція
Режим експортного забезпечення ПДВ: оформлення ПН, РК та відображення у декларації з ПДВ
У матеріалі розберемо правила подання нового звіту про внесок на підтримку працевлаштування осіб з інвалідністю: хто звітує, які строки подання та сплати внеску, як заповнювати форму і розраховувати норматив. Також наведемо покрокове пояснення всіх рядків звіту та практичні приклади заповнення
Постанова КМУ №1092 запроваджує диференційований підхід до повітряних тривог: жовтий рівень означає дронову загрозу, а червоний – ракетну, ракетно-дронову або масовану дронову загрозу. Для роботодавців це означає необхідність переглянути локальні акти та чітко визначити алгоритм дій працівників залежно від рівня небезпеки
Проєкт Державного бюджету України на 2027 рік можуть представити у Верховній Раді вже 16 вересня 2026 року. Основою для його підготовки стала схвалена урядом Бюджетна декларація на 2027–2029 роки, яка визначає ключові параметри бюджетної політики на середньостроковий період. Зокрема, з 1 січня 2027 року передбачено мінімальну зарплату 9 546 грн, посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн, а прожитковий мінімум для працездатних осіб – 3 691 грн
Чи налагоджена вже взаємодія між ПФУ та Оберігом, тобто, якщо провести звільнення працівника через ПФУ, чи потрапляє ця інформація до Оберігу раніше, ніж ми подамо повідомлення до ТЦК згідно Додатку 4?
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Листок непрацездатності у зв’язку з вагітністю та пологами видається залежно від строку вагітності та перебігу пологів. Базове правило передбачає оформлення декретної відпустки з 30 тижня вагітності, однак у випадку ускладнень, передчасних пологів або особливих категорій жінок строки та тривалість можуть змінюватися. Нижче – основні правила оформлення такого листка непрацездатності
Роботодавець зобов’язаний при кожній виплаті повідомляти про загальну суму зарплати з розшифровкою, підстави та розміри відрахувань, а також суму до виплати. Найзручнішою формою такого повідомлення є розрахунковий листок. Водночас за згодою працівника інформацію можуть надсилати й в електронному вигляді
ДПС роз’яснила особливості нарахування ЄСВ резидентами «Дія Сіті» за працівників з інвалідністю та осіб, які працюють на умовах неповної зайнятості. Спеціальні правила для резидентів «Дія Сіті» мають пріоритет, тому ЄСВ у таких випадках нараховується у розмірі мінімального страхового внеску за ставкою 22%, навіть якщо фактична зарплата працівника нижча за мінімальну. Це стосується, зокрема, працівників з інвалідністю, сумісників на 0,5 ставки та осіб, які працювали неповний місяць
ФОП – платник єдиного податку має право зазначати у заяві про застосування спрощеної системи оподаткування лише ті види діяльності з відповідного коду КВЕД, які дозволені для спрощеної системи. Якщо деякі види діяльності в межах одного коду заборонені для ЄП, ФОП не повинен їх включати до заяви
Неправильна класифікація облікових змін – і підприємство безпідставно коригує показники минулих періодів або, навпаки, залишає невиправленою бухгалтерську помилку. Що насправді відбулося: зміна облікової політики, перегляд облікової оцінки чи помилка?
З 1 серпня 2026 року для більшості податкових перевірок завершується перехідний період після відновлення перебігу строків давності, і часовий горизонт контролю повертається до стандартних 1095 днів. Це означає, що «законсервовані» періоди 2020–2022 років за звичайними правилами вже не можуть бути предметом перевірок за строками давності. Водночас для ТЦО, КІК, неподаної звітності, уточнюючих розрахунків та окремих інших випадків діють спеціальні правила. Важливо також не плутати строки перевірок зі строками зберігання документів: первинні документи бізнес має зберігати щонайменше п’ять років
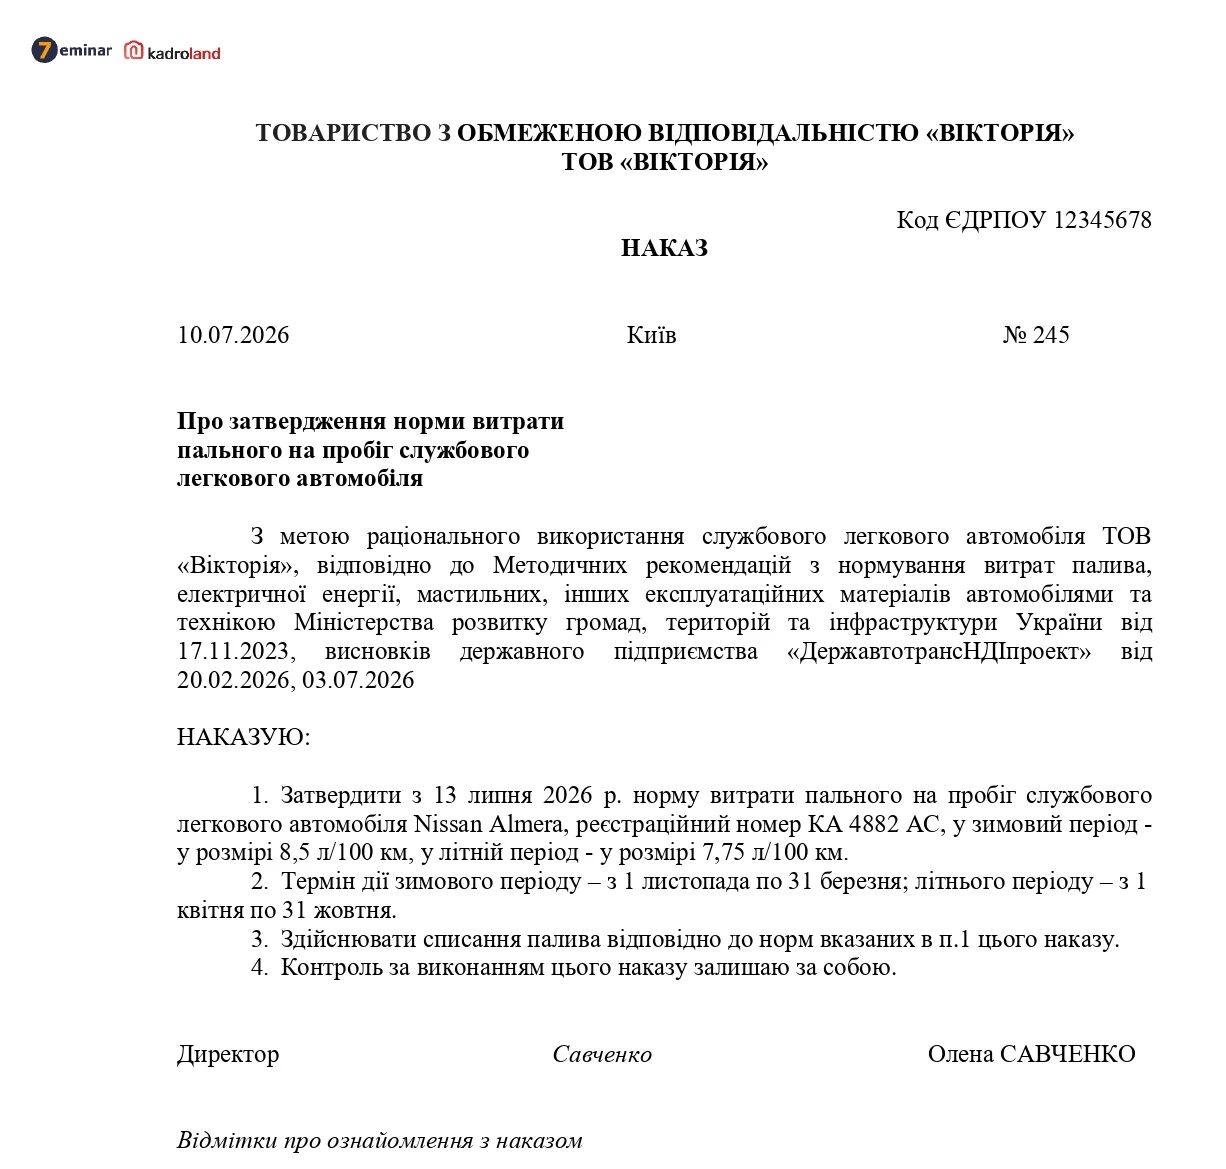
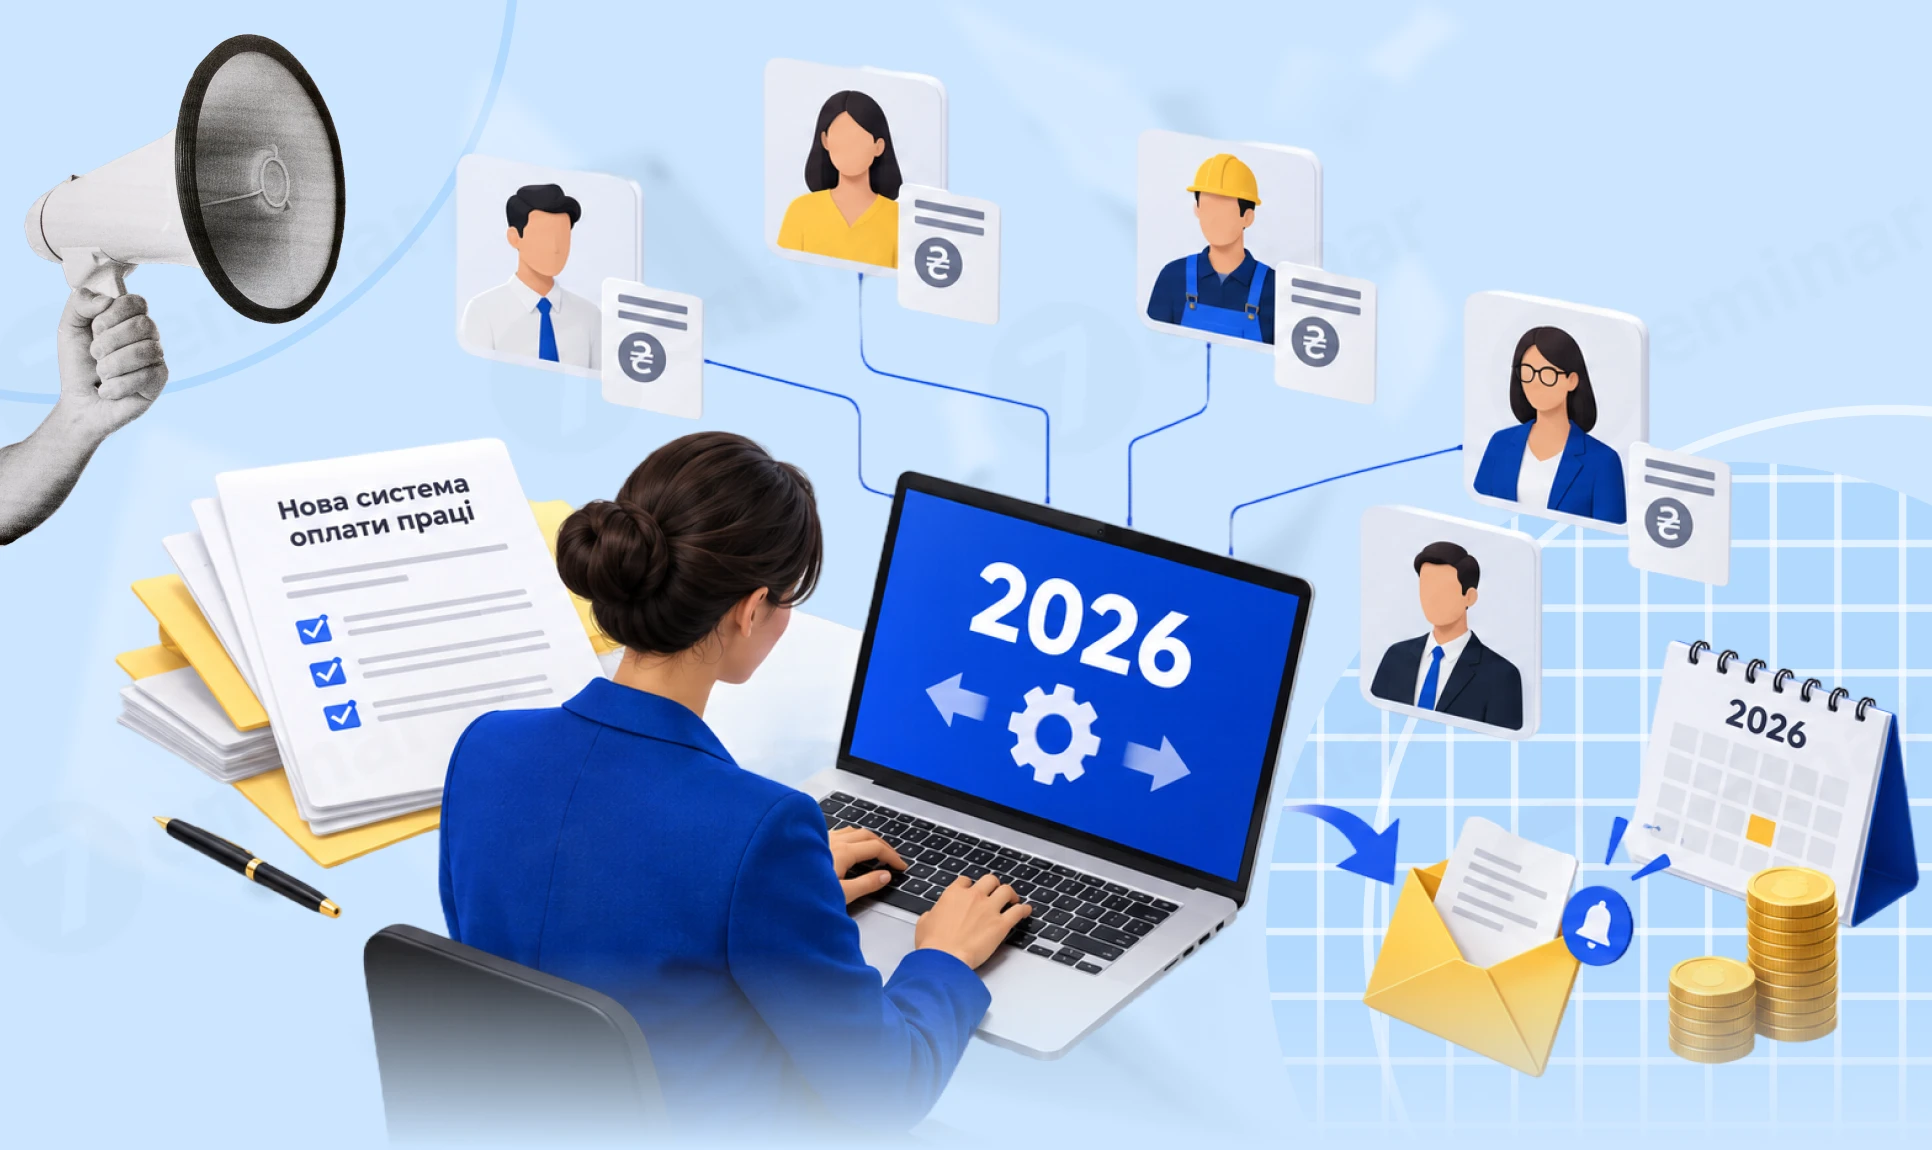
Як правильно запровадити нову систему або форму оплати праці на підприємстві у 2026 році? Розбираємо алгоритм дій роботодавця: як внести зміни до колективного договору, провести переговори, оформити накази та повідомити працівників. Пояснюємо, у який строк потрібно попередити працівників про зміну істотних умов праці під час воєнного стану та які документи оформити
Державні підприємства та господарські товариства, у статутному капіталі яких державі належить 50% і більше акцій або часток, зобов’язані складати та затверджувати річні фінансові плани. Фінансовий план на 2026 рік має бути затверджений до 1 вересня 2025 року, а після затвердження його необхідно подати до визначених державних органів у встановлений строк. Несвоєчасне подання, погодження або затвердження фінансового плану та звіту про його виконання може стати підставою для адміністративної відповідальності
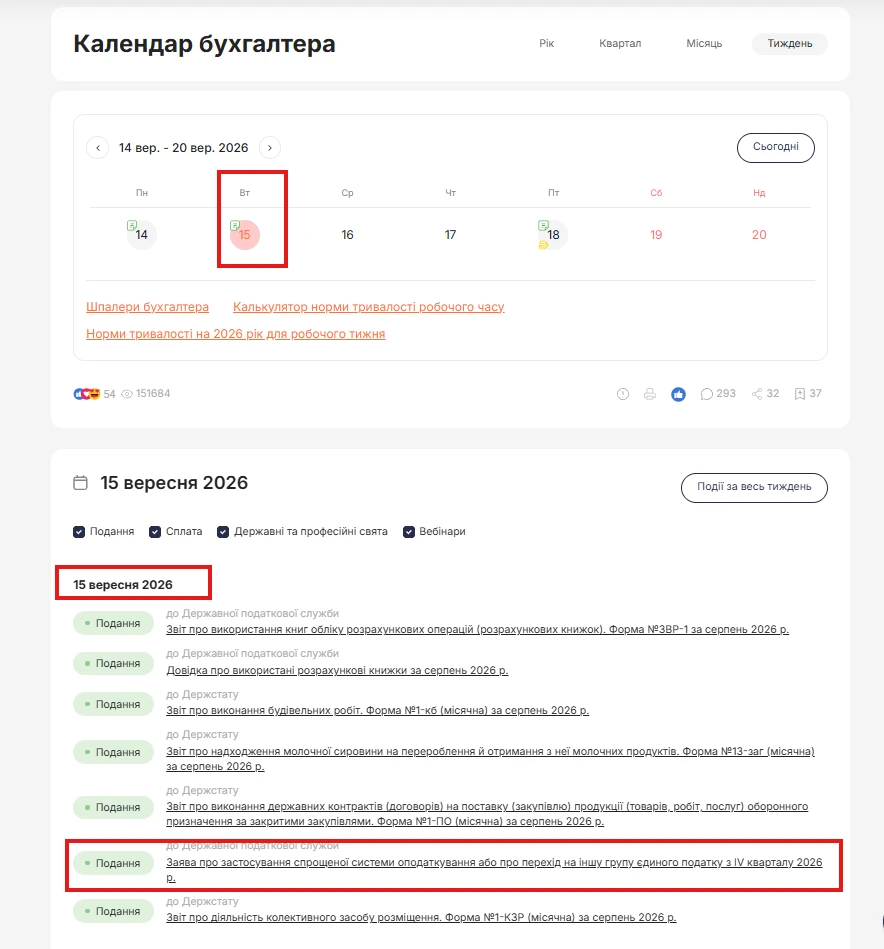
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет