



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Суди вже давно наголошують: сам факт відсутності працівника не є автоматичною підставою для звільнення за прогул – вирішальним є наявність чи відсутність вини. Верховний Суд сформував широкий перелік поважних причин, які роблять відсутність на роботі об’єктивно неминучою. Тепер ці положення пропонують закріпити й у законі, щоб роботодавці діяли за чіткими правилами, а працівники були краще захищені від необґрунтованих звільнень
Відсутність не дорівнює провині
Відповідна норма статті 40 Кодексу законів про працю України не містить визначення поважних причин відсутності, тому роботодавець у кожній ситуації вимушений оцінювати їх на власний розсуд.
Прогалину заповнює судова практика. Верховний Суд послідовно наголошує, що ключовим фактором при звільненні за прогул є не лише встановлення факту відсутності працівника понад три години протягом робочого дня, а й перевірка поважності причин такої відсутності.
Широкий перелік поважних причин сформований у постанові від 31.01.2025 у справі №699/687/23: стихійні лиха, хвороба працівника або членів його сім'ї, нерегулярна робота транспорту, участь у рятувальних діях, відмова від незаконного переведення, відмова від виконання, також невихід на роботу після закінчення строку попередження про звільнення з ініціативи працівника.
Практика в законі
Цей перелік поважних причин, сформований Верховним Судом, зібрав законопроєкт №14235 «Про внесення змін до статті 40 КЗпП щодо уточнення можливих підстав для звільнення працівника з роботи з ініціативи роботодавця через відсутність на робочому місці більше трьох годин для гарантування захисту працівника від незаконного звільнення».
Документом уточнюється механізм звільнення за прогул – лише після зʼясування поважності причини відсутності на роботі, а також визначається перелік поважних причин, а саме:
Водночас запропонований перелік є неповним і не позбавляє норму ризику подвійного трактування. Формулювання із завершенням «тощо» не забезпечує належної правової визначеності. Доцільно замінити на фразу «а також з інших поважних причин». Це узгодить норму із встановленою судовою практикою та мінімізує ризики колізій.
Логічним кроком було б також доповнити законопроєкт визначенням поняття «прогул» як відсутності на роботі без поважних причин більше трьох годин (безперервно чи сумарно протягом робочого дня).
Джерело: НААУ
Читайте більше:
У КЗпП пропонують встановити чіткі критерії «поважних» причин відсутності на роботі: законопроєкт
Прогул працівника: нові заборони для звільнення під час воєнного стану
Звільнення, простій, поновлення, вимушений прогул: огляд практики ВС за 2025 рік
Як звільнити працівника, який не виходить на зв'язок
Безперервний стаж після незаконного звільнення: ВРУ підтримала важливий законопроєкт
Підприємство у 2021–2025 роках уклало з ФОП договори купівлі-продажу товарів на понад 58,9 млн грн, а згодом борги за ними були повністю прощені. За даними БЕБ, прощену кредиторську заборгованість не включили до доходу за 2025 рік, через що бюджет недоотримав понад 10,6 млн грн податку на прибуток. Кошти вже сплачено до бюджету, а остаточне рішення щодо звільнення особи від кримінальної відповідальності ухвалюватиме суд
Для окремих товарів аграрної продукції граничний строк розрахунків за експортними операціями тимчасово збільшено зі 120 до 150 календарних днів – для операцій, здійснених з 1 липня 2026 року до 31 серпня 2027 року. Водночас для окремих товарів, зокрема за кодами УКТ ЗЕД 0409 00 00 00, 0802 31 00 00 та 0802 32 00 00, діє строк 180 календарних днів
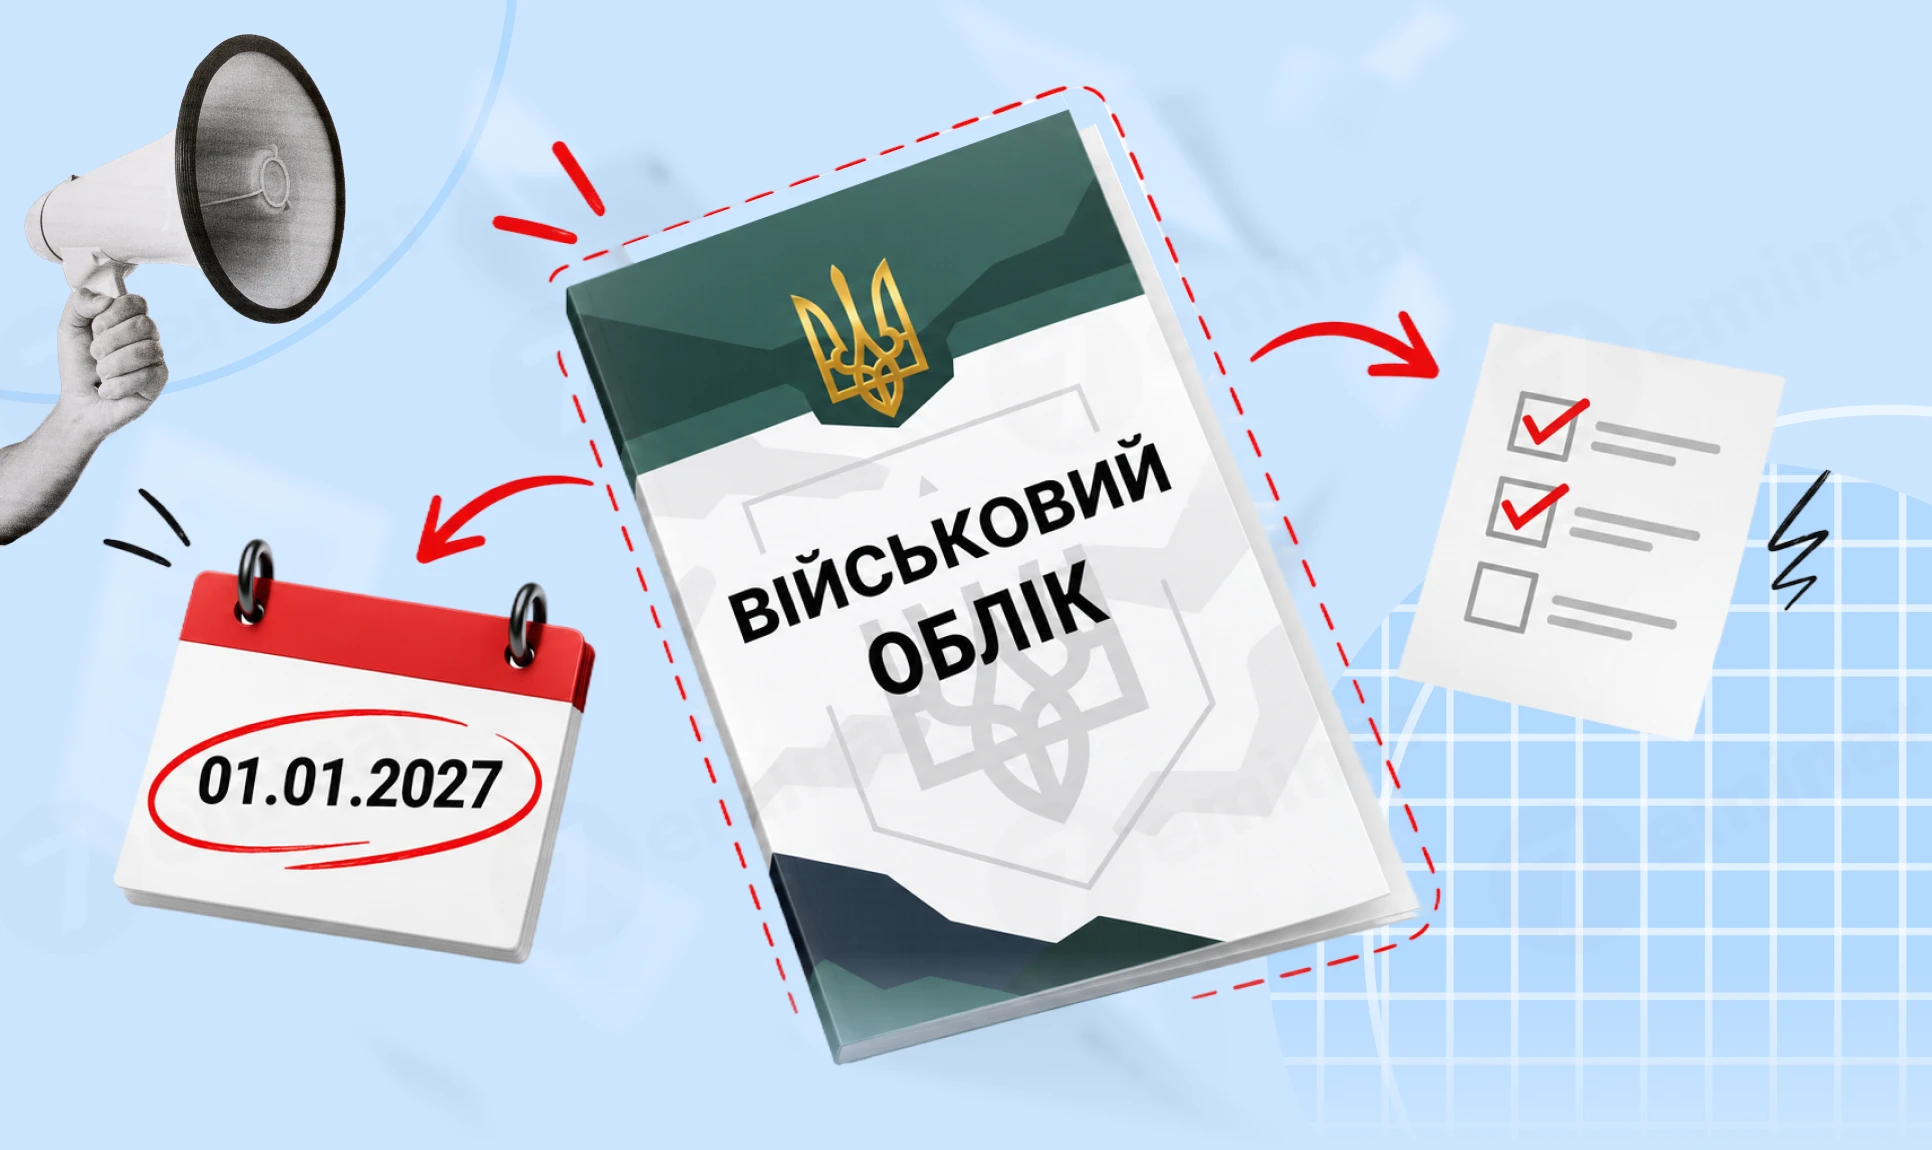
Військовий облік на підприємстві у 2026 році потребує особливої уваги через оновлення правил, електронізацію військово-облікових документів та нові вимоги до роботодавців. Підприємства мають не лише вести військовий облік працівників, а й своєчасно подавати повідомлення до ТЦК, перевіряти військово-облікові документи та проводити звіряння даних. Окрему увагу варто приділити строкам – зокрема, перевірці ВОД під час працевлаштування, звірянню з ТЦК до 1 грудня та підготовці облікових документів до 25 січня 2027 року. У матеріалі розбираємо, що потрібно зробити з військового обліку до кінця 2026 року, які документи мають бути на підприємстві та як уникнути порушень і штрафів
Окремі категорії ветеранів та звільнених захисників можуть отримувати компенсацію за оренду житла – від 3 328 до 6 656 грн на місяць залежно від населеного пункту. Виплату призначають на 6 місяців, а за відсутності власного житла її можна продовжити ще на 6 місяців; заяву можна подати через відповідний підрозділ місцевої влади або ЦНАП
Атестацію працівників роботодавець може проводити не частіше ніж один раз на 3 роки, а категорії працівників і періодичність її проведення визначаються колективним договором або роботодавцем за погодженням із профспілкою. До початку атестації потрібно затвердити Положення про її проведення, а сама процедура має відбуватися у присутності працівника
Мінфін 14 вересня 2026 року оприлюднив законопроєкт, яким пропонується привести класифікацію дров’яної деревини у ПКУ у відповідність до галузевого законодавства. Замість поняття «дров’яна деревина, яка використовується для технологічних потреб» пропонують запровадити термін «деревина дров’яна промислового використання»
МОН рекомендує школам заздалегідь визначати базову модель навчання та альтернативні сценарії залежно від безпекової ситуації, можливостей укриття, електропостачання, зв’язку та інших умов. Якщо повітряні тривоги стають систематичними або сумарно тривають понад 2 години протягом навчального дня кілька днів поспіль, школі рекомендовано переходити до підготовленої моделі навчання в укритті або дистанційного формату
З 11 вересня реєстр «Оберіг» автоматично виключатиме з військового обліку осіб, які досягли граничного віку перебування на ньому. Система щодня перевірятиме дату народження та військове звання: для більшості військовозобов’язаних граничний вік становить 60 років, а для вищого офіцерського складу – 65 років. Водночас автоматичне виключення не скасовує відповідальності за порушення правил військового обліку, вчинені раніше

Для розрахунку виплат у зв’язку з нещасним випадком на виробництві, або професійним захворюванням, зазвичай, враховується середня заробітна плата за 12 календарних місяців роботи, що передують місяцю настання страхового випадку, а за меншого стажу – за фактично відпрацьований час

Для працівників з інвалідністю законодавство передбачає додаткові гарантії щодо щорічних та соціальних відпусток. Зокрема, у перший рік роботи вони можуть отримати щорічну відпустку повної тривалості до завершення шестимісячного строку безперервної роботи – за власним бажанням. Також тривалість основної щорічної відпустки залежить від групи інвалідності, а відпустка без збереження зарплати надається обов’язково в установлених законом межах

ДПС роз’яснила, як підтвердити дату отримання покупцем розрахунку коригування до податкової накладної, що передбачає зменшення суми компенсації. ПКУ не встановлює окремого документа чи універсального механізму фіксації такої дати, тому самі дані комерційної програми, зокрема M.E.Doc, не визначені як беззаперечний доказ. Водночас під час обміну через сервіс SWinED ДПС фіксує факт отримання розрахунку коригування покупцем, а платник може подавати й інші документи та відомості на підтвердження дати отримання

Мінфін запропонував оновити Положення №88 щодо документального забезпечення записів у бухгалтерському обліку. Проєкт наказу передбачає, зокрема, вилучення норми про використання факсимільного відтворення підпису під час оформлення первинних документів та уточнення правил застосування самостійно виготовлених бланків. Зміни також мають узгодити Положення №88 з новими правилами документального оформлення окремих операцій з надання послуг, що діють із 1 квітня 2026 року

Під час подання Заяви за формою № 20-ОПП у платників податків часто виникають питання щодо правильності заповнення графи 17, особливо коли йдеться про земельні ділянки. Податківці роз’яснили: у разі подання в електронному вигляді в цій графі потрібно вказати кадастровий номер земельної ділянки (паю), точно відтворюючи його структуру та формат, зазначені в Державному земельному кадастрі

Бізнес, який втратив, знищив або пошкодив майно через війну, зможе добровільно повідомити про це ДПС за спеціальною формою. У повідомленні можна зазначити обставини події, перелік і орієнтовну вартість втраченого майна, результати інвентаризації, інформацію про ПДВ та документи, що підтверджують факт руйнування чи втрати. Подані відомості ДПС планує використовувати для створення Реєстру постраждалого бізнесу та врахування воєнних обставин під час адміністрування податків. Якщо інформація про збитки зміниться або буде доповнена, повідомлення можна подати повторно

У Верховній Раді зареєстровано законопроєкт №16013, який пропонує посилити кримінальну відповідальність за незаконні дії з платіжними інструментами та банківськими рахунками. Документ передбачає нові склади кримінальних правопорушень, зокрема щодо передачі, придбання та використання чужих платіжних інструментів і доступу до рахунків для шахрайства. Окремо пропонується посилити відповідальність за підроблення платіжних документів та незаконне отримання доступу до банківських і платіжних рахунків. Ініціатива спрямована насамперед на протидію використанню так званих «дроп-рахунків» у злочинних схемах

Законопроєкт №16013-1 пропонує посилити відповідальність за окремі порушення правил військового обліку, зокрема для службових осіб, дії яких призвели до незаконного взяття людини на військовий облік. Водночас запропонована норма не означає автоматичного штрафу для будь-якого кадровика за помилку у військовому обліку – необхідним є причинний зв’язок між порушенням і незаконним взяттям конкретної особи на облік. Окремо важливо встановити, чи має відповідальний за військовий облік працівник статус службової особи з огляду на його фактичні організаційно-розпорядчі або адміністративно-господарські повноваження. Законопроєкт було відхилено Комітетом і він не буде розглядатися ВРУ

Чи може працівник отримати грошову компенсацію за 150 календарних днів невикористаної щорічної основної відпустки, накопичених за сім років? Законодавство дозволяє компенсувати невикористані дні щорічної відпустки без звільнення лише за умови фактичного використання працівником не менше 24 календарних днів відпустки за відповідний робочий рік. Виплата компенсації за всі накопичені дні замість надання відпустки суперечить установленим гарантіям права на відпочинок

Якщо автомобіль, за який має сплачуватися транспортний податок, викрали, власник може не сплачувати транспортний податок за період його незаконного заволодіння. Транспортний податок за викрадений автомобіль не нараховується з місяця, наступного за місяцем викрадення, за умови підтвердження факту внесення відомостей про кримінальне правопорушення до ЄРДР. Якщо авто повернули власнику, податок знову сплачується з місяця повернення

ФОП зареєстровано в липні 2026 року, при реєстрації подали заяву на перехід на 2 групу єдиного податку з 01.08.2026, але в ФОП була наявна заборгованість по податках, тому ДПС відмовила у реєстрації платником ЄП. ФОП борги сплатив, як бути далі? Чи можна до 15 вересня подати Заяву про право застосування спрощеної системи оподаткування, щоб бути на єдиному податку з 01 жовтня 2026 року?


